
8月26日のNvidiaの報告書における合意値は、経営陣が既に約束していた数値をわずかに上回っているだけです。7月期の市場予測では、収益は915億8500万ドル、EPSは2.08ドルとなっています。会社の91兆ドル±2%という目標値より、わずか0.9%高い程度です。中国のすべてのデータセンターの計算能力を除外した指標です。この指標に近い値は、実際の情報が少ないことを意味します。市場はすでにその範囲を価格で反映してしまっているのです。情報提供の動きは、8月21日にBenchmark CompanyのCody Acreeによって行われました。第2四半期の収益予測を約920億ドルに引き上げたEPSが2.10ドルに上昇し、第3四半期の財務数値も改善されました。また、335ドルの目標価格で「買い」評価を維持しています。私の見解では、このレポートに対しては保有し、積み上げるべきです。売却するべきではありません。そして、判断を下す基準となるのは、来週の発表ではなく、Nvidiaが10月期の業績に関して発表する指標です。
こんなに低いバーは、ガイダンスストーリーであり、ビートストーリーではない。
8月12日の市場の合意によると、第2四半期の収益は911.5億ドルであり、前年比で約96.5%の増加となります。また、1株当たりの利益は2.08ドルです。これを、3ヶ月前に会社自身が設定した910億ドル±2%の目標と比べると、市場の予測値はその目標を1%以下下回っています。この市場の予測値自体も変動するものです。5月20日時点では、収益は864億ドル、1株当たりの利益は1.76ドルでしたが、8月12日にはそれぞれ911.5億ドル、2.08ドルに上昇しました。つまり、約50億ドルの上昇です。この上昇は、市場がすでに受け入れているものです。Nvidiaは、13シーズン連続で自己の目標を超えていますが、2024年第2四半期の22.8%から、2027年第1四半期には約4.6%まで低下しています。目標値と市場の予測値の差がこれほど大きくなると、期待値は既に大きな影響を与えてしまいます。このような状況では、市場は既に知っていることを示しているだけです。
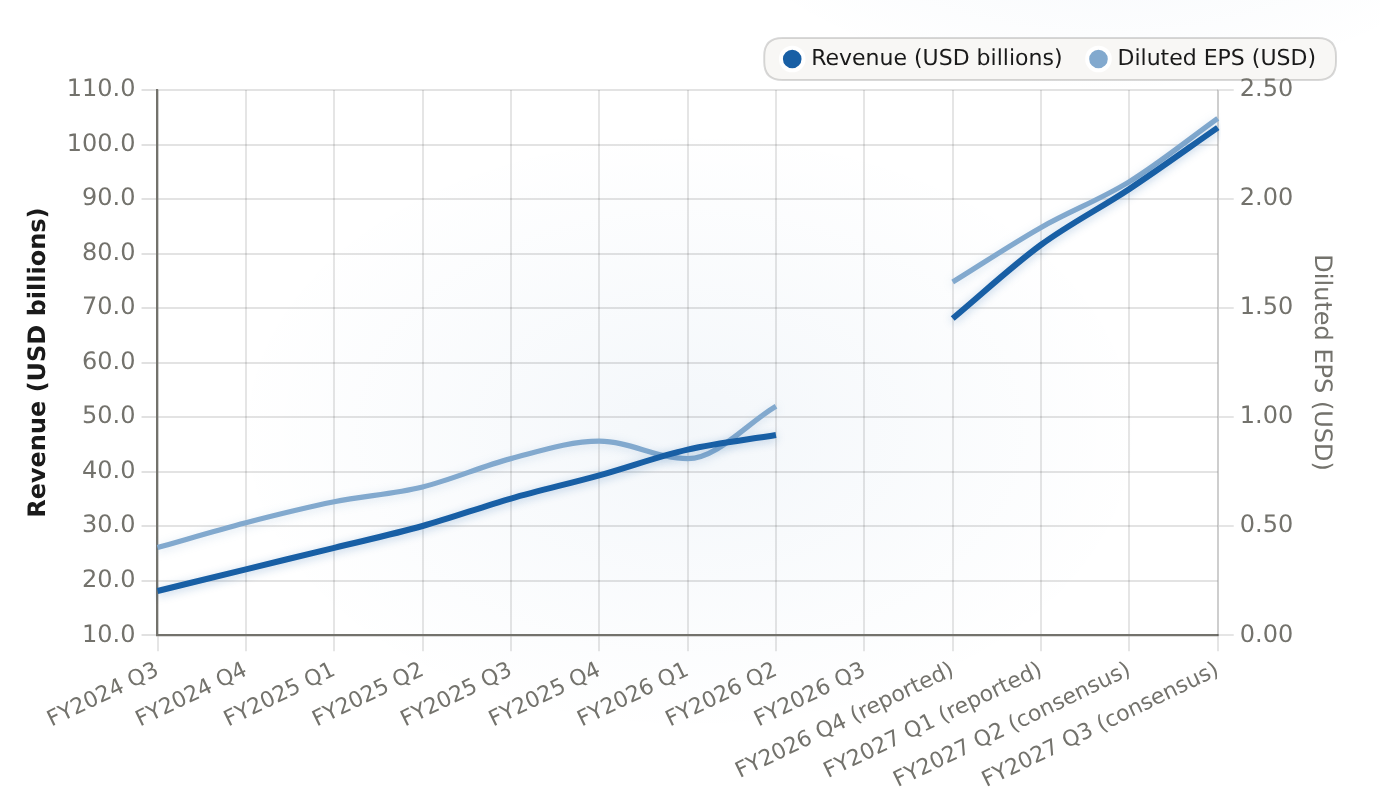
第27年度第3四半期の10月の業績予想では、収益は181億ドルから1031億ドルに増加し、コンセンサス値は2.37億ドルとなりました。一方、第27年度第2四半期の実際の業績は、会社自身が設定した予想値よりわずか0.9%高かっただけです。これは意図的に低い情報レベルを設定したものです。
| 期間 | 収入(10億ドル) | 希薄化後のEPS(米ドル) |
|---|---|---|
| FY2024第3四半期 | 18.12 | 0.402 |
| FY2024 Q4 | 22.1 | 0.516 |
| FY2025 Q1 | 26.04 | 0.612 |
| FY2025第2四半期 | 30.04 | 0.68 |
| FY2025第3四半期 | 35.08 | 0.81 |
| FY2025 Q4 | 39.33 | 0.89 |
| FY2026第1四半期 | 44.06 | 0.81 |
| FY2026第2四半期 | 46.74 | 1.05 |
| FY2026 Q3 | N/A | N/A |
| FY2026 Q4(報告済み) | 68.1 | 1.62 |
| FY2027第1四半期(報告済み) | 81.62 | 1.87 |
| FY2027第2四半期(コンセンサス) | 91.85 | 2.08 |
| FY2027第3四半期(コンセンサス) | 103.1 | 2.37 |
この四半期のデータを一つのトレンドラインにまとめると、収益は2024年度第3四半期の181億ドルから、2027年度第1四半期の816.2億ドルにまで上昇しています。コンセンサスによると、7月の四半期では915.5億ドル、10月の四半期では1,031億ドルになると予測されています。分析において重要な点が2つあります。第一に、7月の四半期のコンセンサス値は、816.2億ドルの数値からわずかな上昇に過ぎません。つまり、その数値は実際には非常に低いものです。そのため、それを超えることだけでは株価は変動しません。第二に、10月の四半期の数値は、予測に基づいて事前に決められている数値ではないため、チャートを「成長の歴史」から「加速の試験」へと変える要素となります。
推定された引き上げ量とは、印刷機が提供できない需要のシグナルです。
8月21日、報告書が発表される4営業日前の4回の取引セッションにおいて、ベンチマーク社の株式アナリストであるコディ・アクリーは、7月期の収益予測を約920億ドルに引き上げ、1株当たり利益は2.10ドルと推定した。第3四半期の財政収入が1,039.57億ドルに上昇し、前年同期の1,117.47億ドルから増加した。EPSは2.37ドルに上昇し、2.31ドルからの改善となりました。彼は「買い」評価を維持し、335ドルの目標価格を設定しました。この目標価格は、第1四半期の報告が出た翌日の5月21日に250ドルから引き上げられたものです。その理由は、以下の5点に分かれています:四半期を通じて会社の好意的なコメントがあること、Nvidiaのハイスケーラー顧客によるAI投資の加速化、中国の寄与については控えめな見積もりをしていること、市場が7月の四半期の差異よりも10月の予測に焦点を当てていること、そして次の分析の節目としてVera Rubinシステムの実用化や総利益率の向上が挙げられます。
私は価格目標を基にして取引を行いません。それは単なる意見に過ぎず、アナリストたちはほとんどの時間を、既に起こった事象を追跡することに費やしています。しかし、低い予測値が出る前に、予測が上昇するということは、別の種類の証拠です。アナリストが四半期の予測値を上げるのは、企業のコメントや注文動向から理由が得られるからです。Acreeの第3四半期の業績は、約22億ドルの増収となりました。これは、10月の予測値が、市場がすでに予測している約1030億ドル以上になるという具体的な証拠です。これは、GPUの注文状況を最もよく把握している企業についてのアナリストからの情報であり、私にとってより重い証拠です。335ドルの目標そのものこれは、約216ドルという価格よりも55%高い値です。単なる理論的な示唆ではなく、ある程度の範囲を示すものです。

投資額は依然として加速しています。だからこそ、利益の向上が期待できるのです。
通常の意見の変化よりも、推定値の変化が私の評価に与える影響が大きい理由は、その背後にある構造です。大規模クラウド事業者の投資が、Nvidiaのデータセンター事業の収益の主要な指標となっており、その遅れは1〜2四半期程度です。2026年第1四半期の約1306億ドルの投資は、2027年度第1四半期の745億ドル相当のデータセンター事業の収益と一致します。
そのコネクタは依然としてしっかりと上方向を向いています。マイクロソフト、アルファベット、アマゾン、メタの設備投資を合計すると…2026年第2四半期には1660.1億ドルに達し、前年比で87%の増加となりました。そして、27.1%という割合で継続的に上昇しています。10四半期間で累計で272%の増加です。2026年の全年の目標も、何度も引き上げられています。合計で約7600億ドル2025年には約4100億ドルが投資されると予想されています。キャッシュカストラが加速し続ければ、Nvidiaは自身の目標値を超え続けるでしょう。13四半期連続でそうなっていることが証明しています。簡単に言えば、7月の予測値は基準ではありません。10月の予測値が約1030億ドルというコンセンサス値よりも低い場合、それはこのサイクルで初めての下降信号となります。一方、予測値がコンセンサス値と同じかそれ以上であれば、状況は安定しているということです。
「しかし」という点:第二来源のシリコンと中国形の穴
どんな強力な需要の見通しも、ストレステストを受けるべきです。この場合、2つのリスクがありますが、どちらも循環的なものではなく、構造的なものです。1つ目は、他の供給源への切り替えです。MetaはAMD Instinct MI450のカスタム製品を提供することを約束しています。約1000億ドル、最大6ギガワットに達すると報告されている。TSMCの2nmプロセスを利用した、推論最適化されたチップで、HBM4を使用して最大432GBのメモリ容量が得られる。GoogleのTPU、AmazonのTrainium、MicrosoftのMaiaより多くの推論ワークロードをカスタムシリコン向けに移行していく。トレーニングワークロードは依然としてCUDA上で行われており、ある推定によると、AIアクセラレーターの収益の80%近くがここから得られている。しかし、最も成長が速いのは、トークンあたりのコストや電力消費あたりのコストという点である。私の見解では、Nvidiaは市場がこれほど急激に拡大している場合、90%以上のシェアを保つ必要はない。成長が速い市場内で低いシェアでも、絶対的な収益は上昇するだろう。
中国に関するリスクは、直接全体の市場を制限するため、より深刻です。輸出管理の規制は、歴史的にそういう効果を持っていました。少なくとも、Nvidiaのデータセンター事業による収益の約20%はしかし、2026年初頭には、その会社は米国の承認を得た中国製チップからゼロの収益が得られた。— 2027年度第2四半期の見通しでは、中国のデータセンター向けコンピューティングに関する情報は全て除外されている。これにより、明確な非対称性が生じる。もし承認が再開され、10月の見通しに中国のデータセンター向けコンピューティングに関する情報が再び追加されるならば、それは中国を除いた基準上にさらに高い成長期待が加わることになる。もしこの排除が永続的になれば、対象市場は構造的に小さくなり、国内の中国企業がその空白を埋めることになる。10月の見通しの内容によって、この問題の答えが決まるのだ。
財政的質のチェック:優秀なコンポンナーが建設を支える
2017年度第1四半期の財政状況、5月20日に報告されました。81.62十億ドルの収入で、前年比85.2%の増加となりました。EPSは1.87ドルで、コンセンサスされた78.42十億ドルや1.76ドルを上回った。データセンターだけでも752億ドルで、売上の約92%を占めた。2026年度の通年業績は2159億ドル、65%の増加。データセンターは1937億ドルでした。68%上昇し、2026年度第4四半期の非GAAP粗利益率は75.2%になりました。連続するフリーチャーキャッシュフローは約1190億ドルで、これは約47%の利益率に相当します。一方、純現金は約720億ドルです。2026年度には、Nvidiaは株主に対して411億ドルの配当を行い、まだ承認されている資金は585億ドルです。
その特性が、これを「トレードアラウンドイット」という名前ではなく、「ホールド・アスペクト・コンパレション」という名前にしている理由です。同社は自己のキャパシティ拡大に資金を投入し、成長する中で株主に買い戻しを行い、この収益基盤では75%以上のマージンを実現しています。8月に発表される短期的な情報が何であれ、バランスシートはこの論点が崩れる場所ではありません。
評価の基準がどこにあるか:同業他社の基準によって圧縮される
Ainvestのパイプライン分析によると、約216ドルで、市場価値が5.22兆ドルというNvidiaの場合、連続収益に対する価格倍率は32.7倍、EV/EBITDAに対する価格倍率は31.1倍です。また、売上高に対する価格倍率は20.6倍程度で、PEG値は0.30程度です。重要な比較対象はソフトウェア企業ではなく、シリコン関連企業です。Broadcomの場合は、連続収益に対する価格倍率が59.5倍、EV/EBITDAに対する価格倍率が43.1倍です。AMDの場合は、それぞれ119.8倍と79.9倍です。一方、Nvidiaの32.7倍と31.1倍という数値は、TSMCの31.9倍と21.5倍とほぼ同じです。
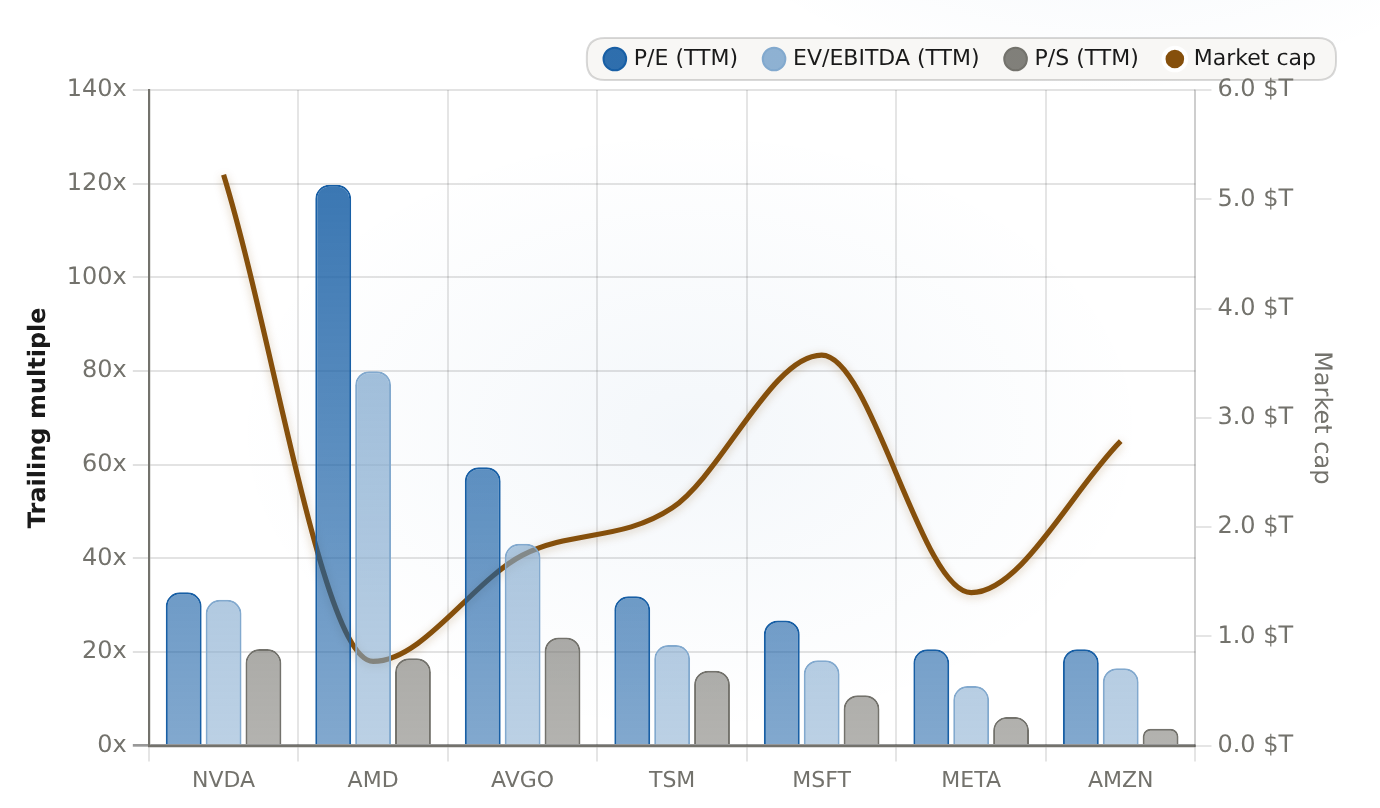
32.7倍の後続P/Eと31.1倍のEV/EBITDAを誇るNVDAは、AVGO(59.5倍/43.1倍)やAMD(119.8倍/79.9倍)よりも大幅に低い値で取引されています。また、TSMの31.9倍/21.5倍にも近い値です。NVDAの市場コストは5.22トランスクリプトドルであり、P/Eは他のチップデザイナーであるAVGOやAMDよりも低いです。
| ティッカー | P/E(TTM)(x) | EV/EBITDA(TTM)(×) | P/S (TTM) (x) | 市場価値($T) |
|---|---|---|---|---|
| NVDA | 32.73 | 31.12 | 20.61 | 5.224 |
| AMD | 119.76 | 79.94 | 18.66 | 0.7705 |
| AVGO | 59.45 | 43.09 | 23.1 | 1.743 |
| TSM | 31.88 | 21.47 | 15.98 | 2.175 |
| MSFT | 26.72 | 18.25 | 10.77 | 3.573 |
| メタ | 20.56 | 12.71 | 6.13 | 1.4 |
| AMZN | 20.59 | 16.53 | 3.59 | 2.786 |
では、それを単なる表として残すのではなく、投資上の意味合いで解釈してみましょう。歴史上最大規模のコンピュータ設備投資を行ったこの企業は、多様化した半導体メーカーと比べて割安な価格で取引されています。また、Nvidiaの競争相手を含む全業界に対して製品を供給するファンドに比べれば、ほとんど価値がないという状態です。これは珍しい状況であり、それが「弱さを利用して積み上げる」という戦略の根拠となっています。買い手はピーク時の価格ではなく、他の企業と比べて低い価格で購入しているのです。この株価は今年1年間で15.7%上昇しており、52週間の高値である236.54ドルよりも約9%低くなっています。つまり、積み上げ投資を行う際には、下落時に買い増しを行うのが適切です。
決定:2本のハードなトリッスウィアを使って、それらを一緒に積み上げること。
私の指示は明確です。位置を保ち、8月26日の報道を通じて弱気を蓄え、その後続する10月の指標を見極めましょう。報告書に乗って売却してはいけません。なぜなら、その波幅が小さいからです。波幅が小さいのは意図的なもので、そうすることで市場の動きを予測できるからです。波幅と売り売りの反応や、ルビン転換時の物流上の要因による下落を、売買機会として捉えるべきです。位置を保ち、弱気を利用して利益を得るようにしましょう。そして、この体制が実際に支えているものに合わせて、規模を調整しましょう。2ヶ月後の本当のカルキテーターがあるときには、変動率の低い報道を利用しましょう。
その状況は、2つの深刻な問題に基づいています。もし10月のガイドラインでどちらかの問題が発生したら、状況が逆転し、その下での論拠が成り立たなくなります。第一の問題は、中国を完全に排除した収益基盤です。もし10月のガイドラインで中国が完全に排除され、承認が戻る兆しがない場合、全体の市場規模は構造的に小さくなり、中国の競合企業がNvidiaが販売できない商品を取り込むことになり、その結果、論拠の根拠が崩れてしまいます。第二の問題は、Vera Rubinの進出によって粗利益率が74%以下になることです。または、Vera Rubinの進捗が遅れ、10月四半期の収益が約1030億ドル以下になることです。いずれの場合も、アーキテクチャの変化によるコストが需要以上のものになっているということです。前もって警告するシグナルは、10月のガイドラインそのものです。約1030億ドル以下のガイドラインは、この投資プロジェクトからの減少の最初の兆候です。
最終的な計算
議論の焦点は、NvidiaがAIインフラ構築の中心であるかどうかではなく、この段階で他の選択肢よりも優位に立っているかどうかです。約33倍の累計利益率であり、PEG値は0.3程度です。成長率は80%以上で継続しており、大規模クラウド企業の投資も加速しています。また、評価会社のトップアナリストも、報告日の5日前に予測を上昇させています。したがって、非対称性から見て、Nvidiaを保有し、10月の目標を達成することが適切だと思います。私の視野範囲は、設定が求めるものです。短期的な期間は、その目標が達成される時点で終わります。そして、10年単位でのテーゼ、つまりNvidiaが加速化されたコンピューティングの中心となるという考えは、低い成績でも変わりません。もし中国を除外することが永続的になるか、または利益率が崩れるなら、資本が流出し、再び議論が起こります。それまでは、予測の上昇が重要であり、10月が試金石となります。








コメント
まだコメントはありません