
AI上場投資信託を売り込むストーリーとは、その主要な保有株を調査するアナリスト全員が「買い」と評価しているというものです。Meta、Alphabet、Amazon、Microsoftに関する情報を調査する約250人のアナリストの意見を合計すると、その結果は…ゼロの売上評価であり、4つすべてで「強く購入したい」という評価が得られている。つまり、ファンド内の株式が一様に上昇しているということは、ファンド自体にも大きな上昇の機会があるということです。この点が、70%近いマーケティング上の価格設定にまとめられています。
その数字は、市場の評価ではなく、会計上の問題に過ぎません。ETFには、独自のアナリストの評価や目標価格というものはありません。アナリストが評価するのは株式であり、ファンド全体ではないのです。ファンドに付けられる「アナリストの高評価」という評価は、ファンドの持株内容に基づいて、個々の銘柄の重みを加算して算出されるものです。そして、ほとんどのAIファンドにおいて、上位に位置するメガキャップ企業が少なからず存在するため、その目標価格が全体の実現可能な上限となります。だからこそ、購入する前にその数値を把握しておくことが重要です。それによって、二重の利益を得るために適切な規模で投資するか、単なる利益を得るために適当な規模で投資するかが決まります。これは、マーケティング資料では触れられない計算による判断です。
| 会社 | 中央値:12ヶ月の目標(米ドル) | 8月7日 終了(USD) | 暗示される上昇ポイントの割合(%) |
|---|---|---|---|
| メタ(META) | 750.00 | 592.10 | +26.6 |
| アルファベットクラスC(GOOGL) | 426.50 | 353.47 | +20.6 |
| アマゾン(AMZN) | 325.00 | 274.48 | +18.4 |
| マイクロソフト(MSFT) | 555.00 | 499.99 | +11.0 |
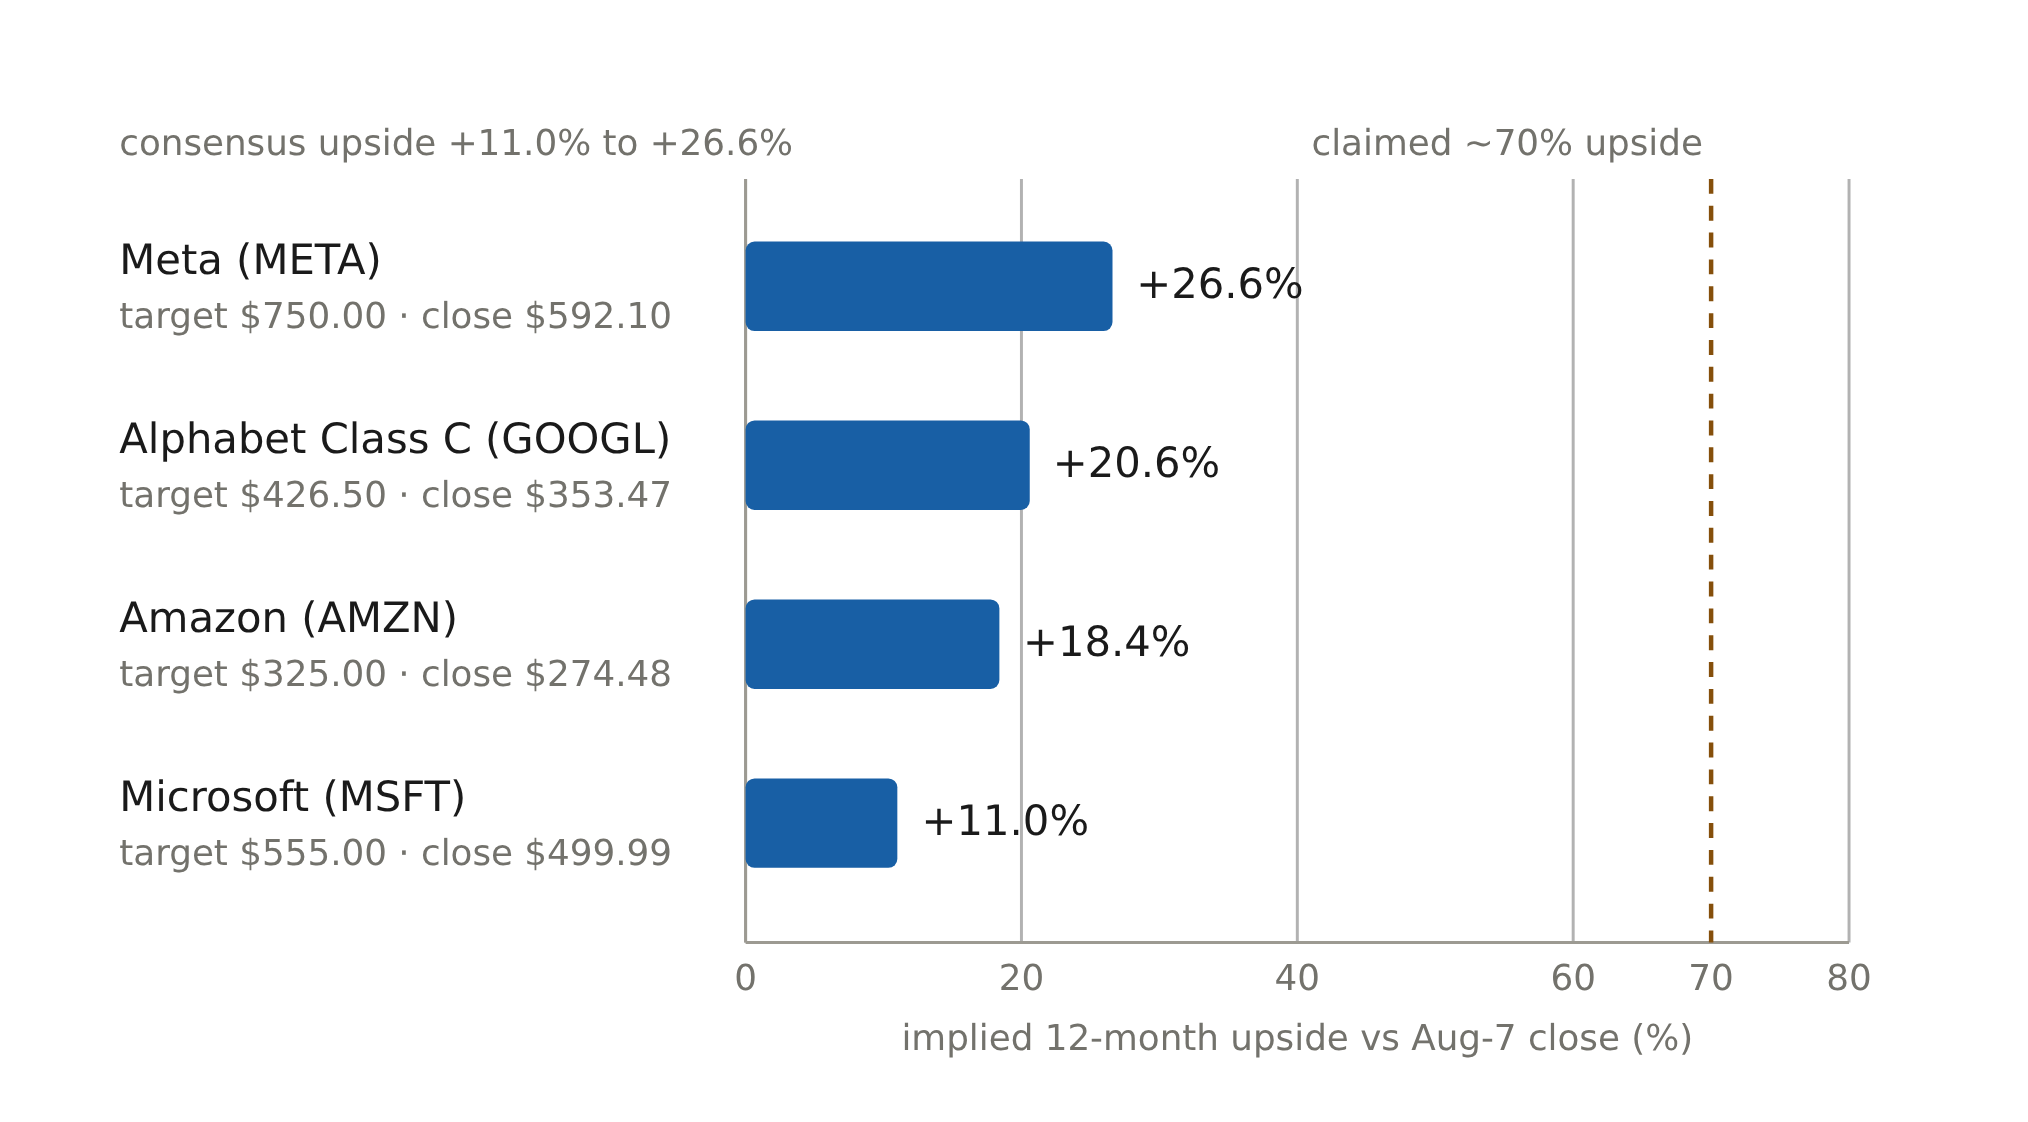
正直に言えば、算数の結果は上の表です。4つの名前については、各株の8月7日の終値を基に算出された12ヶ月のコンセンサス価格目標によると、Metaは26.6%、Alphabetは20.6%、Amazonは18.4%、Microsoftは11%上昇する見込みです。これらの株のすべてが、「買い時」とされており、どれもダブルボンドになるとは思えない。しかし、これらは単独で起こるわけではない。2026年現在、AmazonだけがS&P 500を上回っているが、それもまた厳しい状況だ。だからこそ、大きな上昇の可能性があるのだ。
マイクロソフトは最も信頼できる企業です。7月には大きく見えた対象が、8月には小さくなったにもかかわらず、どのアナリストも悲観的な見方をしていませんでした。7月末には、50人のアナリストのうち、42人が「強気買い」と判断し、平均12ヶ月目の目標価格は552.27ドルでした。これは、株価が発表前の381.40ドルよりも約41%高い値です。そして、第4四半期においてアズーレ社の年間収益は1000億ドルを超えました。その結果、株価は7月23日から8月7日の間に31%上昇しました。一方、業界のコンセンサスでは、8月の終値から約11%の上昇が期待されていました。アナリストたちも、この動きは予想された利益が12ヶ月間にわたって分配されているだけだと指摘しています。これがその仕組みです。「買い評価」というのは一方向のものですが、目標までの距離は終値で測定されます。そして、終値というのは「買い評価」が予想していなかったものです。

さて、ウェイトを加えてみましょう。ここが70%という数値が低下する場所です。ファンドのアナリストが示す上昇期待値は、保有している銘柄のウェイトに上昇期待値を乗じたものです。したがって、重いウェイトを持つ銘柄は、11%から27%程度の上昇期待値しか生み出しません。このグループの中で唯一、異常なほどの上昇期待値を持つのはNvidiaですが、Nvidiaのウェイトは約6%から10%程度に過ぎません。つまり、完全な好材料を仮定しても、ファンド全体の上昇期待値は3~5ポイントしか増えないのです。すべてを合計すると、これらのファンドのメガキャップ銘柄に対する期待値は、15%から30%台になります。これは、主張されている数値よりも2.5倍から4倍小さいです。70%に達することは、保有している銘柄全体でほぼ均一な70%の目標が必要ですが、現在のコンセンサスではそのような目標は存在しません。現在のコンセンサスデータによれば、如此大きな数値は、古い目標や、52週間の安値から得られた価格情報、または特定の1つの銘柄に焦点を当てたファンドから推測されるだけです。
Nvidiaは、大規模なプロジェクトがしばらく続けられるための重要な要素であるため、独自のブランドとして扱われるにふさわしい。31の購入は、0の保有と0の売却に対して行われ、12ヶ月平均目標価格は327.45ドルです。これは、参照価格である213.05ドルよりも約54%高い値です。その計算で使用されているものであり、AIコア全体で50%以上の数値を占める唯一のものです。これを約束事として扱うのではなく、単なるスナップショットとして捉えるべきです。Nvidiaの目標は2026年までに何度も調整されていました。平均は約274.38ドルです。後期のデータによると、327ドルを超える値に上昇しています。輸出データの変動がこの状況を引き起こしたのです。これらのファンドにおける「大きなポイント」とは、構造的に言えば、あるチップメーカーの予測が、多くの割り当てが行われた結果として生じるものです。
もし重量計算を信頼できないのであれば、それを見ることはできません。代わりにファンドの構造を見てみましょう。今回のレビューで紹介されているAIやロボティクス関連のファンドの中に、BOTZというものがあります。資産の59.85%が、10大保有企業にあり、これは全体平均の43.89%に比べて高い値です。そのような集中した分析は、アナリストの楽観的な見方を多様化させることはありません。むしろ、それは一つの短いリストに集中されてしまいます。つまり、サイズを決定する前に確認すべき数値は、マーケティングスペックではなく、上位の企業の持株比率です。2026年7月に設定された独立した目標も、同じゼロ販売の姿勢を維持しています。ですから、これはどのデータ提供会社の特徴でもないのです。
つまり、実用的な見方というのは「これらのファンドを売却しろ」というわけではなく、「アナリストが間違っている」というわけでもない。70%の上昇率というのは、市場予測ではなく、むしろマーケティングの手段に過ぎない。そして、それによって引き起こされる具体的な誤りとは、正確な評価を下すことである。AIファンドが1年で2倍になると信じる投資家は、それを高確率のポジションとして扱い、下落局面を乗り越える。実際には、市場が既に示している予想は10代から30代台の範囲であり、そのようなポジションを取ることになる。しかし、実際の保有株式の割合が現在の11~27%よりもはるかに多いファンドや、同じ企業に対する新しい目標が出された場合にのみ、その見方が変わる。保有株式の重みが、今日のメガキャップコア株の11~27%よりもはるかに多い場合や、同じ企業に対する新しい目標が出された場合にのみ、大きな上昇率を信じるべきだ。その時点まで、大きな上昇率というのは、自由現金流量と照らし合わせていない配当率のように扱うべきであり、単なる数字として扱うべきではない。








コメント
まだコメントはありません