S&P 500は再び記録を更新しており、より高い水準を求める戦略家たちもますます声を大にしている。モーガン・スタンレーの株式部門が、S&P 500の目標値を引き上げました。そして、インデックスは高値付近で取引されている。これを市場全体にとって好兆候と捉える傾向があるが、実際にはそうではない。
その楽観的な見方がどれだけ正しいかを判断する前に、インデックスの水準が隠している問題を考えてみよう。つまり、S&P 500のうち、実際に業務を遂行している部分はどれだけかということだ。その答えは、広範囲の市場に関する話ではない。それは集中化の問題であり、数字によって、『広範囲』という言葉に対するあなたの考えも変わるはずだ。重さと収益:重要な差異
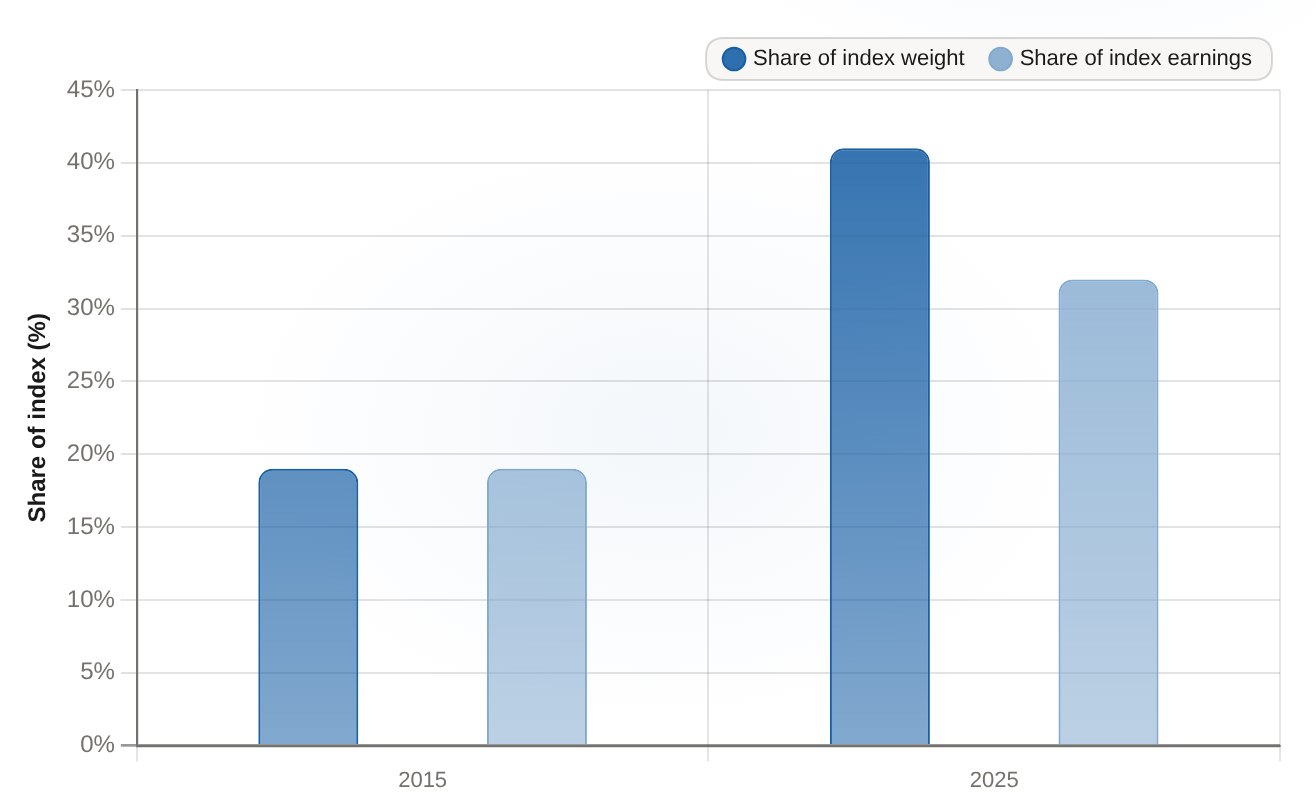
現在、最大の10つの銘柄が指数の約41%を占めています。これは記録的な数値です。2025年のインデックス収益の約32%程度を実現する見込み2015年には、これら2つの数値は19%と19%で一致していました。重さや価値の創出が一致していたのです。今日では、指数の価値の10ドルに4ドルが、その収益のほぼ3分の1を生み出す企業の名前に割かれています。
S&P 500のトップ10企業の業績の重さと、指数全体の収益に占める割合2015対2025、指数の割合
2015年には、トップ10のウェイトと収益が19%一致していましたが、2025年には、トップ10のウェイト(41%)が、指数全体の収益における32%よりも約9ポイント高くなっていました。
| 期間 | インデックスのウェイト比率(%) | 指数収益の割合(%) |
|---|
| 2015 | 19 | 19 |
|---|
| 2025 | 41 | 32 |
|---|
そのギャップこそが、一つのチャートで表される全てのことを示しています。つまり、その指標の値が、その指標を持つ企業の実体を上回っているということです。2000と比較して測定できる記録です。
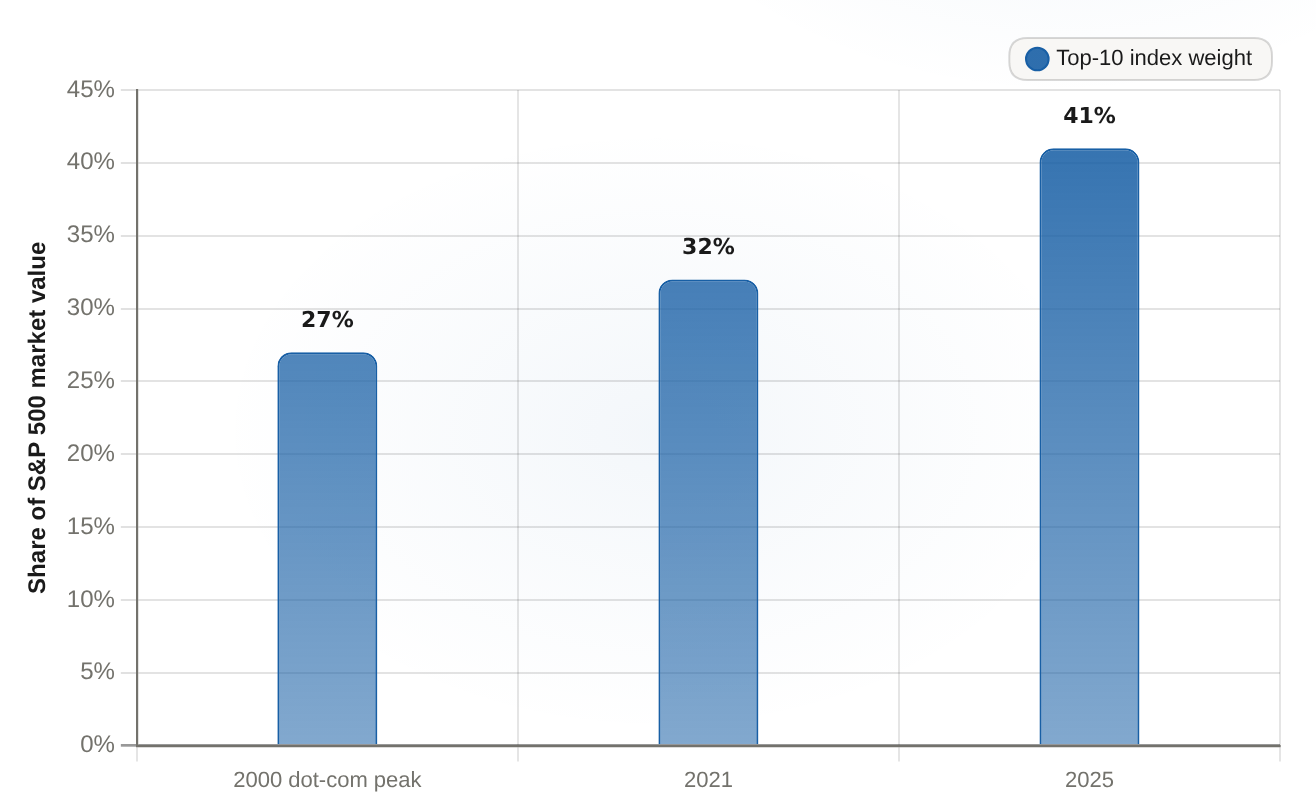
「ブリンク」や「記録」という行為は、ごく普通のことのように思える。しかし実際にはそうではない。2000年のドットコムブーム時には、トップ10企業が指数の約27%を占めていた。2021年にはその割合が32%に上昇した。今日では、トップ企業の割合は41%近くになっている。もう一つのデータ源では、少し異なる日を測定しており、その値は42%に近い。20年以上の間に、これほど多くの指数を所有している企業は他にない。
S&P 500のトップ10インデックスにおける市場全体のウェイトS&P 500市場の価値においてトップ10に入る割合、ピーク時期別
2025年には、S&P 500の上位10銘柄の割合が約41%に達しました。これは、約27%だったドットコム株のピーク時や、2021年の約32%を大幅に上回る記録です。
| 期間 | トップ10指数の重み |
|---|
| 2000年のドットコムのピーク | 27 |
|---|
| 2021 | 32 |
|---|
| 2025 | 41 |
|---|
インデックスファンドを保有している人にとって、具体的なリスクがあります。企業の規模に基づいて重み付けされたS&P 500指数は、各株が同じ重みを持つ等重み版よりも約30%高く取引されます。この差額はおおよそ…パンデミック前は13%これは、市場全体が順調に動いているわけではありません。実際には、いくつかの大企業が再評価を受ける一方で、他の市場は遅れているという状況です。一つのテーマ、全索引
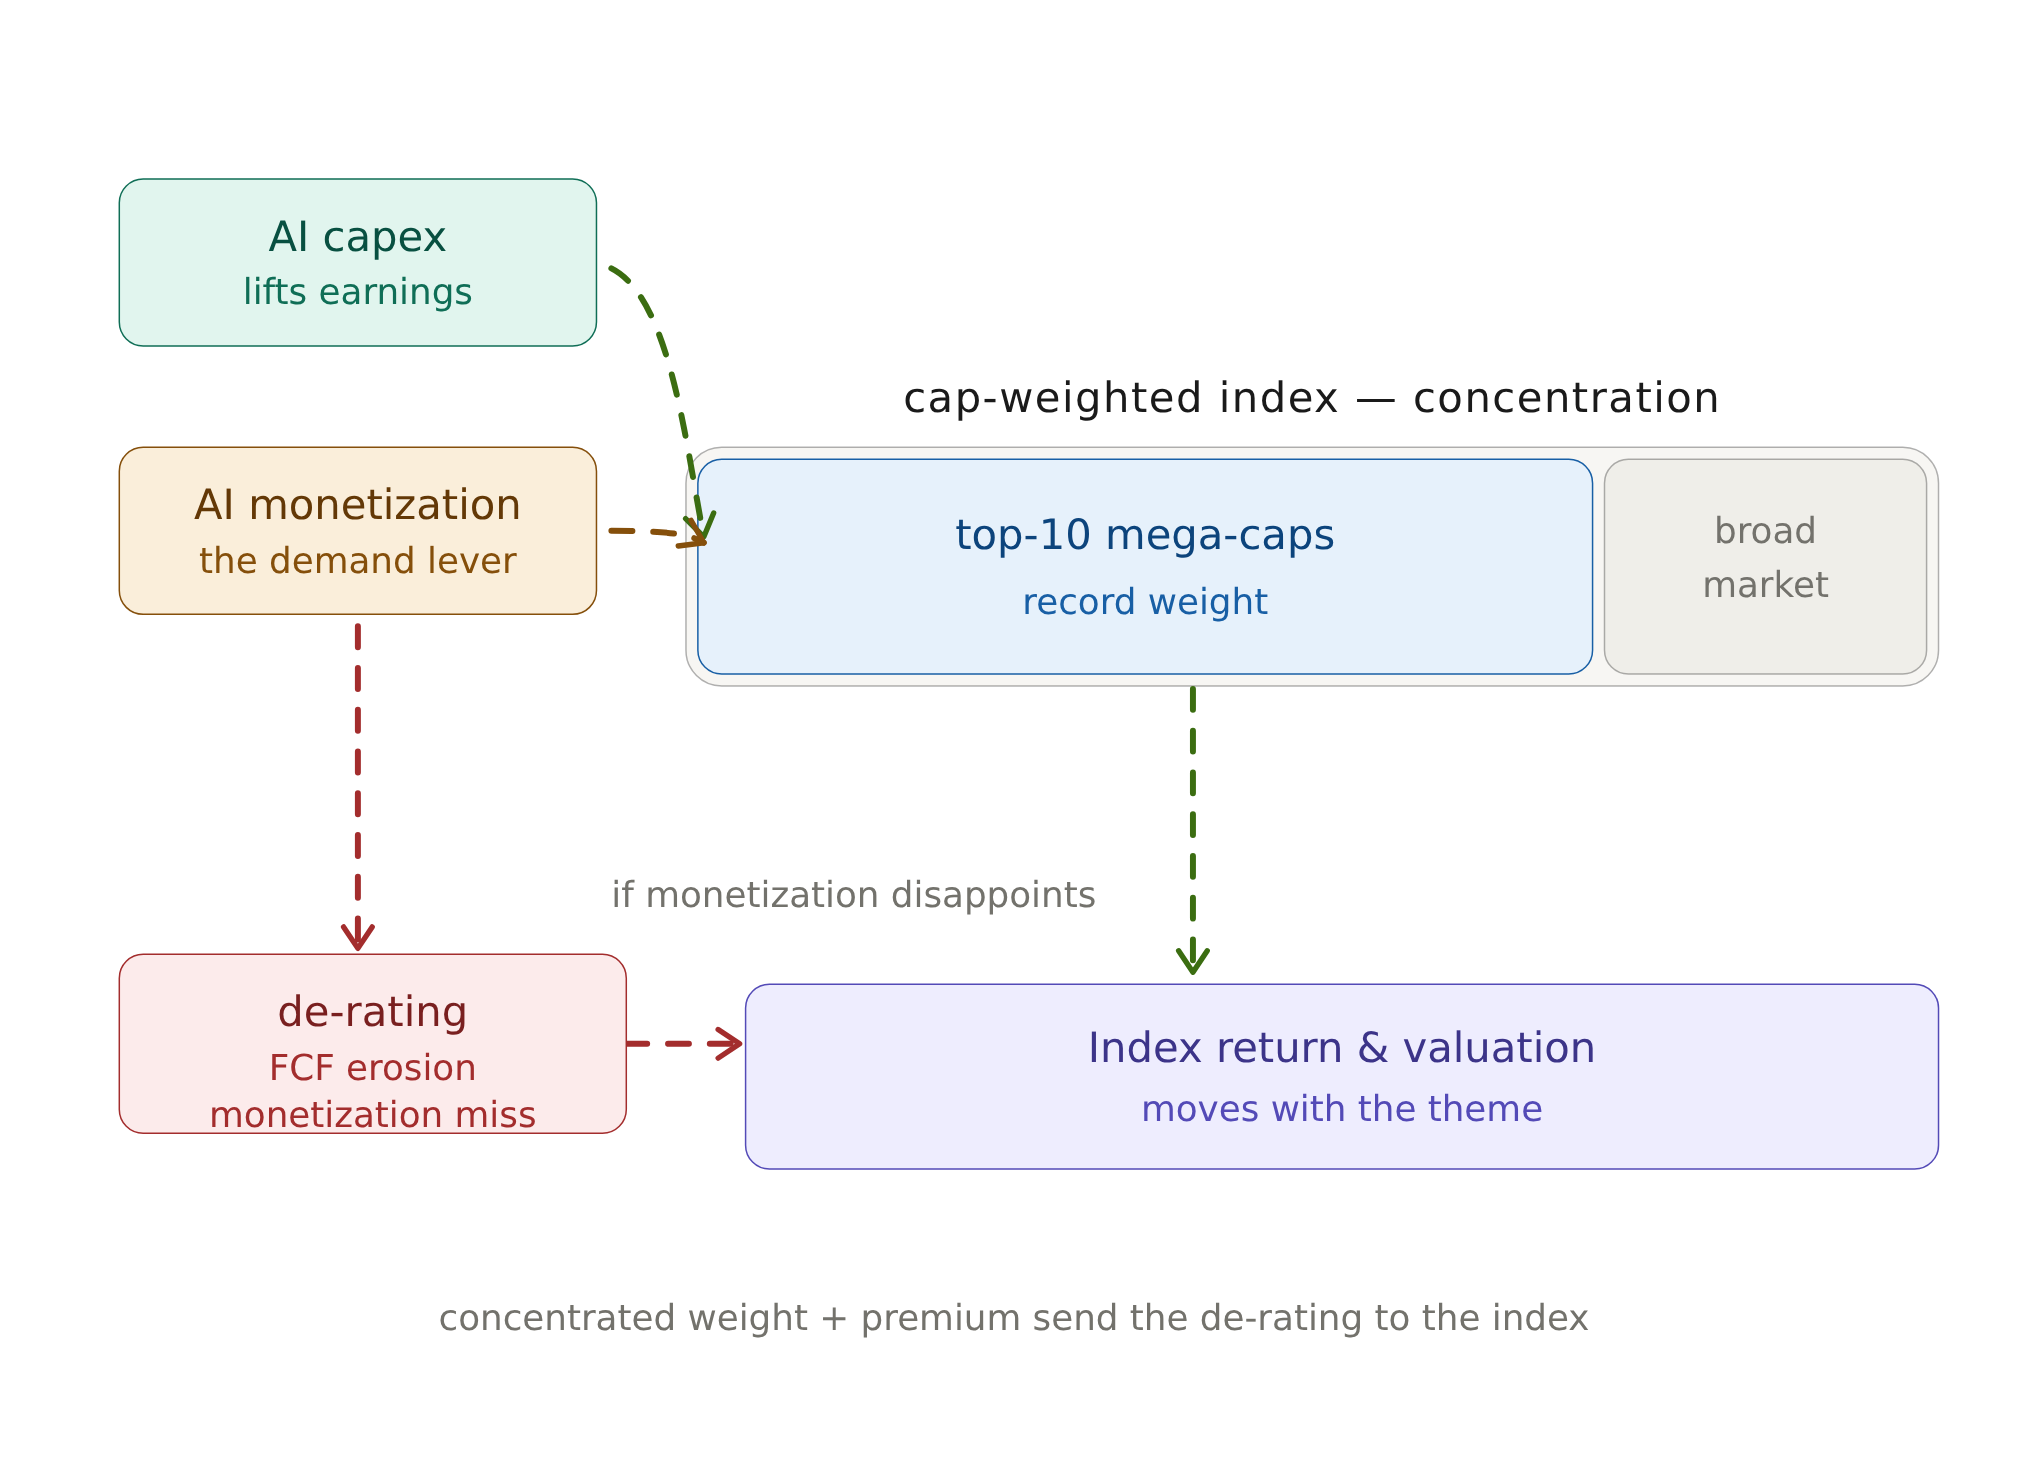
この集中化は偶然のことではなく、また、多様なリーダーシップも存在しない。過去の時代には、主要な企業は関連性のない業界に属していた。しかし今では、ほとんどの企業がAI関連の技術分野に属している。つまり、キャップ加重指数の報酬パスは、AIへの投資や収益化という一つのテーマを通じて行われることになる。もしAIが利益に変換され続けるなら、リーダー企業は上昇し、指数もそれに伴って上昇する。しかし、収益化が期待に応えられない場合、AIに依存する大企業は自由現金流が投資に使われてしまい、その集中した影響が「市場」を代表する指標に直接反映される。一つのテーマ、全体の指数となる。
 ここでの正直な警告は、良くも悪くもなります。今日の巨大企業たちは、そういう存在と言えるでしょう。非常に利益が多く、現金も豊富—2000年のバブル時のような状況ではありません。ほとんど希望もない状態です。だから、このような過度な集中が、ドットコムバブル時のように終わるとは限りません。また、リスクは崩壊ではなく、むしろ縮小しているということです。優れた基礎事業を持っているとしても、指数内での持株価値に比べて高すぎる価格を払っていることになります。
したがって、ポートフォリオの選択肢は、指数を捨てることではありません。単純に幅広い指数として捉えるのをやめるだけです。もしそのような投資を望むなら、キャップウェイトファンドと同等ウェイトや小型株ファンドを組み合わせることで、複数のAI関連企業を持つことになります。そして、最も重要なのは、指数上場企業のうち、41%を占める企業の割合がどのように変わるかです。もしその割合が近づくなら、そのプレミアムは部分的に得られることになります。そうでなければ、指数上場企業の好調な動きは、10社に対してあなたにとっては大した利益にはなりません。









コメント
まだコメントはありません