
株を持つことのリスクよりも、私を怖がらせるのは何か知っていますか?それは、十分な数の株を持っていないことです。なぜなら、退職後10年間の典型的なアメリカ人にとって、問題は市場の下落ではなかったからです。問題は、ニュースの背後で静かに存在する毎月の数字です。その数字は、ほとんどの人が詳しく知ることはないものです。
これが、現実的な投資家が使用できる最も一般的な表現です。55歳から64歳の世帯では、退職後の貯蓄に約185,000ドルがある。連邦準備制度の消費者金融調査によると、年4%という数値から引くと、年間7,400ドルもの貯蓄が得られます。2026年の平均社会保障退職手当— 月額2,071ドル、つまり、今年の2.8%の生活費上昇率を考慮すると、年間で約24,852ドルです。そして、典型的な退職後の収入としては、年間約32,250ドル程度になるでしょう。
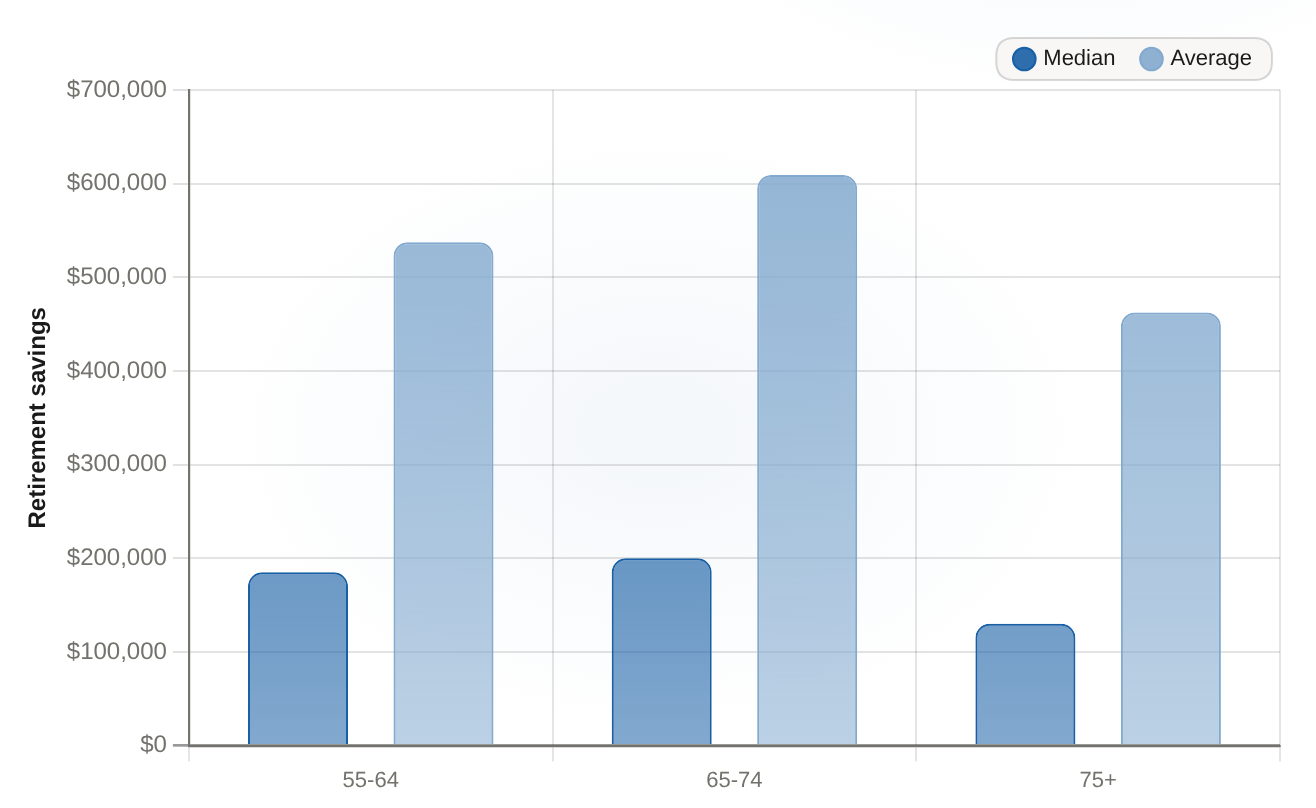
55〜64歳のアメリカ人世帯の退職準備金の平均額は、約18万5千ドル程度に過ぎません。これは、平均約53万8千ドルの約3分の1に相当し、典型的な貯蓄基盤がいかに小さいかを示しています。
| コホート | 中央値 ($) | 平均値 ($) |
|---|---|---|
| 55-64 | 185000 | 537560 |
| 65-74 | 200000 | 609230 |
| 75+ | 130000 | 462410 |
今、誰も好きではない部分です。社会保障委員会は、老齢及び生存者保険制度を推進しています。2032年後半に信託基金が使い果たされる予定つまり、前回の予測よりも3ヶ月早い時期です。その時点で、法律に何の変更もない限り、この制度は現在の給与税収から、退職金の約78%しか支払えないことになります。同じ計算をすると、24,852ドルの社会保障給付金の78%は、年間約19,400ドルになります。また、節約して得られた7,400ドルも加えると、合計は約26,785ドルになります。
つまり、典型的な退職者が得る収入は、年間約5,470ドル減少するということです。これは約17%の減少です。何か心配すべきことや、不安を招くようなニュースは一切ありません。具体的な金額と期間が明確に示されているのです。率直に言えば、もしその状況が実現したら、退職する家庭は社会保障から得られる収入の5分の1以上を失うことになり、その差額は他の場所から補われる必要があるのです。
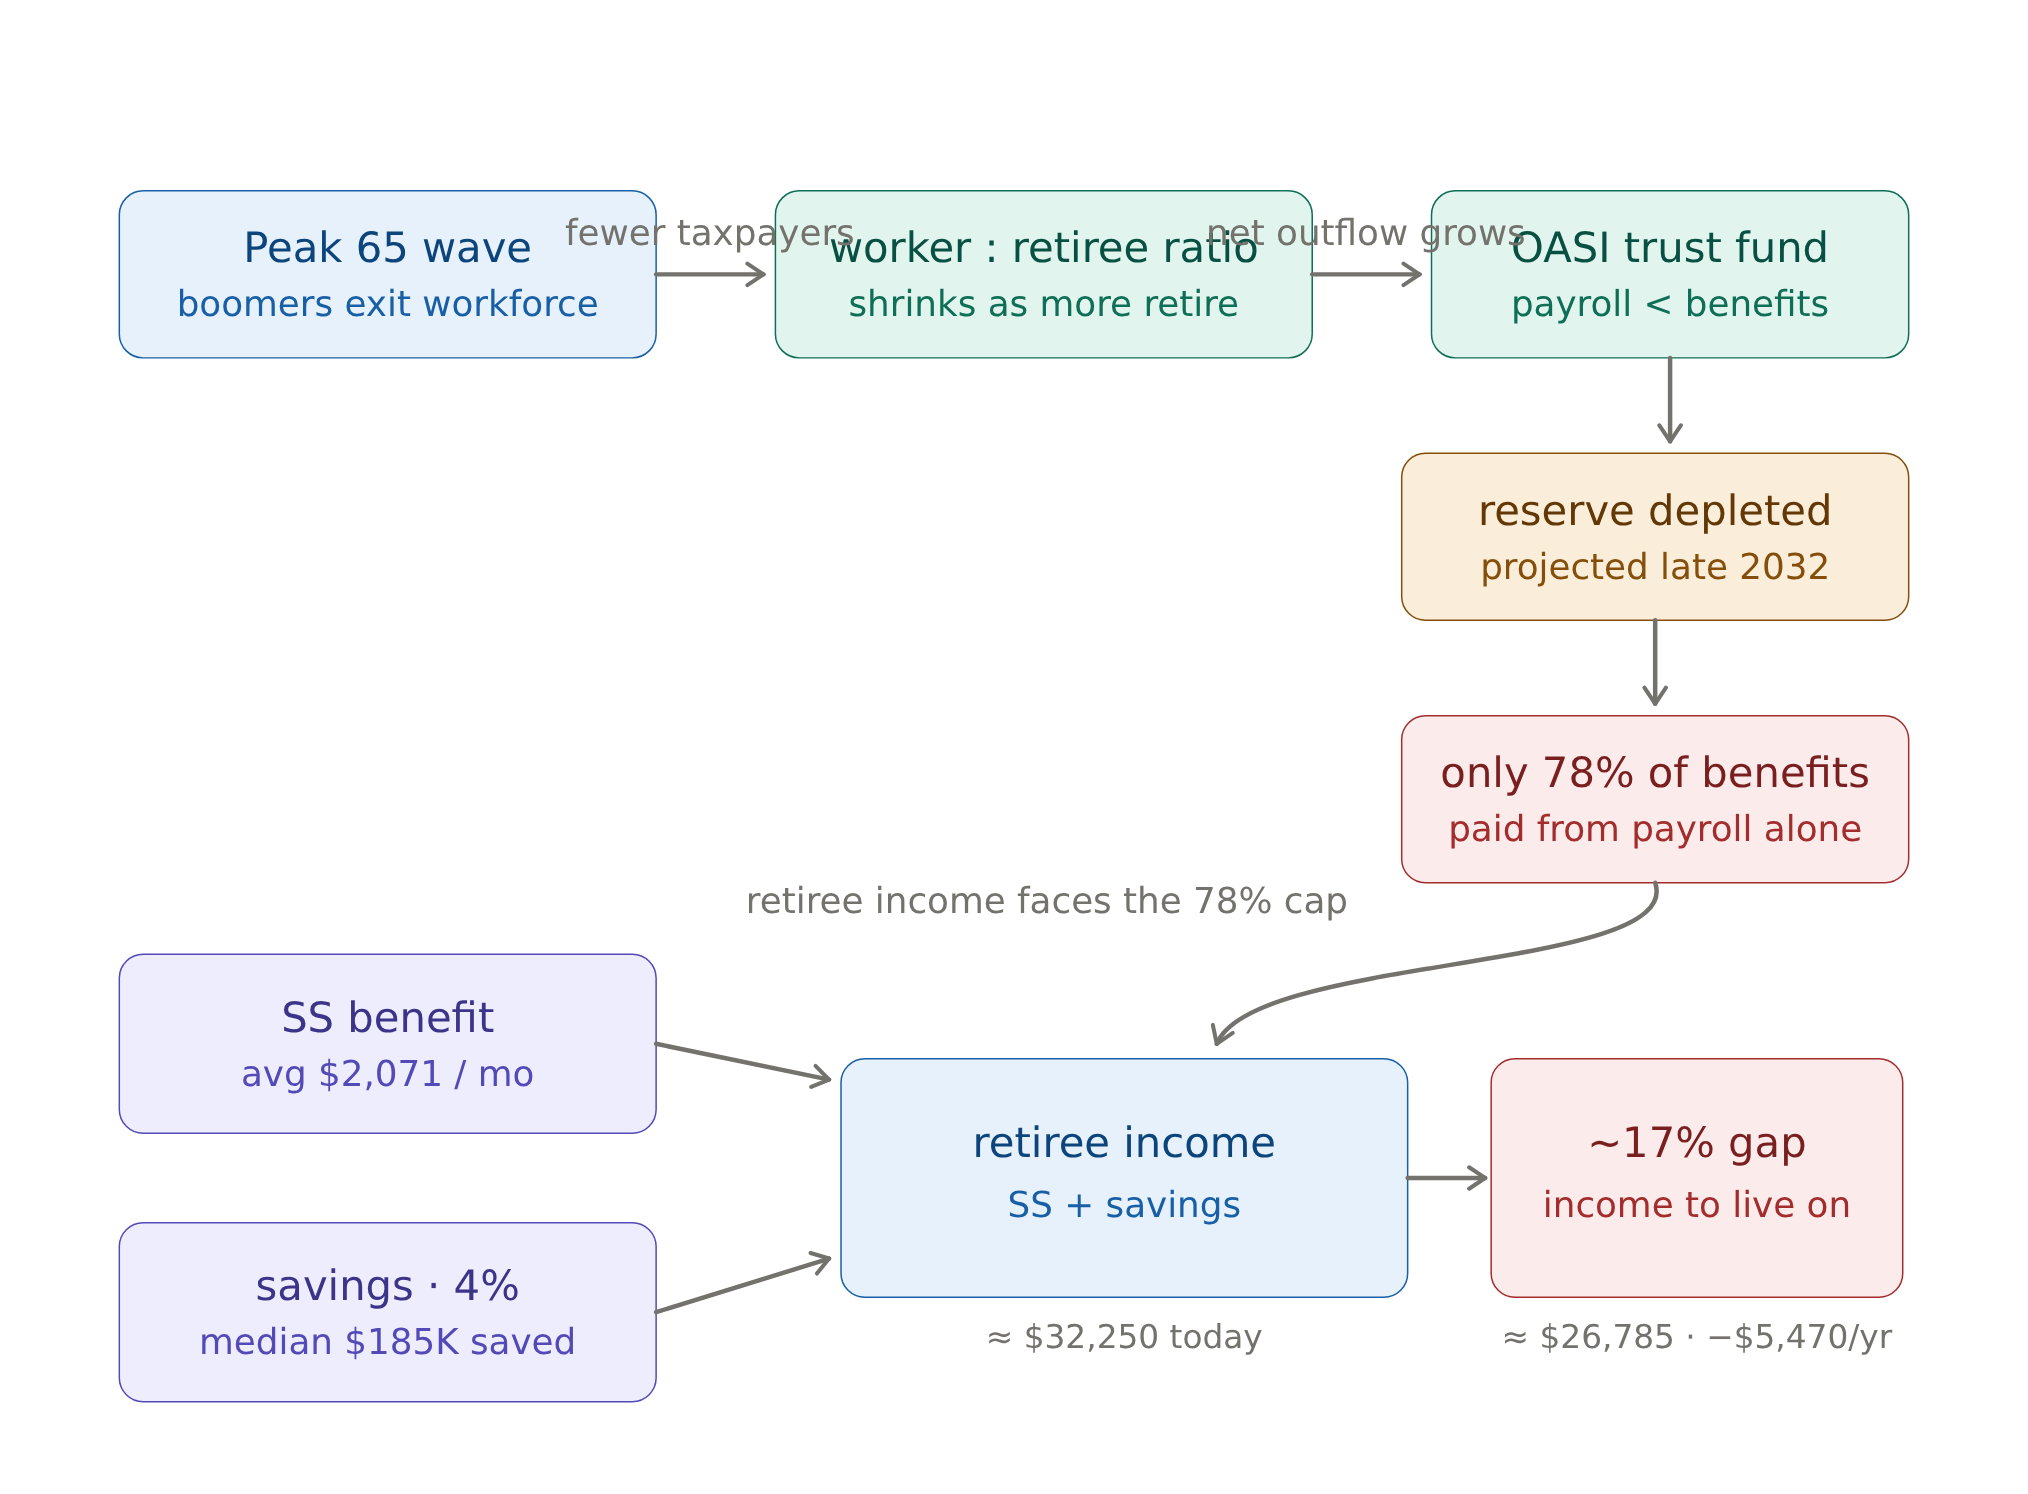
なぜそのギャップが実在するのか、そしてなぜそれが避けられないのか
パニックになる前に、状況を把握する必要がある。これは予測に過ぎず、確実なことではない。78%の不足分は、2032年末までに議会が何も行わないことにかかっている。もし立法者がOASI基金と障害者支援基金を合わせるなら、委員会の推定によると…完全なメリットは、2034年の第3四半期まで有効です。そして、それでも支払われる金額は約83%になるだけで、78%ではない。給与税を引き上げたり、裕福な人々の負担を減らしたり、賃金上限を引き下げたりすれば、全体の状況が変わる。5,470ドルを決定された損失と考える人は、実際には、これまで一度も起こったことのない政治的結果を予想しているのだ。
しかし、この問題がどの投影でも繰り返される理由は、資金調達の基準が人口統計学的なものであり、政治的な状況とは無関係だからです。2025年には、418万人のアメリカ人が65歳になった。— 毎日11,400以上――そして、おおよそ2024年から2030年の間に、3040万人のベビーブーマーが従来の退職年齢に達する。労働市場から離れる人々は、給与税の収入に貢献することをやめ、その収入を自分のために使い始める。一方で、退職者と労働者の比率はどんどん高まっている。約1億4000万人のアメリカ人のうち、約52%が退職者である。これが、信託機関の数字を形成する要因であり、誰が選挙に勝とうと、この状況は変わらない。
これも、中央値が危険な方向に誤った情報を与える原因です。平均して55〜64世帯が持っている金額は約537,560ドルですが、その平均値は、少数の大規模な資産を持つ世帯によって上昇されています。中央値である185,000ドルというのは、実際に一般的な世帯が持っている金額です。これが、所得の代替を計算する際の基準となる数値ですが、実際の所得の代替に必要な金額と比べると、非常に少ないのです。
この記事を読んだ退職者が次に行うこと
ここに何か、取引を促す要素はありません。また、配当金の選択が6桁の数値になるとは思わないでください。正直なところ、もし予想される削減が実際に起こったら、現在のポートフォリオでは年間5,470ドル以上を埋め合わせることはできません。
より合理的な引き出し規則や、より高い収益率のファンドも、それを解決することはできない。平均的な残高が185,000ドルの場合、どの収入パスも同じ6,000ドルから9,000ドルの範囲内に落ち着く。4%の収益率で得られる年収は約7,400ドルであり、3%の配当ファンドでは約5,800ドル、さらに高い収益率のファンドでは4.5%で約8,600ドルになる。これは、年間40,000ドルから60,000ドルの代替収入と比べると、5倍から8倍低い。制限要因は、引き出し規則や選択した収益率ではなく、実際の残高の大きさである。したがって、持続的な改善策とは、より多く貯蓄したり、より長く働いたり、社会保障の申請を遅らせたりすることであり、予測される削減が実際に起こるかどうかを決定する唯一の変数は、委員会の年間の減少率と支払われる割合である。もし議会が法律を制定すれば、この不足分の半分が自動的に補われ、問題は再び以前と同じ状態になります。つまり、社会保障の問題ではなく、貯蓄率の問題になるのです。
ワシントンが5,470ドルを返済してくれるとは思わない。しかし、それを既に解決されたことと受け取るべきではない。一般的に、近いうちに退職する人々は、この制度がそのまま続く場合、収入が約17%減少するということになる。唯一合理的な対応策は、自分の貯金が十分でないという状況に頼らないことだ。








コメント
まだコメントはありません