
3.75 MWの「取引」は、負荷予測ではなく、広報活動に過ぎない。
AIインフラ関連の報道関係者は、あなたのために計算をしてくれるわけではないので、エネルギー投資家が自分で計算しなければならない。今週、アトランアの新しいクラウド企業が、自社の地域内でデータセンターの契約に関する情報を発表したが、その数字はその宣伝内容をすぐに台無しにしてしまった。最大3.75メガワットのための7年間のコロケーション契約どこかで能力があるはずだ。メトロポリタン・アトランタ投資が不要であり、関連する取引相手も明記されていない。施設の住所や開業日も不明で、電力供給元や公共事業パートナーの情報もない。3.75メガワットというのは、この会社が現在5つのコロケーション施設で利用している7メガワットのHPC電力の約半分に過ぎない。これは、データセンターの数フロア分の規模に過ぎず、実際の電力供給量ではない。
そのギャップを、単なる目印として捉えてください。この枠組みはシンプルであり、その後続のすべてのものもそれに基づいて構成されているのです。AIのパワー需要は、契約されているメガワットの量や、それに対応するための料金体系によって決まります。ギガワット単位での「視野範囲」ではなく、そういうことです。このニュースの本質は、ネオクラウドのリースではなく、同じ都市圏をサービスする規制された電力会社がどのような事業を行うことが許可されているかという点にあります。これは実際の機会であり、別の収益状況に基づいています。
「ワット」という単位は、聞こえるほど大きくないのです。それが重要な点です。
この発表内容の実質は、あまり重要ではない。この契約では、最大3.75MWのコロケーション容量を7年間借りることが定められている。つまり、家主が建物や冷却設備、電力供給を担当するということだ。1メガワットあたりで言えば、これは会社全体の状況を示している。2025年半ば時点では560個のGPUが使用されていたが、上場時には約3,088個に増加している。2026年末には、約18MWの運用能力を持つと予想されている。
次に、市場で販売されている数字が出てきます。QumulusAIはそれを枠組みにしています。2027年までに2.5GWの能力を実現するための視界範囲約12ヶ月の間に、18MWの基盤から140倍ほどの増加が見込まれています。これは、150MWの短期的なコロケーション発電能力と、25〜125個の分散型発電所に分散された250MWの発電能力によって実現されています。しかし、これらのものはいずれも契約上のものではなく、実際に電力が供給されているわけでもありません。以下のメカニズムが、なぜ分散型の50メガワット未満のモデルが接続結果ではなく、マーケティング数値を生み出すのかを説明しています。小さな発電量が集約され、1ギガワット単位にまとめられますが、実際の電力供給は依然として電力契約やGPU供給、資本の面で制限されています。
「視線」というのは、何の利用契約も得られない状態で、企業が自らの野望と呼ぶものです。
この資金提供は、その道のりを支えるものであり、まるで地図のようなものです。そういう点で、特別なものと言えるでしょう。大まかに言えば…ATWパートナーズの転換社債から9000万ドル— 4500万ドルの施設が、5億ドルもの建設費の下に位置している。ノン・リコースUSD.AI機能その担保となるのは、トークン化されたGPUの倉庫受領書です。GPU自体は、スタブラコインを基盤としたクレジット市場を通じて担保にされており、承認された導入案件の最大70%を資金提供しています。トークン化された倉庫受領書上に記載されている可換紙幣は、ギガワット級の投資実績とは言えません。金融支援の歴史において、2.5ギガワット級の投資を行う能力があるという証拠はありません。公平に言えば、QumulusAIには実際の収益があります。3年間の契約で、顧客が電力を使用するかどうかにかかわらず支払うという条件で、1,240万ドルの契約があります。2026年第1四半期の売上高は340万ドルです。これは、このプロジェクトがまだ初期段階であることを示しています。ギガワット級の目標は、特定の数字が付けられた資金調達の言い訳に過ぎません。

2.5GWという数値は、まだメガワット単位として公表される前の段階であり、単なる「娯楽的な数値」として扱ってください。
需要は実際に存在する——ただ、それはNeocloudから来ていないだけだ。
上記のどれも、AIの需要に関する懐疑的な見方ではありません。それは現実的で構造的な事実です。IEAの基準的なシナリオによると、2024年時点で460テラワット時の世界の電力がデータセンターに使われることになります。2030年までに1,000 TWhを超え、2035年までには1,300 TWhに達する。10年間で3倍に増加し、今後5年間では再生可能エネルギーが追加需要のほぼ半分を担い、天然ガスが最も大きな割合を占めることになる。これが、電力事業全体の展開におけるマクロな背景です。そして、エネルギー投資家が抱く最初の疑問もここで解決される。その疑問とは、誰が発電を行うかということではなく、誰が顧客に対して料金を請求できるかということです。
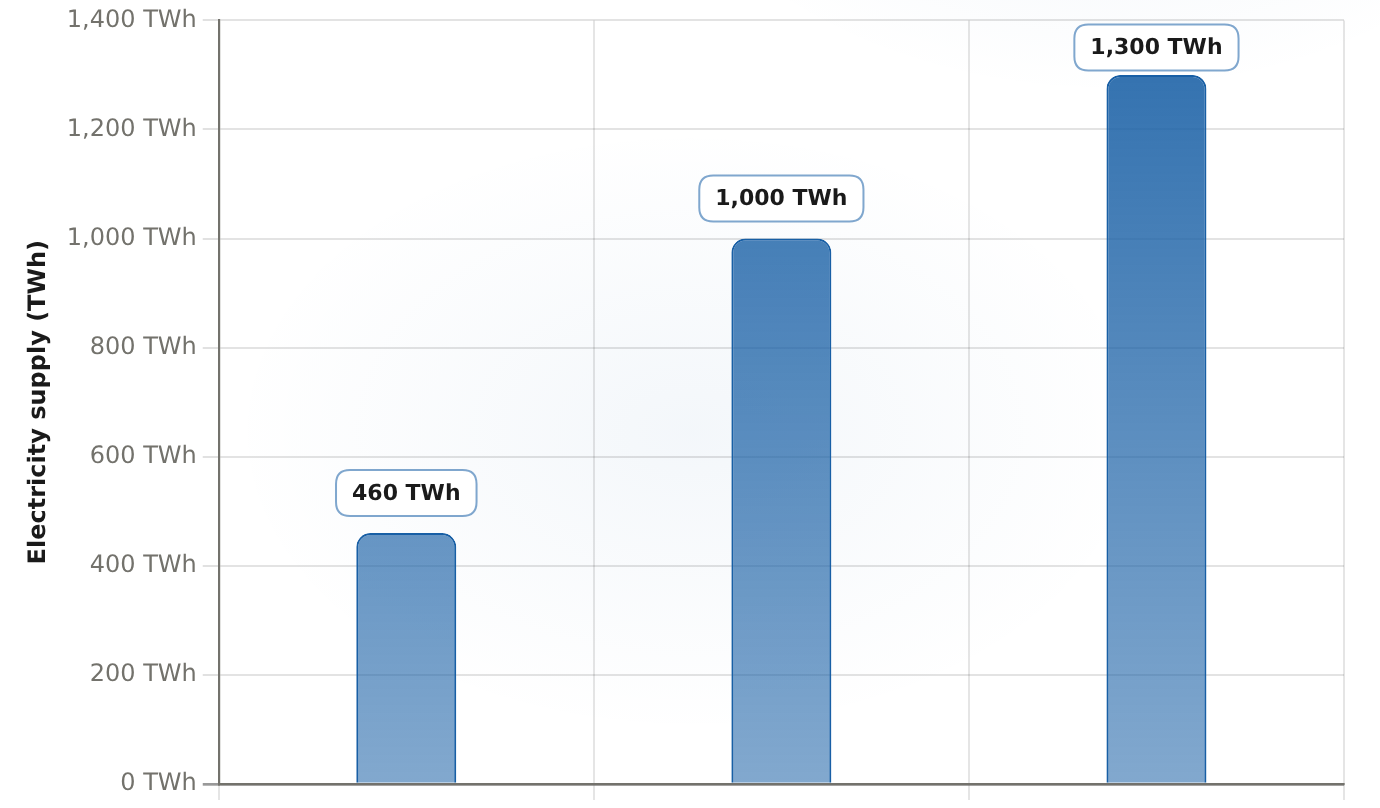
IEAの基準ケースによるデータセンターの電力供給量は、2024年時点の460TWhから、2030年には1,000TWh、2035年には1,300TWhへとほぼ3倍に増加する。
| 年 | データセンターの電力供給量(TWh) |
|---|---|
| 2024 | 460 |
| 2030 | 1000 |
| 2035 | 1300 |
需要曲線というのは、意見が分かれる場所ではありません。それよりも、その背後にある契約書の内容が重要です。
実際に負荷がかかる場所:ジョージア・パワーの規制された料金基準
アトランタでは、その需要はジョージア・パワーに届きます。ジョージア・パワーは、その都市圏をサービスするサザン・カンパニーの子会社です。そして、その需要を収益に変換するための手段としては、規制された料金体系があります。また、事業者が得られる収益は、規制当局が定めた一定の割合となります。ジョージア州公共事業委員会は、おおよそ…9,885MWの新世代の発電能力2027/28年から2030/31年までの期間においては、約3分の2が天然ガスであり、その他はボウエン、ワンスリー、マッキントッシュの施設における新しいコンビネーションチェーン式発電装置や、熱力発電の購買契約によるものです。残りの部分はバッテリーストレージや太陽光発電とストレージの利用で、その中にはNextEra Energy ResourcesやTenaskaとのPPAsも含まれています。建設費用は約165億ドルと推定されており、顧客が負担する費用は500億ドルから600億ドルに及び、これは数十年にわたるものです。
これが、需要を単なる統計データではなく、論文として扱うための要因です。データセンターの負荷は大きな負荷となり、それに応じた需要予測が行われます。PSCはその予測に基づいて容量を認定します。そして、その構築に必要な投資が料金ベースに組み込まれ、規制された株式収益によって165億ドルのガスやバッテリーが1株当たりの利益に変わります。しかし、ループ内には障害物があり、エネルギー投資家はそのことを無視してしまいます。承認時、PSCのスタッフは、認定された容量のほんの一部しか契約によって裏付けられていないと指摘しました。その多くは、将来の顧客との間の投機的な関係に基づくものです。
この構築が核心であり、予測精度のあるゲートはその唯一の故障点です。
エクイティシグナルは、サザン・コンチネンタル社の契約書です。
ここで、NeocloudとUtilityの間には、資産配分を決定するに足る違いがあります。QumulusAIは2.5GWの電力供給能力を公表していますが、Southern Companyは実際に契約済みの11GWの電力供給能力を提供しています。2026年第1四半期には、Southern Companyの各事業部門のデータセンターの電力使用量は前年比で42%増加し、小売電気料金も2.3%上昇しました。CFOのデイビッド・ポロックによると、これは近年で最も強い第1四半期の成長率です。契約中の11GWに相当する28件の大負荷プロジェクトさらに、6GWの発電設備が契約に基づいて運用されており、75GWの「将来の計画」もある。サザン・ガイド社の電力販売量は増加すると予想される。2029年まで、年間8%800億ドル以上の5年間の設備投資計画を立てており、2月には265億ドルのエネルギー省向け融資を受けました。この融資は、約5GWの新規ガス発電設備、6GWの原子力発電設備の更新やライセンス更新、そして1300マイル以上の送電線の建設に使用される予定です。これが、負荷予測と注文書との違いです。
構造的な類似点に注意してください。「視線」と「将来のパイプライン」は同じマーケティング用語です。サザンはどちらも利用しています——75GWの将来の計画に対し、11GWが契約済みです。違いは、実施された契約や、その建設を認可した規制機関、そして利益を保証する資本構造です。提案されている増強事業のほぼ80%が…ジョージア・パワーとサザン・カンパニーが建設または所有している。またはサザン社の既存の施設から購入することもあります。PSCはさらに条件を厳しくし、ジョージア・パワーに対して、大負荷を扱う顧客を維持することを要求しました。より長期の契約条件、最低請求金額、財政的保証措置、および契約解除時の支払い金そうすれば、仮想処理がなくなった場合、そのコストは、それを引き起こしたデータセンターにかかることになり、住宅所有者にはかからない。
これらはもはや安くはありません。これこそが、エネルギー投資家がチェックすべき点です。2026年8月20日のAinvestのパネル分析によると、サザン社の株価は、デューク社の18.6倍、NextEra社の19.1倍に相当します。また、過去12ヶ月間の資本支出は約140億ドルで、自由現金流量は前年比で大幅に減少しています。AIパワーのプレミアムもすでに価格に反映されています。配当利回りが3%を超える状況では、その成長のプレミアムが逆転する可能性があります。このプレミアムは、契約が継続し、PSCが健全な状態であり、数十年にわたる投資が家庭向けではなくデータセンター向けになれば維持されるでしょう。
その株価はすでに決定されており、契約を実行する必要があります。
実際にエネルギー投資家が所有しているものとは
このフレームワークやAIパワー需要の貿易マップを読み込み、契約された負荷にどれだけ直接影響するかの順序に従って、4つの具体的なリスク要因に分類します。
- 規制された公共事業――まずサザン・カンパニーがそうである。これはジョージア・パワーの親会社であり、認可された建設プロジェクトの約5分の4を所有または建設する権利を持っています。また、11GWの契約を持っており、165億ドル規模の建設事業から規制された利益を得ています。デュークのような隣人企業も南西部地域と同じような負荷増加の状況を共有していますが、南部地域のような契約内容や、自社株主への建設プロジェクトの集中配分はありません。
- IPPと発電機認定されたポートフォリオの一部は第三者によるものです。NextEra Energy ResourcesやTenaskaがPPA契約の相手方として参加しているため、確実な受注がある独立した生産者も受益者となります。Vistraのような商人は、3分の2ガスを供給する事業がより多く行われる場合に利益を得ることができ、それに伴う天然ガス価格のリスクも負うことになります。
- ガスと貯蔵物の生成。建設の3分の2は、ガスとバッテリーストレージを組み合わせた発電システムです。このガス発電システムを所有する企業やストレージ事業者、そしてその供給チェーンが投資費用を負担します。問題点は、燃料価格の変動が発電コストに直接影響することです。
- グリッド。DOEの融資による1,300マイル以上の送電路、そして相互接続を待っている28件の大負荷プロジェクトが、実際の制約要因となっている。相互接続が遅れる場合、運営者はメーターの後方に移動し、ユーザーの側でガスとバッテリーを利用して発電を行う。これにより、より迅速な相互接続が可能になるが、その費用は料金体系外となる。このような現場での電力供給の拡大は…公共グリッドインフラが追いつけない状況AIが推進する需要の影響で、インターリービングキューも重要な注目点となっています。QumulusAIは、自分たちがどれほどのアクセスを得ることができるかを目指していると述べています。100MWのメーター後自然ガス.
クロス流れは、互いに打ち消し合うのではなく、方向性を決定するものです。需要の成長は実際に存在し、全体レベルで確認されています。サザン社の契約も結ばれています。ガスとストレージの組み合わせは、料金ベースの投資が多いです。そして、4つのブレイクポイントは、予測されるゴール、天然ガスの価格、料金に関する政治的な問題、そして相互接続の待ち時間です。エネルギー投資家は、建設プロジェクトについては建設的な意見を述べることができますが、実際にどの企業が契約されたメガワットを提供できるかについては冷静な視点を持つ必要があります。
どのようなことがこの仮説を無効にするのか
この主張――契約によって得られる電力を利用し、市販されているものを避けるというもの――は、特定の点でうまく機能しない。その点をエネルギー投資家が事前に明確にしておくべきだ。
- 投機的なパイプラインは実現されない。もし、需要の未認定部分がほとんど仮定的なものであった場合、承認された約9,885MWの設備投資は過剰な設備投資となります。その結果、消費者保護団体は、適切な対策を講じない限り、3.4十億ドルの料金上昇が必要であり、それは各家庭に毎月約20ドルに相当する費用となると述べています。これが、再び料金制度が再調整される原因であり、規制された株配当収益に圧力がかかる要因です。
- 新しいクラウドギガワットマーケティングは、決して成果を上げない。もしQumulusAIスタイルの2.5GWの「視線接続」が、連系電力のリスト上で適切に表示されないという状況が続くなら、新しく登録されたネオクラウドは、単なる資金調達の手段として扱われることになる。事業者側の主張は、認証を得るために用いられた負荷予測が、実際には虚構のワットに基づいているという点においてのみ損なわれるだけである。
- 規制やコストの逆転。レート制度のPSCによる処理、大負荷契約規則の実施、3分の2のガス供給量に対するガス価格の上昇、そして500億ドルから600億ドルに及ぶ費用の配分などが、このプロジェクトが適切な利益をもたらすか、それとも政治的な問題になるかを決定づける要因となる。
ウォッチリストは、これらの問題点を表しています。第一に、認証された発電能力の質です。PSCの再認証が迫る中で、契約に基づく少数の発電能力が多数に変わるかどうかです。第二に、各四半期における大規模な発電設備の追加や、電力会社による投資指標の変更です。2025年末時点で26件のプロジェクトが10GWで運用されているが、2026年第1四半期には28件で11GWになるという状況です。第三に、相互接続の進展やPSCの措置です。第四に、新しいクラウドサービスが正式なPPAに変わり、実際に使用される電力量が増えるかどうかです。今後は数十年単位での拡大が必要であり、2030/31年までに認証される発電能力、2029年までの売上成長率、2035年までのIEAの需要予測などがあります。つまり、これは四半期ごとの発表ではなく、何十年にも及ぶ時間軸で考えるべきものです。
静かな状態での通話の内容としては、3.75MWのコロケーションリースはエネルギーに関する話ではなく、2.5GWのライン・サイトも負荷予測とは言えない。どちらもグリッド投資家のモデルには含まれない。モデルに含まれるのは、11GWの大規模負荷契約、約9,885MWの認可されたジョージア州の建設事業、そしてサザン社の株主が支払う約165億ドルの設備投資である。予測精度という条件が重要な要素となる。プレスリリースが投資論文における最大の資産となっている場合、投資家は実際には投資していないのであり、単に講演を聞いているだけだ。契約されているウォット数に従えばよい。








コメント
まだコメントはありません