その書類はまだ引き出しの中にあります。それは保険会社からのもので、葬儀の翌週に送られてきました。そこには、夫が私に残したものが記載されています。900,000ドルが私の名義で残されています。先日の日曜日、息子がキッチンのテーブルに座って、家が欲しいと言いました。彼は150,000ドルを要求しました。
私は考えてみると言いました。実際、私は考えていました。その夜、私がしたことは、900,000ドルを6等分して、そのうちの1つを見つめることでした。150,000ドルは、彼が私に残した金額の6分の1です。私は、躊躇していることが悪い母親の行動かどうかを自問し続けました。2日間かけて、その問題は「私が彼を愛しているかどうか」ということではなく、「6分の1が私の生計として残されている」ということだと気づきました。算数をしてみましょう。実際に計算すると、その躊躇感は罪悪感ではなく、数学的なことになります。声明の中の数字
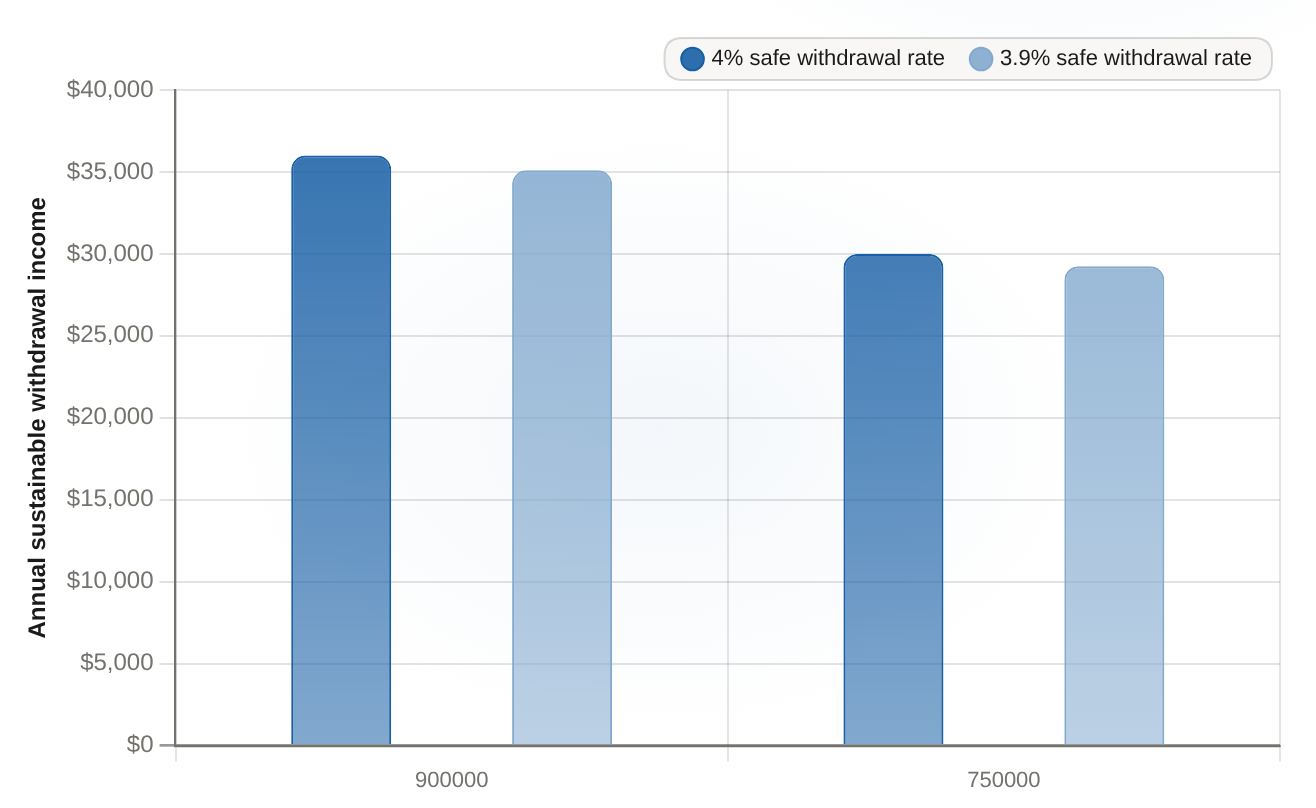
何十年にもわたって、退職金の運用ルールとして「4%ルール」があった。つまり、最初の年には残高の4%を引き出し、その後はインフレに合わせて調整するというものだ。そして、その資金は約30年間持続すると考えられている。90万ドルという金額に対しては、年間36,000ドル信頼できる収入です。つまり、この口座から得られるべき収入ということです。
モーニングスターの2026年の調査では、安全な上限が少し低く設定されています。安全な開始引き出し率:3.9%30年という期間を前提にしており、最終的には資金が残っている確率は90%です。社会保障や年金は考慮されていません。つまり、900,000ドルからは、年間約35,100ドルが得られることになります。
持続可能な年間引き出し収入90万ドルという元金の前に、15万ドルの寄付があれば、750万ドルになります。
150,000ドル(六分の一)を引き下げると、持続可能な引き出し収入は、4%の利率で年間6,000ドル、Morningstarの3.9%の利率では年間5,850ドルになります。
| プリンシパル | 4%の安全引き出し率(USD) | 3.9%の安全な引き出し率(米ドル) |
|---|
| 900000 | 36000 | 35100 |
|---|
| 750000 | 30000 | 29250 |
|---|
今、元金の6分の1を息子に渡せば、残りは750,000ドルになります。4%の規定に従えば、年収は30,000ドルになります。Morningstarの計算によれば、29,250ドルになります。しかし、どのように分割しても、退職後の間、毎年5,850ドルから6,000ドルかかることになります。つまり、150,000ドルというわけではなく、毎年私の帳簿に記録される小切手のようなものです。市場が何も変わらないままに、私の元金の6分の1が、私が生きるための収入から消えてしまいます。それを永続的なものにする年
私が眠れなかったのは、スプレッドシート上の数字ではなく、そのタイミングでした。計画を立てる人々は、これが何のために重要かを説明する言葉があります。それは「収益の順序によるリスク」です。年数の順序も、合計金額と同じくらい重要です。大きな負けが起こった場合…退職後最初の3年間は、ポートフォリオに永続的な損害を与える可能性があります。一方、27年から30年までの期間における同じような損失は、通常、回復可能です。私はまだ引き出しの始まりにあります。終わりではありません。早期に大量のお金を引き出すと、これからの年度における残高が少なくなります。そして、もし市場が今後弱くなったら——つまり、退職者が最も影響を受ける時期に——失われた収入が減少した基盤に対して相乗効果を生むことになります。お金は戻ってきません。良い年が来るまで、それは永遠に失われてしまいます。それが贈り物と切り捨てる違いです。切り捨てることは再び成長するが、これはそうではありません。
私が知らないことを正直に言うべきです。そうすれば、傷の大きさは変わるかもしれませんが、その傷を消すことはできません。3.9%という数字は、他の収入がないという前提です。もし生存手当や年金がある場合、私のポートフォリオの引き出しは少なくなり、生活水準への影響も小さくなります。そして、悪い年に支出を削減する意思があるなら、より積極的な引き出し計画が可能になり、全体の状況が緩和されます。これらは実際の制約です。信頼できる計画を立てる人なら、私にそれを大声で言わせるでしょう。
しかし、それらは永久的な部分には影響しません。6分の1は、複利が始まる前に、私の収入源から永遠に消えてしまいます。私の帳簿に残る唯一の問題は、その年間コストが、息子に与える選択肢なのか、それとも予定していた項目なのか、ということです。愛情からの要求は、予算に請求として現れることはほとんどありません。
まだチェックを送っていません。躊躇していることを「悪い母親」と呼ぶのをやめました。それは進歩です。今、私はキッチンテーブルに座って、二つの列を持っています。一つは15万ドル、彼の名前が書かれています。もう一つは年間6,000ドル、私の名前が書かれています。彼は大人です。私は彼を愛しています。彼のドアキーが、私が費やした年月に値するかどうかは、まだ決めていません。








コメント
まだコメントはありません