
10年物および30年物のトレジョーリー金利が2007年以来の最高値に達:株式市場のリスクを注意すべき点
10年物および30年物の米国債利回りは、2007年以来見られない高水準に達しました。9月15日には、10年物の利回りが一時的に5.041%に達し、これは2007年7月以来の最高値でした。30年物の利回りも5.401%に達し、これは2007年6月以来の最高値でした。
10年物や30年物のトレジョイアーズの利回りが高いということは、どういう意味でしょうか?
投資家にとっての中心的な問題は、長期資本の価格が上昇していることです。長期債券の利回りが高くなると、まず株式の価値が影響を受けます。それが続くと、企業の調達コストや利益予測、市場の流動性にも影響を与えます。
10年物のトレードール利回りは、今後数年間におけるインフレや成長、そして連邦準備銀行の政策に関する期待値を反映しています。30年物の利回りは、より長期的な問題です。つまり、投資家がアメリカ政府に30年間貸し付ける際に求めるリターンとは何かということです。
2007年の高値を上回る30年物の利回りから、投資家は長期的なインフレの不確実性、財政赤字、そして将来の国債発行によるリスクに対して、より高い報酬を求めていることがわかります。石油価格の影響も、インフレ懸念を増大させています。同時に、主要なテクノロジー企業は、データセンターやコンピューティング能力、AI投資のための長期債務を発行しています。
政府や大規模な技術企業は、長期の貯蓄資金を同じプールから得ています。それは、年金基金、保険会社、準備金管理機関、そしてグローバルアセットマネージャーなどです。長期債券の供給が需要よりも速く増加すると、債券価格は下がり、利回りは上昇します。
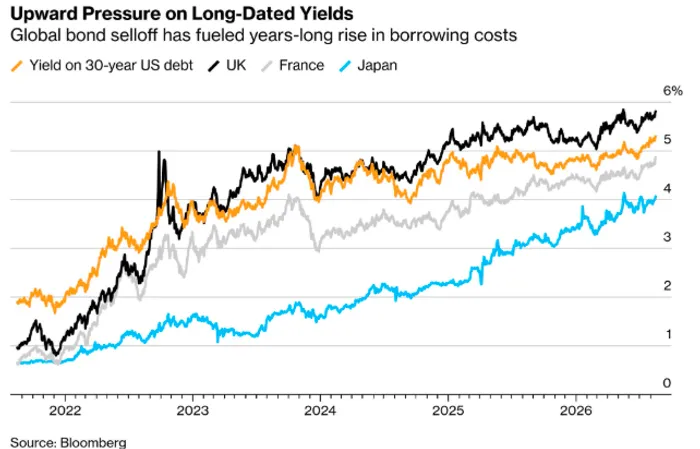
なぜ世界の債券市場が圧力を受けているのでしょうか?
これはアメリカの財務省だけの問題ではありません。日本、英国、ドイツなどの主要市場でも長期金利が上昇しています。国際決済銀行は、長期金利の上昇が財政的圧力や高い期間補助金によるものであると指摘しています。一方、投資家たちはより優良な借り手に目を向けるようになっています。
世界の債市場の弱さにより、国債以外の金融コストも上昇しています。米国の国債は、新興市場における企業債、住宅ローン、商業用不動産の融資、ドル借入金の基準となっています。したがって、国債の利回りが持続的に上昇すると、債券ポートフォリオだけでなく、他の金融商品にも影響が及びます。
リスク1:高額な株式は評価圧力に直面する
より高い長期利率は、将来の利益の現在価値を低下させます。長期利率が低かった時期には、今後何年もかけて多くの現金流を生み出すと期待される企業に対して、投資家は高い評価を支払う意欲がありました。5%近い長期国債の利回りは、この比較を変えてしまいます。
最も影響を受けやすい企業は、4つの特徴を持っていることが多い。すなわち、高い評価額、限られた現金流、将来に向けた大きな利益の期待、そして継続的な外部資金の必要があることだ。高価格のソフトウェア企業、損失を出すバイオテクノロジー企業、そして遠い将来の収益を見込んだAI関連企業は、長期的な収益率が高くなるとより敏感になる。
しかし、すべてのテクノロジー企業が同じリスクに直面するわけではありません。安定したキャッシュフローと長期の負債期間を持つ大規模企業は、短期間でより高い利率を受け入れることができます。
リスク2:再融資にかかるコストが、将来の収益を低下させる可能性があります。
より高い収益率があっても、すべての企業の負債費用が即座に上昇するわけではありません。多くの大企業は、借入コストが低かった時に発行された固定金利、長期満期の負債を持っているのです。
負債が満期に達すると、圧力が生じます。より高い利率で負債を再融資する企業は、利息支払いのためにより多くの現金を必要とします。その結果、株式買い戻しや買収、資本投資、配当といった目的に使える現金が減少してしまいます。
投資家は、負債の満期日のスケジュール、固定金利負債の割合、そして利息対資産比率を確認するべきです。商業用不動産、REIT、公共事業会社、小型株企業、そして高レバレッジをかけた消費関連企業は、外部からの資金調達がその事業モデルにおいて重要な役割を果たすため、よりリスクが高いことが多いです。
リスク3:信用スプレッドの拡大は、より深刻な問題を示している。
より高い財政券の利回りは、市場のストレスが始まったということに過ぎません。より深刻な警告信号は、企業の信用スプレッドが広がる時になります。
もし、30年物のトレジャリー利回りが高いままであり、投資級および高利回りクレジットのスプレッドが安定している場合、市場は主に評価の調整に関わることになります。一方、テクノロジー投資級のスプレッド、高利回りのスプレッド、そしてCCC格付けの債券のスプレッドが同時に広がると、投資家は企業のデフォルトや再融資リスクに対してより多くの報酬を求めるようになります。
そうなると、問題が変わります。市場はもはや、ある企業がどのような倍数を得るべきかを尋ねているのではなく、その企業が引き続き借入できるか、そしてどの程度のコストで借入できるかを問いかけているのです。
リスク4:株式と債券が同時に下落する可能性がある
長期政府債券は、株価が下落する際に投資ポートフォリオを守ってくれることが多い。このパターンは、成長が鈍化したり、インフレ率が低下した場合に最も効果的である。
現在の債券市場の圧力は、インフレーションの懸念、財政供給の問題、そして高い期間利回りによるものです。これらの要因により、株式や長期債券の価格が同時に下がることがあります。債券は依然として収入源となりますが、株式市場が下落した場合の保護効果は、投資家が期待するほどではないかもしれません。
投資家が注意すべき3つの指標
30年物のトレードレートとオークションにおける需要。高いトレードレートが、入札率が低かったり、オークション価格が低かったりする場合、長期投資家がさらに高い報酬を求めていることがわかります。
テクノロジー投資級スプレッド、高利回りスプレッド、CCCスプレッドです。これらの指標は、国債市場のストレスが企業の融資に影響を与えているかどうかを示しています。
石油価格、長期的なインフレ予想、そして業績の修正。利回りの上昇、石油価格の高騰、そして業績見通しの低下は、株式市場にとって最も厳しい状況を生み出します。

シー・ティアホオは、現在、ファイナンシャルコンテンツエディターとして働いており、特にフィンテックや市場分析の分野に力を入れています。以前は、数年間にわたりフルタイムの外国為替トレーダーとして働き、世界の通貨取引やリスク管理の分野で専門性を発揮しました。彼は金融分析の修士号を持っています。






