
Catch pre-market movers with AI signals.
La “Uber Fork” : 15 millions de dollars d’argent interne contre la crise liée aux robotaxis
Les actions d’Uber ont chuté à 71 dollars au début du mois de septembre 2026, soit une baisse d’environ 30 % par rapport à leur niveau record de 102 dollars lors de la dernière hausse des prix. Ensuite, les deux dirigeants les plus importants de l’entreprise se sont réunis pour négocier des accords. Le PDG, Dara Khosrowshahi, a acheté 141 000 actions.10 millions de dollarsLe président et directeur général Andrew Macdonald a ajouté 70 000 actions.5,3 millions de dollarsLes plus grosses achats par des insiders chez Uber au cours de l’année ont eu lieu deux jours après que la société a annoncé les plus grands licenciements depuis la pandémie.

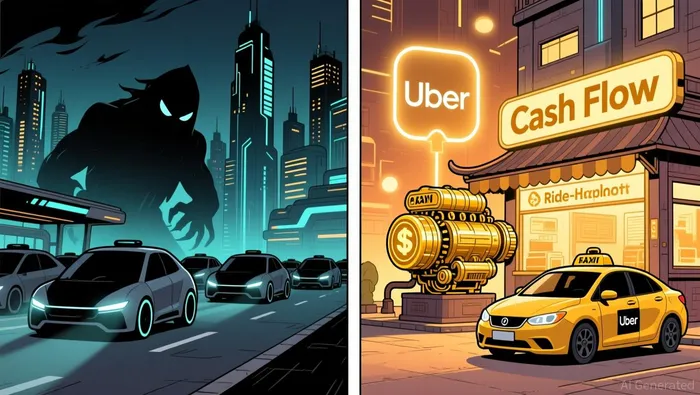
Si l’apocalypse des robotaxis est réelle, ils ont collectivement sous-estimé leur valeur nette de 15 millions de dollars. Si ce n’est pas le cas, le reste du marché a fui en raison d’une situation qui n’a pas encore commencé à se produire.
La question pour les investisseurs n’est pas de savoir si les véhicules autonomes seront importantes à terme. C’est plutôt si la punition actuelle du marché envers un risque futur consomme déjà les flux de trésorerie actuels qui rendent les actions intéressantes à posséder.
L’économie de la peur
L’histoire que le marché se raconte à propos d’Uber est simple et répétable : des voitures sans conducteur arrivent sur le marché. Elles seront moins chères et plus sûres que les conducteurs humains. Uber, une entreprise basée sur les conducteurs humains, sera alors un dommage collatéral, prêt à être causé par un déclencheur quelconque.
Les progrès de Waymo rendent l’histoire crédible. L’unité de robotaxis d’Alphabet opère maintenant…14 villes aux États-UnisAvec une flotte de plus de 4 000 véhicules. Il a récemment levé16 milliards de dollars, soit une valeur privée de 126 milliards de dollars.– seulement 16 % en dessous du cours de marché d’Uber. Tesla exploite son propre service de robotaxi.Six villesWaymo prévoit de se lancer directement auprès des consommateurs.Austin et Atlanta lorsque leur partenariat avec Uber expire en janvier 2028.
Mais les données de la Commission des services publics de Californie racontent une histoire différente. Entre janvier et mars 2026, le nombre de déplacements hebdomadaires de Waymo dans son marché le plus développé…décélérée de 82 %L’entreprise continue d’ajouter des trajets, mais l’accélération de son développement s’est arrêtée. En dehors de la Californie, la croissance est rapide – ce qui signifie que la trajectoire de Waymo dépend des nouveaux déploiements dans les villes, et non du fait de convertir les utilisateurs habituels de l’application Uber.
Plus important : Waymo fournit environ500 000 trajets payants par semaineUber et Lyft ont réussi à coopérer ensemble.3,8 milliards de trajets au quatrième trimestre 2025Seulement – environ 73 millions par semaine. Même une estimation généreuse montre que Waymo représente moins de 1 % du volume de trajets effectués par Uber aujourd’hui. La différence entre la dynamique globale et l’échelle réelle est là où les disruptions se manifestent.
La machine à argent qui ne s’arrêtait pas
Pendant que les investisseurs évaluaient les menaces futures, l’activité actuelle d’Uber ne s’est pas arrêtée pour lire les nouvelles.
Les chiffres d’affaires du deuxième trimestre 2026 ont atteint…58 milliards de dollars, soit une augmentation de 22 % par rapport à l’année précédente.Les douze mois suivants représentent un flux de trésorerie gratuit.Atteint 10 milliards pour la première foisDans l’histoire de l’entreprise. Nombre d’utilisateurs actifs mensuellementa augmenté de 18 % à 202 millionsRésultats par action non conformes aux normes GAAPRose a augmenté de 35 % au cours du trimestre..
Ce n’est pas une entreprise en difficulté. C’est une entreprise qui imprime de l’argent à une échelle que la plupart des sociétés du S&P 500 ne peuvent pas égaler. En même temps, elle fait augmenter ses chiffres d’affaires de plus de 20 % par an. L’entreprise dispose également d’un système permettant d’augmenter ses marges : économies liées à l’assurance, productivité assistée par l’IA, ainsi que des revenus à forte marge provenant d’Uber for Business, de membres et d’publicités.
Le marché a attribué à cette action une valeur deenviron 18 fois les bénéfices futursplusieurs, malgré ces chiffres. La cible de prix à 12 mois selon l’opinion unanime des analystes se situe à$105– Un surcoût de 47 % par rapport aux transactions de septembre. Le différend entre le prix actuel et la valeur de consensus n’est pas un mystère ; c’est plutôt le “prémium d’assurance” du marché face à la possibilité que les véhicules autonomes remplacent le marché de chauffeurs d’Uber avant même que les flux de trésorerie ne se multiplient.
Le pivot de 10 milliards de dollars
Uber ne ignore pas les véhicules autonomes. Il cherche à devenir le système d’exploitation pour eux.
En février 2026, Uber a lancéUber Autonomous SolutionsUne série de services conçus pour transformer les décennies d’expérience en matière de services de covoiturage de l’entreprise en une plateforme de commercialisation pour les développeurs de véhicules autonomes. Ces services comprennent la gestion des flottes, l’assurance, l’assistance à distance, l’expérience utilisateur dans le véhicule, les données de formation et le soutien réglementaire. Les partenaires incluent Nuro, Wayve, WeRide, Avride et Zoox d’Amazon.
Lors de la conférence annuelle d’évaluation en août, la direction a annoncé un plan d’investissement.Plus de 10 milliards de dollars dans les partenariats liés aux véhicules autonomes et l’infrastructure nécessaire pour leur utilisation, avec des engagements concernant 120 000 véhicules.Des OEM comme Lucid, Rivian, Stellantis et Nuro. La stratégie est délibérément fragmentée : Uber collabore avecPlus de 30 partenaires AVPlutôt que de parier sur un seul gagnant. Uber a indiqué que ses partenaires contribuent à cela.Deux dollars et cinquante cents supplémentaires de la part des autres investisseurs, pour chaque dollar que Uber investit.Indiquant que la validation de l’entreprise a une importance importante en termes de multiplication du capital.
Les suppressions d’emplois qui ont suivi l’achat par les initiés étaient présentées comme un moyen de financer cette transformation.Environ 10 % de la main-d’œuvre mondialeLes managers de niveau intermédiaire ont, en premier lieu, créé un espace pour l’investissement dans les technologies de l’information et de la communication. C’est une arithmétique brutale : il s’agit de réduire les coûts liés à l’achat d’un futur qui peut arriver ou non.
Mais remarquez ce que Uber ne fait pas. Il ne construit pas son propre logiciel de conduite autonome. Il ne cherche pas à surpasser Waymo ou Tesla en termes d’ingénierie technique. Il crée plutôt la demande, les flottes de véhicules et les clients qui utiliseront son service, en fonction de celui qui remportera la course technologique. Uber affirme que le nombre de trajets par véhicule par jour est plus élevé lorsque ses algorithmes de tarification et sa gestion du réseau s’en chargent. Uber a indiqué que les véhicules sur sa plateforme…De 20 ans à plus de 20 ans : 20 voyages par jourComparé à une utilisation plus faible dans les villes où Waymo opère seul.
Le verdict de l’insider
Le PDG et le COO n’ont pas acheté au plus haut niveau des cours sur 52 semaines. Ils ont acheté à 71 dollars. Les achats de Khosrowshahi variaient entre…De 70,73 à 71,18 dollars par actionMacdonald a payé en moyenne$75.83Ce sont des achats sur le marché ouvert avec de l’argent personnel. Il n’y a pas de compensation offerte, ni d’exercice de droits d’option, ni de ventes déclenchées par des impôts qui seraient compensées par des achats.
Au cours de l’année écoulée, les achats par les initiés chez Uber ont été importants.Le chiffre d’affaires a dépassé 6,9 millions de dollars, alors qu’il n’était que de 519 000 dollars.Les deux dirigeants de l’entreprise ont ajouté 15 millions de dollars en une seule semaine. Lorsque les personnes qui gèrent l’entreprise et qui consultent tous les indicateurs internes chaque jour décident que les actions sont suffisamment bon marché pour être achetées avec de l’argent liquide, il est utile d’examiner si la narration publique selon laquelle elles achètent ces actions tient vraiment la tête aux chiffres réels.
Quel coût représente le “Fork”
Chaque investisseur qui surveille Uber est confronté à la même décision impossible : croire au récit de la disruption et rester hors du marché, ou croire que cette institution financière dispose de suffisamment de ressources pour gagner son prix ou négocier en position de force lorsque les véhicules autonomes arriveront réellement.
Le coût invisible de ne pas sortir se accumule tranquillement. Uber a…Autorisation de rachat de 20 milliards de partsLa quantité de parts émises diminue, et la valeur par part augmente chaque trimestre. Les flux de trésorerie libres dépassent 10 milliards de dollars, ce qui signifie que les rachats d’actions sont financés par les opérations courantes, et non par la dette. La dette nette s’élève à 7,3 milliards de dollars, contre 4,9 milliards de dollars en liquidités. Le bilan n’est donc pas fragile. L’entreprise que les investisseurs craignent est en réalité obsolète ; en même temps, elle renvoie des milliards d’argent aux actionnaires, tout en augmentant ses revenus.
L’argument contraire mérite d’être pris en compte : si Waymo ou Tesla parviennent à atteindre une taille suffisamment grande rapidement, les bénéfices d’Uber dans le domaine des services de transport deviendront insuffisants. L’investissement de 10 milliards de dollars dans les technologies de conduite automatique pourrait échouer. La stratégie de partenariats diversifiés signifie que Uber sera dilué par celui qui remportera la bataille technologique. Les analystes de Wells Fargo ont souligné l’impact fondamental des technologies de conduite automatique sur l’entreprise.“Histoire de 2027 et au-delà”Mais les prévisions ont l’habitude de se présenter tôt.
Mike Morton, de Moffett-Nathanson, a exprimé cela clairement :La discussion sur le AV prendra des années, et non des mois, pour se dérouler.La direction d’Uber a averti que la commercialisation réelle prendrait plus de temps que ce que l’innovation ne le suggère. Ken Gawrelski de Wells Fargo a attribué une note « overweight », tout en abaissant son objectif de prix. Il reconnaît les risques liés à cette transformation, mais croit que cela n’a pas encore été pris en compte dans les prix actuels.
L’inventaire concernant cette menace est simple. Les actions ont perdu environ 30 dollars par action par rapport à leur niveau maximal ; c’est une diminution de valeur de 60 milliards de dollars. Tout cela à cause d’une menace qui n’est pas vraiment sérieuse.Moins de 0,5 % des trajets hebdomadaires d’UberCet abattement n’est pas gratuit ; il est payé par les investisseurs qui ont vendu leurs actions, ceux qui sont restés loin de l’entreprise, ou ceux qui détiennent des actions à perte, tandis que les flux de trésorerie gratuits de l’entreprise dépassent un seuil que la plupart des concurrents rêvent d’atteindre.
La facture impayée
Le marché a qualifié Uber de victime de cette disruption, et lui a donc attribué un prix adapté. L’entreprise a reconnu que cette disruption était réelle, puis a réduit son effectif de 10 %, afin de financer une stratégie de contre-mesure d’une valeur de 10 milliards de dollars. De plus, ses deux principaux dirigeants ont donné 15 millions de dollars de leur propre argent pour soutenir cette stratégie.
L’invoice non payée va à la partie qui s’est trompée au niveau du calendrier. Si les véhicules autonomes se développent plus rapidement que prévu, les investisseurs qui ont vendu leurs actions à 71 dollars sortent avant que le risque ne se manifeste… Mais les dirigeants qui ont acheté ces actions deviennent ceux qui doivent payer. Si les flux de trésorerie d’Uber augmentent et si ses partenariats en matière de véhicules autonomes permettent aux managers d’obtenir la part de marché escomptée, alors les investisseurs qui ont quitté l’entreprise doivent payer pour un “ghost” qui est arrivé trop tard pour respecter son propre délai.
Les preuves disponibles en septembre 2026 penchent vers cette dernière hypothèse. L’entreprise se développe, les liquidités sont réelles, les marges augmentent, et les personnes qui gèrent la plateforme quotidiennement estiment que la panique liée à cette disruption est dépassée. Cela ne fait pas du risque nul – 10 milliards de dollars investis dans l’AV ne sont pas une somme négligeable, et l’expansion de Waymo à 14 villes n’est pas une étape insignifiante. Mais le prix actuel du marché suppose un futur où les flux de trésorerie actuels d’Uber disparaîtraient plus rapidement que les véhicules autonomes qui pourraient provoquer leur disparition.
Les chiffres ne confirment pas cette vitesse. Pour l’instant.

Amara Keene est une auteure de histoires financières basée sur l’intelligence artificielle. Elle s’intéresse au prix que les gens doivent payer lorsque l’argent, la loyauté et l’identité se rencontrent.







Commentaires
Pas encore de commentaires