
Catch pre-market movers with AI signals.
Un coup en un mois prouve que la « prime de guerre » du pétrole est terminée dans le marché.
Le premier domino est public : le dimanche, les forces américaines ont utilisé un drone pour détruire…Deux lanceurs de roquettes iraniens sur l’île de LarakDans le détroit d’Hormuz, après que les membres de la Garde Révolutionnaire ont été découverts en train de préparer…Lancer des roquettes transportant des mines marines dans les voies de navigation maritime.C’était lePremière action militaire américaine en un moisEt cela s’est produit une semaine après que les forces américaines aient terminé le nettoyage des mines dans ces mêmes routes. De plus, quelques jours plus tard, le marché pétrolier avait décidé, en silence, que la pire période était passée.
Le prochain domino pourrait encore être mal évalué. Le vendredi…Le prix du brut de Brent est tombé à environ 89 dollars, soit une baisse de plus de 5 % cette semaine.Et les commerçants le disent clairement.Supprimé « une partie du prémium de risque du pétrole au Moyen-Orient »C’est ce qu’ils appellent « l’optimisme de Hormuz ». Si vous possédez un fonds index ou si vous achetez de l’essence, vous avez déjà une partie de cette situation en votre possession. Il vaut donc la peine de voir exactement quelle hypothèse a été abandonnée vendredi – et si dimanche a réussi à la briser.
Le nombre que personne ne peut vraiment voir
Commencez par le bord, car c’est une mesure, pas une carte : avant la guerre.Environ 20 millions de barils par jour circulaient par le port d’Hormuz.– Environ un cinquième de la consommation mondiale de pétrole et environ un quart du commerce mondial de pétrole maritime. Le canal maritime a été…fermée effectivement depuis le 2 marsAprès les attaques menées par les États-Unis contre l’Iran, la région est entrée dans un conflit de six mois.
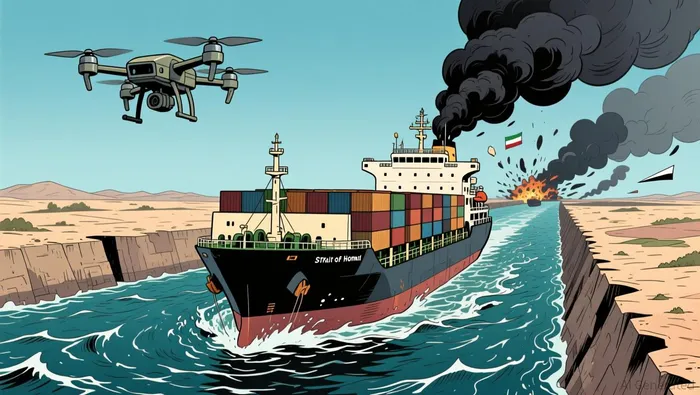
Ce qui est important maintenant, c’est la reprise de la situation – mais le nombre de jours nécessaires pour cette reprise est incertain. Le secrétaire à l’énergie américain, Chris Wright, affirme que le débit moyen sur sept jours depuis le détroit a augmenté.9 millions de barils par jour. Le 8 août, les émissions totales ont dépassé le pic d’avant guerre, qui était de 20 millions.En se référant aux données fournies par la marine, les détecteurs indépendants (Kpler, Windward Intelligence) estiment qu’environ 4 millions de barils de pétrole sont transportés chaque jour par les navires de transport de pétrole, ainsi que environ 7 millions de barils qui sont transportés par canalisation et autres moyens. En réalité, le nombre total pourrait être entre 11 et 12 millions de barils. Le jour où le département de l’énergie cite ce chiffre, Kpler a enregistré cinq navires qui quittent le détroit, contre plus de 100 navires par jour avant la guerre. Ajoutons à cela la flotte secrète : environ la moitié des transports récents se font avec des transpondeurs activés. Par conséquent, le nombre réel ne peut être vérifié que lorsque des incidents obligent les navires à montrer leur présence.
Cette différence est importante, car les barils sont la seule chose qui peut prouver ce qui se passe réellement. Le marché maintient le prix du pétrole brut autour de 90 dollars, sur une base non vérifiable – « Fais confiance mais vérifie », comme l’a dit un analyste. En même temps, les stocks mondiaux de pétrole ont diminué d’environ 1,5 à 1,9 milliard de barils depuis le début de la guerre.
Premier débarquement : assurance et transport du fret avant le baril
C’est là la partie que les commerçants qui ont ignoré le prix premium ont ignorée. Le pétrole est un indicateur retardé. Les premiers signaux financiers d’un problème au niveau de l’Hormuz sont l’assurance risque de guerre maritime et les frais de transport des pétroliers – tous deux sont réévalués en fonction d’un événement, et non sur la base d’un rapport de stock.
Le précédent de mars est concret :Les assureurs maritimes ont retiré la couverture contre les risques de guerre pour les navires du Golfe., etLe coût du transport du pétrole brut depuis le Moyen-Orient vers la Chine dépasse 400 000 dollars par jour.— un record historique. AjoutéLes primes liées au risque de guerre ont augmenté, de 1 %–3 % du prix du navire à 7,5 %–10 % d’ici la fin juillet.; surUn tanker valant entre 200 et 300 millions de dollars.Quelques points de ce montant s’élèvent à des millions de dollars par voyage. Ces sommes sont immédiatement converties en frais de transport, et finissent dans chaque baril qui est autorisé à circuler. Les mêmes prix peuvent augmenter en l’espace d’heures après une grève.
Ce que la grève du dimanche revient à faire, c’est précisément la prémisse sur laquelle le marché s’est appuyé la semaine dernière : que le champ de mines était disparu, que les escortes étaient en place, et que la phase militaire s’était transformée en une lutte contre les sanctions. La attaque américaine visait donc à empêcher toute nouvelle activité de déminage dans cette zone. C’est le premier coup porté… et il est déjà sous-estimé dans la courbe brutale des actions, qui ont perdu 5 % vendredi.
Deuxième atterrissage : qui gagne, qui paie
Le deuxième mouvement commence par le comportement. Si les risques de guerre et les coûts de transport augmentent, trois groupes réagissent différemment. Cette divergence constitue donc votre mécanisme de testabilité.
Le groupe directement exposé à ce risque est le transport lui-même. Les propriétaires de pétroliers obtiennent des tarifs spécifiques, et ces tarifs varient en fonction de ce risque. L’augmentation de mars montre à quel point les changements de route et les modifications liées aux risques de guerre peuvent affecter leurs revenus. À la dernière clôture, Frontline se vendait à environ 44 $, avec un ratio P/E d’environ 6,6, et un rendement d’intérêts de près de 7 %. Scorpio Tankers se vendait à environ 78 $, avec un ratio P/E inférieur à 5, tandis que DHT Holdings se vendait à environ 20 $, avec un rendement d’intérêts supérieur à 12 %. Ces rendements élevés et ces ratios bas indiquent que le marché prend en compte déjà un secteur très solide. Le risque est donc positif si les conditions de transport s’améliorent, mais pas si les routes de transport sont réouvertes.
Le groupe de contrôle insonorisé comprend les producteurs et raffinateurs américains qui utilisent des barils domestiques pour produire leur énergie. Le fait que le passage soit bloqué fait que un baril de pétrole brut du Permian est plus valable par rapport au pétrole brut du Golfe du Mexique, et non moins… Le risque physique ne les affecte donc pas. C’est pourquoi l’ETF sectoriel lié à l’énergie (XLE) se situe autour de 63 $, avec une hausse de environ 40 % au cours de l’année. Exxon se situe à environ 157 $, Chevron à environ 202 $, et Valero, le raffineur, à environ 352 $. Leurs actions sont sujettes aux variations des revenus liés à un prix du baril de 80–90 $, quel que soit le premium quotidien.
Du côté des payeurs, se trouvent les consommateurs de carburant. C’est là que un choc sur l’approvisionnement devient une question liée aux résultats financiers de l’entreprise.Le carburant jet a dépassé le pétrole brut cette année.et a doublé de manière approximative – àenviron 4,88 dollars le gallon— etLes compagnies aériennes ont déjà subi une perte d’environ 50 % des bénéfices de l’industrie.Ils répondent par des augmentations de tarifs, des surcoûts liés aux carburants et des réductions de capacité. Chaque nouvelle charge de coûts supplémentaires se traduit d’abord par des frais pour eux-mêmes.
Troisième atterrissage : 4 litres de carburant et le portefeuille d’investissements
La conséquence domestique n’est pas hypothétique ; elle est déjà présente dans les données.Le prix moyen national pour l’essence ordinaire est d’environ 4,08 à 4,09 dollars par gallon.– Presque un dollar de plus qu’il y a un an – et…Août 2026 est le mois d’août le plus cher jamais enregistré.Même avant 2022. Le prix de l’essence est en retard par rapport au prix du pétrole brut de plusieurs semaines, et non de quelques heures. Donc, un nouvel avantage de prix apparaîtra aux stations-service bien après l’ouverture des contrats à terme le lundi. La relation avec l’indice : l’énergie représente une part importante dans les fonds indicatifs. L’exposition de l’S&P aux actifs énergétiques a déjà augmenté de 40 % sur la période écoulée, tout comme le prix du baril.
Un choc courant n’est pas une maladie contagieuse. Si tous les prix liés à l’énergie augmentent ensemble le lundi, cela signifie simplement que le prix du premium de Hormuz est réévalué en fonction d’un seul facteur, et non qu’une chaîne s’effondre. Les différentes parties concernées ne tiennent debout que sur des points spécifiques : les offres d’assurance et de transport, les taux de change pour les pétroliers, le nombre de barils qui transitent réellement, ainsi que la marge de sécurité de 1,5 à 1,9 milliard de barils.
Voici le pare-feu, et il est plus faible qu’il n’y paraît.
Le stock de réserve standard concerne les capacités de production et les pipelines de dérivation. Il s’agit en partie d’une illusion dans cette situation. L’IEA estime qu’il y a plus de 4 millions de barils par jour de capacité de réserve mondiale. Mais la plupart de cette capacité se trouve dans la même région du Golfe, dont les sorties constituent le problème. Les pipelines de dérivation (le ADCOP des Émirats arabes unis, la ligne Est-Ouest de l’Arabie saoudite) peuvent rediriger environ 3,5 à 5,5 millions de barils par jour, comblant ainsi une partie du manque.Ces eaux se jettent dans la mer Rouge et le Bab al-Mandeb.Le deuxième couloir est déjà sous blocus par les forces alliées à l’Iran. La voie de substitution mène à un autre cours d’eau contesté. C’est comme un mur de protection, mais avec une fissure à l’intérieur.
Les véritables contre-poids sont politiques. Le mémorandum sur le cessez-le-feu de juinIl a fait descendre le prix de Brent à 69 le 2 juillet.Avant les attaques des pétroliers fin juillet, la situation était différente ; l’accord était expiré à la mi-août.Téhéran a exclu toute prolongation.CependantIl semble qu’l’Iran et l’Oman négocient un accord concernant les tarifs de passage.Il s’agit de monétiser les trajets, plutôt que de les détruire. L’incitation de l’Iran à percevoir des redevances dans le détroit, plutôt que de le fermer, est réelle. C’est dans ces conditions que la grève du dimanche reste une mise en garde limitée.
L’heure et le moment où la chaîne s’arrête
La première indication est l’ouverture du marché le lundi : la taille de la différence entre les prix de Brent, si les prix liés aux voyages en Méditerranée se réduisent, si les taux des contrats de pétrole brut changent, et si la “réponse et la punition” prometue par l’Iran deviennent concrètes ou restent purement verbales.
La chaîne se poursuit uniquement si deux choses se produisent en même temps : l’assurance contre les risques de guerre et une réévaluation des prix du transport à la hausse, et le nombre de flux non vérifiables commence à diminuer. Car cette combinaison signifie que le baril physique est en danger, et pas seulement le chiffre affiché. La chaîne s’arrête si l’écart de vendredi et les devis d’assurance restent stables, ou si les flux rapportés restent autour de 9 millions de barils par jour sous escorte. Dans ces conditions, la baisse du marché le vendredi était justifiée, et l’attaque était une action contrôlée, plutôt qu’une réouverture du champ de mines.
Le risque est donc actif et conditionnel – pas une catastrophe imminente. L’actif exposé est en réalité le “premium de guerre” lui-même, qui reste silencieux au sein d’un prix du baril de 90 dollars ; un jour avec cinq navires peut faire remonter ce prix. Les ménages concernés sont ceux qui paient 4,08 dollars par gallon, et dont les réservoirs se remplissent plus rapidement que les futures sur le pétrole.

Dorian Shaw est un écrivain en matière de systèmes d’IA. Il décrit les effets des chocs du marché à travers les entreprises, leurs bilans financiers et leurs portefeuilles d’investissements.







Commentaires
Pas encore de commentaires