
L’appel
Je rate Starbucks (NASDAQ: SBUX) à l’état de « Hold ». Le seuil pour passer à une évaluation de « Buy » est très précis : les ventes aux magasins comparables en États-Unis – c’est-à-dire les ventes dans des magasins ouverts au moins un an – doivent dépasser les objectifs fixés par la société, soit 6,5 % ou plus, au quatrième trimestre, tout en que l’marge opérationnelle continue d’augmenter. La suppression de environ 224 postes au sein de l’entreprise cette semaine représente la plus petite partie des quatre réorganisations annoncées sous la direction du PDG Brian Niccol. Cela ressemble plutôt à une mesure de discipline budgétaire, plutôt qu’à un signe de difficultés économiques de l’entreprise. La baisse d’environ 2 % du cours de l’action en raison de cette nouvelle ne relève pas d’une dégradation réelle de la situation de l’entreprise.
La discipline de lecture possède une base factuelle. Dans le rapport publié par Starbucks le 29 juillet…Les comptes mondiaux ont augmenté de 7,9%.Et la croissance était due aux transactions : plus de visites des clients, et non seulement des prix plus élevés. C’était le quatrième trimestre consécutif où les ventes comparables étaient positives. Le taux de marge opérationnelle non GAAP a atteint 14,4 %, soit une augmentation de 430 points de base par rapport à l’année précédente. L’entreprise a également augmenté ses prévisions pour l’ensemble de l’année. Les entreprises qui réduisent le nombre d’heures de travail et le nombre de personnes employées parce que la demande diminue ne présentent généralement pas de tels résultats comparatifs.
La raison pour laquelle il s’agit d’une conditionnelle plutôt qu’une vente directe est que le prix déjà payé pour la reprise de la performance est déjà pris en compte. Selon les données d’Ainvest, l’action a augmenté d’environ 23 % sur la période écoulée, et se situe à environ 6 % de son niveau le plus élevé de 110,51 dollars sur 52 semaines. Le prix actuel représente donc un premium important par rapport aux concurrents du secteur des services rapides, même après la baisse observée cette semaine. Vous achetez donc une opportunité liée à une reprise de la performance, mais à un multiple qui suppose que cette reprise est presque terminée.

Quelle était en réalité cette fois-ci…
La réduction d’août correspond à deux décisions distinctes regroupées en un seul titre. Environ 120 postes appartiennent aux travailleurs qui…a refusé de déménager dans le nouveau bureau de NashvilleStarbucks construit sa structure de soutien aux États-Unis autour d’un centre de distribution dans le sud-est du pays, avec une date limite pour le déménagement au 1er novembre. Il y a environ 104 postes dans l’équipe chargée de la conception et de la construction des magasins, qui est responsable de la mise en place des nouveaux magasins. Cette composition est importante : environ la moitié des 224 postes indiqués sont occupés par des personnes qui ont choisi de ne pas déménager, et non par des employés licenciés pour des raisons de performance.
Ce programme de réduction des coûts d’un montant de 2 milliards de dollars, sur une période de deux ans, est mis en place par Niccol dans le cadre de sa stratégie de redressement de Starbucks. Il s’agit de la quatrième tranche de fonds utilisés pour réduire les coûts. Les sommes économisées depuis le début de l’année 2025 se totalisent maintenant…plus de 2 300C’est une véritable restructuration, et le rythme de cette restructuration est justement ce qui fait que les investisseurs se demandent si chaque étape suivante est un projet qui se déroule selon le calendrier prévu, ou bien une entreprise qui continue de perdre de l’argent.
L’analyse du marché était l’inverse des principes fondamentaux. Les actions ont chuté d’environ 2 % suite à cette annonce, et sont tombées de près de 4 % au cours des cinq derniers jours. En revanche, la période de mai – lorsque 300 positions ont été vendues – a été suivie par une hausse des actions. Même une action de la part d’un analyste constructif n’a pas réussi à maintenir les prix stables : Melius ResearchLe titre a été reclassé de « Sell » à « Hold ».Avec une cible de deux ans autour de 110 $, les actions continuent de baisser. C’est le comportement typique d’une action qui a déjà subi des pertes ; ce n’est pas une évaluation des résultats des entreprises.
Le scoreboard de restructuration
Les quatre tranches de bénéfices liées à Niccol racontent une histoire cohérente. Il ne s’agit pas d’une tendance de réduction des effectifs qui se poursuit. Février 2025 a marqué la fin de cette tendance.1 100 employés d’entrepriseMonde entier. Réduction en septembre 2025Environ 900 postes non commerciaux.Parallèlement à une vague de fermetures de magasins.
Mai 2026 éliminé300 postes de direction d’entreprises aux États-UnisDes bureaux régionaux de soutien ont également été fermés à Atlanta, Burbank, Chicago et Dallas, pour un coût de restructuration d’environ 400 millions de dollars. Le versement de ce mois-ci constitue le quatrième et plus petit des versements de cette série. Le graphique ci-dessous montre clairement comment le programme s’est déroulé : le versement d’août est environ un cinquième du montant du versement de février.
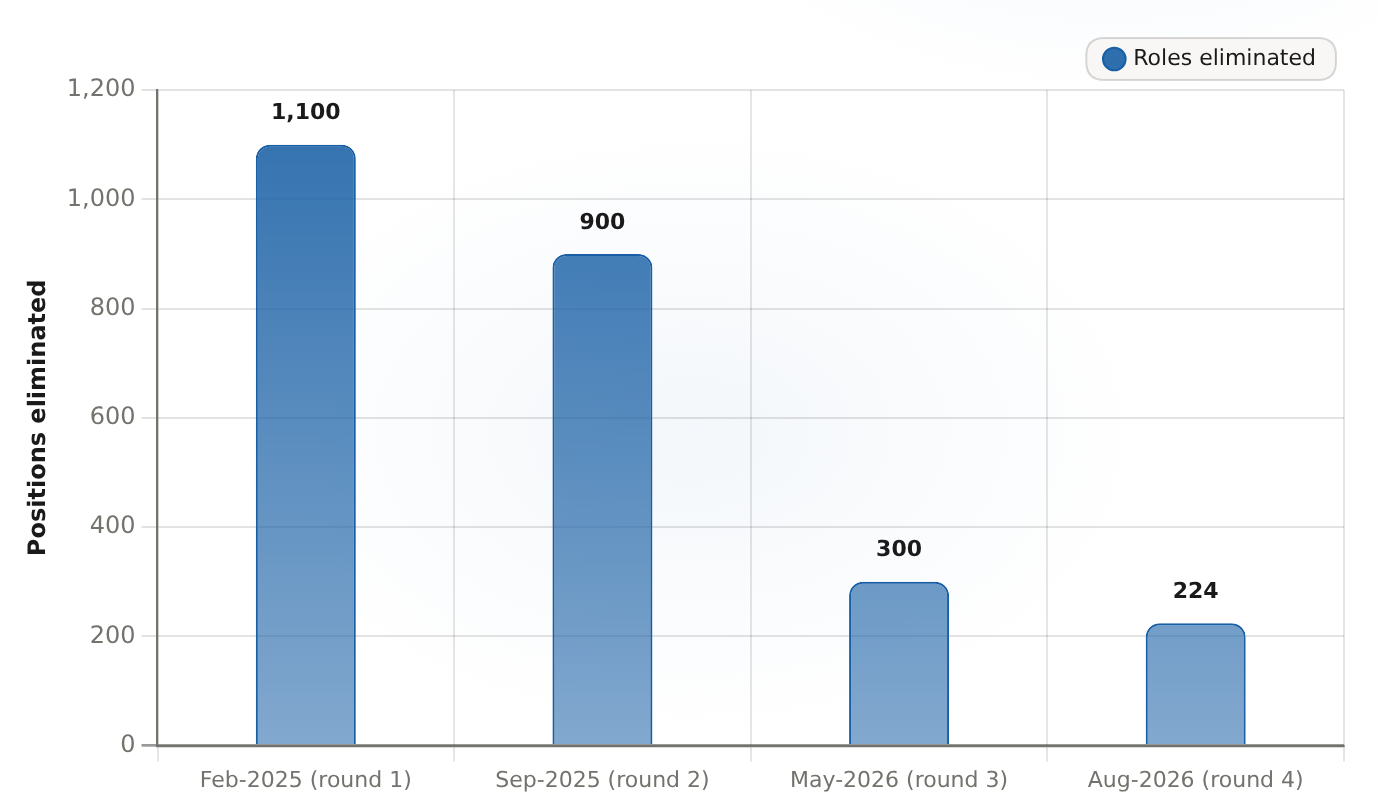
La tranche de août 2026, comprenant environ 224 postes d’entreprise, est la plus petite annoncée sous le mandat du PDG Brian Niccol. Cela représente environ un cinquième du nombre de postes annoncés lors du premier tour, soit 1 100 postes.
| Rond | Rôles supprimés |
|---|---|
| Février 2025 (première phase) | 1100 |
| Septembre 2025 (deuxième round) | 900 |
| Mai 2026 (troisième round) | 300 |
| Août-2026 (quatrième round) | 224 |
Lisez les informations de haut en bas : chaque période annoncée est plus courte que la précédente. Quelle que soit l’autre fonction de ce programme, il s’agit d’une restructuration progressive qui se termine à terme, et non d’une politique de réduction des dépenses continue, qui se poursuit chaque trimestre. La plupart des actions étaient prévues pour être terminées d’ici la fin de la période budgétaire 2026. C’est pourquoi l’action effectuée en août ressemble plutôt au dernier volet du plan, plutôt qu’à un nouveau chapitre.
Le jugement séparé de Wall Street concernant le même programme est le véritable signe. La période de mai a entraîné des coûts d’environ 400 millions de dollars, à un moment où les marges étaient sous pression en raison des dépenses liées au personnel nécessaire pour mettre en place ce programme. Cependant, le marché…J’ai vu que les actions augmentaient malgré tout.Le petit tournoi d’août, trois mois plus tard, a été vendu. Même programme, même PDG… mais avec un discours opposé. La différence, c’est simplement l’endroit où les actions se trouvaient dans leur cycle de cycle.
La preuve opérationnelle derrière les réductions
Toute cette discussion se résume à une seule question : s’agit-il d’une preuve de discipline, ou bien de preuves concrètes d’une demande faible ?
Voici comment le système de répartition des charges se déroule. Du point de vue des contraintes disciplinaires, chaque période a visé uniquement les coûts généraux d’entreprise – les baristas, les gestionnaires de magasins et les gestionnaires de district ont été clairement exclus des coupes budgétaires. En revanche, la situation concernant la demande est liée aux transactions, donc les économies en effectifs bénéficient directement aux marges opérationnelles. La marge opérationnelle non GAAP pour le troisième trimestre est de 14,4 %, ce qui est bien supérieur au seuil de 11 % pour l’année entière. Les prévisions ont été augmentées pour l’EPS non GAAP à entre 2,55 et 2,65 dollars. Du point de vue de la demande, le critère de référence est celui du consommateur américain : le quatrième trimestre devrait avoir une croissance de 6,5 % ou plus. En mars, cette croissance était de 7,9 %, avec 4,2 points provenant des transactions comparables. Une performance inférieure au seuil signifierait que cette période deviendrait une source de perte plutôt qu’une source de gain.
La complexité liée à la Chine rend difficile la lecture des chiffres clés. Cela influence donc la manière dont on interprète les revenus. En avril, Starbucks a vendu 60 % de ses activités de vente au détail en Chine à Boyu Capital, tandis que 40 % restaient dans une structure de partenariat licencié. Ainsi, les revenus en Chine ne sont plus inclus dans l’état des résultats consolidés. Ce changement comptable est la raison pour laquelle les revenus consolidés ont diminué d’environ 1 %, soit à 9,3 milliards de dollars, même si les revenus comparables ont augmenté. La contribution de la Chine a chuté de environ 800 millions de dollars par trimestre à environ 53 millions de dollars après avoir été exclue du tableau consolidé.Le bénéfice d’exploitation du segment international s’est augmenté.Et l’accord a généré un bénéfice avant impôts d’environ 536 millions de dollars. Une partie des fonds récupérés a été utilisée pour rembourser environ 1,3 milliard de dollars de dettes, par le biais de offres d’achat. La demande chinoise à long terme repose désormais sur des accords de partenariat licenciés – redevances et la participation de 40 % restante – que l’on mesure séparément du résultat net. Ce dernier est calculé en utilisant une moyenne internationale de 5,7 % comme proxy consolidé.
Évaluation : Le premium qui nécessite de preuves
Tout ce qui précède indique que l’entreprise fonctionne bien. Cependant, c’est la valeur actuelle qui rend la situation problématique. Selon les données d’Ainvest, SBUX est cotée à environ 29,3 fois le EV/EBITDA historique – c’est-à-dire la valeur de l’entreprise divisée par les bénéfices avant intérêts, impôts, dépréciation et amortissements, pour les quatre derniers trimestres. De plus, le ratio P/E futur est d’environ 51,5 fois. Ce sont des multiples de croissance pour une entreprise vendant des produits informatiques liés au café.
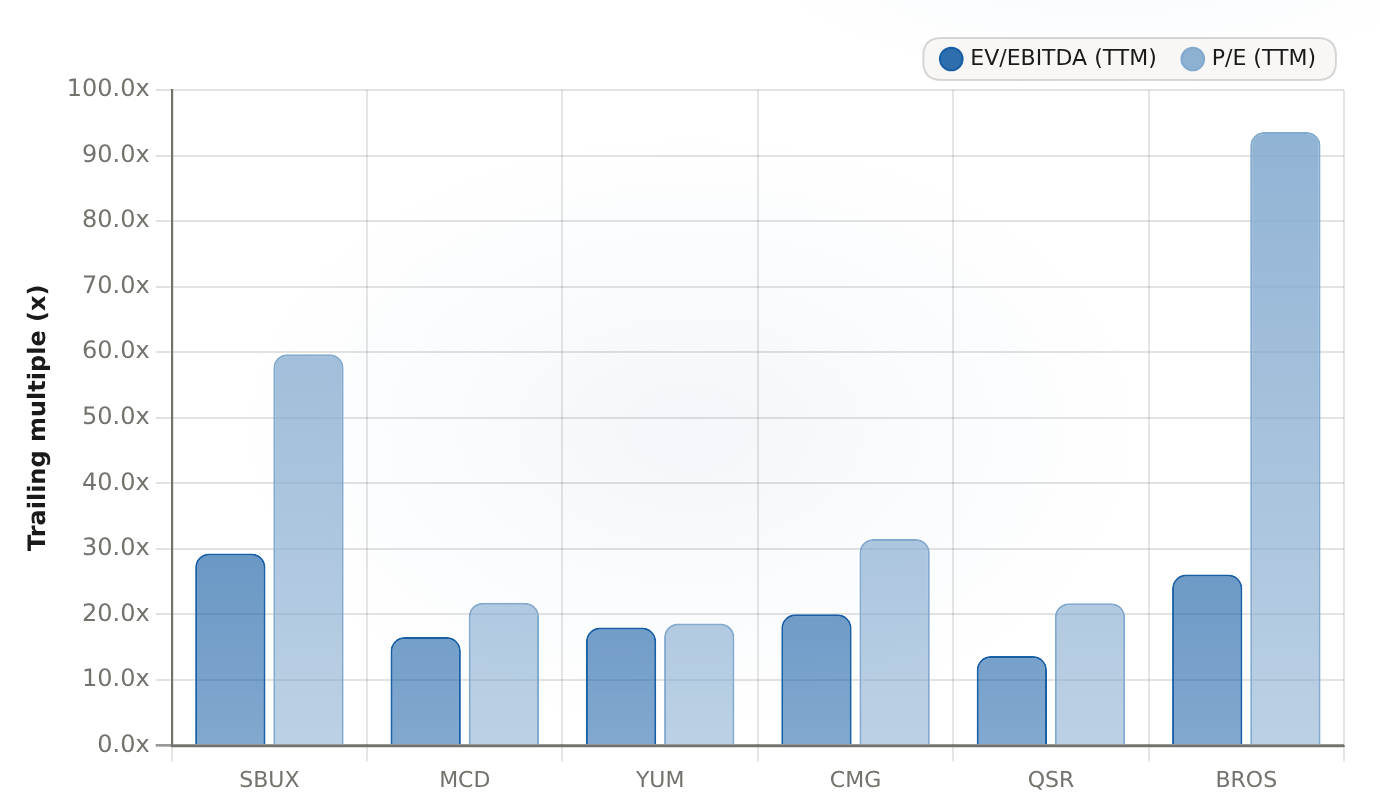
Le multiple EV/EBITDA de 29,3x pour Starbucks au cours du TTM est supérieur à celui de tous les concurrents de type “quick-service” (13,7x à 20,0x). De plus, son multiple P/E de 59,7x ne dépasse que celui de Dutch Bros, qui connaît une croissance élevée. Par conséquent, l’histoire de récupération des marges doit permettre à Starbucks de maintenir un multiple compétitif.
| Entreprise | EV/EBITDA (TTM) | P/E (TTM) |
|---|---|---|
| Starbucks | 29.3 | 59.69 |
| McDonald’s | 16.55 | 21.8 |
| Yum Brands | 18 | 18.64 |
| Chipotle Mexican Grill | 20.03 | 31.51 |
| Restaurant Brands Intl | 13.66 | 21.73 |
| Dutch Bros | 26.09 | 93.61 |
L’écran des concurrents montre que le cours de l’action de Starbucks est plus élevé que la moyenne. Pour McDonald’s, le multiple EV/EBITDA est d’environ 16,6x ; pour Yum Brands, il est de 18,0x ; pour Restaurant Brands, il est de 13,7x ; et pour Chipotle, il est de 20,0x. Starbucks, avec un multiple de environ 29x, se situe en dessus de tous les autres acteurs du secteur de la restauration à service rapide. Le taux de dividendes de 2,4 % ne diminue pas l’attrait de l’action, car un taux de 2,4 % la positionne comme une action liée aux actifs monétaires, tandis qu’un multiple EV/EBITDA la positionne plutôt comme une action à forte croissance. Le seul concurrent comparable dans cette liste est Dutch Bros, avec un multiple d’environ 26x. Cependant, ce multiple est calculé sur une base beaucoup plus faible. Pour justifier ce prix élevé, Starbucks doit continuer à progresser, et non seulement à se stabiliser.
Le critère principal pour les multiples est le flux de trésorerie libre qui joue un rôle essentiel. Le flux de trésorerie libre sur la période la plus récente est de 3,64 milliards de dollars, soit une augmentation de près de 62 % par rapport à l’année précédente. Les dividendes, qui s’élèvent à environ 2,48 dollars par action au cours de l’année évoquée, avec une augmentation continue sur 16 ans, sont couverts par ce flux de trésorerie, selon mes estimations. Les 3,45 milliards de dollars en liquidités et les 9,7 milliards de dollars en dettes nettes sont des montants maîtrisables pour cette entreprise, donc les retours en capitaux ne constituent pas une contrainte. La véritable contrainte réside dans l’hypothèse future inhérente aux multiples : celle selon laquelle les prix de vente resteront stables et que les marges continueront d’augmenter vers ce taux de 14,4 %.
Qu’est-ce qui pourrait renverser la thèse ?
Pour que la condition “Hold” reste intacte, trois conditions doivent être remplies. Ces conditions définissent les points de défaillance sur les deux côtés du marché.
- Les prix aux États-Unis sont élevés.Q4 est orienté vers 6,5 % ou plus, après un Q3 à 7,9 %, qui était dû aux transactions. Une décroissance en dessous de ce niveau signifie que les prix et les produits continuent de croître, et le client se sent épuisé – c’est exactement la situation dans laquelle les licenciements cessent de sembler être une mesure disciplinaire.
- Le margin se améliore constamment.Le taux de marge de 14,4 % en mode non GAAP, par rapport à un objectif annuel de plus de 11 %, indique que la seconde moitié de l’année est chargée de cette charge. Si les coûts liés à la restructuration – le seul trimestre de mai a représenté environ 400 millions de dollars – ainsi que les investissements en main-d’œuvre détruisent les économies réalisées, alors il n’y a rien de valeur ajoutée dans ce taux de marge.
- Les multiples séjours sont soumis à validation.Si les actions restent stables et que les marges augmentent, mais que le cours de l’action reste proche de 29x EV/EBITDA, alors la réévaluation est déjà terminée. Le risque/bénéfice se transforme donc en attente plutôt qu’en achat.
La Chine est un facteur imprévisible qui peut avoir des effets négatifs ou positifs. En effet, les anciennes règles ne s’appliquent plus. Avec la désintégration de la Chine, le tableau de résultats financiers ne montre plus les ventes du même établissement. Le signal de demande se fait passer par les partenariats licenciés ; Starbucks maintient donc ses parts à 40 %. Un établissement chinois devient donc invisible dans les résultats consolidés. Cela suggère qu’il faut avoir encore plus de confiance dans les données américaines. Une autre précaution importante : les effectifs en août ont été rapportés, mais n’ont pas encore été confirmés dans les documents officiels de l’entreprise. On peut donc considérer que les environ 224 postes et leur répartition de 120/104 sont des chiffres réels, mais provisoires.
Le message pour les investisseurs : Garder l’actif, avec un déclencheur bien défini.
La question que cet article cherche à résoudre a une réponse claire. Le cycle d’août concerne la discipline des coûts, et non un signal de demande : il s’agit d’une réduction des coûts uniquement liés aux frais administratifs. C’est la plus petite partie d’un programme de réduction progressive, et cela s’est produit dans un trimestre où les compétences mondiales liées aux transactions étaient de 7,9 %, le bénéfice opérationnel non GAAP était de 14,4 %, et les prévisions ont été ajustées. Ce n’est pas le signe d’une entreprise qui fait des réductions en raison de pertes de ventes importantes.
La notation est « Hold », avec une perspective de vente définie. Je passerai à la position de « Buy » lorsque le rapport financier du quatrième trimestre montre que les coûts aux États-Unis sont à ou supérieurs au niveau de 6,5 %. De plus, les transactions continuent d’être un facteur clé de croissance. Le taux de marge opérationnelle non conforme aux normes GAAP reste stable ou augmente, dépassant le seuil de 11 %, pour atteindre environ 14,4 % comme enregistré au troisième trimestre. Si les coûts diminuent ou si la marge opérationnelle stagne, l’histoire des licenciements devient un facteur de faiblesse. Le multiple de valorisation – environ 29 fois le EV/EBITDA pour un groupe de services rapides, contre 14-20 fois pour ce type d’entreprise – signifie que l’action est seulement inférieure de environ 6 % par rapport à son plus haut niveau des 52 semaines. L’action n’est pas sortie de cette situation difficile tant que l’état des résultats financiers confirme bien l’hypothèse concernant les licenciements.
Pour les détenteurs actuels, les calculs montrent que la patience est plus avantageuse que des ventes paniquées : l’activité s’accélère et les dividendes sont couverts par le flux de trésorerie gratuit. Pour les nouveaux investisseurs, il s’agit plutôt d’attendre la preuve concrète, plutôt que de payer à l’avance un multiple élevé. Gardez vos actions pour l’instant, et laissons les résultats du quatrième trimestre décider.








Commentaires
Pas encore de commentaires