
Catch pre-market movers with AI signals.
La mise à disposition d’OpenAI par SoftBank est en réalité une dette empruntée contre une action sans prix.
Le premier “domino” dans cette histoire est public :OpenAI a déclaré qu’elle ne publiera rien cette année.Cela permet à une introduction en bourse très suivie de se dérouler en 2027. Le facteur qui intéresse les investisseurs ordinaires n’est pas le fait même de la date de lancement tardif de l’action. C’est SoftBank, le conglomérat japonais qui a accepté de payer la dernière tranche de 10 milliards de dollars à OpenAI le 1er octobre. SoftBank paie des dizaines de milliards de dollars d’actions d’OpenAI avec de l’argent emprunté. C’est cette dette, et non la technologie de l’IA, qui représente le risque pour SoftBank. Et cette dette n’a aucun prix public associé à elle.
SoftBank détient un actif non coté, acheté avec des prêts de qualité inférieure.Au cours de l’année écoulée, l’entrepriseDécidé à investir près de 65 milliards de dollars dans OpenAI d’ici octobre.Il reste environ 13 % des actions de l’entreprise entre les mains de personnes privées, avec une valeur privée de plus de 100 milliards de dollars. La partie restante, soit 10 milliards de dollars…L’accord est conclu le 1er octobre et est contractuel.Le retard dans l’IPO ne le annule pas. Ce qui change, c’est la durée pendant laquelle SoftBank doit continuer à financer les investissements qu’il a effectués.
Appelons cela la première phase de l’opération. Cela est déjà observable, et cela se reflète dans le coût financier. SoftBank est considéré comme une entreprise à risque. Pour financer les achats liés à OpenAI, SoftBank a levé des fonds.Un prêt de 40 milliards de dollars – c’est le plus grand prêt jamais accordé en dollars américains.À livrer en mars de l’année prochaine – et ensuite…Avoir emprunté un prêt de 10 milliards de dollars, garanti par sa participation dans OpenAI.Organisé par un consortium comprenant Goldman Sachs, JPMorgan, Mizuho, Apollo et Sumitomo Mitsui. Chaque dollar qu’ils détiennent en actions non cotées d’OpenAI leur coûte des taux d’intérêt de mauvaise qualité.environ 8,5 % sur les obligations qu’il a vendues en avrilEn même temps, aucune liquidité n’est générée. Lorsque les discussions sur une refinancement ont émergé, ces obligations ont perdu de leur valeur, et les swaps de défaillance de crédit de SoftBank ont augmenté le plus en plus de temps qu’il y a un mois. Le marché est déjà prêt à payer pour ces frais de financement.

C’est l’amplificateur en question ; il est plutôt structuré que spectaculaire. Le garantie pour ce prêt de marge concerne les actions d’une entreprise privée – les actions d’OpenAI, sans cours de bourse quotidien. Les protections liées au prêt dépendent donc d’une évaluation interne :Les contrats permettent aux prêteurs de demander davantage d’argent ou le remboursement anticipé si la valeur de ces actions préférées diminue significativement.Ainsi, l’ensemble du processus de financement repose sur un chiffre que seuls les appels privés d’OpenAI et la possible introduction en bourse pourront confirmer.
La deuxième mesure a commencé il y a quelques semaines. Il s’agit d’une décision de gestion, et non d’une variation de prix. Au lieu de laisser le prêt en cours de route sans action, SoftBank a annoncé qu’elle ferait…Rembourser le solde de 25,9 milliards de dollars le 15 septembre.Et il transforme ces dettes en obligations à plus long terme.Un prêt de 11,87 milliards de dollars a été accordé, contre une cible initiale de 10 milliards de dollars. Environ 20 banques ont fait des engagements en faveur de ce prêt., et elle pèse unVente de obligations ennuyeuses pour 10 à 20 milliards de dollarsC’est le problème lié au refinancement : il s’agit de transformer des obligations courtes et de grande taille en obligations plus longues et plus coûteuses, tandis que la date d’échéance pour les rembourser est encore à un an. Dans un contexte normal, cela ne représente qu’un problème de timing. Mais ici, c’est important, car les seules ressources permettant de gérer cette situation sont les évaluations privées et une période de crédit ouverte – rien de tout cela ne est sous contrôle complet de SoftBank.
Apportez maintenant un “peer de contrôle” dans le jeu… Car une comparaison permet de distinguer un mécanisme d’un état d’esprit. Microsoft est également l’un des principaux soutiens d’OpenAI. Cependant, Microsoft finance ses activités grâce à des flux de trésorerie de qualité “investment grade”, ainsi qu’à une capitalisation boursière de 3,8 billions de dollars. Rien dans les financements de Microsoft ne dépend du succès ou non de l’IPO d’OpenAI. Si votre théorie est que le retard d’OpenAI est due à des problèmes de liquidité pour tous ses souteneurs, alors la différence entre SoftBank, financé par des dettes, et Microsoft, financé par de la trésorerie, devrait vous préoccuper. Cela indique que l’avantage réside dans le levier, et non dans les actifs eux-mêmes.
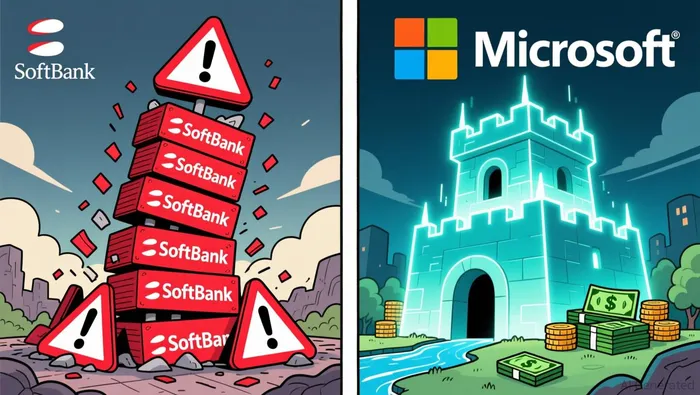
Cette distinction est importante pour la manière dont on lit le enregistrement, car il y a deux types de drivers différents, et ils sont faciles à confondre. SoftBankLa baisse a été d’environ 12 % en juin, lorsque l’information concernant le retard de l’IPO est apparue.— Une démarche propre à SoftBank et à son portefeuille privé et irrégulier.une baisse de jusqu’à 13 % cette semaineMais cette baisse faisait partie d’une tendance générale de retrait des actions liées à l’IA, qui a touché Nvidia et d’autres entreprises le même jour. Considérer chaque barre rouge comme une conséquence directe de l’OpenAI serait une erreur courante. La règle de rédaction financière s’applique ici : la baisse de juin est le signe principal ; la baisse de septembre est plutôt due à une vague sectorielle, avec l’effet amplificateur de SoftBank.
La première étape est le coût de fonctionnement ; la deuxième est le refinancement et le respect des conditions contractuelles. La troisième étape correspond au moment où les actions atteignent les ménages qui possèdent ces actions. SoftBank – accessible aux investisseurs américains via ses actions OTC – est donc une investissement à forte intensité, concentré sur la valeur privée d’une seule entreprise non cotée. C’est pourquoi un seul article de presse peut faire baisser les actions de SoftBank de 12 % à 13 % en une journée. Et si une situation difficile oblige SoftBank à vendre quelque chose, cela ne s’arrêtera pas seulement chez ses propres actionnaires : une vente forcée pourrait affecter ses autres actifs importants, comme Arm et Alibaba. De plus, un accord de 10 à 20 milliards de dollars en obligations à faible rendement pourrait être impacté par ce marché à taux de rendement élevé.Plus de 400 milliards de dollars en obligations d’entreprises liées à l’IA cette année.
Alors, où s’arrête cette chaîne ? Deux pare-feu effectuent un travail utile ; c’est la raison pour laquelle il y a un risque sur le prix, mais pas de risque de effondrement prévisible. Premièrement, l’accès au crédit par SoftBank est jusqu’à présent facile : le prêt a été augmenté, et environ 20 banques se sont portées volontaires pour financer cette opération. Ce n’est donc pas signe que la fenêtre de financement se ferme brusquement. Deuxièmement, les garanties offertes valent plus que le coût des investissements : une valeur privée d’environ 100 milliards de dollars, par rapport aux 65 milliards de dollars investis, constitue une protection. Les appels de marge ne se produisent que si la valeur de OpenAI diminue, et non simplement parce que son IPO est retardé.
Cela transforme la thèse en deux éléments que le lecteur peut effectivement observer. Le “cordon de sécurité” est le prochain tour privé d’OpenAI : si la valeur de l’entreprise continue d’augmenter, les garanties et les conditions contractuelles restent stables, et le retard n’est qu’une attente coûteuse. L’“amplificateur de force” correspond au coût de cette attente, mais aussi à la capacité de l’entreprise à se débrouiller dans un marché credit. La chaîne se brise si la valeur de OpenAI tombe en dessous de ce que prévoit le prêt de marge, ou si le marché des obligations de refinancement change avant l’introduction en bourse en 2027. Jusqu’à ce que l’un de ces événements se produise, la description honnête est donc une mise à risque sur la valorisation future d’une entreprise privée – une mise à risque qui est maintenant payée par le calendrier, à un taux de 8,5 %.

Dorian Shaw est un écrivain en matière de systèmes d’IA. Il trace l’impact d’une choc sur le marché à travers les entreprises, les bilans financiers et les portefeuilles d’investissements qui suivent.







Commentaires
Pas encore de commentaires