
Je évalue Shopify (NYSE: SHOP) comme une valeur à acheter. Le moment opportun pour cette évaluation est déterminé par un facteur spécifique : Rosenblatt Securities a officiellement commencé à couvrir l’action Shopify le 19 août 2026.Évaluation positive et objectif de prix de 175 $.Cet objectif représente environ 19 % d’espoir de gains par rapport à la clôture à environ 146,58 $. Il se situe en dessous de…~$158 Cible de consensus de la rueC’est la partie facile de l’histoire. La partie difficile, c’est que l’argument de Rosenblatt repose sur l’idée de considérer comme exagéré l’objection principale du marché envers Shopify : les agents d’IA pourraient remplacer les commerçants indépendants et affaiblir les économies de la plateforme. Je pense que cette objection est également exagérée. Mais le chiffre de 175 dollars ne tient que si Shopify peut maintenir un taux de croissance des revenus à 30 % ou plus. Le rapport de l’entreprise pour le deuxième trimestre 2026, présenté deux semaines avant l’initiation de cette stratégie, est précisément le genre de preuve qui permet de penser que cette croissance sera durable.
Le catalyseur : un taureau frais avec une entrée défendable
Le 19 août, Rosenblatt a commencé à couvrir Shopify avec une note « acheter », affirmant que Shopify était le logiciel de commerce électronique dominant pour les commerçants à long terme et les entreprises. Il a également réfuté explicitement la crainte liée à l’intermédiation par l’IA, considérée comme exagérée. Le moment est important plus que le fait même de cette publication : elle a eu lieu juste après que Shopify a annoncé un trimestre où les revenus, les bénéfices, le volume de marchandises traitées et le flux de trésorerie libre ont tous été supérieurs aux attentes. Cela a permis à Shopify de dépasser les prévisions des analystes pour le prochain trimestre. Une estimation de prix n’est qu’une supposition ; celle-ci est basée sur des arguments fondamentaux.
La structure de la société est importante, car le cours de l’action ne semble pas cher au premier abord, mais en réalité, il est très cher. Avec une capitalisation boursière d’environ 188,6 milliards de dollars, et un chiffre d’affaires trimestriel d’environ 146,58 milliards de dollars, Shopify présente un ratio cours/ventes de environ 14,2. Tout investisseur qui choisit l’option « acheter » à ce niveau de valuation suppose implicitement que la croissance se maintiendra exceptionnelle pendant plus de quelques trimestres. C’est pourquoi les données du deuxième trimestre sont plus importantes que les analyses des analystes.
Le quartier qui a reçu l’initiation
Shopify a publié les résultats du deuxième trimestre 2026 (trimestre se terminant le 30 juin) le 5 août 2026. Les revenus totaux ont atteint…3 583 millionsEn hausse de 34 % par an, dépassant ainsi le consensus de environ 3,45 milliards de dollars. Le GMV a atteint 115,6 milliards de dollars, soit une augmentation de 32 %.Cinquième trimestre consécutif de croissance supérieure à 30 %Et cela dépasse les 111,4 milliards de dollars, selon le consensus des analystes. C’est une affirmation importante à examiner de près : les revenus augmentent de manière progressive, sur une base réellement importante, et continuent d’accélérer par rapport aux prévisions des analystes. Ce n’est pas simplement un taux de croissance constant.
Cette largeur est ce qui distingue cette entreprise des autres fournisseurs de logiciels. La croissance s’est produite sur tous les marchés et canaux, plutôt que de se concentrer sur un seul domaine : les revenus provenant des solutions pour commerçants ont augmenté de 37 %, ceux provenant des solutions de souscription de 22 %, le GMV B2B a augmenté de 76 %, le GMV international de 37 %, le GMV POS de 32 %, et le GMV Shop Pay de 53 %. L’augmentation du GMV de 32 %, tandis que les revenus provenant des solutions pour commerçants – qui représentent une marge plus élevée et incluent les paiements, l’expédition et autres services – ont augmenté de 37 %, indique qu’une commission récupérée par Shopify pour chaque dollar de volume d’ordre augmente, et non diminue. Cela exclue donc la thèse la plus dangereuse : celle selon laquelle la pression concurrentielle forcerait Shopify à renoncer aux revenus qu’elle génère.
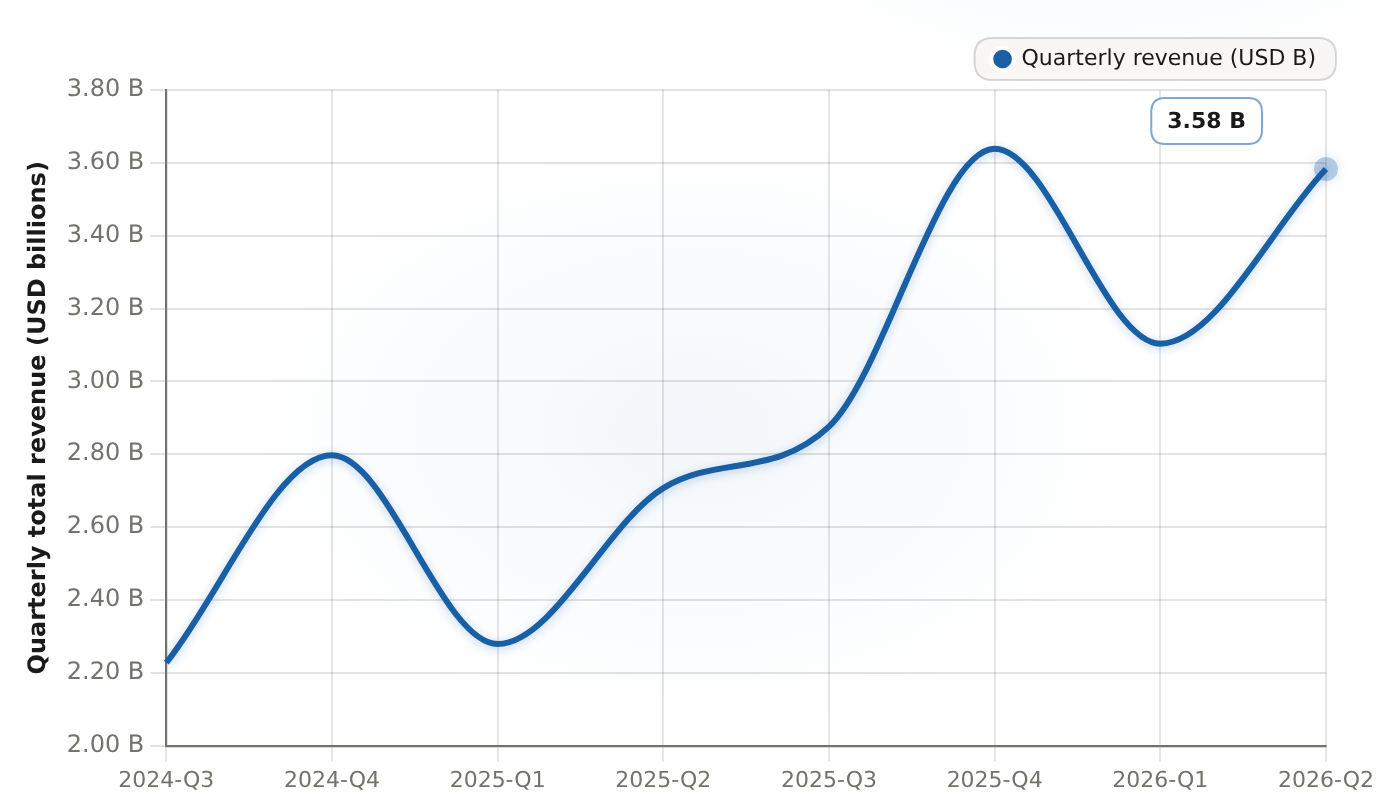
Les revenus trimestriels de Shopify ont augmenté, passant de 2,23 milliards de dollars au troisième trimestre 2024 à 3,58 milliards de dollars au deuxième trimestre 2026. Cela signifie une croissance annuelle dans la fourchette de 30 %. Cela permet à Rosenblatt de recommander l’achat du titre avec un objectif de prix de 175 dollars.
| Période | Revenus trimestriels (USD B) (B) |
|---|---|
| 2024-Q3 | 2.2276 |
| 2024-Q4 | 2.7969 |
| 2025-Q1 | 2.2791 |
| 2025-Q2 | 2.7071 |
| 2025-Q3 | 2.8758 |
| 2025-Q4 | 3.6384 |
| 2026-Q1 | 3.1036 |
| 2026-Q2 | 3.583 |
La trajectoire des revenus présentée dans le 8-K au cours des deux dernières années montre que la croissance s’est stabilisée : les revenus trimestriels sont passés de environ 2,23 milliards de dollars au troisième trimestre 2024 à 3,58 milliards de dollars au deuxième trimestre 2026. Cette augmentation de 30% se maintient même lorsque le chiffre d’affaires double. Les données trimestrielles proviennent des chiffres publiés par l’entreprise pour le deuxième trimestre ; les données du marché correspondent bien aux trimestres précédents. Par conséquent, cette croissance n’est pas le résultat d’un seul trimestre. La croissance est durable, et surtout, elle se transforme en liquidités.
Cette conversion est la partie la moins valorisée du « bull case ». L’EPS ajusté s’est élevé à 0,42 $, soit une hausse de 20 % par rapport à l’année précédente, et supérieure au consensus de 0,40 $. Les revenus d’exploitation ont atteint 488 millions de dollars (contre 291 millions l’an dernier), tandis que les dépenses d’exploitation ont diminué à 34 % des revenus – ce qui représente une amélioration significative de la flexibilité opérationnelle pour une entreprise qui continue de croître de 34 %. Le flux de trésorerie libre a atteint…654 millions, avec un taux de marge de 18 %, contre 16 % auparavant.Un an plus tôt. Une entreprise de logiciels qui connaît une croissance de 30%+ et qui augmente également sa marge de flux de trésorerie gratuits est le profil idéal pour justifier un multiple de valorisation élevé. L’augmentation de la marge n’est pas fictive ; elle est déjà indiquée dans les chiffres publiés.

Pourquoi les bœufs sont-ils réévalués : l’IA est une machine à vitesse variable, pas une menace.
La réfutation de Rosenblatt vis-à-vis de la peur liée à l’abolition des intermédiaires par l’IA n’est pas simplement une argumentation philosophique ; les commentaires de la direction donnent une base à ces arguments. La préoccupation principale était que les agents de recherche d’informations en ligne permettraient aux consommateurs de contourner les magasins individuels, ce qui permettrait aux marchés de démarquer leur propre offre et éliminerait Shopify de ces transactions. Or, c’est l’inverse qui semble se produire.Le trafic orienté vers les boutiques Shopify par l’IA a augmenté d’environ 8 fois sur une année.Les commandes provenant de recherches automatisées par intelligence artificielle ont augmenté de près de 13 fois par rapport à l’année précédente, selon les données du premier trimestre citées par Jefferies. Jefferies a même qualifié Shopify de « Buy », indiquant qu’il s’agissait probablement du niveau d’infrastructure nécessaire pour le commerce automatisé. La direction a également indiqué que environ 75 % des commandes attribuées à l’intelligence artificielle au deuxième trimestre provenaient en dehors des 100 catégories de commerçants principaux. Cela signifie que l’effet de l’intelligence artificielle se répand dans toute la gamme de produits proposés par Shopify, plutôt que de se concentrer sur quelques magasins importants où Shopify aurait moins de pouvoir de négociation.
Le mécanisme qui sous-tend cette réévaluation est simple : l’IA aide à identifier les besoins du marché, ce qui entraîne une augmentation de la demande dans les boutiques Shopify. Cela entraîne une augmentation du chiffre d’affaires total ; la proportion de paiements effectués via Shopify atteint maintenant 68 % du chiffre d’affaires mondial, soit une augmentation de 3 points de pourcentage par an. Cela signifie que une plus grande part de ce chiffre d’affaires est générée par les solutions de commerce de Shopify à marge élevée. Cela augmente les revenus des solutions de commerce et le chiffre d’affaires total, dépassant ainsi le seuil de 30 %. L’avantage opérationnel, qui représente 34 % des revenus, se transforme en un meilleur taux de flux de trésorerie libre. Cette combinaison de croissance accrue et de conversion des liquidités est ce qui permet de maintenir un multiple premium et de soutenir les perspectives positives du côté vendeur. Si l’adoption de l’IA stagne, si la croissance du chiffre d’affaires s’arrête, ou si le taux de prélèvement diminue sous pression concurrentielle, la croissance des revenus descend en dessous du seuil de 20 %. Le multiple, calculé pour une croissance soutenue de 30 % ou plus, ne peut donc pas augmenter davantage.
Évaluation : payer pour le croissance qui est encore à être obtenue.
L’objection sérieuse à l’achat de cette entreprise est le nombre élevé de ses défis. Il est nécessaire d’obtenir des réponses claires. Selon l’analyse des concurrents d’Ainvest, Shopify est valorisée à environ 14,2 fois le prix des ventes sur une période donnée, et à environ 98 fois le ratio EV/EBITDA sur la même période. En comparaison, Amazon est valorisée à environ 3,7 fois le prix des ventes, Adobe à environ 4,3 fois, et Salesforce à environ 3,9 fois. Cela signifie que Shopify se situe à un niveau de valeur supérieur de 3 à 4 fois par rapport aux concurrents du secteur du logiciel et des services commerciaux. La valeur de l’entreprise ne tient donc que si ce différentiel de croissance continue.
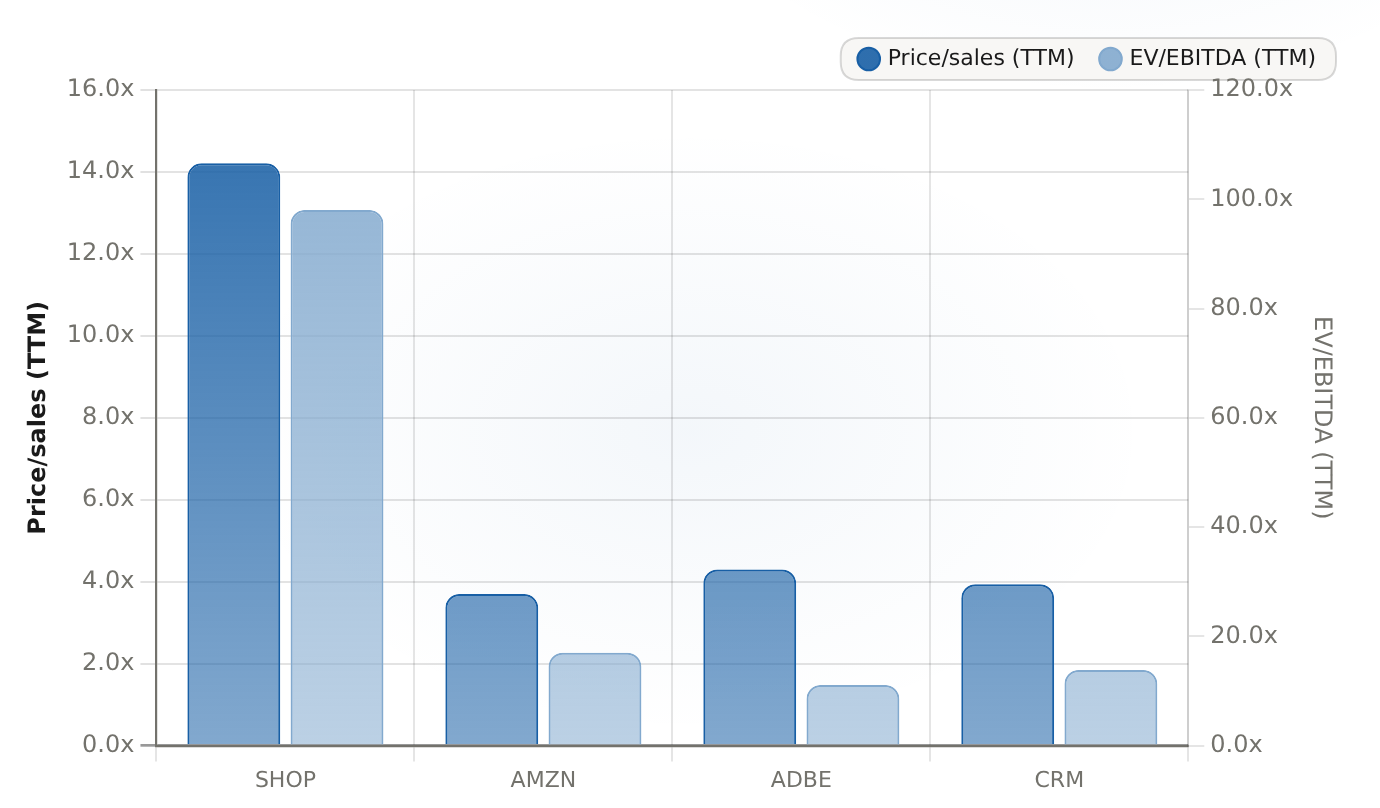
Shopify offre une valeur multiple supérieure sur les deux critères : environ 3,5 fois celle des concurrents de taille moyenne en termes de prix/ventes, et environ 6–7 fois en termes d’EV/EBITDA. La valeur actuelle du titre plus élevée fait que une croissance des revenus de l’ordre de ~20% reste nécessaire pour que la stratégie de croissance continue soit viable.
| Ticker | Prix/ventes (TTM) | EV/EBITDA (TTM) |
|---|---|---|
| BOUTIQUE | 14.21 | 98.05 |
| AMZN | 3.7 | 17.01 |
| ADBE | 4.3 | 11.1 |
| CRM | 3.94 | 13.86 |
La comparaison entre les entreprises est le point central du débat sur la valeur actuelle des actions : le multiple de valorisation de Shopify, qui est d’environ 14,2 fois le P/E récent, contre une fourchette de 3,7 à 4,3 fois pour Amazon, Adobe et Salesforce, représente justement ce type de multiple qui ne semble pas justifié si la croissance de l’entreprise ralentit à un taux de 15 %. Mais il peut être justifié si la croissance reste supérieure à 30 %. La fourchette de cours de 52 semaines, qui se situe entre environ 94 $ et 182,19 $, montre à quel point ce multiple a varié au cours de l’année écoulée – passant du bas niveau due aux craintes liées à l’intelligence artificielle, à un niveau plus élevé suite aux évaluations révisées après les résultats financiers. À environ 146,58 $, le marché évalue donc approximativement à l’intermédiaire de cette fourchette. Cela reflète bien le débat encore en cours : Shopify est-elle une entreprise qui croît à un taux de 30 %, mais qui est par conséquent chère, ou bien une entreprise qui croît à un taux de 15 %, mais qui est temporairement chère ?
Les directives propres à l’entreprise répondent à cette question, au moins pour le prochain trimestre. La direction a donné des instructions concernant le troisième trimestre 2026.Les revenus deviendront plus élevés, avec une croissance de 30 % par an.— bien au-dessus des 26 % de croissance que les analystes avaient modélisés – avec un bénéfice brut augmentant de 20 à 30 %, les dépenses opérationnelles représentant entre 33 % et 34 % des revenus, et un taux de flux de trésorerie libre entre 15 et 25 %. Lorsqu’une entreprise permet une croissance supérieure à la moyenne, tout en augmentant simultanément ses marges, alors le multiple est justifié ; c’est là le seul facteur positif que les pessimistes doivent expliquer.
Risques : là où le cas négatif se produit
Je ne peux pas recommander l’achat à un ratio de 14x les ventes sans être explicite sur ce qui pourrait me faire changer d’avis. Chacun de ces facteurs est un critère concret et vérifiable, plutôt que une notion vague de « risque macro ».
- Réduction des revenus inférieure à environ 20 % :Tout le multiple de performance dépend d’une croissance de plus de 30 %. Si cette croissance ralentit à un niveau autour des 15-16 % pendant deux trimestres, le multiple sera réévalué, et il n’y aura plus de marge de sécurité pour compenser les déceptions.
- Stagnation du GMV ou érosion des taux de prise :C’est le fait que les solutions pour les commerçants se développent plus rapidement que le GMV qui permet à la monétisation de augmenter. Si le développement des solutions pour les commerçants converge vers l’augmentation du GMV, alors le taux de rétribution cesse d’augmenter, et l’entreprise perd ainsi son principal levier de profit.
- L’adoption d’IA atteint un plateau :L’accélération du commerce assisté par l’IA – avec 8x plus de trafic généré par l’IA et 13x plus d’ordres recherchés via l’IA – reste des données préliminaires. En partie, ces chiffres proviennent de sources externes, plutôt que de rapports fournis par les entreprises elles-mêmes. Si la demande assistée par l’IA ne peut pas continuer à croître au-delà de ce niveau actuel, le moteur de croissance perd sa nouvelle source de croissance.
- Ralentissement du consommateur ou de l’économie en général :Le GMV de Shopify dépend entièrement des achats discrétionnaires des consommateurs. Une diminution des dépenses des consommateurs affecterait les volumes d’achats des commerçants, et le taux de croissance des revenus de Shopify serait réduit, même sans aucun problème spécifique au sein de l’entreprise.
- Compétition accrue :La même semaine où Rosenblatt a lancé Shopify, il a également…Amazon a été lancé avec une offre d’achat et un objectif de prix de 335 $.En ce qui concerne la croissance de l’IA, le financement que Amazon fournit aux activités commerciales assistées par l’IA et ses services pour commerçants constitue le principal concurrent structurel. Si la course aux armements technologiques oblige Shopify à dépenser de l’argent, la voie d’expansion des marges FCF se réduit.
- Dépréciation due à la compression multiple seule :Même si l’histoire économique est crédible, une réduction de la valeur de la société dans le cadre d’une dévaluation à l’échelle du marché pour les logiciels à forte valeur ajoutée entraînerait une diminution de la valeur actionnelle. Le multiple d’environ 98x EV/EBITDA signifie que Shopify doit faire face à un écart de valorisation plus important que ses concurrents.
Une note comptable pour plus de clarté : je ne mets pas délibérément cette thèse sur le bénéfice net selon les normes GAAP, qui s’élève à environ 1,5 milliard de dollars. Ce chiffre est probablement exagéré en raison des gains non opérationnels uniques, et ne constitue donc pas une mesure fiable du bénéfice récurrent de l’entreprise. Les indicateurs pertinents sont plutôt le revenu d’exploitation, le EPS ajusté et le flux de trésorerie libre – des indicateurs plus fiables, liés à la capacité réelle de l’entreprise à générer des liquidités.
Leçons pour les investisseurs : acheter au cours actuel, surveiller les quatre prochains trimestres.
Mon verdict est « Acheter ». Les douze prochains mois constituent donc une période d’évaluation. L’objectif de 175 dollars de Rosenblatt fournit aux investisseurs un point de référence concret : environ 19 % au-dessus du niveau actuel de 146,58 dollars, et supérieur à la moyenne des attentes de 158 dollars. C’est un objectif que je pense réalisable si les résultats du troisième trimestre (début novembre) confirment une croissance des revenus de l’ordre de 30 %, ainsi qu’une marge des flux de trésorerie supérieure à 20 %. Les actions ont déjà évolué de manière significative par rapport au sommet atteint après les résultats financiers.~$158,53 clôtureAprès le rapport du 5 août), la récente baisse à environ 146,58 $ entre dans les transactions avec un peu moins d’optimisme dans les prix.
Les quatre indicateurs que je surveillerai au cours des prochains quatre trimestres, dans l’ordre de l’importance : (1) la croissance des revenus trimestriels restant bien supérieure à 20 %, (2) la croissance des solutions pour les commerçants dépassant toujours la croissance du GMV, (3) la part des paiements dans les ventes restant stable ou en augmentation, autour de 68 %, et (4) le taux de marge FCF restant dans les dix-huit à vingt %. Les conditions de non-réussite qui me forceraient à baisser les attentes sont également spécifiques : une croissance des revenus inférieure à 20 % pendant deux trimestres consécutifs, une croissance du GMV inférieure à celle des revenus, une diminution du taux de prise de commission, ou une compression de la marge/FCF qui remet en question la situation financière de l’entreprise. Je suis prêt à acheter ces actions parce que l’entreprise continue de générer cette croissance qui justifie son prix d’achat – et parce que l’analyse de Rosenblatt, basée sur les données du second trimestre, montre que le prix de sous-valorisation lié à l’intelligence artificielle était en réalité un mauvais prix.








Commentaires
Pas encore de commentaires