
Le prix du Bitcoin a finalement dépassé la barre de 72 000 dollars. Riot Platforms a augmenté de 8 % en une seule session. Selon les anciennes méthodes, il suffit pour les miniers de vendre des bitcoins, d’acheter des actions liées au Bitcoin, et de prendre des positions en option. Mais ces méthodes sont exactement celles que Riot a essayé de contourner pendant l’année 2026. Les calculs montrent que le marché se précipite trop vite. Le coût total pour Riot pour produire un Bitcoin au deuxième trimestre, y compris les amortissements, était de 90 631 dollars. La valeur de mercure du mercredi, qui était de 72 688,69 dollars, est toujours inférieure à ce chiffre. Une action qui représente une spéculation sur le Bitcoin, mais qui n’est pas rentable même après une sortie de marché, ne mérite pas d’être poursuivie à 20,98 dollars. La transformation du centre de données est réelle ; elle n’est simplement pas prouvée. Cela signifie qu’il faut attendre avant de investir – avec une meilleure opportunité de entrée lors d’une correction du marché, plutôt que lors d’une sortie de marché.
Une sortie qui correspond aux calculs minières
L’enregistrement du jeudi montre à quel point les activités du groupe sont liées au bitcoin, et à quel point elles sont spécifiques à chaque entreprise. Le bitcoin a atteint…72 688,69 $, soit plus de 3,5 % en 24 heures.Et environ 15 % dans la période récente. RIOT a répondu par une hausse intraday de 8,26 %, pour atteindre 20,98 dollars, avec 22,5 millions d’actions. Le cours précédent était de 19,38 dollars ; l’ouverture était de 19,80 dollars, et le maximum était de 21,02 dollars. Les autres acteurs ont réagi de manière inégale : MARA a augmenté de 15,5 % pour atteindre 11,15 dollars ; CleanSpark et Hut 8 ont chacun augmenté de près de 8 % pour atteindre respectivement 12,60 dollars et 88,65 dollars. En revanche, IREN a chuté de 0,6 % pour atteindre 42,60 dollars. Marathon, qui possède 35,577 BTC en trésorerie, a été le plus affecté – c’est exactement ce que l’on pouvait s’attendre, si une partie de cette hausse provient de prises de position basées sur les actions d’une seule entreprise, plutôt que sur des plans concrets liés aux centres de données de cette entreprise.
Le positionnement de RIOT sur sa propre grille de performance est également important, car la structure de prix n’est pas aussi étendue que le suggère le pourcentage de 8 %. La valeur de l’action se trouve en dessous de son moyenne mobile à 50 jours, soit 22,66 $, et au-dessus de sa moyenne mobile à 200 jours, soit 18,48 $.environ 58 % jusqu’à présentD’ici la mi-août. En revanche, Bitcoin est déjà surchargé par son propre indicateur de liquidité : l’indice de force relative (RSI, une mesure d’accélération entre 0 et 100, où des valeurs supérieures à 70 indiquent une excès de prix à court terme) se situe à environ 82,6. Un prix d’exploitation inférieur à son niveau de 50 jours, tandis que le prix sous-jacent reste élevé, ne représente pas une opportunité pour une action immédiate ; c’est plutôt le signe qu’il s’agit d’une situation où l’actif sous-jacent doit d’abord se calmer avant toute action.
L’économie unitaire ne permettra pas de soutenir Chase.
Le cœur de toute thèse sur les minerais réside dans le coût par bitcoin. C’est là que l’hypothèse optimiste devient problématique. Au deuxième trimestre, Riot…Le coût total pour extraire un bitcoin – y compris la dépréciation des équipements – était de 90 631 dollars.par rapport à une valeur de production moyenne de 71 667 $. Cela représente un ratio coût/valeur de 126,5 %. En d’autres termes, pour chaque pièce produite au cours du trimestre, Riot perdait de l’argent compte tenu de l’amortissement. Si l’amortissement est exclu…Le coût en espèces était bien plus bas, à 49 912 $.Ainsi, l’opération minière reste rentable, avec un bénéfice d’environ 72 000 à 73 000 dollars. Cette distinction est importante : la mine reste viable sur le plan des résultats financiers, mais les résultats comptables au niveau de l’unité ne sont atteints que lorsque le prix du marché dépasse le coût total des investissements – ou lorsque le coût de base diminue.
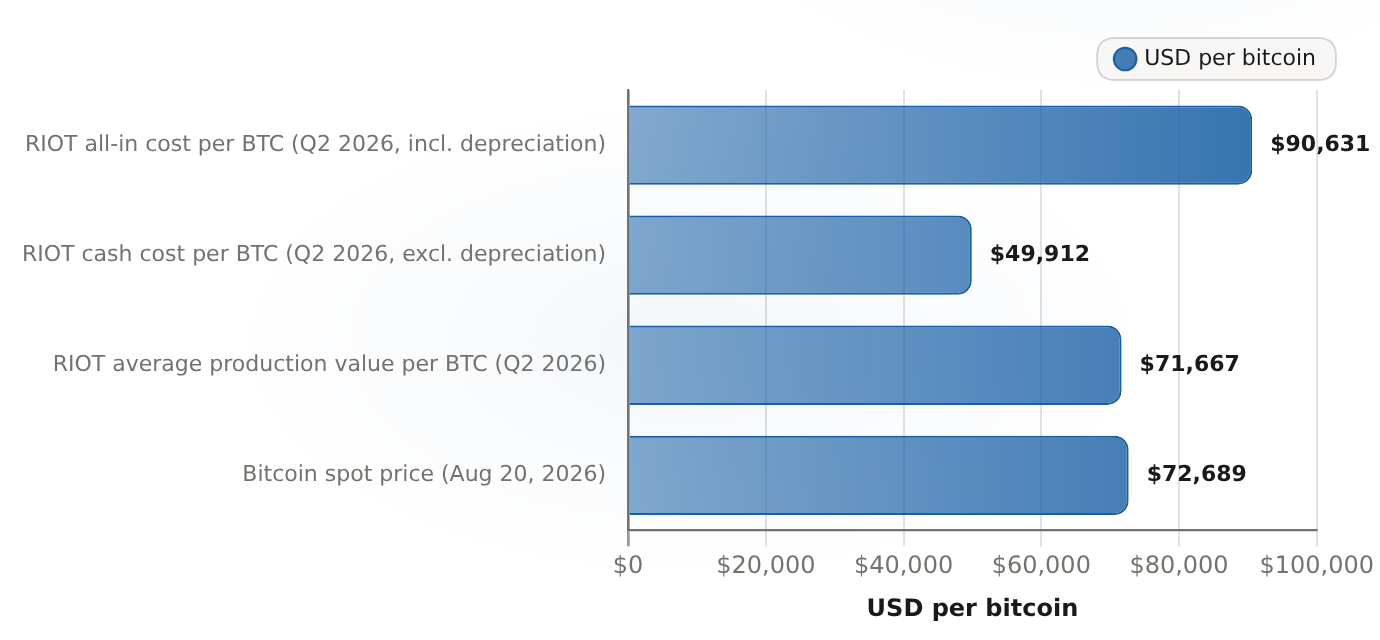
Bitcoin, à environ 72 700 dollars, reste inférieur au coût total de 90 600 dollars que Riot a engagé pour chaque BTC. Ainsi, l’économie conforme aux normes GAAP reste sous le niveau de base, même après cette hausse. Quant au coût en espèces de 49 900 dollars, il est couvert par les ressources financières disponibles.
| Catégorie | USD par bitcoin |
|---|---|
| Coût total de Riot par BTC (Q2 2026, y compris l’amortissement) | 90631 |
| Coût en espèces de RIOT par BTC (2e trimestre 2026, excl. amortissements) | 49912 |
| Valeur moyenne de production de Riot par BTC (2e trimestre 2026) | 71667 |
| Prix du Bitcoin à terme (20 août 2026) | 72688.69 |
Le graphique montre clairement la tension entre les différentes valeurs. Le prix de clôture de jeudi se trouve toujours à environ 20 % en dessous du coût total de 90 631 dollars, même si il est environ 45 % supérieur au coût en espèces de 49 912 dollars. Ainsi, tant le résultat du deuxième trimestre que l’augmentation cette semaine placent le groupe dans la même situation : bénéfices en espèces, mais pas de profit selon les normes GAAP. C’est précisément pour cette raison qu’il est plus important d’avoir patience plutôt que de chercher des profits immédiats – la récompense liée à cette action n’vient plus directement de l’entreprise elle-même.
Le mécanisme qui se trouve derrière cela est facile à décrire. Chaque bitcoin extrait est vendu sur le marché spot. Les revenus obtenus sont d’abord utilisés pour couvrir les coûts monétaires, puis pour couvrir les dépréciations et autres éléments non monétaires liés à l’activité de minage. Seul ce qui reste est réparti aux profits des entreprises de minage. Actuellement, les gains sur le marché spot sont limités, car il faut encore combler les pertes liées à la dépréciation avant que les bénéfices ne soient calculés selon les normes comptables. Par conséquent, un bitcoin valant 72 000 dollars ne permet pas automatiquement d’obtenir des bénéfices conformes aux normes comptables pour une entreprise dont les coûts totaux s’élèvent à 90 631 dollars. Les chiffres du deuxième trimestre confirment cette situation : les revenus liés au minage de Bitcoin ont diminué de 19 % par rapport à l’année précédente, pour atteindre 113,7 millions de dollars, contre 140,9 millions de dollars. En même temps, la production a augmenté de 11 %, pour atteindre 1 587 bitcoins, contre 1 426 bitcoins. Une augmentation de la production, mais une diminution des revenus… C’est ce phénomène qui explique pourquoi le marché a cessé de valoriser les entreprises de minage en fonction de l’utilisation de Bitcoin.
Un noyau qui perdit des fonds, financé par la liquidation
Le deuxième trimestre consolidé raconte la même histoire à l’échelle de l’entreprise. Les revenus totaux ont augmenté de 14 % en glissement annuel, pour atteindre 174,2 millions de dollars contre 153,0 millions de dollars. Mais le bénéfice net…Il y a eu une perte nette de 237,2 millions de dollars.En comparaison avec les revenus nets de 219,5 millions de dollars au trimestre précédent, la composition des différents segments montre cette différence : le secteur de l’extraction de Bitcoins a généré 113,7 millions de dollars, soit une baisse par rapport à 140,9 millions de dollars ; le secteur des data centers a généré 23,2 millions de dollars, dont 4,9 millions de dollars provenant des revenus d’location opérationnelle et 18,3 millions de dollars provenant des services de aménagement des locaux pour les locataires. Le secteur de l’ingénierie a atteint 37,3 millions de dollars, contre 10,6 millions de dollars auparavant. Les nouveaux segments se développent rapidement, mais ils ne sont pas encore suffisamment importants pour compenser la diminution des revenus du secteur de l’extraction de Bitcoins. Le secteur de l’extraction de Bitcoins reste donc le moteur principal des revenus en espèces, et il est utilisé pour financer les changements nécessaires.

Le bilan financier montre à quoi ressemble cette déperdition. Riot a réduit le montant de son trésor en bitcoins de 15 679 BTC à la fin du premier trimestre à 11 380 BTC à la fin du deuxième trimestre.Vente de 4 300 bitcoinsAu troisième trimestre, il y avait 3,778 bitcoins. À la date du 30 juin, le montant restant était d’environ 666 millions de dollars, avec un prix par bitcoin de 58 527 dollars. Parmi ces bitcoins, 5 821 étaient utilisés comme garantie. Le cash s’élevait à 548,9 millions de dollars, et les actifs liquides totaux dépassaient 1,2 milliard de dollars. Donc, Riot est liquide – et même très liquide – mais en partie parce qu’elle transforme ses produits de minage en monnaie sonnante, plutôt que de les garder sous forme d’actifs immobiliers. Chaque trimestre où les ventes de bitcoins diminuent, cela signifie que l’entreprise perd de l’avantage si le prix des bitcoins continue d’augmenter. C’est le vrai coût de cette transformation : transformer un actif en valeur tangible avant que les frais de location ne deviennent insupportables.
Le pont de financement : Chaque jambe a un prix.
Le financement de cette construction est assuré par plusieurs sources, et chacune d’elles implique un coût. Riot DC Logistics, une filiale entièrement détenue par l’entreprise mère, a obtenu…573,0 millions de dollars d’emprunt interrompu garanti par des créances de senior– Une facilité de crédit utilisée pour couvrir les besoins de construction, nécessitant des fonds en espèces – afin d’acheter des équipements de longue durée pour le projet Rockdale AI de 191 MW. Il s’agit de dettes qui deviennent exigible le 31 décembre 2026 ; donc, la décision de refinancer ces dettes ne sera que dans quelques mois. Ajoutez à cela les prêts de construction prévus, qui couvrent 80–90 % du budget de construction d’environ 2,1–2,3 milliards de dollars d’Anthropic.Programme d’offre d’actions en marché libreDécrit dans le rapport annuel 10-Q – c’est une structure qui vend des nouvelles actions sur le marché au fil du temps, selon les besoins. Vous disposez donc d’un ensemble de fonds de financement, avec un levier sur chaque membre de l’équipe.
Ce coût du capital n’est pas hypothétique. Avec le taux d’intérêt des obligations de 10 ans qui se situe à près de 4,7 %, et en proche de son niveau le plus élevé depuis 52 semaines, tant les coûts de financement pour la construction que le taux d’intérêt appliqué aux flux de trésorerie liés aux locations pour 2027-2028 augmentent ensemble. Pour une entreprise qui finance des projets coûtant des milliards de dollars avant même que les revenus ne soient récupérés, un environnement de taux plus élevés est précisément le mécanisme qui transforme un bon portefeuille de locations en un rendement d’action médiocre. La période qui s’étend de aujourd’hui jusqu’à ce que les paiements commencent est donc une période de risque, et elle n’est pas brève.
Un véritable livre de location, toujours en attente des revenus facturés.
Aucun de ces arguments ne s’oppose à cette transformation ; c’est plutôt un argument contre le fait de la considérer comme terminée. Riot a signé un bail de 20 ans avec Anthropic pour obtenir une capacité informatique de 191 MW à Rockdale. Cet accord prévoit que Riot produise…environ 9,1 milliards de dollars pendant la période initialeSelon les communiqués de l’entreprise, un analyste estime que la valeur totale des contrats contractés est supérieure à 9,8 milliards de dollars. Les 96 MW initiaux seront livrés en décembre 2027, et les 191 MW restants d’ici juin 2028. Selon l’analyste, le taux de rentabilité nette devrait être d’environ 85 %. Du côté de AMD, les contrats concernant 50 MW ont été signés : les 25 MW initiaux seront livrés et deviendront des revenus récurrents. Une extension de 25 MW est en cours, et les phases suivantes se termineront en mai 2027. Ainsi, la capacité contractée de Rockdale atteint 241 MW, contre 700 MW de capacité déjà développée sur site. Quant à Corsicana, dont la construction a commencé en avril 2026 et dont la fin est prévue en 2028, il s’agit d’une lettre d’intention non contraignante pour toute la zone de 1 GW. Une estimation d’un analyste estime que…Environ 1,6 milliard de dollars de revenus annuels potentielsAvec un marge similaire de ~85 %. Considérez cette dernière valeur comme une estimation des analystes, et non comme une orientation stratégique de l’entreprise.
La logique de réévaluation est cohérente : jusqu’en 2026, le marché s’est déplacé du fait que les mineurs étaient considérés comme des proxy pour le bitcoin, vers la valorisation des entreprises qui développent des centres de données. C’est pourquoi Riot a augmenté de environ 58 % au cours de l’année, tandis qu’un ETF détenant du bitcoin physique a diminué de 27 % cette année. Mais cette réévaluation ne perdure que si les contrats de location se transforment en revenus facturés selon les prévisions et avec le niveau de marge prévu. Jusqu’à ce que les dates limites de décembre 2027 et juin 2028 soient atteintes, cet actif représente donc une opportunité à haute multiple, basée sur des projets de construction qui ne sont pas encore terminés – des contrats signés et des travaux en cours, mais une capacité réelle qui n’a pas encore été mise en service pour générer des revenus.
Ce que le Consensus et les Objectifs omettent
La valeur de 20,98 dollars reflète déjà cette promesse. Riot a une capitalisation boursière d’environ 7,1 milliards de dollars.environ 11 fois le prix par ventes— Un multiple qui n’a sens que si les revenus du centre de données sont réellement à une certaine échelle. La partie commerciale a progressivement réduit le prix actuel :Le consensus d’EPS pour la période fiscale 2026 a été réduit de 25%.Même si les prévisions de revenus ont augmenté. C’est ce qui se passe : les analystes ont augmenté le chiffre d’affaires lié aux locations, mais ont réduit les bénéfices. En effet, le mécanisme de financement (ventes de bitcoin, dépréciation des actifs, remboursement des dettes) diminue les profits avant que les flux de trésorerie contractuels ne soient enregistrés.
Les cibles de prix sontAcheter de manière uniforme, et regrouper les articles entre 22 et 43$.JPMorgan : 22 dollars (17 août), Cantor Fitzgerald : 30 dollars (11 août), Morgan Stanley : 43 dollars (13 août). Ce sont des prévisions d’analystes, et non de recommandations émanant de cet article. La différence entre le prix le plus bas et le prix le plus élevé est en soi une indication de la faible connaissance que les investisseurs ont réellement sur ce sujet.
Ce que je regarde, et ce qui remet en question la thèse
Pour qu’un “HOLD” fonctionne correctement, six éléments liés aux montres sont plus importants que la production quotidienne de pièces.
- Bitcoin contre le coût par Bitcoin de Riot : 90 631 dollars pour une ligne complète, et 49 912 dollars pour une ligne basée sur les coûts en espèces. Tant que le prix du marché reste supérieur aux coûts en espèces, la minage permet la croissance de l’entreprise. En revanche, si le prix baisse significativement, ce secteur devient un source de pertes en espèces.
- Le rythme des ventes de bitcoins détenus par les entreprises a diminué. Les actifs en bitcoins sont passés de 15 679 à 11 380 BTC en un seul trimestre ; cette déduction continue réduit à la fois le rendement futur lié à l’extraction de bitcoins et l’amortissement du bilan financier.
- Dilution de l’équité et de l’ATM. Le programme “at-the-market” est enregistré, donc chaque étapes de construction soulève la question de qui paiera pour la construction.
- Il s’agit de savoir si le financement intermédiaire de 573 millions de dollars sera refinancé avant le 31 décembre 2026 – et à quel taux d’intérêt. C’est la date la plus claire sur le calendrier.
- Conditions de financement finales de Corsica, qui ne sont pas encore confirmées.
- La conversion des baux de Rockdale en revenus facturés en fonction des jalons de décembre 2027 et juin 2028.
Et c’est ces conditions qui pourraient remettre en question la thèse HOLD :
- Si le prix du Bitcoin reste inférieur au coût en espèces, l’exploitation de mines devient déficitaire, ce qui entraîne la cessation de l’activité d’autofinancement du projet.
- Évolution des coûts de financement si les dettes à court terme ne sont pas refinancées aux conditions raisonnables – avec des taux d’intérêt proches des niveaux maximaux, l’écart entre les taux d’intérêt est le facteur déterminant.
- Les dépenses excessives ou les retards dans le processus de location entraînent une diminution du bénéfice de 85 % prévu par l’analyse.
- Une dilution importante qui transforme les actifs en un instrument de placement à revenu moindre.
L’horizon est les 12 prochains mois. Le prochain catalyseur réel sera le rapport de fin d’année Q3 2026, généralement vers novembre. Ma recommandation est de rester sur une position de HOLD à 20,98 $. Riot n’est pas un titre à vendre : le bilan des locations et la réévaluation des valeurs sont réels. Un actif qui se trouve en dessous de son niveau de 50 jours, dans un contexte où le Bitcoin est déjà surchargé, ne constitue pas une raison évidente pour vendre. De plus, il ne convient pas d’ajouter de nouvelles positions à ce prix ; les détenteurs actuels devraient rester sur leur position. Les nouvelles positions devraient être envisagées lorsque le prix du Bitcoin faiblit, afin de décider du moment opportun pour entrer sur le marché. Il faut également vérifier que le financement est bien assuré : la facilité de dépôt en décembre a été renouvelée, la dilution reste modérée, et les 96 MW produits sont réintégrés aux revenus facturables à temps. Si le prix du Bitcoin reste inférieur au coût de la monnaie liquide pendant une période prolongée, ou si le coût du financement augmente, alors la thèse de HOLD ne tient pas. Je devrais alors reévaluer ma position.








Commentaires
Pas encore de commentaires