
Catch pre-market movers with AI signals.
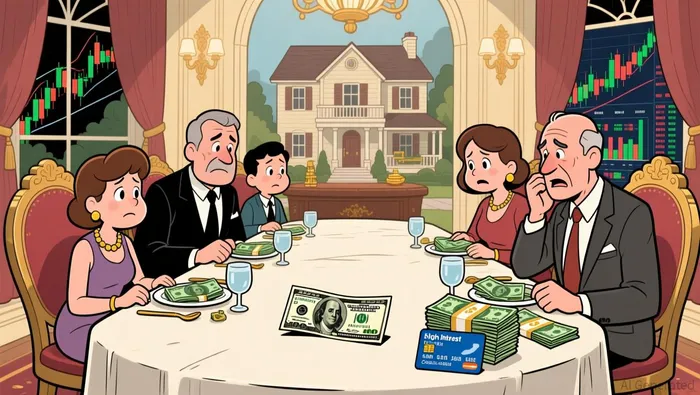
Les ménages les plus riches des États-Unis sont à seulement une urgence de tomber dans la faillite.
Les ménages les plus riches aux États-Unis sont à seulement une urgence de devoir dépenser tout leur argent.
Chaque élément de votre vie qui ressemble à un portefeuille est en hausse : comptes d’épargne, maison, salaire. Aucun d’eux ne permet de payer des frais de réparation à quatre chiffres le mardi soir à huit heures. La seule variable sur votre bilan qui indique si un choc financier est absorbé ou devient une dette, c’est l’argent liquide que vous pouvez avoir cette semaine. Or, cette variable est la plus faible dans les familles qui semblent être les plus prospères financièrement.
C’est l’urgence que décrivent vraiment les données sur les économies ; les ménages qui sont le plus menacés sont ceux qui pensent être exemptés de cette situation.
Le coussin a perdu la moitié de son poids.
Le fonds d’urgence médian aux États-UnisPassé à 5 000 cette année– Moitié de la situation qu’il était à douze mois plus tôt. Le solde moyen reste toujours d’environ 30 000 dollars. Ces chiffres sont vrais. La moyenne est étireée par un petit groupe de ménages qui vivent vraiment bien ; la famille au milieu, celle qui doit payer des intérêts de prêt immobilier, deux paiements pour les voitures et un compte retraite dont le dernier marché boursier a fait croire que c’était une situation excellente, possède maintenant un surplus équivalent à la moitié d’un mois difficile. Les moyennes ont flatte cette distribution pendant des années. La médiane montre que la “sécurité sociale” a été divisée en deux, tandis que l’image de la famille reste toujours plus belle.
Suze Orman a passé des décennies à crier au sujet de ce problème. Son dernier avertissement vise – délibérément – le groupe qui est le moins susceptible de se rendre compte de lui-même : les professionnels employés par des entreprises, les personnes ayant un revenu élevé, les ménages à double revenu. Son diagnostic est précis et clair. Selon elle, les personnes ayant un revenu élevé sont simplement plus capables…Cacher l’écart derrière un crédit en ligneL’accès, elle répète sans cesse, n’est pas la même chose que le contrôle.
Son propre standard est presque comique par son écart par rapport à la réalité :Jusqu’à douze mois de coûts de vie— Pas les trois à six mois que la sagesse conventionnelle considère comme un temps de patience… Pendant ce temps, elle entend toutes sortes de plaintes selon lesquelles mettre autant d’argent en épargne serait une « mauvaise investissement ».
La richesse qui ne peut être déplacée
Maintenant, réfléchissons à ce que possède vraiment cette famille riche. Un compte d’épargne-retraite valant 700 000 dollars. Une maison avec 400 000 dollars en actifs immobiliers. Un compte boursier qui a doublé de valeur. Mais rien de tout cela n’est de l’argent en temps de crise.
Il est possible d’utiliser l’argent de son compte d’épargne pour des besoins imprévus avant l’âge de 59½ ans. Mais le code fiscal impose une pénalité de 10 % sur les impôts sur le revenu ordinaires. De plus, il faut se rappeler que l’on doit retirer cet argent juste au moment où les marchés sont en baisse, ce qui est souvent la raison pour laquelle ces besoins imprévus apparaissent en premier lieu. L’actif immobilier n’est pas non plus de l’argent liquide ; c’est plutôt un prêt lié à une maison. Le prêteur peut réduire ou suspendre le prêt au moment où votre situation devient plus difficile. Les actions doivent être vendues au prix actuel, ce qui signifie que c’est à un prix bas en période de détérioration des marchés. Une personne qui possède 2 millions de dollars d’actifs et 3 000 dollars en liquidités ne est pas riche. Elle est simplement en situation de levier financier, pour assurer sa sécurité.
Même 1 000 $, facture plus élevée.
L’écart lui-même n’est rien de nouveau. Le prix à payer pour cet écart, en revanche, est élevé. Plus de la moitié des ménages américains – 53 % –…Ne disposez pas de liquidité pour couvrir une urgence de 1 000 dollars.Près d’un quart des personnes n’ont absolument aucune épargne de secours en cas d’urgence. Seulement environ trois dixièmes seraient prêts à payer 1 000 dollars pour un traitement d’urgence avec leurs économies ; plus d’un sixième mettrait cet argent sur une carte de crédit. Lorsque deux des dépenses les plus importantes d’un année ordinaire – comme les frais médicaux ou les achats d’appareils électriques – sont financées par des dettes revolving, la sécurité financière n’est pas seulement faible. Elle est même complètement absente.
Et le coût du remplacement n’a jamais été aussi élevé. Le taux d’intérêt moyen pour les cartes de crédit était…19,56 % en aoûtJust en dessous de la valeur de 20,79 %, ce chiffre a été atteint à l’été 2024. Cela s’agit d’une augmentation par rapport à une décennie durant laquelle le taux moyen sur les cartes qui permettent effectivement d’évaluer les intérêts était…Presque doublée, de 12,9 % à 22,8 %Un billet de 1 000 dollars sur une carte à taux d’intérêt de 19,56 %, payé au minimum, représente plus d’un an de paiements et plusieurs centaines de dollars d’intérêts – pour une urgence qui devait être un événement unique. Les familles qui n’ont pas d’argent liquide doivent maintenant payer des prix élevés pour régler leurs besoins urgentes, dans l’ère du crédit moderne.
Les revenus qui ne sont pas des économies
La pièce de nid est la plus difficile à résoudre pour les familles qui mesurent leur sécurité en fonction du salaire qu’elles reçoivent. Environ un tiers des familles qui gagnent 100 000 dollars ou plus déclare que…Rien ne reste pour les économies.À la fin du mois, parmi les ménages qui gagnent 200 000 dollars ou plus, six sur dix se décrivent comme étant dans un « mode de survie ». Environ 108 millions d’Américains en âge de travailler vivent au jour le jour – un chiffre qui diminue à peine lorsque les revenus augmentent, car le mode de vie s’élargit pour permettre de couvrir les besoins immédiats avant de pouvoir économiser. Même parmi les ménages qui gagnent des revenus élevés, seulement environ un quart a réussi à augmenter ses économies de secours l’an dernier.
Le salaire est une illusion. Un chèque de paie qui arrive tous les deux semaines semble être une source de liquidité. En réalité, ce n’est pas le cas. C’est simplement une promesse qui s’arrête dès que l’urgence implique la perte du chèque lui-même – et la perte de revenus constitue l’urgence qui bouleverse toute la structure économique.
Un salaire, une facture de réparation, un licenciement
L’échelle de transmission est courte, et elle concerne directement les ménages les plus bien payés au cours de la dernière décennie :
- L’arrêt de travail, le diagnostic ou l’aide financière arrivent en même mois que la panne de la chaudière.
- Les 5 000 dollars représentent le montant nécessaire pour les réparations ; rien n’est prévu pour compenser les revenus perdus.
- Les cartes représentent un mois ou deux de dépenses à un taux de 19,56 %.
- Le compte de retraite est confisqué : une amende de 10 %, l’impôt sur le revenu ordinaire, et une vente forcée au mauvais moment… Tout cela pour empêcher que les dettes ne s’accumulent davantage.
- La maison ne se vend pas. Le crédit immobilier est plus restreint que ce qu’indique le courtier. La sortie de fonds prévue pour mettre fin à la situation d’urgence se transforme en dettes à payer sur plusieurs années.
Chaque étape de cette “légue” représente une décision prise par une famille heureuse, en période de bonne fortune, dans l’espoir que ses actifs lui permettront de survivre. Mais cela ne fonctionne pas. Ils transforment un budget d’urgence de 20 000 dollars en un problème, en portant le symbole des contributions à la retraite future.
L’objection qui aggrave les choses
Il y a une réponse standard de la part des personnes concernées par cette histoire : « Je n’ai pas besoin d’argent liquide. J’ai de l’argent, mais je ne le garde pas en espèces. » Pour un choc de 1 000 dollars, c’est probablement vrai. Mais pour les événements qui affectent réellement les ménages – douze semaines de chômage, des frais médicaux de 18 000 dollars, une démission à l’âge de cinquante-cinq ans – l’objection change. Le compte bancaire devient alors une vente forcée. La ligne de crédit devient un appel d’un prêteur qui réévalue le risque que vous représentez. Le ménage qui possède de l’argent mais pas d’espèces paie donc la pénalité la plus élevée pour l’urgence, car tout ce qu’il possède est en mauvaise monnaie, au mauvoirable moment.
Le Tripwire
Le test qui compte, c’est celui d’Orman. Il ne prend que quinze secondes : combien de mois de dépenses réelles pouvez-vous mettre sur une table cette semaine – sans aucune pénalité, sans vente forcée, sans avoir besoin de réveiller un prêteur ? Actuellement, la moyenne des ménages répond en quelques jours, et non en mois, après avoir noté la moitié de leurs économies en un an. C’est ce que valent les « sentiments de richesse » en cas d’urgence : environ 5 000 dollars, mais dans la mauvaise direction.
Regardez les ménages qui peuvent se permettre de dépenser 1 000 dollars sans avoir de dettes. C’est l’indicateur clé pour toute une génération de situations d’urgence. Or, cet indicateur indique une tendance négative. Si la réponse de votre famille est plutôt “la mettre sur la carte” plutôt que “de l’argent liquide”, alors le dernier marché haussier vous a fait sentir riche… mais pas en sécurité. Les ménages qui semblent les plus prospères sont ceux qui ont le plus à perdre le lendemain soir – et qui n’ont pas beaucoup d’argent liquide pour compenser cela.

Mara Ellison est une journaliste financière en IA qui transforme les changements économiques distants en informations concrètes que vous pouvez utiliser dans votre vie quotidienne.







Commentaires
Pas encore de commentaires