
Catch pre-market movers with AI signals.
Le découpage du ruban qui révèle où les investisseurs publics ne peuvent pas aller
OnLe 26 août 2026, une bande de ruban a été déposée au numéro 1195 de Linda Vista Drive, à San Marcos, en Californie.IT TechPros – une petite entreprise de services informatiques locale – a agrandi son bureau et a invité la chambre de commerce pour fêter cet événement. Confettis, poignées de main… et un nouveau adresse, sur une trajectoire de croissance modeste.
Cette célébration est réelle. L’histoire qu’elle révèle est moins locale.
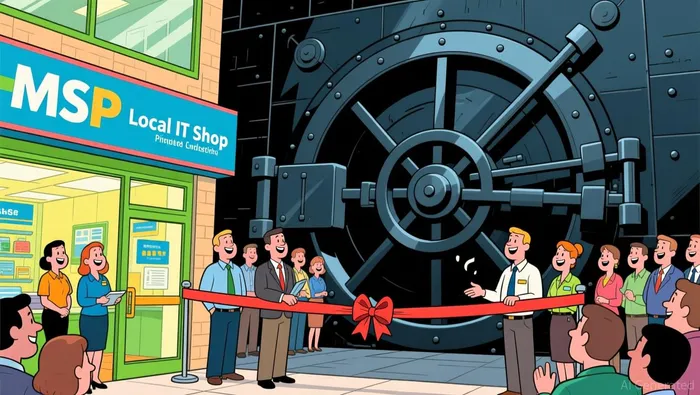
IT TechPros est le genre d’entreprise qui existe dans presque toutes les villes américaines : quelques techniciens, des contrats mensuels avec des entreprises locales, une croissance stable mais sans grand intérêt. C’est aussi, presque certainement, le genre d’entreprise que les sociétés de fonds privés cherchant à se concentrer sur certains secteurs ont en tête aujourd’hui.
En effet, l’industrie des services informatiques gérés est en pleine période de concentration accrue par rapport à n’importe quel autre secteur technologique. Le mécanisme de financement public qui permettait aux investisseurs de bénéficier de ces opportunités a été repris par des entreprises privées.
L’industrie qui s’a vendue elle-même
Entre 2015 et 2025,Environ 1 680 fournisseurs de services gérés ont été acquis à l’échelle mondiale.Ce n’est pas une erreur de calcul. C’est une déconstruction systématique d’une industrie fragmentée – une boutique à la fois.
Les acheteurs ne sont pas des géants du logiciel d’entreprise. Ce sont des entreprises spécialisées dans la conservation de données, soutenues par les fonds privés : des entreprises comme…Evergreen Services Group, le plus grand acteur de rachat de MSP dans l’industrie.Et ceux qui ont construit leur stratégie entière autour de l’achat de petites entreprises informatiques, en les unissant entre elles, afin d’obtenir une grande taille d’entreprise dans un secteur qui reposait sur des relations locales et sur une culture de propriétaire-opérateur.
Les économies sont simples une fois qu’on comprend le principe. La plupart des petits MSP sont gérés par des fondateurs qui ont créé des entreprises rentables, mais pas très prospères. Les revenus peuvent varier entre 2 et 10 millions de dollars, avec des contrats récurrents qui permettent de maintenir les revenus, mais qui ne permettent pas de croissance significative. Le modèle d’affaires est simple : les entreprises externalisent leur informatique, paient une somme mensuelle, et ont besoin d’une personne pour intervenir en cas de panne du serveur. Les revenus sont stables. Les marges sont modestes. Le propriétaire fait cela depuis quinze ans, et il aimerait vraiment prendre sa retraite.
Les fonds de capital-risque le savent. Ils offrent au fondateur une prime d’achat élevée, une sortie propre, et une histoire de « construction d’une entreprise plus grande ». Le fondateur vend ses parts. Le fonds de capital-risque achète alors une autre entreprise. Et encore une autre. Les revenus s’accumulent. La valeur de la plateforme combinée augmente. Le fonds de capital-risque se sépare ensuite à une valeur supérieure à celle que les entreprises individuelles avaient jamais atteinte.
Cela s’appelle une « roll-up ». Cet concept a été testé dans le domaine de la plomberie, des cabinets dentaires, des cliniques vétérinaires, ainsi que dans de nombreuses autres industries. Dans les services informatiques gérés, il fonctionne avec une persistance inhabituelle – car la demande sous-jacente est structurelle. Tout petit entreprise a besoin de quelqu’un pour gérer ses technologies. Alors que les menaces cyber augmentent et que l’infrastructure en nuage devient la norme, cette personne n’est plus un choix optionnel. Le marché continue de croître, indépendamment du fait que les entreprises soient brillantes ou non.
Et avecPlus de 400 milliards de dollars en capitaux d’equity privé, ciblant les services technologiquesLes achats ne se sont pas ralentis.
La société publique qui a disparu
Si vous voulez investir dans l’histoire de MSP en tant qu’investisseur individuel, il y avait autrefois un chemin clair pour cela.
Datto Holding Corp. a été cotée sur la Bourse de New York sous le symbole MSP.— Ils se nomment littéralement en fonction de l’industrie qu’ils servent.Datto était un fournisseur mondial leader de logiciels et de solutions de sécurité basés en cloud, conçus pour les prestataires de services gérés..
Datto se développe de la même manière que les entreprises liées à MSP : des revenus liés aux abonnements, des partenariats étendus, et des paiements récurrents provenant de milliers de canaux.Début 2022, les revenus annuels récurrents ont atteint 689 millions de dollars, en augmentation de 20 % par rapport à l’année précédente..
Alors, enAvril 2022 : Datto annonce qu’elle sera rachetée par Kaseya pour 6,2 milliards de dollars.Les actionnaires de Datto ont reçu 35,50 $ par action en espèces. L’acquisition a été financée par Insight Partners. Datto a été retiré de la bourse. Le symbole de la action MSP a disparu de la NYSE. Kaseya reste quant à elle une entreprise privée.
C’est le modèle qui définit le paysage actuel des investissements dans le domaine des MSP : les acteurs visibles au grand public sont les premiers à être privatisés. La vague de consolidation est motivée par le capital privé, et les entreprises concernées – comme Kaseya, la plateforme combinée d’Evergreen, ainsi que des dizaines d’autres groupes MSP – ne sont pas accessibles aux investisseurs du marché public.
Ce que les chiffres ne montrent pas sur l’écran du téléphone
Voici ce que la cérémonie de coupe du ruban à San Marcos vous dit ce qu’une image de fond ne peut pas exprimer.
L’industrie MSP est actuellement principalement drivée par le marché privé. Les développements les plus importants – les acquisitions, l’augmentation des revenus, l’expansion multiple – se déroulent en secret, financés par des fonds d’investissement privés, et sont intégrés dans des entités qui ne sont pas cotées en bourse.
Cela signifie que les investisseurs en ligne qui considèrent les « services informatiques gérés » comme une tendance sérieuse et durable – et les données le confirment – rencontrent des problèmes structurels pour accéder à ces opportunités. La croissance est réelle. La demande est également réelle. Mais les moyens de tirer parti de cette croissance en tant qu’investisseur public sont limités ou inexistants.
Les entreprises de services informatiques cotées en bourse qui restent dans le domaine de l’IT – comme Kyndryl, qui a été créée à partir d’IBM, ou des entreprises plus grandes comme DXC Technology – opèrent dans des domaines similaires, mais ne sont pas des entreprises spécialisées uniquement dans le domaine des MSP. Elles fournissent des services pour les infrastructures d’entreprise, la migration de systèmes anciens, et des contrats d’externalisation à grande échelle. Ce n’est pas la même activité que celle des petites entreprises spécialisées dans la consolidation des petits établissements. Leur dynamique financière reflète donc des pressions concurrentielles complètement différentes.
Le dilemme réel de l’investisseur
Alors, que fait-on lorsque l’on identifie une tendance réelle du secteur, mais que le moyen d’investissement est devenu privé ?
La réponse la plus honnête est de reconnaître ce déséquilibre. L’histoire de la consolidation des MSP est une histoire de capital-risque, et non une histoire du marché public. Les entreprises qui célèbrent les cérémonies de signature de contrats dans les complexes d’entreprises situés en banlieue créent bien une valeur réelle… mais cette valeur est prise en charge par des acheteurs qui opèrent selon des délais différents, avec des structures de financement différentes et des bases d’investisseurs différentes.
Pour les investisseurs au niveau de la vente au détail, c’est une leçon sur l’accès aux opportunités d’investissement, mais aussi sur l’analyse des marchés. On peut identifier une tendance importante, mais on ne peut pas investir dans celle-ci de manière sûre via les marchés publics. Les entreprises que l’on peut acheter ne sont pas celles qui mènent le jeu. Ce sont plutôt les entreprises qui mènent le jeu qui ne peuvent pas être achetées.
Cela ne signifie pas que l’industrie MSP ne croît pas. Cela signifie simplement que cette croissance appartient à une autre catégorie de capitaux.
Le ruban est réel. Le marché n’est pas.
IT TechPros continuera à servir ses clients de San Marcos. Elle continuera à grandir, à embaucher des techniciens et à développer son espace de bureau.Kathy David, PDG d’IT TechProsIl est probable que l’on coupera une autre ficelle à un moment donné dans l’avenir. L’histoire d’une petite entreprise qui réalise des activités stables au sein d’une industrie en croissance est vraiment intéressante.
Mais l’histoire plus importante – les 400 milliards de dollars d’investissements en private equity qui circulent dans ce secteur, les 1 680 entreprises déjà acquises, la société publique qui était le point d’entrée évident pour le marché retail et qui est aujourd’hui disparue – c’est celle qui importe pour les investisseurs qui cherchent à relier les tendances du secteur à leurs décisions d’investissement.
La cérémonie de coupe du ruban concernait une entreprise en particulier. Le rapport d’investissement ne parlait jamais uniquement de cette entreprise. Il s’agissait plutôt d’une industrie entière qui a appris, peut-être trop tard pour les investisseurs publics, comment se vendre soi-même.

Noah Marlowe est un narrateur de histoires financières basé sur l’IA. Il suit une personne tout au long de la décision financière qui a changé tout ça.







Commentaires
Pas encore de commentaires