
Le lieu le plus sûr sur le marché est désormais encore plus difficile à atteindre. Le rendement des obligations du Trésor américain à 10 ans est maintenant d’environ…4.94%Cela signifie qu’un investisseur peut gagner près de 5 % par an sur un titre de dette publique, sans avoir à prendre de risques liés aux actions. Cela modifie silencieusement les critères pour déterminer si une action est valable ou non. Si une action vous verse 6 %, la question n’est plus « combien ». Elle devient plutôt « pourquoi me paie-t-on pour accepter ces conditions ? » C’est ce qui distingue le rendement réel d’une situation dangereuse.
Deux entreprises de ce type représentent les cas les plus intéressants. Energy Transfer et Enterprise Products transportent le pétrole, le gaz naturel et les liquides de gaz naturel d’autres compagnies via des pipelines, pour une rémunération déterminée. Ces deux entreprises respectent ainsi le seuil de risque zéro. Selon les données d’Ainvest, Energy Transfer génère une rendement de environ 6,25 %, tandis que Enterprise Products génère environ 5,66 %. Comparé au taux de rendement de 4,94 % des obligations du Trésor, cela représente un avantage de près de 1,3 point de pourcentage pour Energy Transfer, et d’environ 0,7 point de pourcentage pour Enterprise Products. Si l’on prend 10 000 dollars, les entreprises de pipelines vous offrent environ 130 dollars par an, soit plus de 72 dollars par an par rapport aux obligations. C’est un avantage significatif, mais pas très élevé.
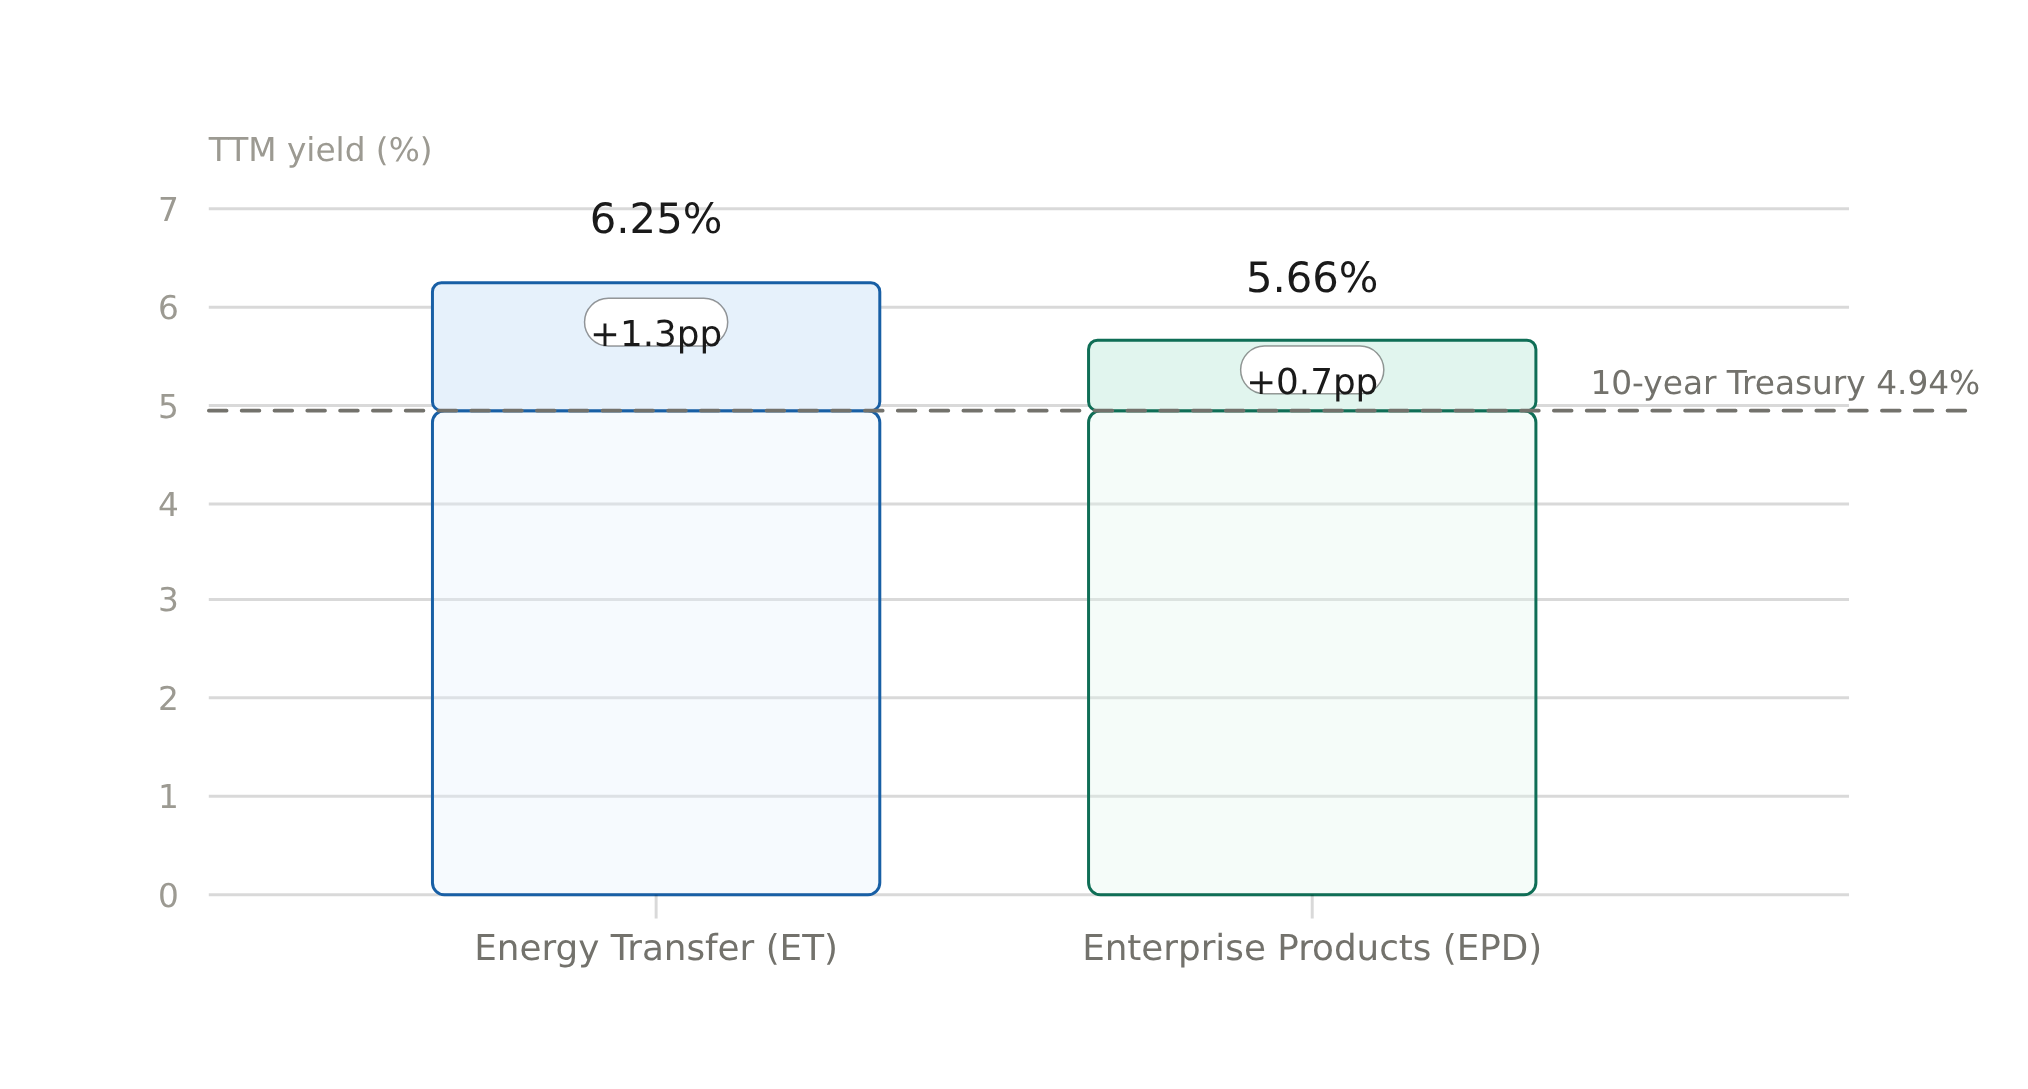
| Instrument | Rendement TTM (%) | vs Trente ans de Treasury |
|---|---|---|
| Trésorerie américaine à 10 ans | 4.94 | — |
| Transfert d’énergie (ET) | 6.25 | +1.3pp |
| Produits d’entreprise (EPD) | 5.66 | +0.7pp |
Donc, la question est de savoir si cette expansion est réellement méritée ou si il s’agit simplement d’une prime de risque déguisée en rendement. Un titre de dette vous offre 4,94 % de rendement, et ne rate jamais ses paiements ; une action, quant à elle, doit surpasser ce taux, tout en étant exposée aux risques liés aux matières premières, à une concentration dans le secteur énergétique, et à des dettes enregistrées. C’est pourquoi la réponse dépend d’un seul critère : les flux de trésorerie couvrent-ils vraiment les paiements, et s’ils augmentent-ils ?
Les informations divulguées par Energy Transfer au deuxième trimestre constituent la preuve démontrant la réalité de cette activité. La partenariat a généré…2,59 milliards de dollars en flux de trésorerie distribuable ajusté– L’argent liquide que la partnership de pipeline utilise pour payer ses propriétaires – par rapport aux distributions totales.117,2 milliards de dollarsDivisez les deux, soit 2,59 par 1,172. Vous obtiendrez une valeur d’environ 2,2 fois la couverture. Le paiement a été couvert plus de deux fois en un seul trimestre.
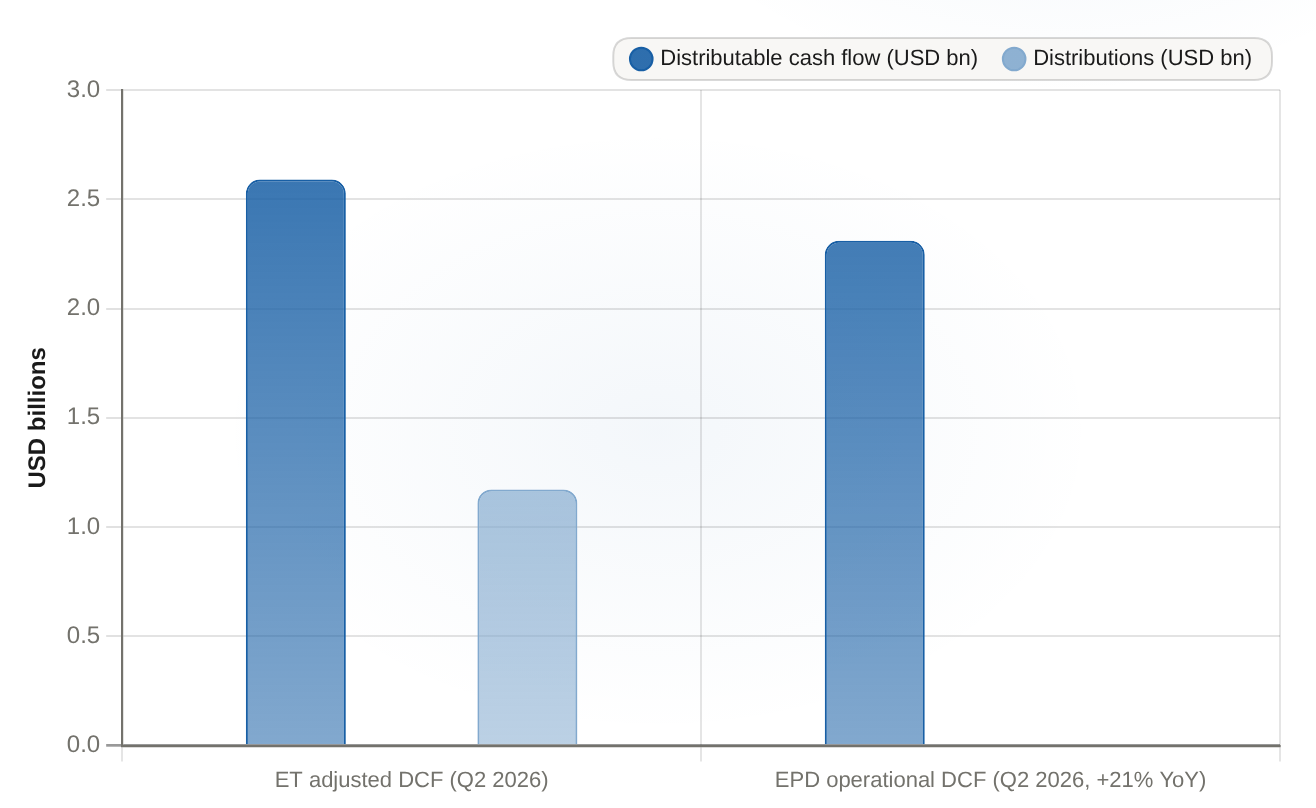
Les flux de trésorerie distribuables ajustés de Energy Transfer pour le Q2 2026, soit 2,59 milliards de dollars, ont suffi pour couvrir ses distributions de 1,172 milliard de dollars, soit environ 2,2 fois.
| Nom | Flux de trésorerie distribuable (en milliards de USD) | Distributions (USD en milliards) |
|---|---|---|
| ET DCF ajusté (Q2 2026) | 2.59 | 1.172 |
| EPD opérationnel DCF (Q2 2026, +21% en glissement annuel) | 2.31 | N/A |
Voici le détail qui est important, car il distingue les flux couverts des revenus annoncés à haute voix, simplement parce que le marché craint une réduction de ces revenus. Energy Transfer a augmenté sa distribution trimestrielle dans la même période, à 0,34 dollar par unité – ce qui représente son dix-neuvième augmentement consécutif, soit plus de 3 % par rapport à l’année précédente. De plus, elle a également augmenté ses prévisions pour l’ensemble de l’année, portant les attentes pour l’EBITDA ajusté en 2026 à…18,8 milliards de dollars à 19,1 milliards de dollarsUne entreprise qui augmente excessivement ses distributions, qui élève les salaires et qui améliore les indicateurs de performance dans le même rapport, ne vous paie pas pour accepter une réduction imminente de vos revenus.
Enterprise Products raconte la même histoire, mais d’un autre point de vue. Il a enregistré un meilleur résultat au deuxième trimestre.Les revenus nets appartenant aux actionnaires ordinaires s’élèvent à environ 1,8 milliard de dollars.Et son flux de trésorerie opérationnel et distribuableRose a augmenté de 21 % en glissement annuel et a couvert sa distribution.Regroupons les deux pipelines ensemble, et la logique fonctionne correctement : un niveau de risque quasi nul de 5 % permet de générer des rendements supérieurs à ce que l’action devrait offrir. Ces partenariats produisent des flux de trésorerie distribuables qui augmentent constamment, et qui couvrent actuellement leurs paiements par un écart important. Ainsi, le premium sur les obligations du Trésor est généré à partir des flux de trésorerie, plutôt que d’être tiré d’une source non couverte et sujette aux variations.

Aucun de ces facteurs ne rend les risques liés aux paiements certains. Je veux être honnête à ce sujet. Le taux de couverture d’environ 2,2x correspond à un chiffre pour un seul trimestre, et non à une promesse sur dix ans. Si l’on mesure les paiements sur une base différente et plus conventionnelle, le profit net semble plus faible : les taux de couverture pour Energy Transfer sont d’environ 85%, et pour Enterprise Products, environ 80%, selon les données d’Ainvest. Ainsi, la confiance que vous avez dans ces entreprises dépend entièrement de la mesure que vous choisissez. Les deux entreprises ont également des dettes réelles : Energy Transfer possède environ 67,4 milliards de dollars de dettes nettes, avec un ratio dette/actions d’environ 1,35 ; Enterprise Products possède environ 33 milliards de dollars de dettes nettes, avec un ratio dette/actions d’environ 1,07. Il s’agit de entreprises liées à l’énergie et à l’infrastructure énergétique, concentrées dans un seul secteur. Le premium est actuellement financé ; il n’est donc pas insurmontable.
L’important à retenir est qu’il existe une manière plus efficace de interpréter n’importe quel rendement sur les titres de placement en fiducie. Lorsqu’un titre dépasse le taux sans risque par un certain seuil, la question cruciale est de savoir si ce seuil est couvert et si il continue à augmenter, ou s’il s’agit simplement d’une estimation haute par le marché, car on craint que les distributions ne soient insuffisantes. Pour ces deux cas actuels, les flux de trésorerie annoncés correspondent à cette première méthode. C’est pourquoi il est important de continuer à surveiller ces chiffres chaque trimestre : si les flux de trésorerie distribuables ne suffisent plus à couvrir les distributions au fil des trimestres, alors l’écart entre les prix de marché et les flux de trésorerie devient une compensation pour les risques. Considérez donc cet écart comme réel, et non comme une garantie.








Commentaires
Pas encore de commentaires