
Lisez l’article concernant le financement qui a fait parler de Broadcom cette semaine : il s’agit d’un accord d’une valeur de cent milliards de dollars en termes d’IA. Broadcom est donc clairement le bénéficiaire de cet accord. La somme d’argent est réelle – OpenAI a confirmé ce financement. Les revenus de Broadcom, quant à eux, ne sont pas encore officiellement rapportés. La structure permettant de transformer les fonds apportés par OpenAI en commandes de chips de Broadcom n’a pas encore été mise en place. Aucun élément dans les documents disponibles ne montre que cela soit déjà arrivé. Selon les données d’Ainvest, la valeur de l’action de Broadcom est environ 26 % en dessous de son niveau record sur 52 semaines, soit 495 dollars. Ce n’est donc pas un signe de nouveau catalyseur qui pourrait provoquer une hausse de cours.Il s’agit d’une histoire de financement d’OpenAI, et non encore d’une histoire de revenus liée à Broadcom.
Décomposer les confirmés des rapportés
Commencer par ce qui est confirmé. OpenAI a annoncésa série de financement de 110 milliards de dollarsAvec une valeur pré-money de 730 milliards de dollars, SoftBank et Nvidia représentent chacun 30 milliards de dollars, tandis qu’Amazon représente 50 milliards de dollars – Bloomberg avait déjà rapporté cette information précédemment.En route pour dépasser les 100 milliards de dollars.Les investisseurs sont réels, l’argent est réel, et les déclarations de OpenAI sont la source de ces informations.
Il est donc confirmé que la collaboration stratégique en octobre 2025 permettra à OpenAI et Broadcom de signer un accord de partenariat pour mettre en œuvre…10 gigawatts d’accélérateurs d’IA personnalisésAvec les rangées de composants – ainsi que les technologies Ethernet, PCIe et réseaux optiques de Broadcom – il est prévu que ces produits commencent à être produits dans la seconde moitié de l’année 2026, et que leur production soit complétée d’ici fin 2029. Ce programme constitue donc le lien concret entre les deux entreprises ; ce n’est pas là une question litigieuse.
Maintenant, il reste à préciser les détails concernant cette partie du rapport. Selon les informations données par The Information au printemps, Broadcom négocie pour financer la première phase de production de puces personnalisées par OpenAI – soit environ 1,3 gigawatt de capacité.Aux coûts de production en phase initiale, environ 18 milliards de dollars.— mais seulement si Microsoft s’engage à acheter environ 40 % des puces, à les installer dans ses centres de données et à louer cette capacité à OpenAI. Un dirigeant de l’entreprise OpenAI aurait déclaré que…On a dit que cette structure était “probablement irréalisable”.Et aucun contact confirmé n’a été découvert dans les preuves disponibles depuis lors.
Pour les lecteurs qui n’ont pas suivi les détails techniques liés à la conception des produits : l’engagement de financement est simplement une promesse de vente garantie. C’est donc un moyen pour le fournisseur de financer la production, que celui-ci ne pourrait pas justifier autrement. Broadcom doit donc aider à financer un chip qui n’a aucun marché commercial ni aucune base d’installation. Avant de consacrer des fonds pour préserver sa capacité de fabrication de chips de pointe, il faut qu’il trouve un acheteur capable de financer environ 40 % de la production, afin de pouvoir récupérer ses coûts de financement. Microsoft, en tant qu’acheteur principal, avec les chips installés dans ses centres de données et loués à OpenAI, est ce qui permet à cette stratégie de fonctionner.Sans cette porte, la première phase ne sera pas financée.
Cette seule condition distingue un titre d’une thèse. Le tour de financement donne à OpenAI un bilan financier ; le processus de financement détermine si tout cela peut se transformer en revenus pour Broadcom, au rythme que la gestion de l’entreprise a prévu. Le mécanisme mentionné ci-dessus indique exactement quelles étapes du processus dépendent de cet engagement non confirmé.
Le chemin de revenus guidé est une orientation, pas une histoire.
L’endroit où se trouve l’information principale est la trajectoire des revenus liés à l’IA. La précision concernant ces chiffres est importante pour savoir comment les interpréter. Broadcom a rapportéEnviron 20 milliards de dollars de revenus liés aux semi-conducteurs d’IA.pour l’année fiscale 2025. Puis, il a guidéEnviron 56 milliards de dollars pour la période fiscale 2026Un bond d’environ 180 % par rapport à l’année précédente. Ces deux chiffres reposent sur des bases différentes : d’une part, un chiffre de base récupéré à partir de sources secondaires ; d’autre part, un chiffre indiqué par les directives de l’entreprise.
L’objectif de gestion pour l’exercice 2027 est quenettement supérieur à 100 milliards de dollarsMais on lit sa provenance de la même manière : un numéro d’entreprise répété par les médias, une limite inférieure plutôt qu’une prévision précise, et ce n’est pas un résultat déclaré auprès de la SEC.Cette trajectoire représente une anticipation prise en compte dans les prix, et non un événement vérifié.
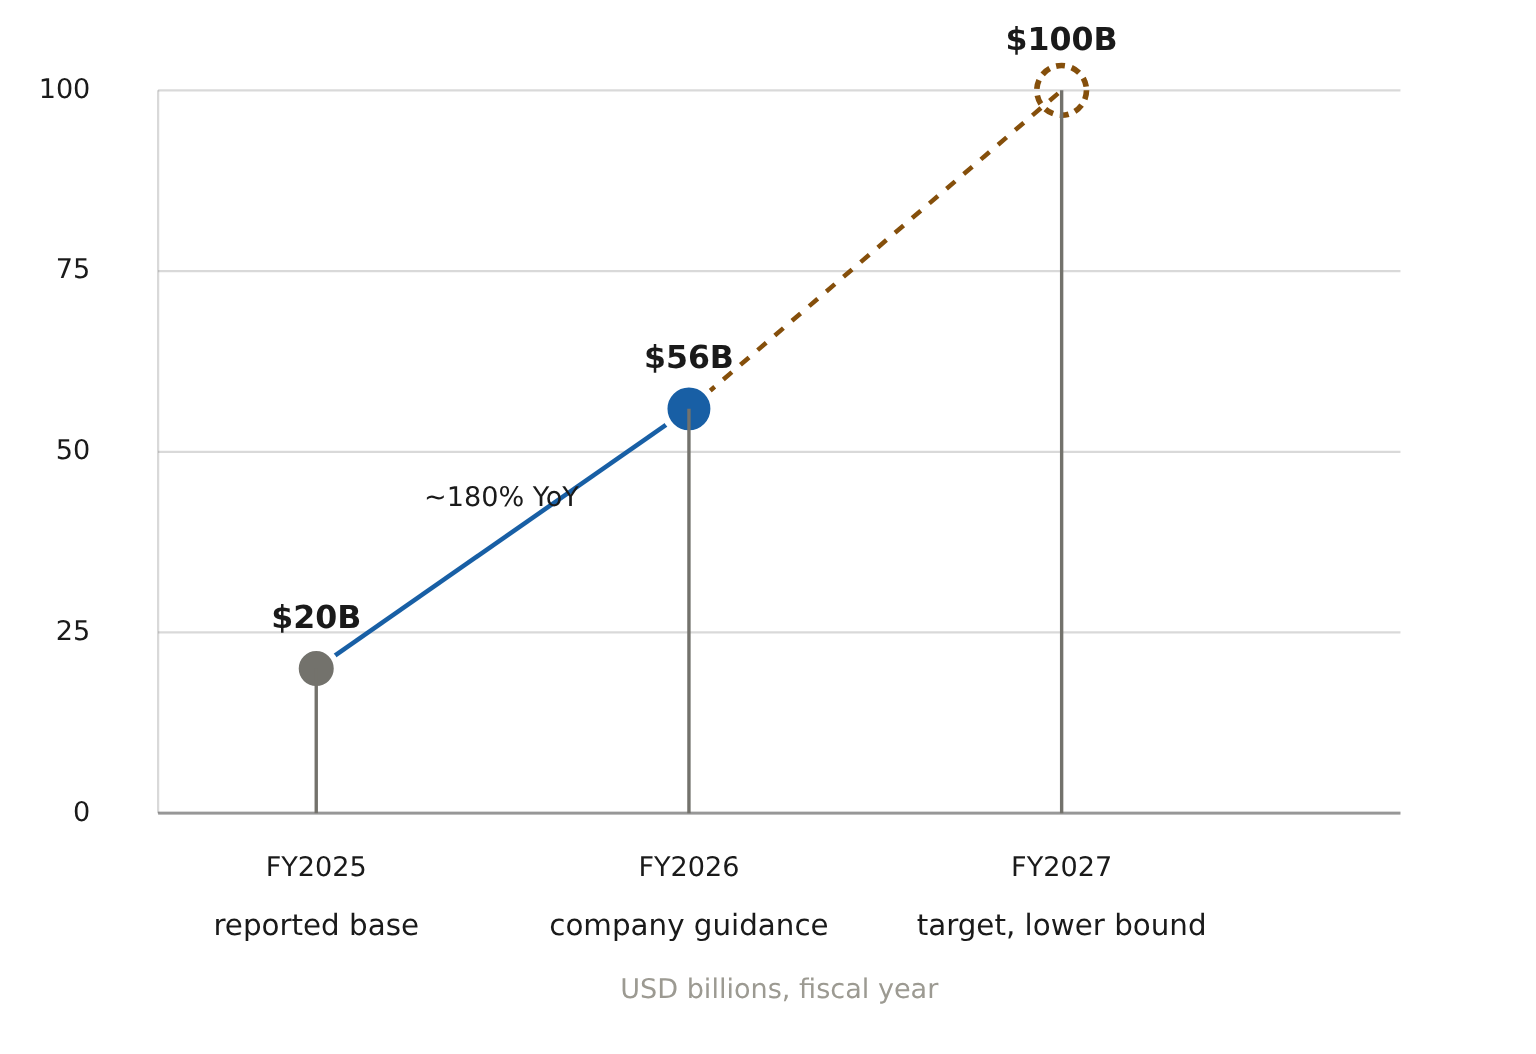
La ligne de tendance en dessous est réelle et elle s’accélère. Au premier trimestre de l’exercice 2026, les revenus liés aux semi-conducteurs d’IA ont atteint 8,4 milliards de dollars, soit une augmentation de 106 % par rapport à l’année précédente. L’entreprise a également enregistré un chiffre d’affaires record de 22,2 milliards de dollars au cours de ce trimestre, soit une augmentation de 48 % par rapport à l’année précédente. Cela se produit dans une année civile où on s’attend à ce que les grandes entreprises technologiques dépensent…En tout, 630 milliards de dollars pour l’infrastructure en IA.. La courbe n’est pas le problème ; le problème est de savoir si l’augmentation de OpenAI à la fin de la courbe est vérifiable.
Le multiple a déjà fixé le prix de la plupart de la courbe.
La deuxième chose que le titre d’article masque, c’est que cette valeur est déjà incluse dans le prix du titre. Selon les données de Ainvest, Broadcom a une capitalisation boursière de 1,73 billions de dollars, avec un ratio de 59 fois les résultats financiers récents. Cela correspond à environ 42,8 fois le EV/EBITDA récent (valeur de l’entreprise divisée par les résultats avant intérêts, impôts, dépréciation et amortissements). De plus, ce ratio est d’environ 23 fois le chiffre d’affaires récent. Chaque ratio est supérieur à celui de Nvidia, qui est de 32,9 fois le P/E récent et de 31,3 fois le EV/EBITDA récent. Bien que Nvidia soit une entreprise valant 5,2 billions de dollars, avec une base de revenus liés à l’IA bien plus importante. AMD et Marvell ont des résultats financiers encore plus élevés, mais sur une échelle de chiffre d’affaires bien inférieure à celle de Broadcom.Broadcom est considéré comme un actif rare dans le domaine du silicone personnalisé. Les multiples de valorisation ne laissent donc pas beaucoup de place à des surprises.
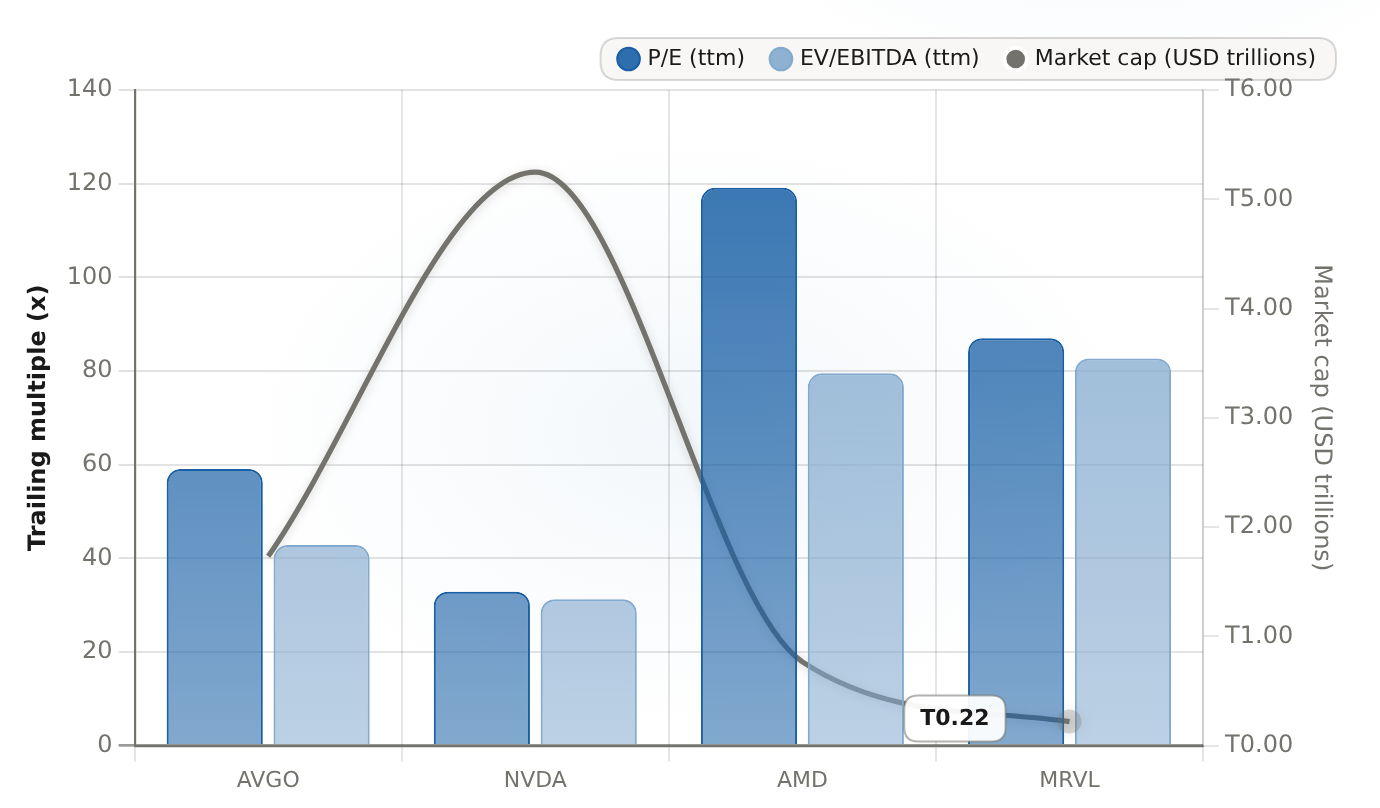
AVGO dispose de multiples plus élevés que Nvidia (P/E d’environ 59x, EV/EBITDA d’environ 43x), même si la capitalisation boursière de NVDA est environ 3 fois plus grande. L’avenir prometteur lié à l’IA est donc largement pris en compte dans les multiples de AVGO.
| Ticker | P/E (à court terme) | EV/EBITDA (au 31/12) | Cap de marché (trillions de USD) (T) |
|---|---|---|---|
| AVGO | 59.08 | 42.82 | 1.732 |
| NVDA | 32.88 | 31.27 | 5.248 |
| AMD | 119.11 | 79.5 | 0.766 |
| MRVL | 87 | 82.66 | 0.22 |
Le prix élevé a été payé en raison d’une idée selon laquelle les technologies ASIC seraient inéluctables. Le marché avait déjà une chance de se remettre de cette situation et de réfléchir davantage. Broadcom a enregistré des résultats records en juin de cette année, mais ses actions ont quand même chuté, car la direction a réitéré son pronostic pour l’année fiscale 2027, sans toutefois le lever. Wall Street avait déjà pris en compte ce scénario parfait. La qualité du produit n’est pas le problème : les marges brutes sont de près de 68 %, la marge opérationnelle dépasse 43 %, et les flux de trésorerie nette dépassent également 43 %. De plus, il y a environ 32,8 milliards de dollars de flux de trésorerie nette sur une période donnée.Ce n’est pas une question liée à la qualité des bénéfices ; c’est une question de valorisation, dont la réponse est déjà claire.
Les actions montrent les mêmes signes que le nombre de parts émises. La hausse de 0,43 % pendant cette période, atteignant 364,03 dollars par action, s’est produite sur environ 19,7 millions de parts. L’action a chuté de 12,87 % au cours des cinq derniers jours, et n’a augmenté que de 5,2 % sur l’année. Lorsque le rapport concernant les problèmes de financement est sorti au printemps, l’action a chuté de 4 % le même jour. Un marché qui attendait vraiment ces nouvelles aurait réagi plus fortement dans n’importe quelle direction.

Six clients parcourront tout le chemin.
Sous le titre, on trouve plusieurs éléments concernant les risques structurels : la concentration. Les revenus liés à l’IA de Broadcom sont concentrés en grande partie…Six clients utilisant des ASIC personnalisés de hyperscalers— Google, Meta, Anthropic, OpenAI, ainsi que Fujitsu et ByteDance… Les revenus générés par ces entreprises varient, parfois de manière significative, selon les unités économiques. L’objectif pour l’exercice 2027 est donc le résultat d’une combinaison de ces différents programmes, et non celui d’un seul contrat. L’un de ces programmes, celui d’OpenAI, dépend encore d’une structure de financement non confirmée.Six clients représentent un risque gérable avec des bénéfices de 15x ; un autre niveau de risque est nécessaire pour des bénéfices de 59x.
La décision : Cet titre de journal change la situation, mais seulement en passant par cette porte.
La réponse directe est la suivante : un accord de financement d’une ampleur de cent milliards de dollars, rapporté par les médias, changera-t-il l’état des investissements envers AVGO ? Non. Cet accord confirme simplement la trajectoire de revenus liée aux technologies de l’IA que la direction a suivie depuis mars. Le marché a déjà pris en compte une multiple de valorisation d’environ 59 fois par rapport aux résultats antérieurs. Un tel accord permet à OpenAI de disposer d’un bilan suffisant pour financer ses activités informatiques ; cela améliore légèrement la crédibilité du plan. Mais le chip personnalisé développé par OpenAI, d’une taille d’environ un gigawatt en 2027, était déjà prévu dans les objectifs initiaux.L’annonce fait partie d’un chemin déjà connu, et non un nouveau catalyseur.
La règle est de noter les conditions qui pourraient changer la réponse, puis d’attendre les preuves – car l’affaire est toujours en cours de rapportage, et ce qui est rapporté n’est pas encore clos. Faites attention à…
- Une confirmation de l’accord de partenariat ou un refus clair de la structure de financement de la première phase entre OpenAI et Broadcom ; jusqu’à ce qu’une réponse soit donnée, tout revenu lié au programme OpenAI doit être considéré comme conditionnel.
- La forme de financement révélée – dettes ou capitaux propres – ainsi que toute dilution qui fait revenir le risque sur Broadcom en tant que co-financateur.
- L’engagement de Microsoft à propos des quelque 40 % de parts vendues en dehors du marché, ou la présence d’un acheteur alternatif qui prend le relais… Le projet de contrat prévu fournit justement cette solution si Microsoft refuse.
- Délais de mise en place des solutions pour les clients Edge : les déploiements sur les racks seront effectués à partir de la seconde moitié de 2026. Le premier chip personnalisé d’OpenAI devrait avoir une puissance d’environ un gigawatt en 2027.
- Les prochaines déclarations financières mentionneront également les retards de paiement et les informations relatives à la période budgétaire 2027. En particulier, il s’agira de savoir si le seuil de 100 milliards de dollars sera augmenté ou simplement réaffirmé.
Les conditions de échec sont également concrètes :
- La porte d’accès au financement s’ouvre. Microsoft refuse de participer à la vente à un prix réduit de environ 40 %, aucun autre acheteur ne se manifeste. Broadcom refuse également de financer la première phase. Les capacités de fabrication ne sont pas réservées, donc le processus est suspendu. Le chemin prévu pour l’accès au financement perd ainsi son avantage en termes de preuve pour OpenAI. Cette porte d’accès existe parce que OpenAI lui-même prévoit de dépenser plus de 200 milliards de dollars jusqu’en 2029.
- Une structure dilutive ou fortement orientée vers les actions qui modifie les conditions économiques liées au financement conjoint pour la fabrication de puces personnalisées – c’est le cas où les paiements multiples affaiblissent l’efficacité économique, même si les revenus restent positifs.
- Un choc de concentration : l’un des six clients retardent, annulent ou réécrivent leurs engagements en termes de gigawatts. Comme tout le processus d’IA dépend de six comptes, une seule mise à jour du programme peut entraîner des changements significatifs.
- Compression multiple. Le titre est déjà en baisse de environ 26 % par rapport à son niveau le plus élevé, soit environ 59 fois les résultats d’exploitation récentes, contre 33 fois pour Nvidia. La marge déjà fixée dans le prix ne fonctionne pas au contraire si le cours chute, car une hausse des dividendes est exactement ce que le marché a vu se produire en juin.
Les courants de flux sont peu nombreux, et leurs directions sont claires. La momentum est réelle et en accélération. Le processus de financement est réel, mais non confirmé : aucune entente signée, aucune capacité réservée, aucune phase initiale terminée. L’évaluation est réelle et précise : une valeur de marché d’environ 1,73 trillions de dollars, avec la confirmation déjà obtenue. En termes de direction, considérez ce chiffre comme une nouvelle évaluation d’un chemin que le marché a déjà parcouru, et non comme un nouveau catalyseur. Le cas se déroule uniquement à travers ce processus de financement : une confirmation de clôture avec une structure de financement viable représente une bonne nouvelle pour l’action ; une rupture dans ce processus retire une preuve que le multiple de 59 fois ne peut pas être accepté. Définissez ces deux scénarios avant les prochaines résultats financiers, car à ces valeurs, le marché ne vous paie pas pour attendre.L’en-tête est la partie simple. Le “gate” est la thèse.








Commentaires
Pas encore de commentaires