
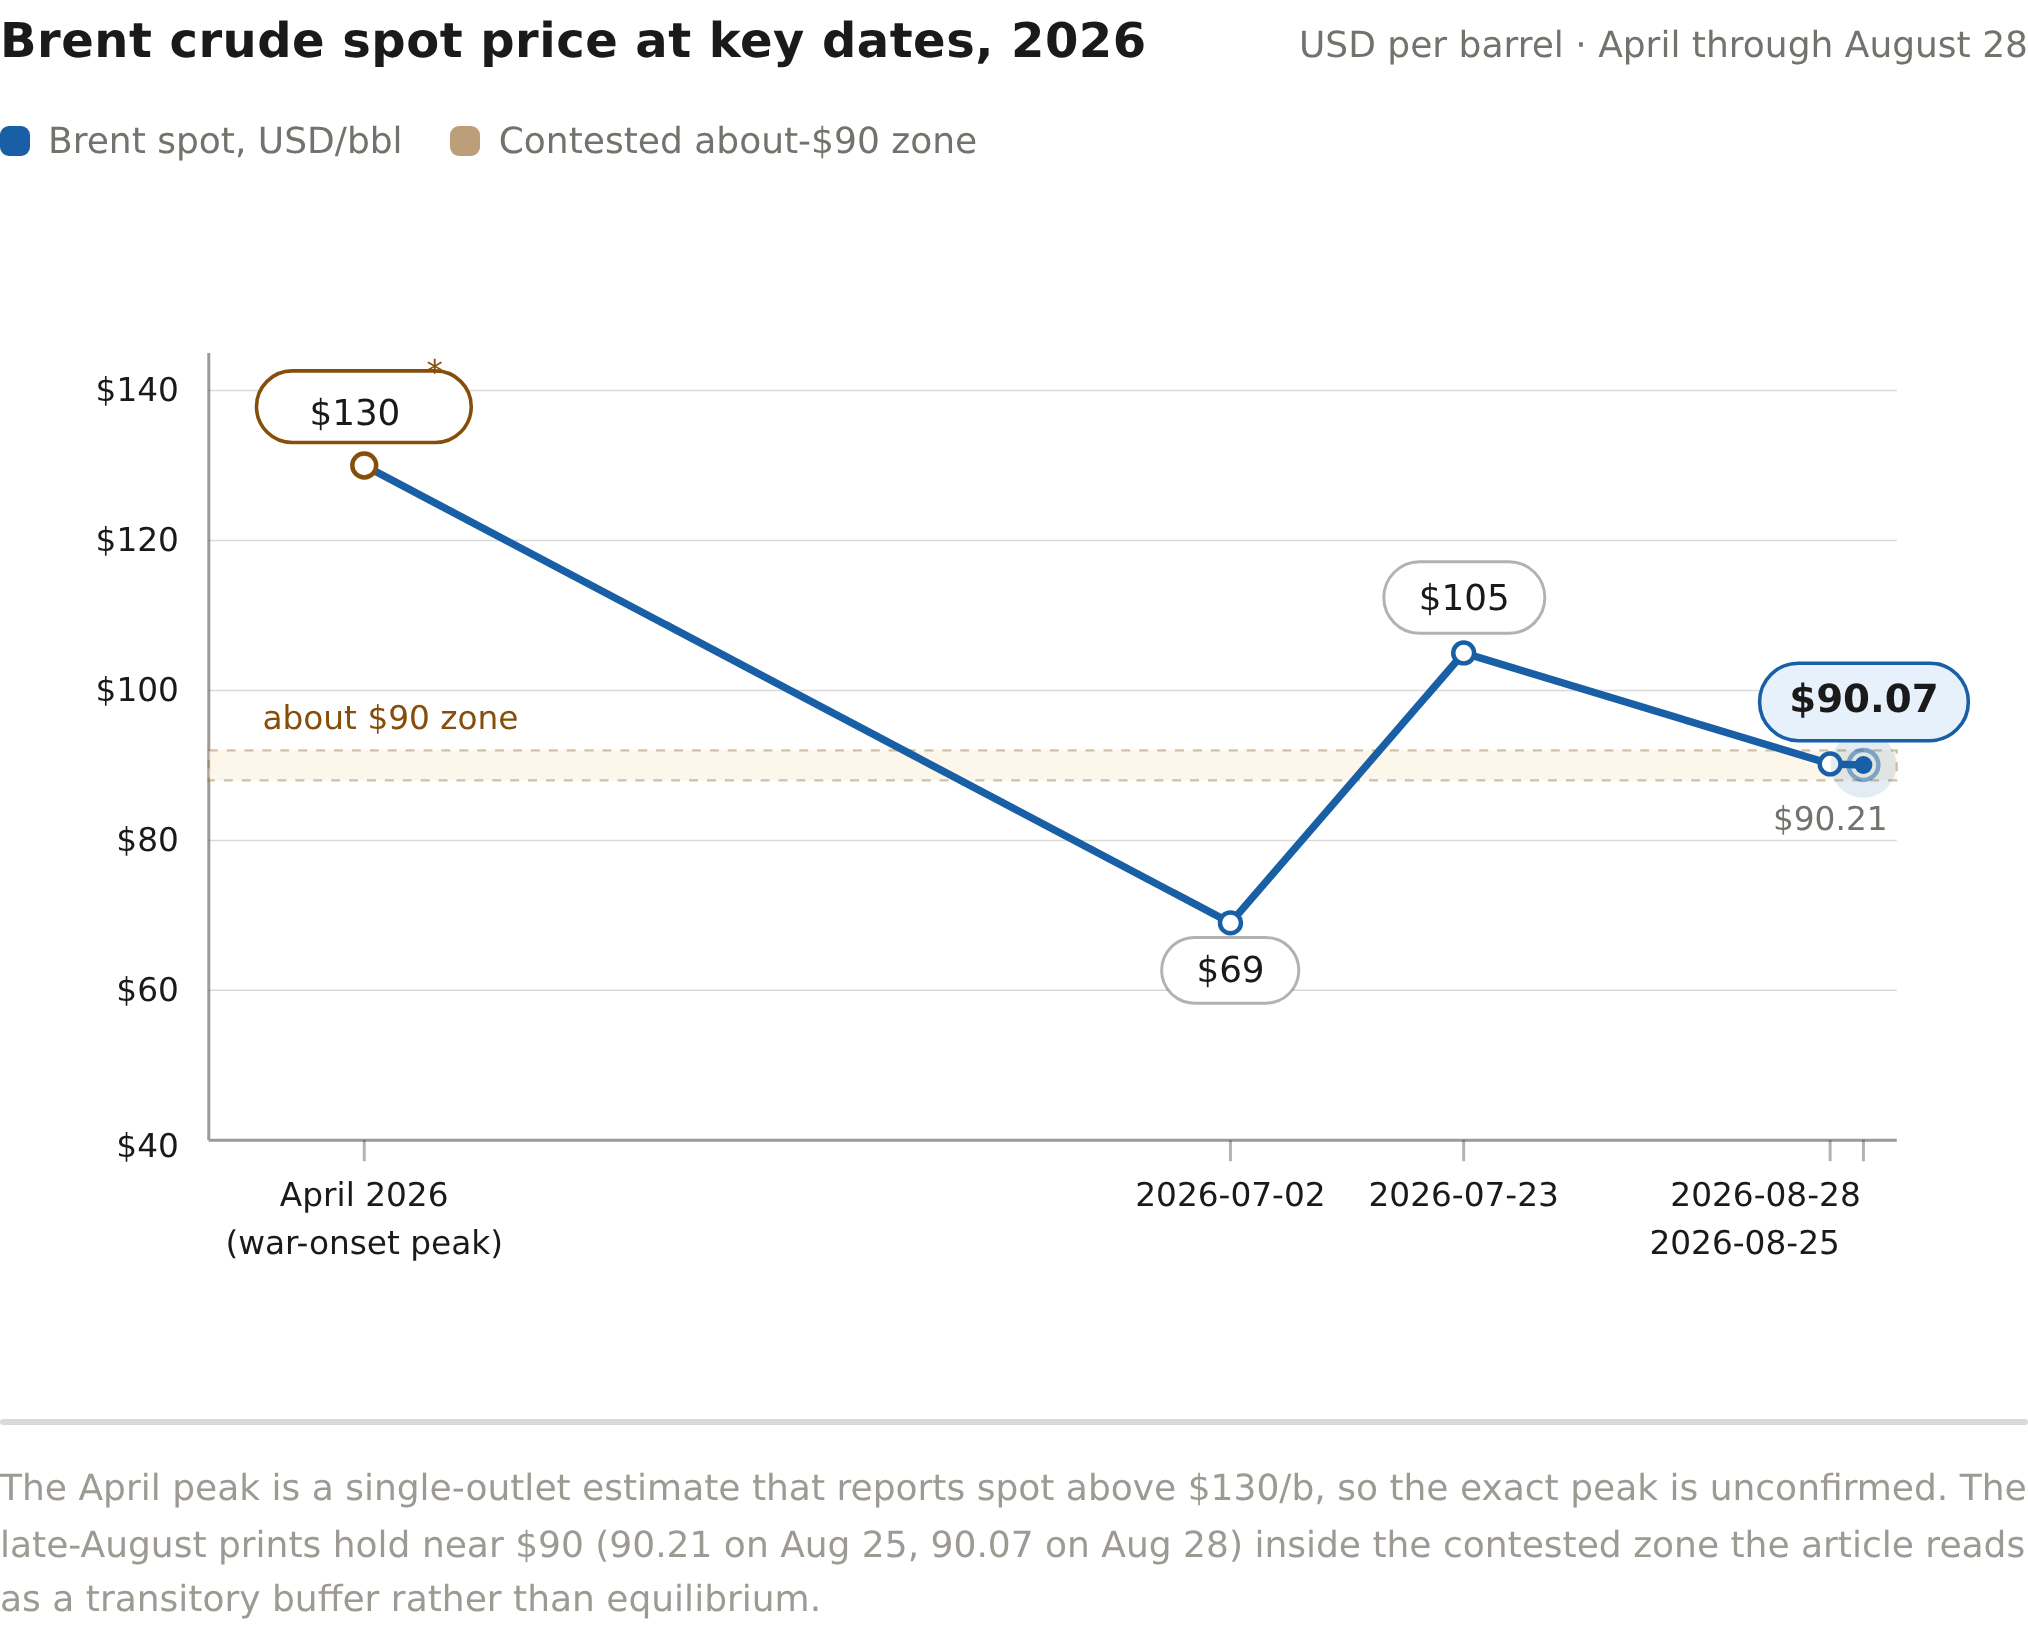
Le pétrole est le nombre le plus suivi dans toute guerre ; à cet égard, cette guerre s’est comportée de manière étrange. Le détroit d’Hormous est un passage maritime qui transportait…environ 38 % du pétrole brut transporté par mer à l’échelle mondialeAvant le conflit, les routes étaient effectivement fermées depuis le début du mois de mars. Le trafic de navires était alors de plus de 100 navires par jour, pour n’en rester que environ cinq aujourd’hui. Cependant, le prix du baril de Brent, qui constitue une référence mondiale, se situe autour de 90 dollars par baril – avec un prix supérieur à 130 dollars lors du pic de avril. Le chemin qui mène de là à ici n’a pas été très tranquille : le prix de Brent a atteint son point le plus bas…69 le 2 juilletJuste après un accord interrompu entre les États-Unis et l’Iran, le prix a atteint 105 dollars le 23 juillet, suite aux nouveaux attaques contre les tankers. Par la suite, le prix est retombé vers 90 dollars à la fin du mois d’août. L’opinion dominante est que le monde a simplement accepté cette surprise, et que 90 dollars représente un nouvel équilibre. Avant de formuler une théorie basée sur ce chiffre, il faut comprendre ce que le marché a réellement mis entre une situation de blocage dans le golfe Persique et un prix de 90 dollars.
| Date | Prix du Brent (USD/bbl) | Note |
|---|---|---|
| Avril 2026 (pics de déclenchement de la guerre) | 130 | Supérieur à 130 $/unité ; estimation pour une sortie unique |
| 2026-07-02 | 69 | |
| 2026-07-23 | 105 | |
| 2026-08-25 | 90.21 | |
| 2026-08-28 | 90.07 |
Les comptes de EIA montrent l’ampleur de cette différence. Les flux de pétrole brut et de produits pétroliers à travers le détroit sont passés de 21,6 millions de barils par jour à la fin de 2025 à 4,9 millions de barils par jour au deuxième trimestre 2026. Cela représente une baisse d’environ 77 % par rapport à cette même mesure. Les pertes de production, c’est-à-dire les barils produits mais ne pouvant être vendus, ont atteint en moyenne 5,5 millions de barils par jour en juillet. Les exportations de pétrole brut du Golfe du Mexique ont diminué d’environ 47 % par rapport à l’année précédente. Ce n’est pas une simple réduction des volumes ; c’est comme si un grand exportateur de pétrole était supprimé de la chaîne d’approvisionnement du jour au lendemain.
La réponse courante pour expliquer comment le marché a pu combler un tel vide sans que cela ne provoque de pics est que le marché l’a absorbé. Le FMI l’a exprimé clairement :La demande a diminué, la production en dehors du Golfe a augmenté, et les stocks ont été épuisés.Avec cette capacité de réserve – c’est la production inutilisée qui peut être activée rapidement – cela permet de mettre à profit cette capacité. C’est là l’histoire réelle ; c’est aussi la raison pour laquelle 90 devrait être considéré comme un équilibre stable. Mais trois des quatre facteurs qui influencent le marché sont auto-limites. La baisse de la demande est un processus unidirectionnel : le monde a finalement besoin d’huile. Les barils non provenant du Golfe, principalement américains, nécessitent du temps pour être extraits et transportés. De plus, la capacité de réserve a été utilisée, ce qui signifie qu’elle est plus petite qu’avant. Il ne reste donc que les achats de stockage – c’est-à-dire l’extraction des barils stockés plutôt que d’acheter directement la production actuelle – comme mécanisme permettant de maintenir l’équilibre sur plusieurs trimestres. C’est donc un mécanisme régulé par des limites.
L’EIA donne des chiffres précis sur ce sujet. Les stocks de pétrole mondiaux ont diminué en moyenne de 4,2 millions de barils par jour au deuxième trimestre. L’EIA prévoit une autre diminution de 3,8 millions de barils par jour pendant le trimestre en cours. On peut dire que quatre millions de barils de stock sont épuisés chaque trimestre, jusqu’à ce que quelque chose change les choses. Le marché physique montre la même tendance. Richard Matthews, de Gibson Shipbrokers, un homme payé pour surveiller les flux de barils plutôt que les actualités économiques, dit que le marché a été soutenu au début par d’importants stocks avant la guerre – “mais ces réserves sont maintenant épuisées”. Les six prochains mois pourraient être “ beaucoup plus volatiles et critiques” pour les stocks, si les conditions ne changent pas.
La direction dans laquelle cela se produira est essentielle pour tout le marché, et il s’agit d’une relation bilatérale. Les prévisions de prix établies par EIA montrent que les conditions économiques resteront très difficiles jusqu’en août. Les prix augmenteront lentement en septembre, et la production sera rétablie à partir de 2026, jusqu’au début de 2027. Sur cette trajectoire, le prix moyen du Brent sera de 85 dollars cette saison, puis descendra à 78 dollars au quatrième trimestre, et à 69 dollars en 2027.
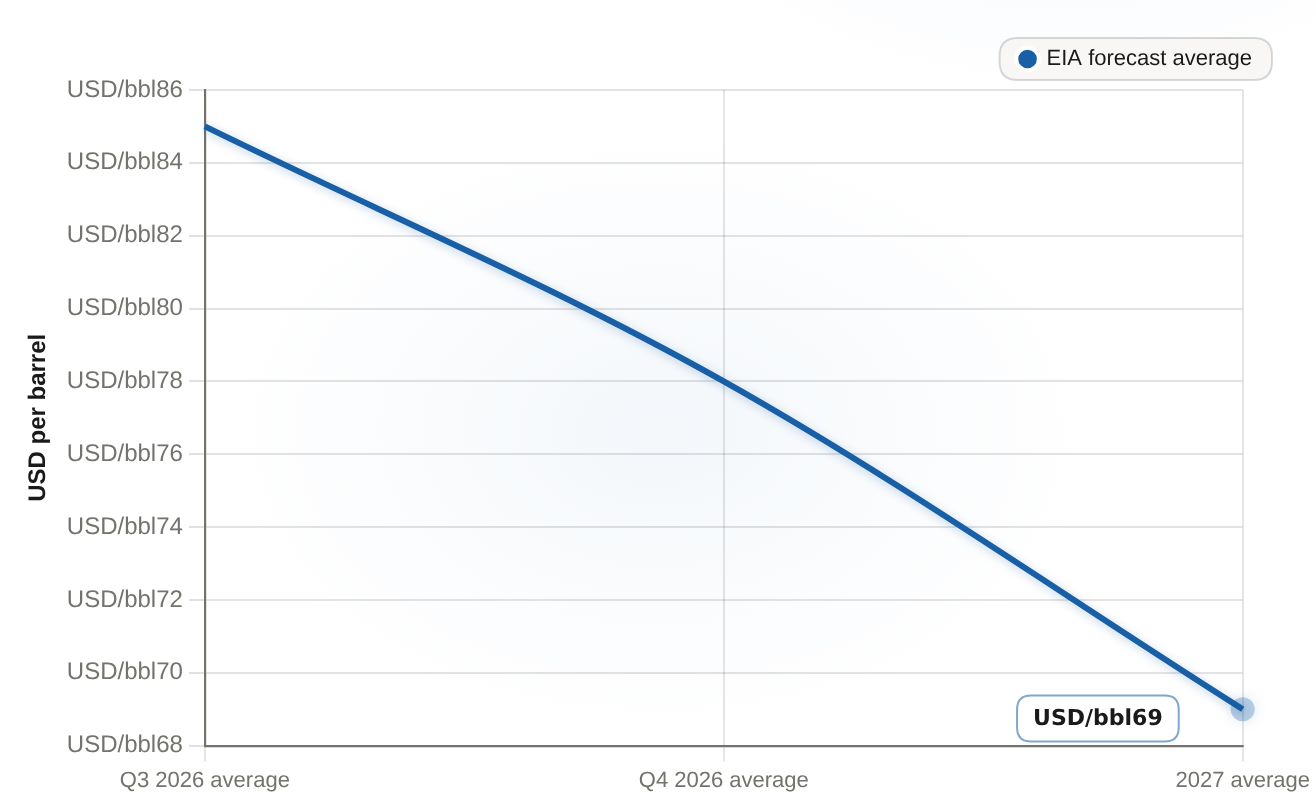
Les prévisions de EIA indiquent que le prix du Brent sera en moyenne de 85 dollars au troisième trimestre 2026, de 78 dollars au quatrième trimestre 2026 et de 69 dollars en 2027. Il s’agit donc d’une tendance à la baisse progressive sur tout l’horizon des prévisions.
| Période | Prévision moyenne de l’EIA (USD/bbl) |
|---|---|
| Moyenne Q3 2026 | 85 |
| Moyenne de 2026 Q4 | 78 |
| Moyenne 2027 | 69 |
L’autre partie du marché s’active lorsque les réserves s’épuisent avant que le marché ne soit clôturé. Ce qui compte, ce n’est pas les moyennes sur six mois, mais le mois dernier : un seul incident de attaque de pétrolier a fait que le prix du pétrole a atteint 105 dollars le baril, sur une route qui avait été fermée depuis cinq mois. La différence entre ces deux prix crédibles – 105 dollars pour l’un, 78 à 69 dollars pour l’autre – est d’environ 35 dollars le baril. Ce qui décide finalement, c’est le nombre de barils stockés et les puits qui sont réactivés, et non le prix affiché.
Pour un investisseur, le point pratique est de ne pas transformer un prix limité à un certain intervalle en une théorie d’investissement. Les informations utiles sont les données relatives aux stocks dans les rapports mensuels des organismes comme l’EIA, l’OPEC et l’IEA, ainsi que toute annonce indiquant que la production dans les pays du Golfe se remet en marche. Les actions des entreprises du secteur énergétique ont déjà été réévaluées en fonction de leur capacité à résister aux chocs économiques. Selon les données d’Ainvest, ExxonMobil a augmenté de 30,2 % depuis le début de l’année, pour atteindre environ 157 dollars ; Chevron a augmenté de 32,5 %, pour atteindre environ 202 dollars. Chacune paie son dividende respectivement à des taux de 2,66 % et 3,53 %, sur un flux de trésorerie libre de près de 30 milliards de dollars et 27 milliards de dollars. C’est la manière correcte d’investir dans des entreprises productives : en fonction des liquidités qu’elles génèrent, et non en fonction du prix du pétrole. Mais ce premium n’est pas permanent : cette même capacité à résister aux chocs économiques diminuera si le prix du pétrole descend sous 78 dollars, et augmentera si les ressources disponibles s’épuisent.
On appelle cela un nouvel équilibre. On parie donc que quatre réserves limitées peuvent permettre à une usine de produire plus de cinq millions et demi de barils par jour, plutôt que de voir les problèmes politiques persister. Les données fournies par les systèmes de mesure indiquent autre chose. Si les stocks continuent de diminuer, à environ quatre millions de barils par jour, et si aucune entente ne se conclut, la direction des prix tendra vers les 105 dollars du mois dernier ou même plus. Si le marché redevient stable, l’EIA vous donnera 78 dollars pour le prochain trimestre, et 69 dollars d’ici 2027. En tout cas, le prix brut principal est le chiffre le moins informatif de tous. Les rapports sur les stocks vous diront donc sur quel chemin vous êtes.








Commentaires
Pas encore de commentaires