
Nvidia (NVDA) rendra publiques les résultats du deuxième trimestre fiscal 2027 après la clôture du 26 août. Le marché connaît déjà les chiffres clés. Chaque chiffre du deuxième trimestre est une estimation de consensus ou des prévisions de l’entreprise – rien n’a encore été annoncé. Mais les estimations ne sont pas contestées :Consensus de 91,85 milliards de dollarsContre les revenus…Le guide de 91,0 milliards de dollars de la direction elle-même+ ou - 2 % ; le bénéfice par action est d’environ 2,08 $ ; un taux de marge brute de 75 %. Par rapport aux 46,74 milliards de dollars enregistrés au trimestre précédent, cela signifie une croissance annuelle d’environ +97 % – soit un doublement de la valeur actuelle de l’action. Il est donc probable que les résultats soient supérieurs aux attentes. Le facteur qui détermine réellement cette position, c’est ce que la direction ne révélera pas : les orientations pour le troisième trimestre. Ces orientations constituent le premier test réel de savoir si la dépense en investissements de Nvidia pour ses centres de données continue d’augmenter ou si elle commence à diminuer. C’est là que je vise avec cet article.
Ce que Wall Street attend est largement pris en compte.
La situation semble stable. Les revenus d’accord s’élèvent à 91,85 milliards de dollars, soit environ 0,9 % de plus que le seuil fixé par l’entreprise elle-même – une marge similaire à celle observée par les analystes au dernier trimestre. Le bénéfice par action est également stable : les analystes prévoient environ 2,08 $ par action après ajustements, contre des prévisions qui suggèrent une…75 % de marge bruteLa différence importante n’est pas de savoir si Nvidia réussit à surpasser ses objectifs – elle le fait effectivement régulièrement – mais la quantité d’écart qu’elle peut faire pour faire avancer les actions de l’entreprise. Lorsque l’accord général est en accord avec les prévisions, cet écart ne permettra à l’action de progresser que si les prévisions futuristes le permettent également.
La composante est réelle, alors permettez-moi de montrer sa forme. Dans le premier trimestre de l’exercice 2027 – c’est-à-dire le trimestre qui s’est terminé en avril 2026, le dernier enregistré – Nvidia a rapportéChiffre d’affaires de 81,6 milliards de dollars, en hausse de 85 % par rapport à l’année précédente.Avec le centre de données, les contributions s’élèvent à 75,2 milliards de dollars, soit une augmentation de 92 %. Ce montant représente environ 92 % du total.Le EPS ajusté de 1,87 dollars dépasse de 0,11 dollar le chiffre attendu de 1,76 dollars.Le rythme trimestriel est le suivant : les revenus pour l’exercice financier 2026 ont augmenté de 44,1 milliards de dollars à 46,7 milliards de dollars, puis à 57,0 milliards de dollars, et enfin à 68,1 milliards de dollars. Ensuite, au premier trimestre de l’exercice financier 2027, les revenus ont atteint 81,6 milliards de dollars. Les revenus augmentent de trimestre en trimestre. Mais l’écart par rapport aux objectifs est devenu plus faible : il est passé de deux chiffres dans le deuxième trimestre de l’exercice financier 2024 à environ 4,6 % au premier trimestre de l’exercice financier 2027. Le modèle et le marché se rapprochent donc. L’augmentation des revenus est donc prévisible.
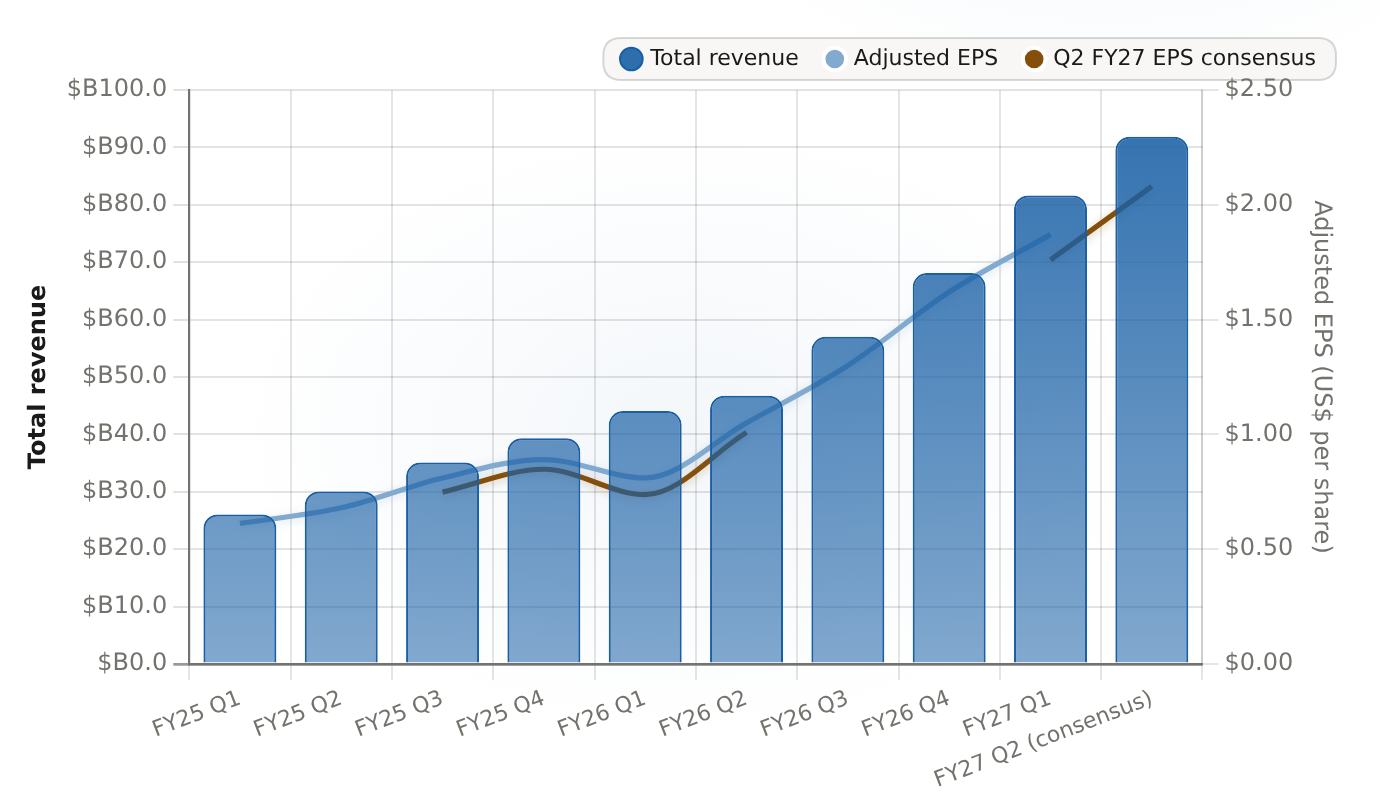
Les revenus ont connu une croissance presque verticale au cours des exercices 2026 et 2027, tandis que les EPS ajustés ont également augmenté de manière proportionnelle. Le chiffre moyen attendu pour le deuxième trimestre 2027 (revenus de 91,85 milliards de dollars, EPS de 2,08) est supérieur aux données réelles récentes, conformément aux attentes du marché pour l’année suivante.
| Période | Revenus totaux ($B) | EPS ajusté | Consensus sur le P/E du FY27 |
|---|---|---|---|
| FY25 Q1 | 26.04 | 0.612 | N/A |
| FY25 Q2 | 30.04 | 0.68 | N/A |
| T2 2025, troisième trimestre | 35.08 | 0.81 | 0.7482 |
| FY25 Q4 | 39.33 | 0.89 | 0.8479 |
| Q1 FY26 | 44.06 | 0.81 | 0.7371 |
| FY26 Q2 | 46.74 | 1.05 | 1.0084 |
| T3 FY26 | 57 | 1.3 | N/A |
| FY26 Q4 | 68.1 | 1.62 | N/A |
| Q1 FY27 | 81.62 | 1.87 | 1.76 |
| Q2 FY27 (consensus) | 91.85 | N/A | 2.08 |
Sur la rue, l’opinion est unanime et bondée :52 sur 54 analystes estiment que l’action doit être achetée ou à acheter vivement.Avec zéro ventes, et un objectif moyen sur 12 mois d’environ 307 dollars (écart de 218 à 500 dollars), il s’agit d’une entreprise dont la capitalisation boursière est d’environ 5,25 billions de dollars. La valeur actuelle de l’action représente donc le deuxième obstacle que l’action doit surmonter. Selon les données d’Ainvest, Nvidia est cotée à un ratio de 33 fois ses résultats antérieurs, et à environ 20,7 fois ses ventes antérieures. Ce ratio est supérieur à celui d’AMD, qui est d’environ 18,6 fois, et de TSMC, qui est d’environ 15,8 fois. Broadcom est la plus proche, avec un ratio d’environ 22,9 fois pour les mêmes ventes. Avec toute la demande de l’achat, et un multiple de ventes au sommet parmi les entreprises du secteur des semi-conducteurs, le rendement futur doit provenir de la croissance continue devant ce multiple. C’est là le rôle du guide.
Le budget de déploiement derrière la demande
L’engine de demande sont les quatre géants technologiques américains. Leurs plans pour l’année 2026 représentent la plus grande initiative de développement technologique coordonnée jamais réalisée. Amazon, Microsoft, Alphabet et Meta ont contribué à cela.760 milliards de dollars d’investissements en capital fixe pour l’année 2026.Environ 85 % de plus que les ~410 milliards de dollars dépensés en 2025 : Amazon avec environ 200 milliards de dollars (contre ~100 milliards de dollars), Microsoft avec près de 190 milliards de dollars (contre ~95 milliards de dollars), Alphabet avec 195–205 milliards de dollars (contre ~85 milliards de dollars), et Meta avec 125–145 milliards de dollars (contre ~70 milliards de dollars). Les chiffres à court terme montrent clairement l’évolution de la situation : les dépenses d’investissement totales ont augmenté de 27 % trimestre sur trimestre, pour atteindre 166,0 milliards de dollars au deuxième trimestre 2026 ; ce qui représente une augmentation de 87 % par rapport à l’année précédente. Tout cela est financé, guidé, et se compense entre lui-même – c’est la définition même de la demande visible.
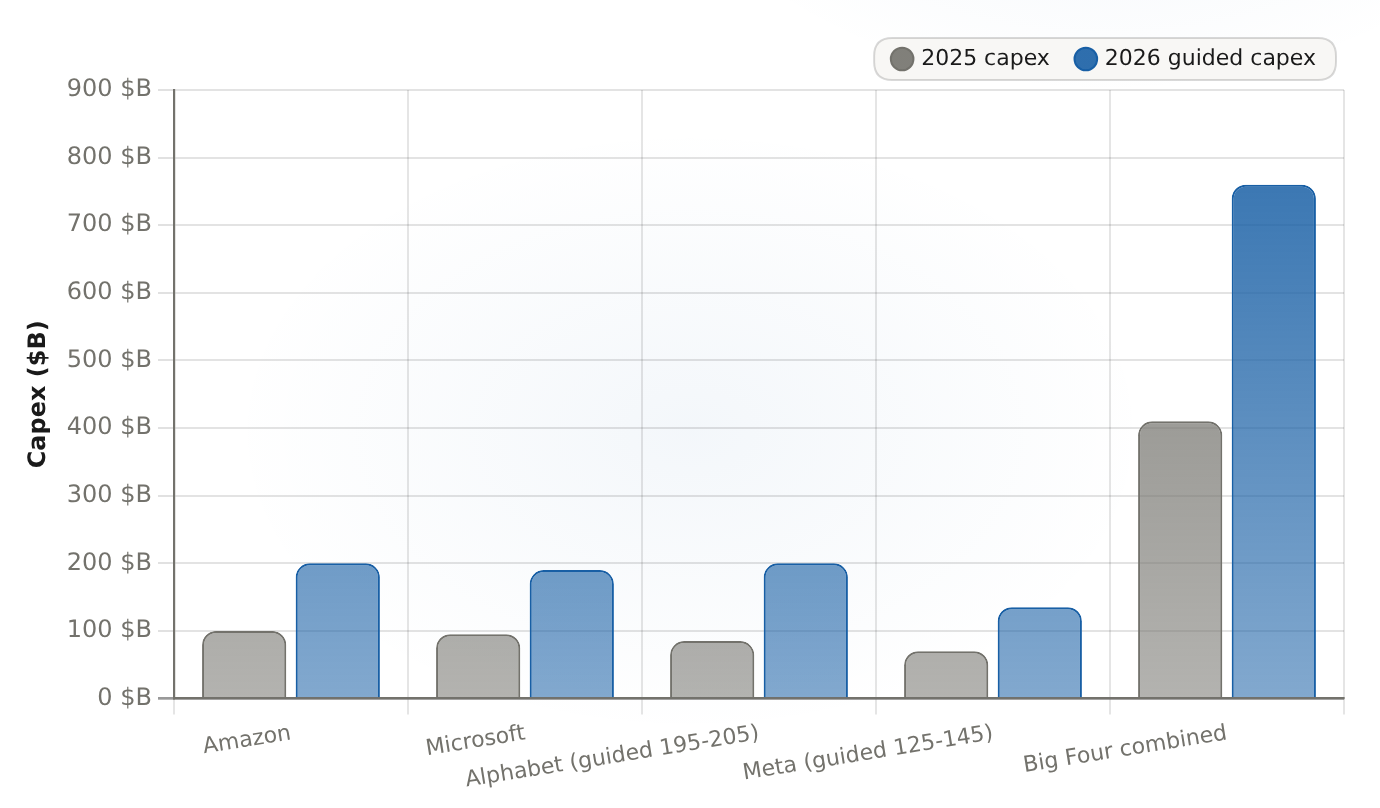
Les quatre grands géants de l’informatique prévoient d’augmenter leur dépense en investissements combinée d’environ 85 % par rapport à l’année précédente. Cette augmentation se fera de environ 410 milliards de dollars en 2025 à environ 760 milliards de dollars en 2026. Il s’agit d’une véritable transformation dans les dépenses liées aux infrastructures IA, ce qui sous-tend la demande de Nvidia avant le trimestre de troisième quarter.
| Entreprise | 2025 Capex ($B) | 2026 : investissements guidés en capital ($B) |
|---|---|---|
| Amazon | 100 | 200 |
| Microsoft | 95 | 190 |
| Alphabet (guide 195-205) | 85 | 200 |
| Meta (guide 125-145) | 70 | 135 |
| Les quatre grands combinés | 410 | 760 |
Aujourd’hui, la relation qui fait de Nvidia un sous-traitant est la suivante : les investissements massifs des hyperscalers précèdent les revenus liés aux centres de données de Nvidia d’un à deux trimestres. Les commandes sont passées, puis les revenus liés aux accélérateurs apparaissent. Cela indique que les investissements actuels devraient continuer à soutenir le secteur des centres de données, qui représente environ 92 % du marché total, bien au-delà du deuxième trimestre. Mais le marché lui-même a commencé à remettre en question cette tendance en juillet : les actions d’Amazon, Meta et Microsoft ont chuté.Alphabet a augmenté ses prévisions de dépenses d’investissement pour l’année 2026.Et Alphabet l’a de nouveau relevé plus tard dans le mois. Lorsque les dépenseurs eux-mêmes sont examinés pour leurs dépenses excessives, le marché débat sur la variable exacte qui fait que les revenus de Nvidia sont fortement influencés par celle-ci.
Le guide du troisième trimestre est le résultat de l’analyse.
Ce qui m’amène au chiffre qui m’intéresse le plus : les revenus du troisième trimestre de l’année fiscale 2027, selon la consensus de environ 103 milliards de dollars. Si les revenus sont supérieurs à ce niveau, cela signifie que la courbe des investissements en capital fixe continue d’augmenter dans le portefeuille d’ordres d’Nvidia. Si les revenus sont inférieurs à ce niveau, c’est le premier point de inflexion de ce cycle – une indication que la capacité d’Nvidia est en train de s’améliorer plutôt que de s’étendre. Ce chiffre constitue donc un signal plus clair que les autres, car il transforme “l’investissement en capital fixe continuera-t-il à augmenter” en un seul chiffre que l’entreprise peut communiquer.
Le mécanisme s’effectue à travers la porte d’alimentation ; c’est pourquoi le guide est fiable plutôt que simplement espoir. L’emballage avancé CoWoS, la mémoire HBM4, et les capacités de fabrication de TSMC est toutes des caractéristiques importantes.Contraint jusqu’en 2027Cela signifie que ce que Nvidia peut effectivement livrer est déterminé par les réserves de wafers et de packages, et non uniquement par la demande. Le rythme de développement de la plateforme Vera Rubin…Puller des composants HBM4, DRAM et des composants de puissanceÀ travers la chaîne d’approvisionnement, tout au long de l’année 2026. Les implications financières sont ambivalentes : les contraintes protègent le pouvoir de fixation des prix et la discipline en matière de stockage tant que celles-ci persistent ; mais elles rendent les stocks le principal indicateur pour savoir quand la demande et l’offre cesser de correspondre.
Le stock de marchandises est en temps réel. Le stock de produits finis a atteint 25,8 milliards de dollars au premier trimestre de l’année fiscale 27, contre 21,4 milliards de dollars au quatrième trimestre de l’année fiscale 26. Pour une entreprise qui accumule délibérément du stock afin de faire face à une chaîne d’approvisionnement serrée, c’est plutôt un signe positif que des signes d’alarme – mais quelques trimestres où le stock dépasse les ventes constitue le signe classique avant une réduction des coûts. C’est un signal contraire que je vais examiner avant de croire aux chiffres donnés lors de la réunion.
La liste de surveillance – et ce qui remet en question la thèse
Aucun pronostic n’est complet sans indiquer quelles modifications il comporte. Cinq points sur lesquels je m’intéresse dans la conversation, en ordre d’importance :
- Le chiffre d’affaires prévisionnel pour le troisième trimestre de l’exercice 2027 est supérieur à environ 103 milliards de dollars, selon les estimations du marché. Si ce chiffre est supérieur ou égal, la courbe des dépenses d’investissement continue à augmenter ; si elle est inférieure, c’est un signe de récession, et cela constitue un signal pour effectuer des réductions budgétaires.
- Le taux de marge brute est d’environ 75 % – c’est une amélioration par rapport à la période de transition de Blackwell. En effet, selon les normes GAAP, le taux de marge était proche de 70 % à la fin du troisième trimestre de l’année fiscale 2026.73,4 % sur la base GAAPLe véritable test se fait lors de la prochaine transition : la rampe Vera Rubin vérifiera mécaniquement ce niveau, à mesure que les nouvelles performances, le mélange des mémoires et les coûts liés aux délais de livraison pour les clients seront intégrés.
- Le stock de produits finis s’élève à 25,8 milliards de dollars, contre 21,4 milliards de dollars au trimestre précédent – ce qui constitue un signal négatif sur l’excès de stocks.
- Chine. Les guides pour le premier et le deuxième trimestre de l’exercice 2027 supposent que les revenus provenant des centres de données en Chine sont nuls. Par conséquent, toute modification de cette hypothèse peut avoir des effets dans n’importe quelle direction.Exigence de licence d’exportation pour avril 2025 H20Montre à quel point la politique peut se déplacer rapidement.
- La porte d’approvisionnement : CoWoS, HBM4, et les capacités de pointe de TSMC jusqu’en 2027. La pénurie de capacité est la raison pour laquelle le pouvoir de tarification persiste.
Et les conditions de défaillance claires – ce qui m’inciterait à réduire plutôt qu’à ajuster : un indice Q3 inférieur à 103 milliards de dollars, ce qui signifie une difficulté dans la gestion des coûts d’investissement ou des retraits de commandes ; un taux de marge brute inférieur à 75 % pendant la période de transition avec Rubin ; des stocks de produits finis qui augmentent plus rapidement que les ventes ; une perte de parts de marché pour le silicium personnalisé par rapport aux TPU de Google, MTIA de Meta, MAIA de Microsoft ou Trainium d’Amazon ; ou encore des contrôles sur l’exportation qui dépassent les limites fixées dans les prévisions. Chacune de ces situations constitue une raison de reconsidérer l’allocation des ressources, et non une raison de faire semblant.
Le Verdict
La discussion, comme je continue de le souligner, ne porte pas sur le fait que Nvidia puisse surpasser Q2 – elle le fera, et le marché le sait. La question est plutôt de savoir si l’évolution des résultats d’une entreprise dont la valeur boursière atteint 5,25 billions de dollars, avec une croissance des ventes de 20%, et qui est considérée comme une bonne opportunité par tous les analystes, reste encore la meilleure opportunité pour investir de nouvelles capitaux, alors que tant d’actions sont déjà cotées à un prix élevé. Ma théorie à long terme reste inchangée : Nvidia se trouve bien du bon côté de la transition de l’infrastructure de l’IA. Les preuves de la demande – environ 760 milliards de dollars de dépenses en investissements dans les hyperscalers, augmentant chaque trimestre – sont toujours présentes. Le consensus pour l’année entière 2027 est donc…391 milliards de dollars de chiffre d’affairesEt environ 9,34 dollars par action de bénéfice racontent la même histoire à l’échelle annuelle.
Mais croire en cette thèse ne signifie pas nécessairement payer pour cela avec le consensus de tous. C’est mon plan d’allocation : l’horizon temporel est défini. Ne pas ajouter de choses supplémentaires à ce plan – la situation est déjà complexe, et il est prévu que le rythme continue. Il faut garder les actifs clés pendant longtemps, et utiliser le niveau de 103 milliards de dollars comme point de décision. Un niveau supérieur à cela confirme que la courbe des investissements continue de croître, ce qui permet de continuer à investir jusqu’à la transition vers 2027. Un niveau inférieur indique qu’il faut réduire les investissements et se concentrer sur le prochain actif potentiel dans le domaine de l’IA. C’est une histoire à prendre en compte dans le meilleur des cas ; les bénéfices marginaux proviennent du niveau fixé, et non du trimestre en question.









Commentaires
Pas encore de commentaires