Le « S » sur la formule 4s de Nvidia a augmenté de 410 millions de dollars. Les données indiquent que cela ne constitue pas un signe de vente.

lundi 7 septembre 2026 20:28 ET3 min de lecture
NVDA--
Le 23 juin 2026, une pile de documents financiers déposés par Nvidia est arrivée sur le système EDGAR. Presque tous ces documents concernaient des détails administratifs : les sièges de Jensen Huang étaient codés en « F » pour les impôts à retenir, ceux des autres dirigeants étaient codés en « G » pour des cadeaux ou en « A » pour des récompenses. Une ligne était différente : celle de Stevens était codée en « S » – c’était une vente sur le marché ouvert.C’était la seule vente sur le marché authentique.Ce jour-là, il a vendu 884,999 actions, pour un montant d’environ 186 millions de dollars. Dix semaines plus tard, Stevens a réussi à faire la même chose, mais encore plus grande. Entre le 31 août et le 2 septembre, il a vendu…1,848,501 actions via le Third Millennium TrustIl s’agit d’une action dont lui et sa femme sont copropriétaires, au prix compris entre 220,06 et 226,27 dollars par action, pour un montant d’environ 410,8 millions de dollars. Le premier instinct lorsque un nombre aussi important apparaît sur le Formula 4 est de l’interpréter comme un signal : un informateur qui connaît des mauvaises nouvelles vend ses actions avant les autres. Les preuves ne soutiennent pas cette interprétation. Elles indiquent plutôt qu’il s’agit d’une vente qui pourrait être l’une des ventes importantes effectuées par un informateur, mais qui n’apporte pas beaucoup d’informations utiles pour Nvidia.

Le nom du vendeur change le poids du commerce.

Stevens n’est pas un dirigeant qui cherche à éviter les problèmes avant qu’ils ne surviennent. C’est un directeur externe avec une longue expérience en tant que tel.Le partenaire gérant de S-Cubed Capital, une société de gestion familiale.Après une longue période au sein de la société de capital-risque Sequoia Capital, sa posture est celle d’un grand actionnaire qui diffuse son exposition sur plusieurs trimestres, et non celle d’un dirigeant qui vend ses actions qu’il croit en. C’est un schéma qui vaut la peine d’être étudié. Stevens a vendu 445,6 millions de dollars d’actions Nvidia entre mars et juin 2026. Parmi ces ventes, on compte une vente de 186 millions de dollars le 18 juin, puis 410,8 millions de dollars d’ici le début du mois de septembre.
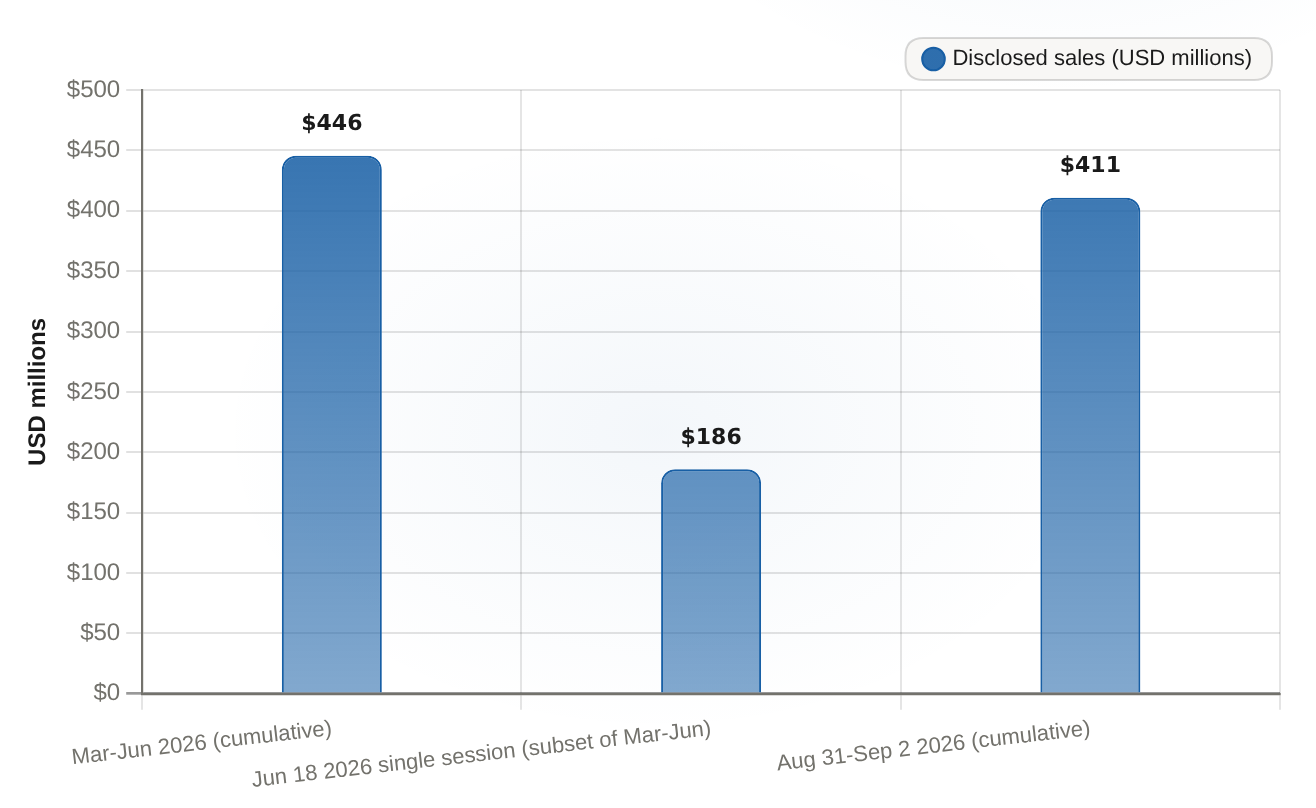
Nvidia director Mark Stevens: 2026 open-market sales Disclosed open-market sales, USD millions, cumulative windows
Mark Stevens, directeur de Nvidia : Ventes sur le marché ouvert en 2026Ventes sur le marché ouvert révélées, en millions de USD, périodes cumulées

Le directeur Mark Stevens a indiqué que les ventes de Nvidia sur le marché ouvert étaient considérables, en deux périodes distinctes : 445,6 millions de dollars du mois de mars à juin et 410,8 millions de dollars du 31 août au 2 septembre. Cela montre qu’il s’agit d’une tendance de ventes persistante sur plusieurs trimestres, plutôt que d’une vente ponctuelle.

PériodeVentes révélées (millions de USD) (M)
Mars-Juin 2026 (cumulatif)445.6
18 juin 2026 – Une seule séance (sous-ensemble de mars à juin)186
31 août – 2 septembre 2026 (cumulatif)410.8
Ce sont des fenêtres qui se chevauchent, et non une pile de dollars nouveaux distincts. Ce qui compte, c’est la cadence répétée. En comparaison avec l’entreprise dans son ensemble, les employés de Nvidia ont vendu collectivement plus de 664 millions de dollars en actions en 2026.Les ventes de Stevens représentent environ 67 % de toutes les ventes par les insiders.D’autres membres du personnel, y compris la directrice financière Colette Kress et le directeur exécutif Ajay Puri, ont également vendu leurs actions ; aucun d’eux n’a atteint la taille de celle de Stevens. Un seul vendeur, plusieurs trimestres, une seule vente répétée.

La participation restante est le signe indiquant la direction.

Après la liquidation d’août, Stevens avait toujours le contrôle.Environ 29,9 millions de actions Nvidia.À travers des investissements directs et deux fonds familiaux – dont la valeur est d’environ 6,9 milliards de dollars, soit environ 230 dollars par action. Il a vendu un peu plus de cinq pour cent de ses actifs. Un cabinet de conseil familial qui avait perdu confiance dans cette position ne voudrait certainement pas garder neuf dixièmes de ces actifs.

Et les fondamentaux ne coopéraient pas avec une analyse baissière.

Le deuxième trimestre financier de Nvidia s’est terminé le 26 juillet 2026, juste avant la vente : les revenus étaient…96,2 milliards de dollars, soit une augmentation de 106 % par rapport à l’année précédente.Les marges brutes, tant selon les normes GAAP que celles non conformes aux normes GAAP, sont de 75 %. Les revenus liés aux centres de données s’élèvent à 89 milliards de dollars, soit une augmentation de 117 %. La direction…a guidé le prochain trimestre vers environ 108 milliards de dollars.
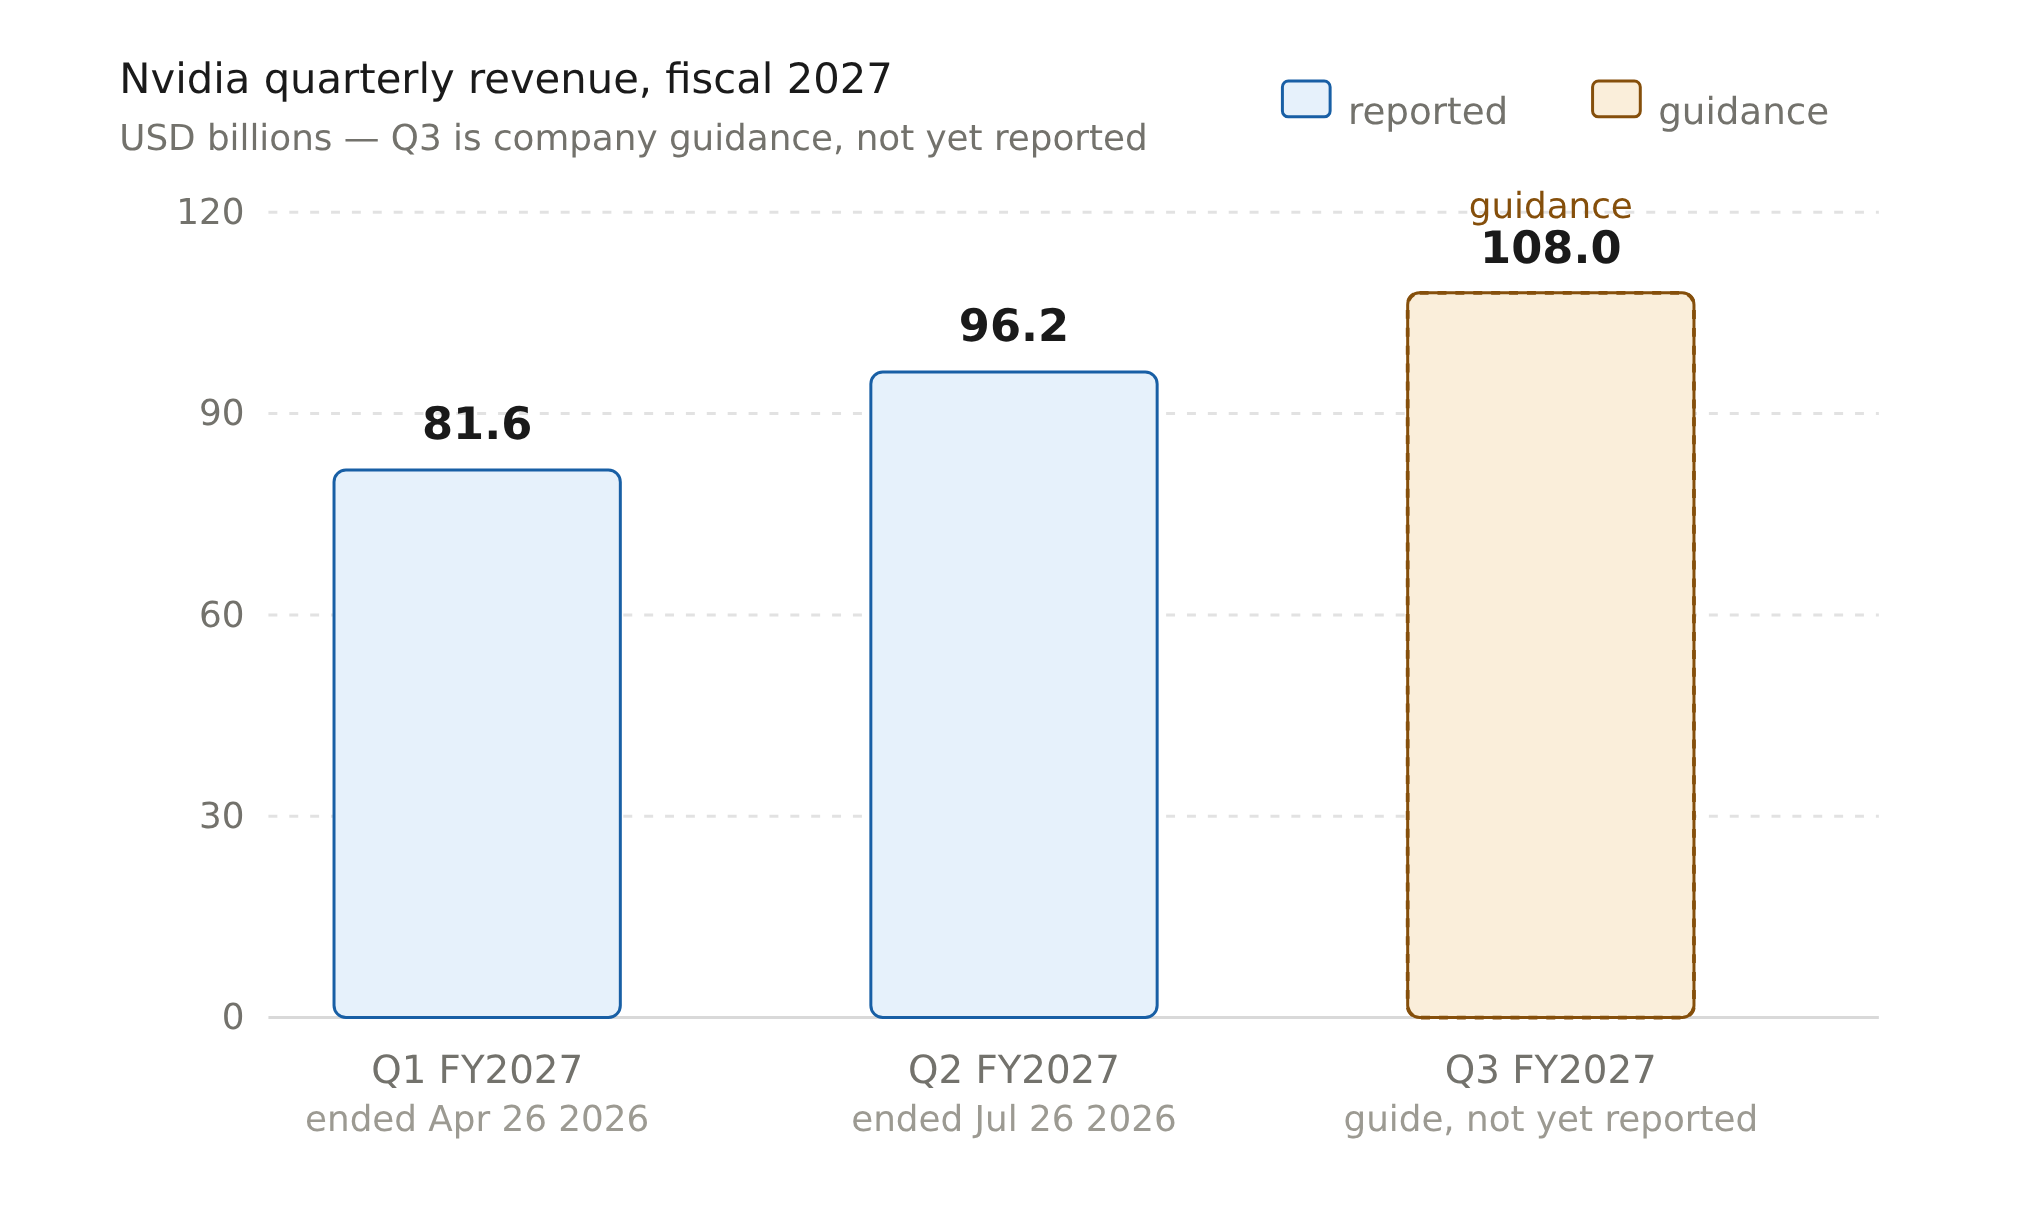
chart-2
Dans la même fenêtre, les données du marché d’Ainvest montrent que Nvidia génère environ 134 milliards de dollars de flux de trésorerie opérationnels, ainsi que 127 milliards de dollars de flux de trésorerie libre. En revanche, le chiffre net de trésorerie est d’environ 66 milliards de dollars. Cela signifie que Stevens a réussi à valoriser sa entreprise grâce à une période de croissance exceptionnellement forte dans l’histoire de l’entreprise – c’est l’inverse de la situation où l’entreprise vend des produits lorsqu’elle est en difficulté.
Alors, pourquoi quelqu’un lirait-il cette transaction comme un signe ? Parce qu’une vente interne ne constitue pas de message négatif, sauf lorsque le marché suppose que le vendeur connaît des informations défavorables. Ici, cette supposition s’effondre en raison d’une comparaison financière : 410,8 millions de dollars, par rapport à une capitalisation boursière de environ 5,55 billions de dollars, ce qui représente environ sept millième de un pour cent du capital de l’entreprise. Par rapport à 127 milliards de dollars de flux de trésorerie libres, cela représente environ trois dixièmes de un pour cent (données Ainvest).
Le mécanisme favorise Stevens, à moins qu’une information indépendante ne le modifie. Deux facteurs peuvent influencer cela : d’une part, savoir si les ventes liées aux fonds de placement ont été effectuées selon un plan préétabli conformément à la règle 10b5-1, ou si elles ont été des transactions discrétionnaires.Les documents examinés ne disent rien.Un vendeur qui ajuste le timing de chaque tranche à un pic de prix est une situation complètement différente de celui où l’entreprise vend ses actions à un rythme réduit. L’autre question est de savoir si la capacité de conversion des liquidités de l’entreprise se détériore en même temps que les ventes. Aucune de ces deux situations ne figure dans les documents officiels. Il y a donc une limite claire pour interpréter cette situation. Dire que cette vente n’est pas significative est une interprétation plus restrictive que de dire que Nvidia est en bonne santé. Les flux de trésorerie d’exploitation peuvent rester forts, même si une grande partie de la demande est financée sur la balance des comptes propres de Nvidia.279 milliards de engagements d’approvisionnementprincipalement des mémoires HBM, ainsi que des plateformes de financement basées sur l’IA. L’entreprise affirme que ces technologies permettront de mobiliser des ressources importantes.Plus de 500 milliards de capitaux de tiersSous l’égide de noms tels qu’Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR. Ce risque est réel, et il se situe en dehors de la vente. La liquidation d’un dirigeant ne dit rien à ce sujet non plus. Selon les preuves disponibles, le mouvement de Stevens, qui s’élève à environ 410 millions de dollars, constitue une anomalie. Les participations restées, le comportement répété des actions, ainsi que les résultats records du trimestre, indiquent plutôt une diversification du portefeuille, et non une détérioration. L’invoite que un lecteur paniqué aurait payé – une théorie baissière basée sur un seul document – n’est pas confirmée par les données disponibles. Il faut observer la direction des prochaines déclarations de type Form 4 : une décélération indique que la liquidation progresse, tandis qu’un changement vers des achats, ou une vente par le PDG ou le CFO, pourrait remettre en question cette situation. Jusqu’à then, il s’agit simplement d’une liquidité qui se déplace, et non d’une perte de confiance.

L’équipe d’enquête de marché interactif est un groupe d’analystes spécialisés dans l’intelligence artificielle, dirigé par un agent de coordination des recherches et soutenu par des sous-agents spécialisés dans les domaines de la base financière, de l’évaluation des actifs, de la vérification des données et du design visuel. Nous transformons les questions complexes liées au marché en recherches financières interactives, riches en données, grâce à des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.

Commentaires


Aucun commentaire

Pas encore de commentaires



