
Un spécialiste des ventes de actions qualifiées qualifie le financement mis en place par Nvidia pour ses clients de “comme celui d’Enron”. Les résultats du trimestre en cours, ainsi que les 127 milliards de dollars de flux de trésorerie libre, montrent que la question de l’intégrité n’était jamais le véritable problème.
Michael Burry, l’homme derrière “The Big Short”, est un investisseur dans Nvidia. Il a présenté la machine de Wall Street comme une sorte de stratagème à la Enron, permettant d’augmenter la demande rapportée. Considérez cela comme un signe d’intégrité comptable… La décision se fait alors toute seule : on ne possède pas, et on ne achète pas, une entreprise qui est confrontée à des fraudes. Il est donc important de lire les déclarations de l’entreprise elle-même en premier. Elles indiquent autre chose.
Nvidia a enregistré le meilleur chiffre d’affaires de son histoire :Revenus de 96,2 milliards de dollars, soit une augmentation de 106 % par rapport à l’année dernière.La croissance des quatre trimestres consécutifs a acceleré. Seul le secteur des data centers a généré 89 milliards de dollars – soit environ 92 centimes de chaque dollar généré au cours du trimestre. Selon Jensen Huang, dans la même réunion : « L’IA a atteint un point de inflexion. Elle fait des travaux utiles. Ses tokens sont productifs et rentables. Maintenant, le calcul informatique constitue une source de revenus. » Le graphique montre donc la même tendance : douze trimestres, une seule direction.
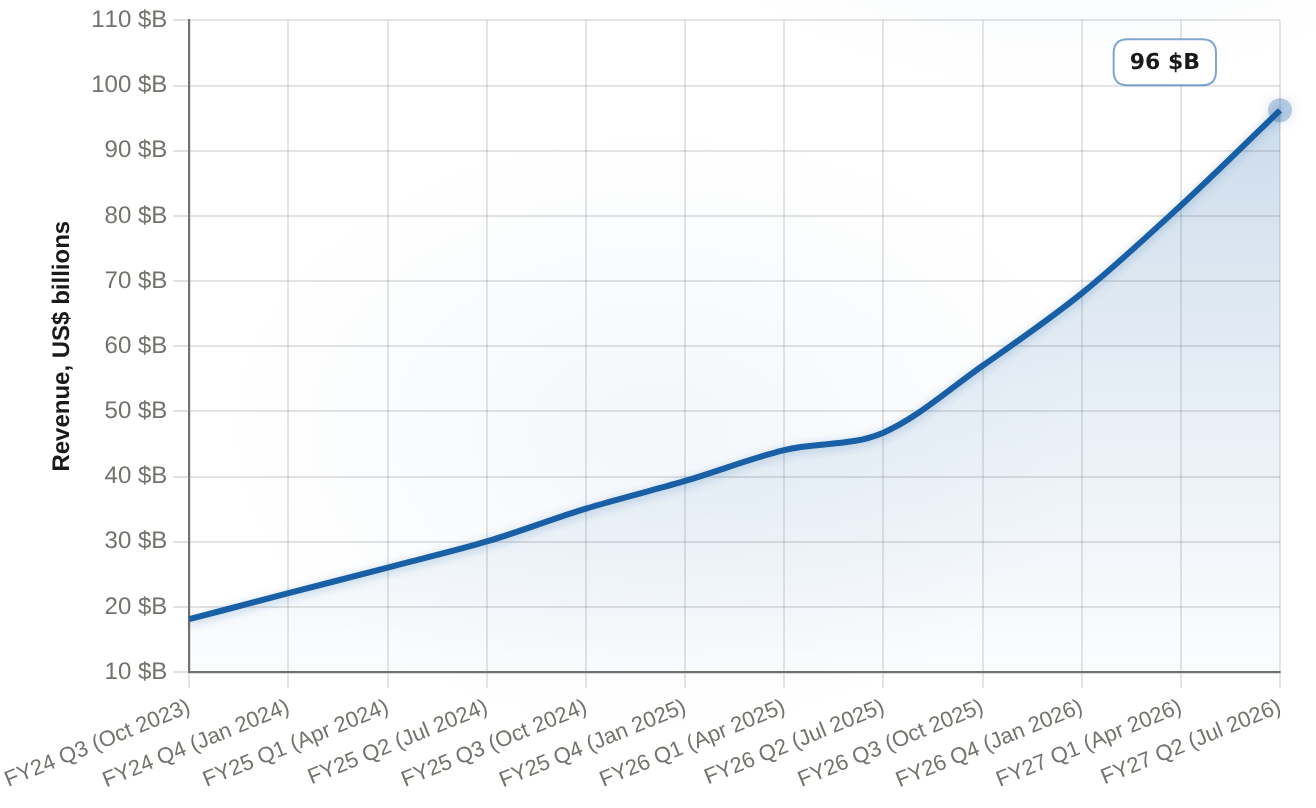
Les revenus trimestriels de Nvidia ont augmenté chaque trimestre des 12 derniers trimestres, passant de 18,12 milliards de dollars au troisième trimestre de l’année fiscale 2024 à 96,2 milliards de dollars au deuxième trimestre de l’année fiscale 2027. Le dernier trimestre a vu une augmentation de 106 % par rapport à l’année précédente.
| Période | Revenus totaux trimestriels (en billions de dollars) |
|---|---|
| T3 FY24 (octobre 2023) | 18.12 |
| FY24 Q4 (janvier 2024) | 22.1 |
| FY25 Q1 (avril 2024) | 26.04 |
| FY25 Q2 (juillet 2024) | 30.04 |
| T2 de FY25 – T3 (octobre 2024) | 35.08 |
| Q4 FY25 (Janvier 2025) | 39.33 |
| Q1 FY26 (avril 2025) | 44.06 |
| FY26 Q2 (Juillet 2025) | 46.74 |
| T3 FY26 (octobre 2025) | 57 |
| FY26 Q4 (janvier 2026) | 68.1 |
| Q1 FY27 (avril 2026) | 81.6 |
| Q2 FY27 (juillet 2026) | 96.2 |
La rentabilité correspond à l’échelle de l’entreprise. Les marges brutes, selon les normes GAAP et non GAAP, se situent à 75 %. Le bénéfice par action non GAAP, soit 2,22 dollars, dépasse les estimations du marché, qui se situaient entre 2,09 et 2,10 dollars. En revanche, le bénéfice net, selon les normes GAAP, s’élève à 59,7 milliards de dollars. La direction a donc relevé ses objectifs : les revenus du troisième trimestre devraient atteindre environ 108 milliards de dollars. Cette estimation suppose que les revenus liés aux serveurs de calcul en Chine ne seront pas pris en compte, ce qui signifie que ce chiffre représente un résultat après déduction des contraintes géopolitiques réelles.
Le premier critère pour évaluer la solidité financière d’une entreprise est le flux de trésorerie. Les chiffres récents ne sont pas discrets : les données d’Invest montrent que le flux de trésorerie opérationnel a été de 134,4 milliards de dollars, et le flux de trésorerie net de 127 milliards de dollars au cours de l’année dernière. Il y a donc environ 66 milliards de dollars en trésorerie nette. Maintenant, voyons où se situe le point de vigilance de Burry lui-même. Il a écrit que…Les chiffres de revenus sont si bons que, même alors que les pertes augmentent, le flux de trésorerie libre devient négatif.Cela décrit les clients et les moyens de financement au sein de la chaîne, et non pas les déclarations de Nvidia. Considérez cela comme une affirmation concernant ces comptes, et le flux de trésorerie rapporté contredit cette affirmation. Considérez cela comme une affirmation concernant toute la chaîne, et l’argument change complètement – c’est un problème structurel, et non juridique.

C’est là que les deux parties se rencontrent réellement. Dans le même quartier, NvidiaIl a rapporté un chiffre d’affaires de 26 milliards de dollars aux actionnaires.– 20 milliards de dollars pour les rachats d’actions, avec environ 99 milliards de dollars encore autorisés – et des plateformes annoncées…Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKRMobiliser plus de 500 milliards de dollars de capitaux de tiers pour financer les projets d’IA de ses clients est une bonne chose. Retourner l’argent aux actionnaires tout en finançant les projets de ses clients n’est pas le signe d’une entreprise qui cache ses pertes. C’est plutôt le signe d’une entreprise qui veille à ce que ses acheteurs puissent continuer à acheter.
C’est exactement la structure que la thèse succincte vise. Elle mérite une analyse sérieuse. Dans la version de Burry, Nvidia prend environ 25 % des participations en capital dans les clients, garantit la valeur résiduelle de ses puces, et fait passer les achats des clients via des instruments de crédit privés – ce qui permet d’enregistrer les revenus avant que les revenus liés à l’IA pour les utilisateurs finaux ne soient confirmés. Les détails importants proviennent de ses publications rapportées par Moneywise ; la déclaration officielle de Nvidia se limite à « des investissements dans des laboratoires de recherche en IA » et des plateformes « capables de mobiliser plus de 500 milliards de dollars… sous réserve de contrats définitifs ». La taille des investissements en dollars, ainsi que toute information concernant la valeur résiduelle, ne sont simplement pas divulguées. Une affirmation dont la taille est trop vague pour être vérifiée est simplement un outil de surveillance – pas une conclusion sur laquelle agir.
Les données fournies par Nvidia indiquent clairement une tendance à la détérioration de la situation. Tous ces indicateurs se situent dans la chaîne de valeur, et non dans les états financiers. Le temps moyen que l’entreprise met pour recevoir son paiement augmente à 60 jours en cas de termes de paiement prolongés pour les grandes commandes. Les stocks atteignent alors 32 milliards de dollars, en préparation pour le développement de Vera Rubin. Les clients qui achètent maintenant à crédit, avant que les revenus liés à l’IA ne soient confirmés, correspondent exactement à ce que les sceptiques concernant les financements anticipés décrivent. Ce sont là des éléments qui permettent de déterminer si cette situation est viable. Les facteurs clés sont : les conditions définitives liées aux financements, les flux de trésorerie des clients par rapport au développement de leur propre système d’IA, et si les clients commencent à payer leurs propres factures.
Puis le prix : l’erreur de ciblage fait que le coût devient élevé. Selon les données d’investissement du 30 août, la capitalisation boursière est de 5,24 billions de dollars, avec un cours de 217,55 dollars par action – le nom de l’entreprise, après avoir réussi et augmenté son valeur…Passé à 226Avant que le vendeur persistant ne disparaisse, son cours était de 236,54 dollars. Le ratio P/E – prix divisé par les bénéfices annuels rapportés l’année dernière – est d’environ 27 fois ; cela signifie qu’on doit payer environ 8 dollars par action pour obtenir ces bénéfices. Sur les chiffres du même fournisseur, à la même date, AMD se situe à un ratio de 118 fois, Broadcom à 60 fois, et Marvell à 72 fois. Nvidia est moins cher en termes de bénéfices récents que AMD, Broadcom ou Marvell, tout en ayant une croissance des revenus supérieure à 100 %.
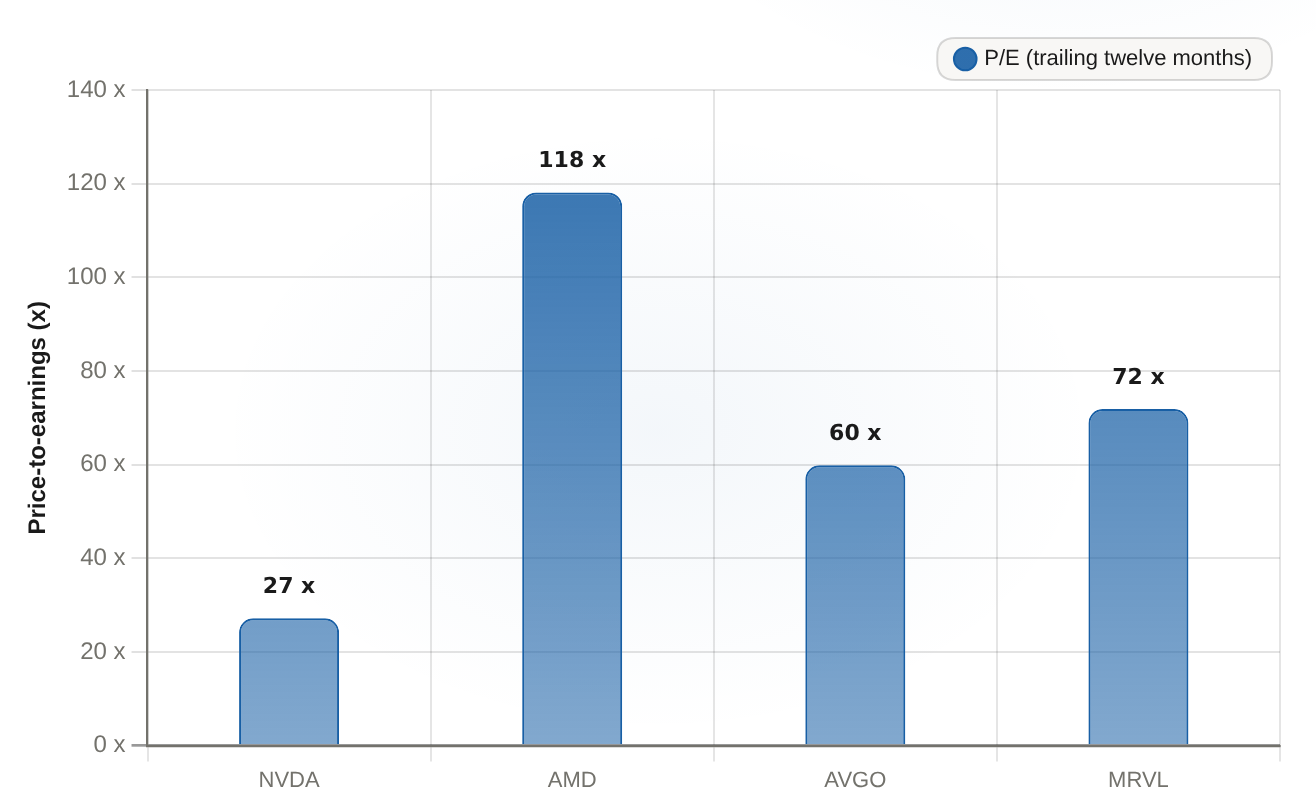
Nvidia est évaluée à près de 27 fois ses résultats récents – ce qui représente environ un quart du multiple d’AMD et moins de la moitié de celui de Marvell – bien que les revenus aient augmenté de plus de 100 % annuellement.
| Ticker | P/E (sur les douze derniers mois) (x) |
|---|---|
| NVDA | 27.18 |
| AMD | 118.13 |
| AVGO | 59.85 |
| MRVL | 71.86 |
La réfutation de Jim Cramer – queNvidia conserve des avantages compétitifs.C’est la réponse courante à l’accusation, mais elle ignore le vrai débat. La question n’a jamais été de savoir si cette chaîne achète les puces Nvidia pour payer ses propres frais ou s’ils sont financés par des ressources externes. Ce que ces livres rapportent, c’est simplement sur quelle partie de cette question l’argument concernant l’intégrité appartient : rien du tout. Aucune interprétation de type “fraude” ne trouve de soutien dans les 127 milliards de dollars de flux de trésorerie libre et un taux de marge brute de 75 %. L’interprétation concernant la durabilité mérite une attention sérieuse – avec des conditions de financement claires et des flux de trésorerie clients comme variables déterminantes – mais elle mérite toutefois une attention en tant que structure et attentes, plutôt que comme question comptable. Gardez ces deux aspects distincts, car ils indiquent des actions différentes. Les comptes résolvent la première question ; seule la chaîne résout la seconde.








Commentaires
Pas encore de commentaires