
Catch pre-market movers with AI signals.
Nvidia a surmonté la peur liée à la demande en intelligence artificielle – puis a livré le chiffre d’affaires lié à la mémoire aux clients.
Nvidia a publié ses résultats du deuxième trimestre financier à la clôture du mercredi. Pour une fois, le marché a réussi à accepter ces chiffres : les actions de Nvidia ont augmenté d’environ 7 % pendant la séance suivante, atteignant près de 225 dollars.Des revenus de 96,2 milliards de dollars ont été réalisés.contreLes attentes des investisseurs se situent à peu plus de 92 milliards de dollars.Les revenus liés aux centres de données ont augmenté de 106 % par rapport à l’année dernière. Ils ont atteint 89,0 milliards de dollars, soit une hausse de 117 %. Les bénéfices ajustés ont atteint 2,22 milliards de dollars, ce qui dépasse la prévision moyenne de 2,10 milliards de dollars. L’action a d’abord augmenté pendant les horaires hors séance de marché ; c’est la session de marché normale qui confirme cette progression.

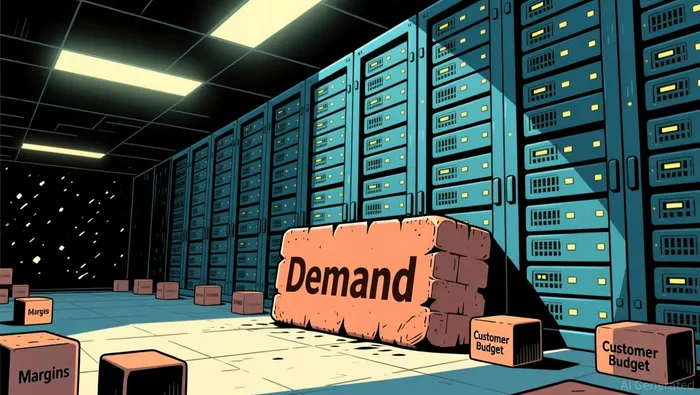
“Mur de soucis” est un terme utilisé sur le marché pour désigner une situation où les inquiétudes ne cessent de croître, tandis que les raisons de craindre s’accumulent. En entrant dans cette phase, cette accumulation de problèmes était réelle.Peurs de dépenses excessives liées à l’IAUne hausse des prix de la mémoire due à une pénurie de matériel. Les rapports indiquent que Nvidia avait informé ses clients que la prochaine génération de systèmes aurait des prix beaucoup plus élevés. De plus, les actions de Nvidia ont perdu de valeur au cours de l’été.Les records de mai dépassent 236.Sous tout cela se trouvait une question que le marché demandait à Nvidia de répondre : l’expansion de l’IA est-elle en phase d’acmé ?
Le nombre qui répond à la question
La question est importante, car Nvidia n’est plus une entreprise de chips diversifiée au sens traditionnel ; les produits destinés aux centres de données – GPU, équipements de réseau et systèmes – représentent environ 92 % des revenus de l’entreprise. La réponse ne s’est pas présentée sous forme de stabilité, mais plutôt comme une indication pour des revenus d’environ 108 milliards de dollars cette trimestre, avec une variation de 2 %.Regroupé autour de 103–104 milliards.. PuisqueLa même période l’an dernier a généré 57,0 milliards de dollars.Le guide indique une croissance d’environ 90 %. Considérez l’exercice financier jusqu’à présent…81,6 milliardsEnsuite, 96,2 milliards de dollars ; puis environ 108 milliards de dollars. Ce schéma montre donc une progression progressive, plutôt qu’une chute brutale. Cela est en accord avec l’ambition que le PDG Jensen Huang a exprimée : environ 1 000 milliards de dollars en ventes cumulées d’ici 2027, grâce à la génération actuelle de Blackwell et à la prochaine génération, Vera Rubin.
Les marges sont là où les coûts se manifestent.
Lisez maintenant les deux chiffres situés sur les marges du tableau. Nvidia a obtenu un bénéfice brut de 75,0 % au cours du trimestre, et prévoit un bénéfice de 74,0 % pour le prochain trimestre. Il est peu probable que Nvidia soit en dessous de la cible de 74,0 %, alors que les revenus augmentent ; cela signifie que les pénuries de mémoire affectent les résultats financiers. La mémoire à haut débit et la DRAM pour serveurs sont rares et coûteuses.La mémoire a augmenté à environ un quart du coût de construction d’un rack de serveur IA haut de gamme.Une part beaucoup plus importante qu’il y avait deux ans.
La réponse de Nvidia n’est pas de supporter ce coût. Selon les informations concernant ses négociations, l’entreprise a indiqué aux clients que les systèmes construits sur la plateforme Vera Rubin et Grace Blackwell, qui seront disponibles au début de l’année 2027, auront un coût supérieur de plus de 15 %. Cela permet à Nvidia de conserver ses marges, en déplaçant le problème ailleurs – c’est le schéma classique d’un problème résolu, pour passer à un autre problème. La chaîne se passe du calcul à la mémoire, et maintenant de la mémoire au budget du client.
La vieille question contre la nouvelle question
La question ancienne – est-ce que quelqu’un continuera à acheter ? – a maintenant une réponse crédible. La question nouvelle est de savoir si les acheteurs peuvent continuer à payer plus par machine. C’est là que se situe le risque. Les clients qui supportent ces factures plus élevées sont ceux-là même qui définissent la demande chez Nvidia : Microsoft, Google d’Alphabet et Oracle représentent environ 54 % des revenus du dernier trimestre. De plus, selon les rapports annuels de Nvidia, ces trois entreprises représentent également une grande partie de ses revenus.Un client unique a généré 22 % des revenus.Et un autre à 14 %. Lorsque le pouvoir de tarification rencontre une base d’acheteurs concentrée, l’argument ne concerne plus la capacité d’Nvidia à vendre, mais plutôt la volonté de quelques grands fournisseurs d’accès internet de continuer à financer leurs activités.
Un obstacle connu se trouve déjà dans le rapport d’analyse : il n’est pas surprenant. La perspective pour le troisième trimestre suppose que les revenus liés aux services informatiques des centres de calcul en Chine ne seront pas disponibles. Par conséquent, l’impact des contrôles sur les exportations est pris en compte.
Ce qui reste pour le stock
À environ 225 dollars, Nvidia se situe à quelques pourcentages de son niveau record, près d’une valeur de marché de 5,4 billions de dollars – soit environ 18 fois les ventes passées. Cela signifie que Nvidia continue de croître très rapidement au fil des années. Cette performance ne résout pas le problème en question. Les résultats d’une seule entreprise indiquent plutôt la demande pour ses puces, et non une conclusion sur l’écosystème complet de l’IA. Les fabricants de puces internes chez Google, AMD et les concepteurs de puces personnalisées maintiennent donc le marché ouvert, même si Nvidia connaît une croissance record.
Le briquet qui est tombé représente la demande de briques. Le reste du mur est plus mince, mais il reste debout : que le taux de marge brute reste à 74 %, que l’augmentation des prix ne provoque pas de résistance de la part des acheteurs, et que les trois grands acheteurs de services cloud continuent à payer. Le point de contrôle est le troisième trimestre budgétaire, qui sera rapporté en novembre – que environ 108 milliards de dollars se transforment en revenus, et que le taux de marge reste stable. Le signal de rupture est une grande entreprise qui réduit publiquement ses dépenses en investissements dans l’IA, ou un autre point où la marge est diminuée. Jusqu’à alors, un briquet de moins… la demande… et une série de inquiétudes qui ont changé de nature : de “seront-ils acheteurs ?” à “qui paiera pour cela ?”.

Orange Ferriss est un analyste financier spécialisé dans les technologies de l’IA, les semi-conducteurs et les résultats économiques liés à ces technologies. Son travail commence par analyser les écarts entre les attentes des investisseurs, puis il relie la compétition entre différents modèles, les dépenses de capital, les commandes en attente, les revenus et le flux de trésorerie libre en un système industriel cohérent. Son travail est rapide et précis ; il se termine toujours par des informations qui permettent aux investisseurs de vérifier les données nécessaires.







Commentaires
Pas encore de commentaires