
Catch pre-market movers with AI signals.
Netflix n’est pas une entreprise de souscription. C’est plutôt une machine de remboursement de contenu.
C’est l’image que la plupart des investisseurs ont en tête : Netflix dispose de 325 millions de abonnés, dépense 20 milliards de dollars pour produire du contenu. Si l’engagement des abonnés diminue ou si les concurrents s’emparent des abonnés, les actions de Netflix chutent. Cette image est simple et intuitive, mais elle est fausse dans le domaine qui compte. Elle considère le nombre d’abonnés comme un produit, et les dépenses liées au contenu comme des coûts, alors que ces deux éléments se comportent différemment. L’argent, lui, se comporte différemment.
Éloigne cet acronyme pendant trente secondes. Pensez à une soirée déjeuner.
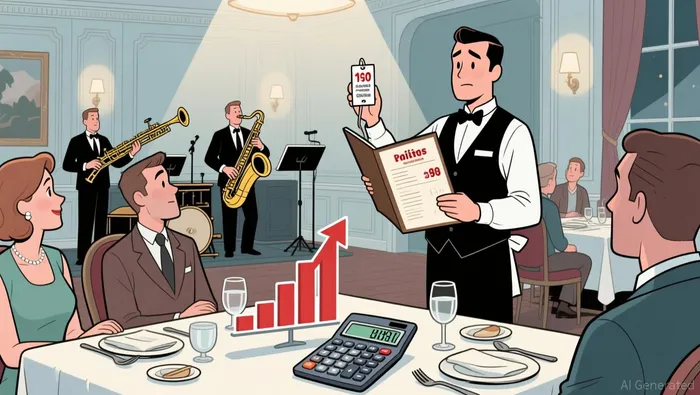
Vous payez 1 000 dollars à un groupe de jazz pour qu’il joue pendant quatre heures. Vous invitez 100 personnes et vous servez également de la nourriture. Le coût pour le groupe de jazz est de 10 dollars par personne. Maintenant, si vous invitiez 200 personnes, le coût reste toujours de 1 000 dollars. Le coût par personne diminue alors à 5 dollars. Vous pouvez continuer à facturer le même prix, dépenser autant sur la nourriture, et votre marge augmente, car le coût fixe lié aux divertissements est réduit en raison du nombre de personnes qui participent aux événements. C’est ainsi que Netflix gagne de l’argent. Le groupe de jazz représente le contenu ; les clients sont les abonnés et les heures de diffusion des contenus. Le secret n’est pas de recruter plus d’abonnés. Le secret est que le coût par heure de diffusion diminue plus rapidement que les dépenses liées au contenu augmentent.
Maintenant, étiquetez les propriétés.
- Le groupe (dépenses de contenu) :Le budget de Netflix est d’environ…20 milliards en 2026Pour les séries originales, les films, les événements en direct et les jeux… C’est une obligation fixe : vous payez, que quelqu’un regarde ou non.
- Les invités (abonnés) :325 millions de comptes payés dans le monde entier.
- Les heures d’engagement :Les abonnés ont regardé.97 milliards d’heures au premier semestre 2026, soit une augmentation de 2 % par rapport à la même période en 2025..
- La taxe de couverture (prix) :Netflix a augmenté les prix pour tous les plans aux États-Unis au début de cette année. Le niveau de base sans publicités est maintenant…19,99 $ par mois.
Dans la version de jeu, il n’y a que trois variables qui comptent : le montant que vous dépensez pour le groupe, le nombre de personnes qui participent, et la durée pendant laquelle elles restent. Divisez le coût du groupe par le nombre total d’heures passées par les participants, et vous obtenez…Coût par heure de visionnageC’est le nombre de personnes qui regardent Netflix.Marge d’exploitation de 33 %Dépend de cela. Tout le reste – le nombre d’abonnés, le nombre de visitions, les taux de annulation – n’est qu’un moyen pour atteindre ce ratio unique.
C’est là que le film devient intéressant. Au premier semestre 2026, les dépenses liées aux contenus ont augmenté de environ 10 %, mais les heures de visionnage n’ont augmenté que de 2 %. Selon la logique d’une fête de dîner, le coût par heure devrait augmenter, les marges devraient être sous pression, et les actions devraient baisser. Et en effet, les actions ont effectivement chuté d’environ…40 % par rapport à son niveau le plus élevé historique.Les investisseurs observent que l’engagement diminue, et réagissent en conséquence.
Mais le bénéfice d’exploitation de Netflix était de 33 % au deuxième trimestre, inchangé par rapport à l’année précédente. Les revenus ont augmenté.13,4 % à 12,56 milliards de dollarsComment les marges peuvent-elles rester stables, alors que le rapport coût-par-heure devrait augmenter ?

Le coût de la couverture a augmenté. Les hausses de prix ont permis d’obtenir suffisamment de revenus pour compenser la baisse de l’engagement des clients. Le troisième facteur dans cette machine à effets – celui que les investisseursignorent le plus, car il n’est pas indiqué comme une catégorie distincte – est le pouvoir de tarification. On peut répartir les coûts fixes entre plus de clients, ou sur des séjours plus longs, ou encore en facturant un montant plus élevé à chaque client. Netflix a fait tout cela au cours des dernières années, mais c’est le pouvoir de tarification qui ne figure jamais dans les titres de presse.
Maintenant, mettons en pratique des chiffres réels. Netflix a registré 11,15 milliards de dollars de flux de trésorerie gratuits au cours des douze derniers mois, soit une augmentation de 31 % par rapport à l’année précédente. Le flux de trésorerie opérationnel s’est élevé à 11,97 milliards de dollars. Les dépenses liées aux contenus augmentent, mais plus lentement que les revenus. Les dépenses de capital d’une entreprise de streaming se montent à 819 millions de dollars pour la même période – il ne s’agit pas d’investissements dans la construction de usines. L’entreprise a également racheté…Seulement au deuxième trimestre, 4,7 milliards d’actions ont été rachetées, ce qui représente la plus grande opération de rachat trimestriel jamais réalisée. De plus, 25 milliards de dollars supplémentaires ont été autorisés pour des rachats futurs.Le bilan indique un endettement total de 28,3 milliards de dollars, contre 30,15 milliards de dollars en capitaux propres, avec 9,1 milliards de dollars en liquidités. Il s’agit d’une entreprise qui génère des liquidités plus rapidement que elle ne peut les dépenser pour produire du contenu.
Alors pourquoi le cours de l’action est-il en baisse ? Trois problèmes qui se chevauchent, tous réels, mais qui méritent d’être distingués.
Premièrement, l’augmentation des abonnés ralentit. Les heures de visionnage totales ont augmenté seulement de 2 % au cours du premier semestre 2026, tandis que le nombre d’abonnés a augmenté d’environ 8 %, pour atteindre 325 millions. Donc, les heures de visionnage par abonné ont en réalité diminué.Année après annéeNetflix a également annoncé qu’il allait passer de la présentation des données d’audience semestrielle à annuelle, à partir de l’année prochaine. Ce n’est pas un signe de confiance dans ces indicateurs. Il semble plutôt que la direction sache que le nombre de abonnés par utilisateur va être décevant.
Deuxièmement, le paysage concurrentiel a changé de manière que Netflix ne peut plus simplement surpasser ses concurrents en dépensant plus d’argent. YouTube gagne désormais…12,5 % de temps consacré à la visionnage de télévisionEn comparaison, Netflix a un taux de part de marché de 8,8 %. YouTube ne dépense pas 20 milliards de dollars sur les contenus programmés. Elle bénéficie d’un effet de réseau : les créateurs produisent des contenus pour les spectateurs, et les spectateurs attirent davantage de créateurs. Cela est quelque chose que le modèle à forte intensité de capitaux de Netflix ne peut pas reproduire. La société mère de YouTube, Alphabet, a généré…60 milliards de dollars en revenus liés au streaming vidéo en 2025, soit une augmentation de 33 % par rapport aux 45 milliards de dollars de Netflix..
Troisièmement, l’industrie se consolide derrière Netflix, et non devant lui. Paramount Skydance a acquis…WBD pour 111 milliards de dollarsLa plateforme fusionnée vise 200 millions de abonnés sur Paramount+ et HBO Max. La division streaming de Disney a connu une croissance.352 millions de dollars de revenus d’exploitation au dernier trimestre, après une perte de 4 milliards de dollars trois ans plus tôt.L’écart entre Netflix et ses concurrents les plus proches se réduit en termes de taille. Cependant, Netflix reste le seul fournisseur de streaming qui rapporte des bénéfices à cette échelle.
C’est là que l’analogie de la soirée d’hiver s’effondre… et c’est une effondrement significatif. Les contenus proposés par Netflix ne sont pas vraiment fixes. Chaque série populaire génère plus de temps de diffusion, ce qui justifie le dépense nécessaire pour une seconde saison – mais cela coûte encore plus d’argent. La société peut demander une prolongation de la durée de diffusion des contenus. Les dépenses liées aux contenus dépendent de l’engagement des utilisateurs : les séries populaires sont renouvelées, celles qui ne sont pas populaires sont annulées, et le budget varie d’un trimestre à l’autre. Le chiffre de 20 milliards de dollars est donc un plan, pas un contrat. Cela est important, car cela signifie que Netflix peut réduire ses dépenses si l’engagement des utilisateurs diminue… mais cela signifie aussi que les contenus peuvent disparaître si les dépenses sont réduites. Le rapport entre les deux aspects fonctionne dans les deux sens.
Il y a une deuxième interruption que le modèle de jouet cache. Le niveau d’affiliation de Netflix complique les calculs simples liés à l’abonnement. L’entreprise cible…3 milliards de dollars de revenus publicitaires en 2026, soit le double des revenus en 2025.Les revenus par abonné augmentent, sans que les coûts de contenu ne augmentent en proportion. Cela devrait améliorer les marges. Mais le prix des publicités…$8.99 représente environ la moitié du prix normal sans publicités, qui est de $19.99.Les dirigeants ont décrit cette lacune comme “Croissance des revenus sous-exploitée à court termeEn termes simples : ils pensent qu’ils peuvent facturer plus aux annonceurs et aux abonnés dans ce niveau, tout en conservant leurs clients. C’est une forme sous-estimée de pouvoir de tarification… mais c’est aussi une hypothèse qui ne sera évidente que lorsque les chiffres se confirment.
Laissez-moi rendre le modèle à sa position initiale. Netflix a un P/E de 23,9 pour les valeurs passées et un P/E de 27,1 pour les valeurs futures. Le capitalisation boursière est de 325,8 milliards de dollars, contre 11,15 milliards de dollars de flux de trésorerie gratuits sur une période donnée – soit environ 29 fois le flux de trésorerie. Le EV/EBITDA est de 10,3. Ce ne sont pas des multiples abordables pour une entreprise dont la métrique de croissance principale (nombre d’heures de visionnage) se situe à 2 %. Mais ce ne sont pas non plus des multiples adaptés à une entreprise qui perd de l’argent, comme c’est le cas pour la plupart des concurrents.
La question que cette évaluation vous oblige à répondre est simple : le taux de croissance des revenus de 13,4 % est-il durable, alors que l’engagement des clients se fait à un taux de 2 % ? Si Netflix continue d’augmenter les prix et que les revenus provenant des publicités doublent, la situation reste stable. Mais si les abonnés refusent de payer ces prix, comme les consommateurs refusent de payer pour tout, depuis les produits alimentaires jusqu’à le carburant, et si le comportement de “churn stratégique” – s’abonner à une série, puis annuler après deux semaines – devient la tendance dominante chez les consommateurs, alors le levier lié aux frais de souscription ne sera plus suffisant, et le ratio coût-par-heure va contre les intérêts de l’entreprise.
Pershing Square de Bill Ackman a pris une…Une position de 3,15 millions d’actions d’ici la mi-2026, représentant 4,9 % de son portefeuille.disant que Netflix aa remporté efficacement les guerres du streaming“Bank of America possède…”Objectif de prix : 125Contre une action qui se situe à près de 78 $. Ce ne sont pas des recommandations bon marché. C’est une sorte de pari selon lequel la machine de génération de flux de trésorerie continuera à fonctionner, même si l’impact publicitaire diminue.
Si vous vous souvenez d’un seul test, utilisez celui-ci : surveillez si la croissance des dépenses liées aux contenus de Netflix reste inférieure à sa croissance des revenus. Actuellement, c’est le cas : 10 % contre 13,4 %. Cette différence représente la marge bénéficiaire. Cette différence se résout lorsque les prix cessent d’augmenter ou lorsque les coûts des contenus dépassent le plan prévu. C’est alors que la question concernant les actions change de « Est-ce que cette entreprise est sous-évaluée ? » à « Est-ce qu’il s’agit d’une situation de piège valeur ? »
L’action est en baisse, car les investisseurs anticipent le risque que le coût de couverture ne puisse continuer à augmenter. La société affirme que ses flux de trésorerie gratuits annuels s’élèvent à 11 milliards de dollars, avec une croissance de 31 %. De plus, elle dispose d’une autorisation pour reprendre des actions pour 27 milliards de dollars, et son marge opérationnelle atteint 33 %. Il n’est pas nécessaire de choisir un camp aujourd’hui. Il faut simplement surveiller le rapport entre la croissance des dépenses liées au contenu et la croissance des revenus. La marge opérationnelle dépend de cet écart.

Lila Chen est une expert en explications financières basées sur l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires simples, sans perdre la structure même de ces concepts.







Commentaires
Pas encore de commentaires