
Le premier centre de données IA de SpaceX doit être déployé prochainement.Quatrième trimestre 2027Et en tant qu’objet d’ingénierie, il est impressionnant : un satellite de 70 mètres de haut, doté d’une aile solaire, qui utilise un système Nvidia Vera Rubin optimisé pour l’espace.120 kilowatts de puissance de calcul moyenneImpressionnant en termes d’ingénierie… Mais sans importance en termes de demande. 120 kilowatts, par rapport à la charge que les opérateurs du réseau sont en train de prévoir… L’aspect orbital ne fait même plus partie des prévisions – ce n’est pas si important.
Exécutez l’évaluation une fois. Les centres de données mondiaux ont consommé environ 460 térawatts-heures en 2024, et le scénario de base de l’IEA est que…Le chiffre sera plus que doublé, atteignant plus de 1 000 térawatt-heures d’ici 2030, et près de 1 300 d’ici 2035.En fonction d’une exploitation continue, 1 000 TWh par an correspond à une consommation moyenne d’environ 114 gigawatts. Un satellite de 120 kilowatts représente environ un millionième de cette valeur. Ce que l’ première mise en orbite, avec un ou quelques équipements, peut fournir, ne permet pas d’obtenir une consommation électrique mesurable dans le réseau de quelqu’un au cours de cette décennie.
Demande en électricité des centres de données mondiaux
IEA Base Case : heures de production en térawatts par an
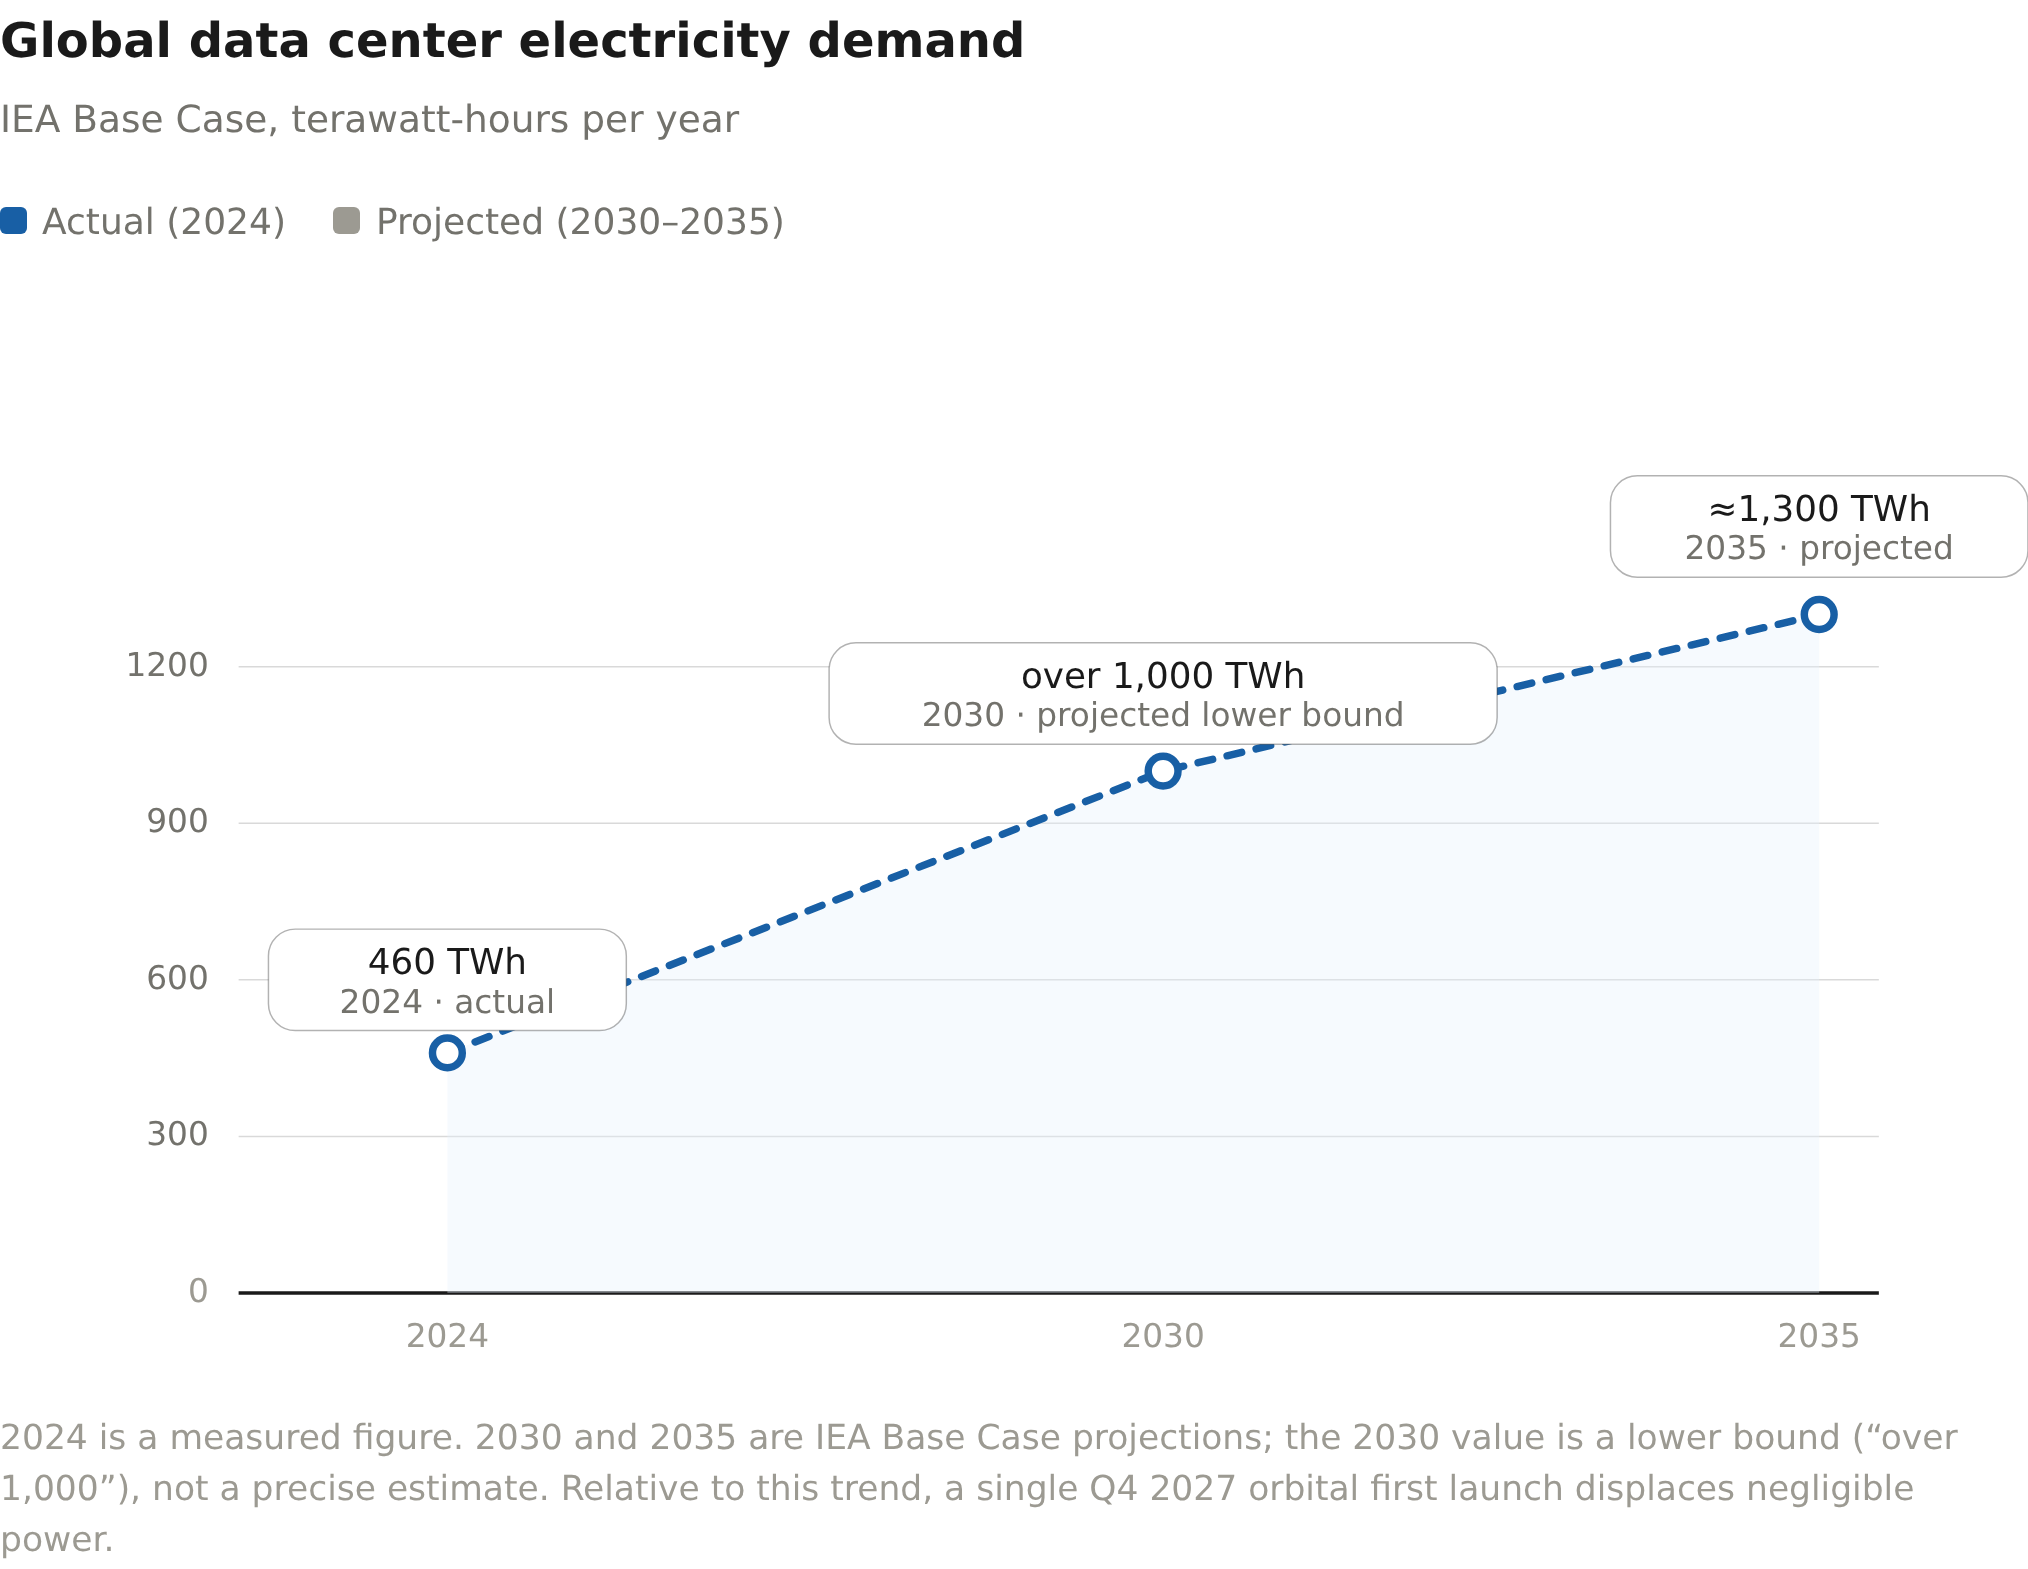
2024 est un chiffre estimé. 2030 et 2035 correspondent aux prévisions de l’IEA en cas de scénario de base ; la valeur pour 2030 représente une limite basse (« plus de 1 000 »), et non une estimation précise. Par rapport à cette tendance, un seul lancement orbital en quatrième trimestre 2027 ne représente qu’une quantité négligeable d’énergie.
| Année | Demande | Statut |
|---|---|---|
| 2024 | 460 TWh | Actuel |
| 2030 | plus de 1 000 TWh | Limite inférieure prévue |
| 2035 | ≈1 300 TWh | Prévisionnel |
Même les objectifs à long terme ambitieux ne sont pas utiles pour les périodes à court terme. L’analyste de JPMorgan prévoit donc une tendance générale…75 gigawatts de puissance informatique en orbite d’ici fin 2031Mais cet endpoint est encore une décennie à attendre. D’ici là, la base terrestre se sera déjà doublée en taille. L’histoire liée aux systèmes orbitaux est une hypothèse concernant la fin de cette décennie ; les transactions énergétiques à court terme seront toujours réglées sur le terrain.
Voici la partie que le marché ne prend pas en compte suffisamment : cette charge de sol est excessivement liée au gaz naturel. Aux États-Unis, l’IEA identifie le gaz naturel comme…La plus grande source d’approvisionnement en électricité pour les centres de données : plus de 130 térawatt-heures par an jusqu’en 2030.Les sources de renouvelable apportent environ 110 TWh. La photovoltaïque est réelle, mais c’est seulement la deuxième source d’approvisionnement, pas la première. La source principale d’énergie pour l’IA aux États-Unis à court terme reste le moteur à combustion.
RBC Capital Markets porte cette demande à terme : la consommation de gaz naturel dans les centres de données aux États-Unis est d’environ…6,1 milliards de pieds cubes par jour d’ici 2030, soit environ 20 % de plus par rapport à la demande énergétique de base.Avec environ 101 gigawatts de production de gaz en arrière du compteur annoncés.64 gigawatts de capacité de production de gaz située devant le compteur, prête à être connectée au réseau au cours de la décennie.C’est la mesure dans laquelle les expositions sur l’IA apparaissent dans un réseau de gaz – non pas en watts de traitement, mais en turbines commandées et en connexions de pipelines réservées.
Ces 6 Bcf/d en termes de volume et de prix représentent une opportunité pour des producteurs tels que EQT. Selon les données d’Ainvest, ces actifs se vendent à un multiple d’environ 12,5 fois les bénéfices récents, et à environ 5,8 fois le EV/EBITDA. Il s’agit donc d’un multiple modéré par rapport à une situation qui dépend essentiellement du volume et des revenus liés aux charges de centre de données. C’est cette opportunité que le marché peut effectivement évaluer et suivre.
Le mécanisme est simple : les investissements en intelligence artificielle des hyperscalers augmentent la consommation d’électricité des centres de données. La production américaine de cette électricité provient principalement de sources gazière. Cette consommation d’électricité se transforme en demande de gaz, ce qui constitue des revenus pour les producteurs et les entreprises qui détiennent ces capacités. La contrainte principale réside dans l’infrastructure, et non dans les ressources – ICF, la société de conseil en énergie, fait des projections à cet égard.28 Bcf/d de nouveaux tuyaux nécessaires au cours de cette décennieAinsi, le risque d’exécution se manifeste sous forme de volatilité des prix régionaux, plutôt que comme un plafond de l’offre. C’est là que l’attention de l’investisseur devrait se concentrer : savoir si la production réelle tend vers 6 Bcf/d, et si les commandes qui y sont liées restent en termes de gaz naturel, plutôt que de passer à des sources nucléaires ou renouvelables.
Le lancement en quatrième trimestre 2027 est une véritable démonstration d’ingénierie. Ce n’est pas un événement lié à la demande. Personne n’a prévu ce que les premiers satellites orbitaux remplaceront… Car ils sont trop petits pour être pris en compte. En réalité, il s’agit d’une estimation basée sur des chiffres : un premier module de 120 kW, contre une base qui augmentera de plus de 500 térawatt-heures entre 2024 et 2030. La prévision qui devrait motiver les investisseurs est donc terrestre et basée sur l’utilisation de gaz… Mais elle ne varie pas, car un seul rack est déjà en orbite. Le commerce de l’énergie générée par l’IA ne concerne jamais le plan de lancement ; il s’agit plutôt de savoir qui possède le réseau de distribution situé sous les centres de données.








Commentaires
Pas encore de commentaires