
Le réajustement des prix était un phénomène collectif, et non une actualité médiatique.
L’interprétation conventionnelle d’une augmentation de près de 4 % en un jour pour une action qui a déjà augmenté de plus de 240 % depuis le début de l’année est que un catalyseur de demande historique a joué un rôle important, et le marché l’a suivi. Cette interprétation est pratique, mais elle ne décrit pas correctement la cause de cette augmentation. Lors de la session du jeudi, Micron a terminé la semaine avec une réévaluation de son cours, plutôt qu’une réaction liée à une seule nouvelle. L’action a augmenté de 3,97 % pour atteindre 974,33 $ contre un prix de clôture précédent de 937,11 $. Sa capitalisation boursière est d’environ 1,1 trillion de dollars, et son gain depuis le début de l’année est d’environ 241 %, selon les données du marché Ainvest. Une telle augmentation pour une action aussi importante représente donc une réévaluation du cours, et non une simple fluctuation du marché. Cette réévaluation s’est accumulée tout au long de la semaine. NewStreet Research a élevé la note de Micron à « acheter » le 17 août.Un objectif de prix de 1 250.Passé un objectif précédent d’environ 470 $. Bank of America a renouvelé son avis positif, avec un objectif de 1 550 $. Ils soutiennent que Micron…Vendu jusqu’en 2026 et au premier semestre de 2027.Dans la même semaine, BofA a considéré la forte performance de SanDisk comme un signe positif pour Micron. Micron a clôturé le 18 août à 1 011,75 dollars, ce qui représente une hausse constante au-dessus de 1 000 dollars depuis octobre 2021. Par la suite, le cours est tombé sous les 900 dollars, avant de reprendre dès jeudi. Aucun article de presse confirmé du 20 août ne explique cette évolution du marché ; les données du marché montrent que tout le cours a suivi cette tendance.Les résultats prouvent l’argument.
Le reclassement repose sur des résultats que l’investisseur peut vérifier. Micron a publié des résultats record pour le troisième trimestre financier 2026, pour le trimestre se terminant le 28 mai. Le chiffre d’affaires était…41,46 milliards de dollarsLes revenus ont augmenté de 73,8 % sur une base annuelle, et de 346 % par rapport à l’année précédente. Le bénéfice par action non conforme aux critères GAAP était de 25,11 $, et le taux de marge brute non conforme aux critères GAAP s’est élevé à 84,9 %. Les projections pour le quatrième trimestre financier continuent cette tendance : les revenus seront d’environ 50 milliards de dollars, le bénéfice par action non conforme aux critères GAAP sera d’environ 31 $, et le taux de marge brute non conforme aux critères GAAP sera d’environ 86 % – c’est une hausse par rapport au niveau déjà record.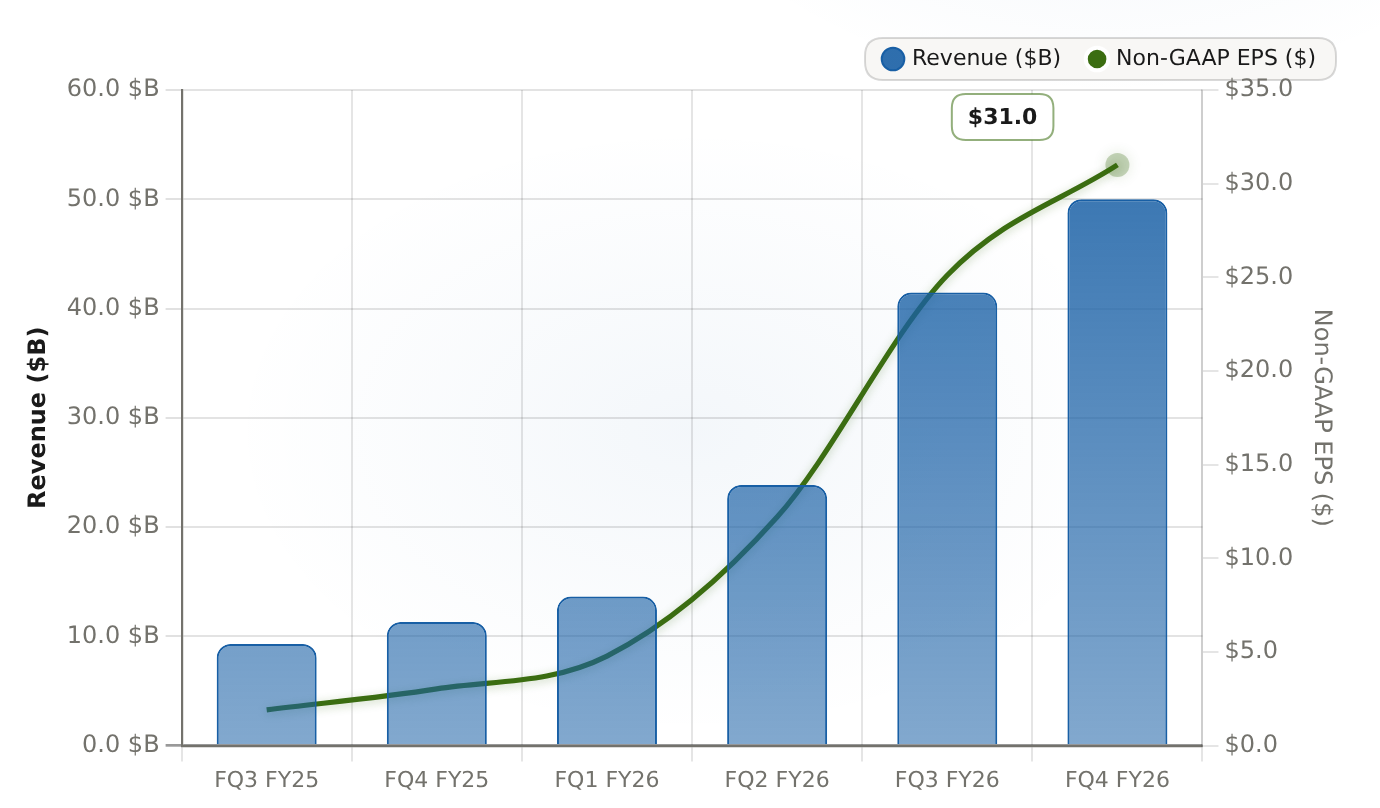
Les revenus de Micron ont plus que quadruplé entre le FQ3 de l’année fiscale 2025 et le FQ3 de l’année fiscale 2026 (de 9,3 milliards de dollars à 41,5 milliards de dollars). Le bénéfice par action non conforme aux normes GAAP a quant à lui augmenté de 1,91 à 25,11. Les prévisions pour le FQ4 de l’année fiscale 2026 montrent que ces chiffres continueront d’augmenter jusqu’à des niveaux record.
| Quartier | Revenus ($B) | EPS non conforme aux normes GAAP ($) |
|---|---|---|
| FQ3 FY25 | 9.3 | 1.91 |
| FQ4 FY25 | 11.315 | 3.03 |
| FQ1 FY26 | 13.643 | 4.78 |
| FQ2 FY26 | 23.86 | 12.2 |
| FQ3 FY26 | 41.46 | 25.11 |
| FQ4 FY26 | 50 | 31 |
HBM perturbe le marché des produits de base.
Le mécanisme des prix est d’ordre de l’offre ; il commence avec la cadence de développement rapide des produits de NVIDIA. Chaque nouvelle plateforme IA contient plus de HBM que la précédente. Le rythme annuel, depuis Blackwell jusqu’à Rubin, Rubin Ultra et Feynman, pousse les fabricants de mémoires à…Qualifications et cycles d’investissement superposésAvant que le capital du nœud précédent soit récupéré, les capacités de fabrication des wafers et de l’emballage avancé sont dédiées à la production de HBM. Ces capacités proviennent des produits traditionnels de DRAM utilisés pour les ordinateurs, les téléphones et les véhicules. C’est cette compression des ressources qui entraîne les prix des contrats. Le goulot d’étranglement se déplace constamment : de la fabrication des wafers à l’emballage avancé, jusqu’à la fourniture d’énergie. Le pouvoir de fixer les prix réside donc là où se trouve ce goulot d’étranglement.Vendu jusqu’en 2027… et maintenant, il est vendu au même prix.
Ce qui modifie les calculs d’investissement, c’est que la part croissante de cette rareté a diminué. La société Micron décrit ses Accords Stratégiques avec les clients comme étant conçus pour “améliorer significativement la durabilité et la prévisibilité” des résultats. Elle cite une demande record et des expéditions de HBM4 en grande quantité pour un client principal – sans utiliser le terme “dépensées maximales” que utilise Bank of America. NewStreet estime qu’il y aura 16 contrats pluriannuels couvrant environ 20 % du volume de DRAM et près d’un tiers du volume de NAND jusqu’en 2030. Les prix minimaux garantis permettent à la marge brute de rester au-dessus des niveaux atteints lors des cycles précédents. Les engagements de Bank of America se prolongent jusqu’au premier semestre 2027.
La carte des parts et le test de discipline
Le cas structurel comporte également une part de marché. Selon les données de GuruFocus et Yahoo pour le début du mois d’août, la part mondiale des DRAM appartenant à Samsung est d’environ 39 %, et celle appartenant à SK Hynix est de 26 %.25 % de microgrammes, en hausse par rapport à 22 % au trimestre précédent.Et l’entreprise chinoise CXMT représente près de 7 % du marché. Micron se trouve à proximité du deuxième rang sur un marché où le DRAM représente presque 80 % des revenus. En ce qui concerne les HBM, la répartition est uniquement directionnelle : SK Hynix est en tête. La majeure partie des revenus liés aux HBM devraient être générés dès le début de l’année 2026, avec les livraisons de HBM3E et HBM4 qui devraient avoir lieu durant la seconde moitié de l’année.Les trois fabricants de mémoires ont obtenu la certification NVIDIA pour le Vera Rubin HBM4 le 5 juin 2026.Micron expédie 36 Go de modules HBM4 de 12 go en grande quantité. Les tests de qualité sont réalisés auprès des deux fournisseurs les plus importants. La situation actuelle est marquée par une restriction de l’offre, plutôt que par la réaction historique du marché face aux prix élevés. Cette restriction constitue donc le fondement de la réévaluation des produits. Micron est prête pour cette situation : des échantillons certifiés pour 1-gamma ont été envoyés aux principaux fournisseurs de serveurs ; le LPDDR5X pour 1-gamma est prêt pour une production à grande échelle, et le HBM4E, basé sur le principe 1-gamma, sera produit en série dès l’année 2027.Ce qui brise la thèse
Le problème réel n’est pas le taux de marge brute actuel. C’est plutôt le rythme de ralentissement des activités. Six conditions pourraient entraver les affaires au cours des deux à quatre trimestres suivants :- Le rythme du prix du contrat continue.La raison que donne TrendForce pour réduire l’augmentation du troisième trimestre est la capacité d’achat des consommateurs. Si le volume de PC et de téléphones diminue ou si les fournisseurs surproduisent des produits, la baisse trimestrielle s’accélère, et le marge brute diminue plus rapidement que ce que les contrats à prix fixe peuvent compenser.
- Une rampe HBM ou un certificat de qualification par rapport aux pairs.Samsung, SK Hynix et Micron ont été certifiés ensemble. Le vainqueur est celui qui exécute le processus de fabrication de manière la plus propre. Un échec dans la production de HBM4 entraîne la perte des bénéfices pour un concurrent.
- NAND devient un problème de surproduction.Les prévisions de 10-15 % QoQ pour les NAND représentent une tendance plus régressive sur le marché. Un excès de NAND pourrait affaiblir les marges globales, même si les DRAM restent stables.
- Une demande d’IA est incertaine.Tout le mécanisme de congestion repose sur les principes définis par NVIDIA. Un arrêt ou un retard dans le processus de allocation permet d’éliminer la pression liée à l’attribution des ressources, ce qui fait baisser les prix des DRAM traditionnels.
- CXMT et le 1-gamma, HBM4E luttent.CXMT a augmenté sa part de marché dans le domaine des DRAM, passant de moins de 1 % à près de 7 %. Sa part dans l’approvisionnement des wafers HBM devrait augmenter, passant d’environ 1 % en 2025 à 12 % d’ici 2028. Le marché pour les produits 1-gamma est dominé par Micron ; les concurrents plus bon marché peuvent remettre en cause son avantage concurrentiel.
- Les problèmes liés aux fournisseurs américains et chinois, avec des aspects directionnels et secondaires.Les rapports indiquent que l’administration s’oppose à ce que Apple obtienne du matériel de CXMT et YMTC. De plus, les autorités considèrent Micron comme une alternative localisée aux États-Unis.Plus de 250 milliards de dollars investis aux États-Unis jusqu’en 2035Aucune confirmation officielle n’existe ; considérez donc le coussin comme réel, mais non vérifié.








Commentaires
Pas encore de commentaires