L’engin de trésorerie de Meta se dirige vers une inversion : le mur de 200 milliards de dollars qui constitue un obstacle à la conclusion d’une décision basée sur les flux de trésorerie négatifs.

mercredi 9 septembre 2026 07:44 ET2 min de lecture
META--
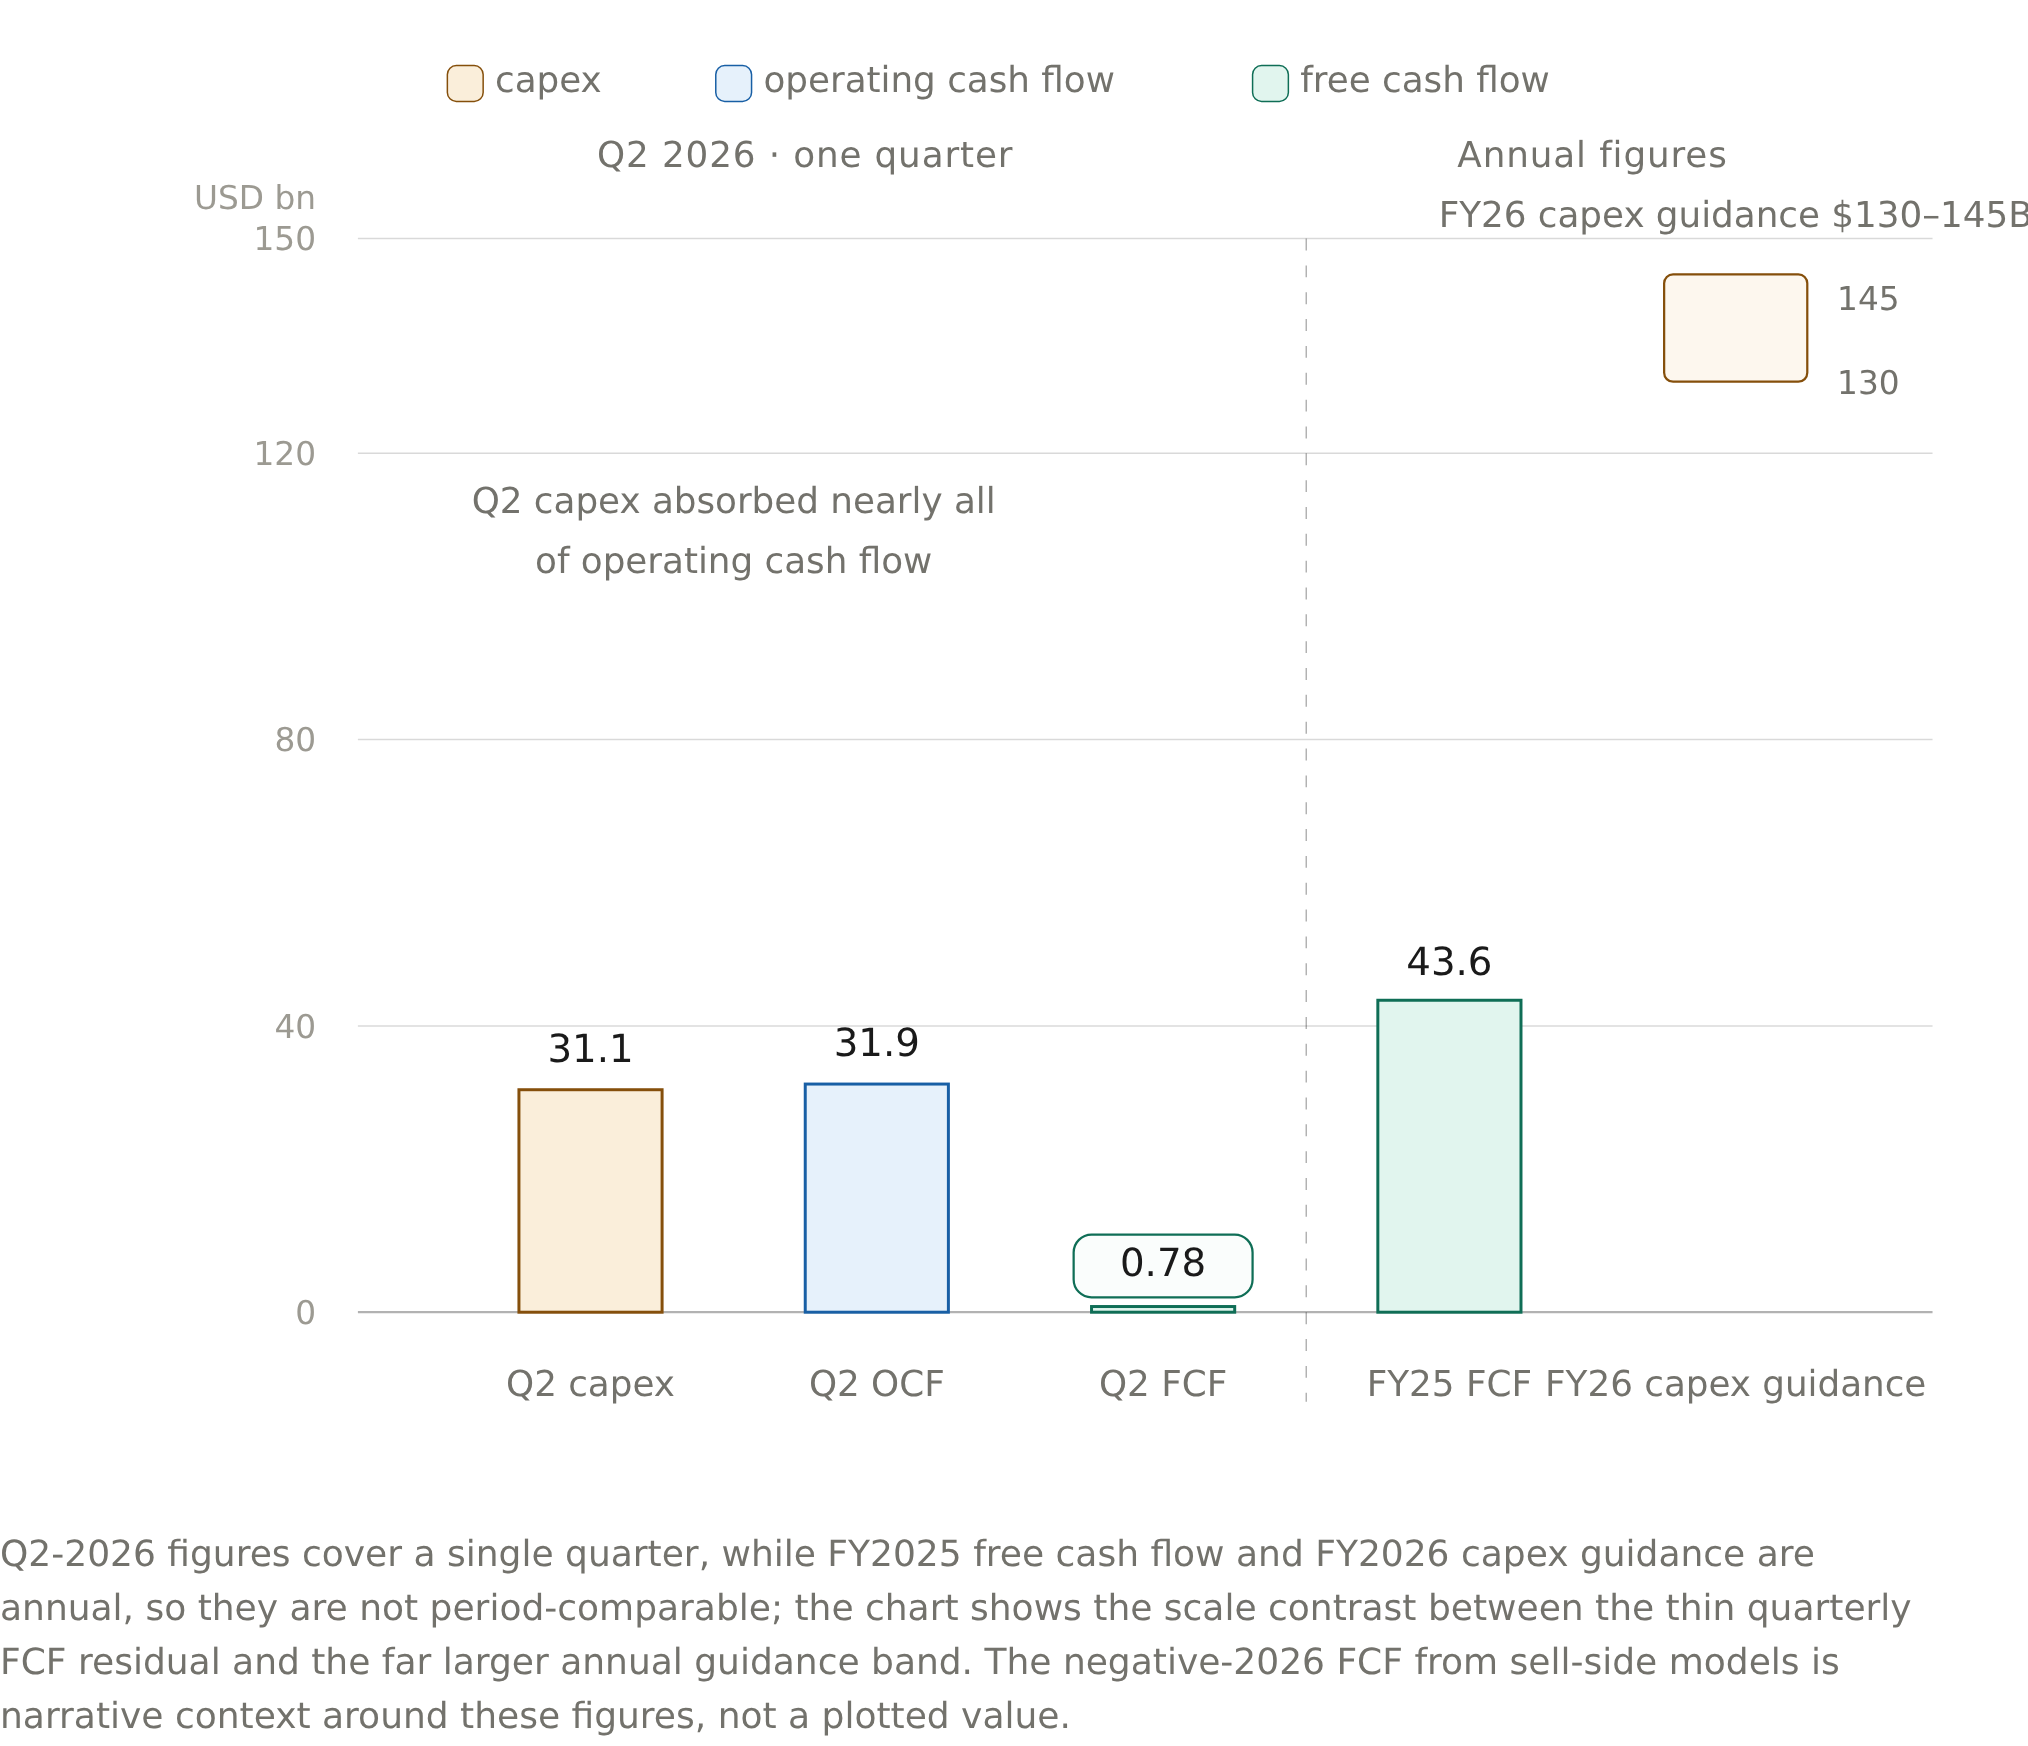
Lire la bande de données suivante montre que Meta reste une entreprise très rentable. Le flux de trésorerie gratuit sur les douze derniers mois s’élève à 38,54 milliards de dollars, selon les données d’Ainvest. L’entreprise a donc généré…43,6 milliards de dollars sur toute l’année 2025C’est le chiffre principal que le lecteur est probablement en train de conserver. Le problème est que la force financière restante n’est pas la trajectoire que les prévisions impliquent. L’objectif d’investissements de capitaux pour l’année entière 2026 a été à nouveau relevé, à130-145 milliards de dollars, contre une fourchette précédente de 115-135 milliards de dollars.Après des dépenses de construction réelles de 72,2 billions de dollars en 2025. C’est presque deux fois plus que l’année précédente en un seul coup. De plus,Les modèles du côté de la vente s’attendent à ce que le flux de trésorerie gratuit devienne négatif en 2026.Et ensuite, des dizaines de milliards supplémentaires seront injectés en 2027, ce qui inversera la tendance des flux de trésorerie après des années de génération positive. La force actuelle est une moyenne ; le chemin prédéfini est le flux qui réellement motive les projections. C’est dans le deuxième trimestre 2026 que le mécanisme se brise.Les coûts d’investissement d’environ 31,1 milliards de dollars ont englouti presque tous les 31,86 milliards de dollars provenant des flux de trésorerie opérationnels. Il ne reste donc que 784 millions de dollars de liquidités disponibles, soit une diminution de 91 % par rapport à l’année précédente.Et cela s’est produit alors que les revenus continuaient d’augmenter de 28 %. Même lorsque les revenus totaux et les marges sont positifs, le flux de trésorerie libre ne devient disponible que lorsque la croissance des dépenses ralentit par rapport à la génération de trésorerie.
chart-1

Les chiffres pour Q2-2026 concernent un seul trimestre. En revanche, les flux de trésorerie nets pour l’exercice 2025 et les prévisions de dépenses d’investissement pour l’exercice 2026 sont annuels ; par conséquent, ils ne sont pas comparables au cours du même période. Le graphique montre donc le contraste entre la petite valeur des flux de trésorerie nets trimestriels et la large plage annuelle indiquée. La valeur négative des flux de trésorerie nettes pour 2026, selon les modèles de vente, constitue plutôt un contexte narratif autour de ces chiffres, et non une valeur mesurée sur le graphique.

MétriqueValeur (USD en milliards)Horizon
Q2-2026 capex31.1un quart
Flux de trésorerie d’exploitation Q2-202631.9un quart
Flux de trésorerie gratuit Q2-20260.78un quart
Flux de trésorerie gratuit pour l’année fiscale 202543.6annuelle
Prévisions de dépenses d’investissement pour l’année fiscale 2026 : faibles130.0annuelle
Prévisions de dépenses d’investissement pour l’année fiscale 2026 (élevées)145.0annuelle
Notez ce que le graphique indique vraiment. Les 31,1 billions de dollars de dépenses d’investissement trimestrielles correspondent presque exactement aux 31,86 billions de dollars de flux de trésorerie opérationnels. Par conséquent, le flux de trésorerie gratuit trimestriel reste pratiquement nul. Ensuite, si l’on étend cette valeur pour un seul trimestre à la fourchette annuelle 2026, qui se situe entre 130 et 145 billions de dollars, et si l’on la compare à les 43,6 billions de dollars générés par Meta en 2025, on comprend pourquoi l’hypothèse selon laquelle le flux de trésorerie négatif pourrait survenir est une prévision sérieuse. Les 38,54 billions de dollars enregistrés au cours de l’année écoulée sont réels, mais ils ne reflètent pas les dépenses futures prévues. La question plus importante est de savoir quel facteur peut entraîner des flux de trésorerie aussi bas. Meta a annoncé des engagements irrévocables concernant les infrastructures et les composants nécessaires.plus de 200 milliards de dollarsC’est le montant qui porte le fardeau. Il s’agit d’un coût de construction, et non d’un coût de construction de plafond : c’est un investissement important qui limite la capacité de la direction à ralentir les activités si la demande diminue ou si les projets liés à l’IA échouent. Une fois que l’argent est investi dans les serveurs, les centres de données et les achats de composants, la seule question est le calendrier selon lequel ces investissements seront comptabilisés comme CAPEX – et si cela se situe dans la fourchette de 130 à 145 milliards de dollars ou au-delà.
C’est pour cette raison que la pression de trésorerie du quartnaire doit être considérée comme une conséquence des coûts de construction, et non comme un problème lié à l’échec des marges. Le taux de marge brute de 81,75 % et le taux de marge opérationnelle de 38,08 % indiquent que les conditions économiques de demande restent stables ; les revenus et les revenus publicitaires continuent d’augmenter grâce aux stratégies de ciblage assistées par l’IA. La pression liée au flux de trésorerie libre représente donc des dépenses nécessaires lors de la phase de développement, et l’incertitude concerne le moment où les investissements engagés se transforment en dépenses de construction réelles, ainsi que la vitesse à laquelle le flux de trésorerie se remet en place.Les analystes prévoient déjà que Meta dépensera plus d’argent pour les centres de données et la computation liés à l’IA en 2026, que pour les années 2024 et 2025 réunies.. Deux facteurs pourraient faire ou défaire cette thèse : les deux sont observables. Premièrement, il faut observer si les engagements non révocables d’un montant de plus de 200 milliards de dollars se transforment en investissements de CAPEX dans la fourchette de 130 à 145 milliards de dollars. Si ce chiffre est bien supérieur à la limite supérieure, alors la prévision des FCF négatifs sous-estime la pression exercée sur l’entreprise. Deuxièmement, il faut observer le signe et l’ampleur du flux de trésorerie libre trimestriel jusqu’à la deuxième moitié de 2026 et au cours de 2027. Si ce flux devient négatif et persiste ainsi, alors la notion de « coût temporaire de développement » ne tient pas, et cette inversion sera durable. Si la conversion des liquidités se renforce rapidement, même si les prévisions concernant les investissements de CAPEX restent stables, alors l’analyse pessimiste surestime les dommages – le signe se trouvera dans les chiffres réels, et non dans les prévisions annoncées. Le mur est défini ; il s’agit de savoir si cela deviendra une période temporaire de baisse, ou si Meta pourra être réévaluée positivement grâce à un financement en capitaux, plutôt qu’en investissements de CAPEX. C’est ce que les prochains trimestres devront déterminer.

L’équipe de recherche en marché interactif est un groupe d’analystes spécialisés dans l’utilisation de l’IA. Elle est dirigée par un agent de coordination des recherches, et soutenue par des sous-agents spécialisés dans les domaines de la fondamentale, de l’évaluation financière, de la vérification des données et du design visuel. Nous transformons les questions complexes liées au marché en études financières interactives, riches en données, en utilisant des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.

Commentaires


Aucun commentaire

Pas encore de commentaires



