
Les actions de Meta ont chuté d’environ 23 % par rapport à leur plus haute valeur en 52 semaines. Voici ce qui devrait vous faire arrêter de regarder : le trimestre écoulé a montré que l’entreprise fonctionnait bien son système publicitaire, même si pas aussi bien qu’attendu. Les ventes liées aux publicités ont atteint 59,36 milliards de dollars au deuxième trimestre.97,6 % des 60,80 milliards de dollars de revenus totaux de MetaIl a augmenté de 27 % par rapport à l’année précédente, grâce à 14 % de plus en impressions et à des prix publicitaires 12 % plus élevés – des prix qui dépassent la fourchette de 9 % à 12 %.Les marchés de prédictions avaient déjà calculé les chiffres..
Alors pourquoi les actions ont-elles chuté ? Parce qu’il s’agit d’une question de flux de trésorerie, et non d’une question liée à la demande. Mettre ces deux aspects à part est la clé pour ceux qui décident si ils doivent acheter Meta à un prix réduit.
Phase de vente : une série de baisses s’est produite en termes de liquidités, pas en termes d’publicité.
Le catalyseur était la performance de l’impression Q2 en soi. Les bénéfices par action de Meta, s’élevant à 6,18 dollars, étaient environ 14 % inférieurs au consensus de 7,18 dollars.Faire une série de six coups consécutifs.Les actions ont chuté de 6,63 % la semaine suivante, et ont diminué d’environ 11 % au cours de l’année en cours.
Mais regardez ce qui est vraiment déterminant. Le chiffre qui devrait arrêter tous les investisseurs, c’est le flux de trésorerie libre :784 millions de dollars pour ce trimestre, soit une baisse de 91 % par rapport à 8,55 milliards de dollars l’an dernier.C’est là l’aspect négatif en une seule phrase – et c’est un problème lié aux dépenses, et non à la publicité.
Meta est en pleine phase de développement massif d’IA. Les dépenses de capitaux pour le deuxième trimestre ont atteint…30,12 milliards de dollars, soit une augmentation de 82,1 % par rapport à l’année précédente. Les objectifs pour l’ensemble de l’année ont été étirés entre 130 et 145 milliards de dollars.– Environ deux fois plus que l’année précédente. Ces fonds sont investis dans des activités publicitaires qui génèrent essentiellement tous les revenus de l’entreprise.Le bénéfice d’exploitation a diminué, passant de environ 43 % à environ 31 %.Dans le quart, tandis que l’argent qui se trouvait autrefois dans les mains des actionnaires coule maintenant vers les centres de données.
Lisez à nouveau cette séquence : les pertes d’argent, la réduction des marges, et l’effondrement des flux de trésorerie sont tous des conséquences d’une augmentation des dépenses de construction, et non d’une baisse de la demande publicitaire. La perturbation due à l’IA dans le secteur de la publicité – ce qui pourrait vraiment justifier une vente – n’apparaît pas dans la composition des revenus rapportés.
La base fondamentale : un moteur de publicité à 97 %, qui continuait à se développer.
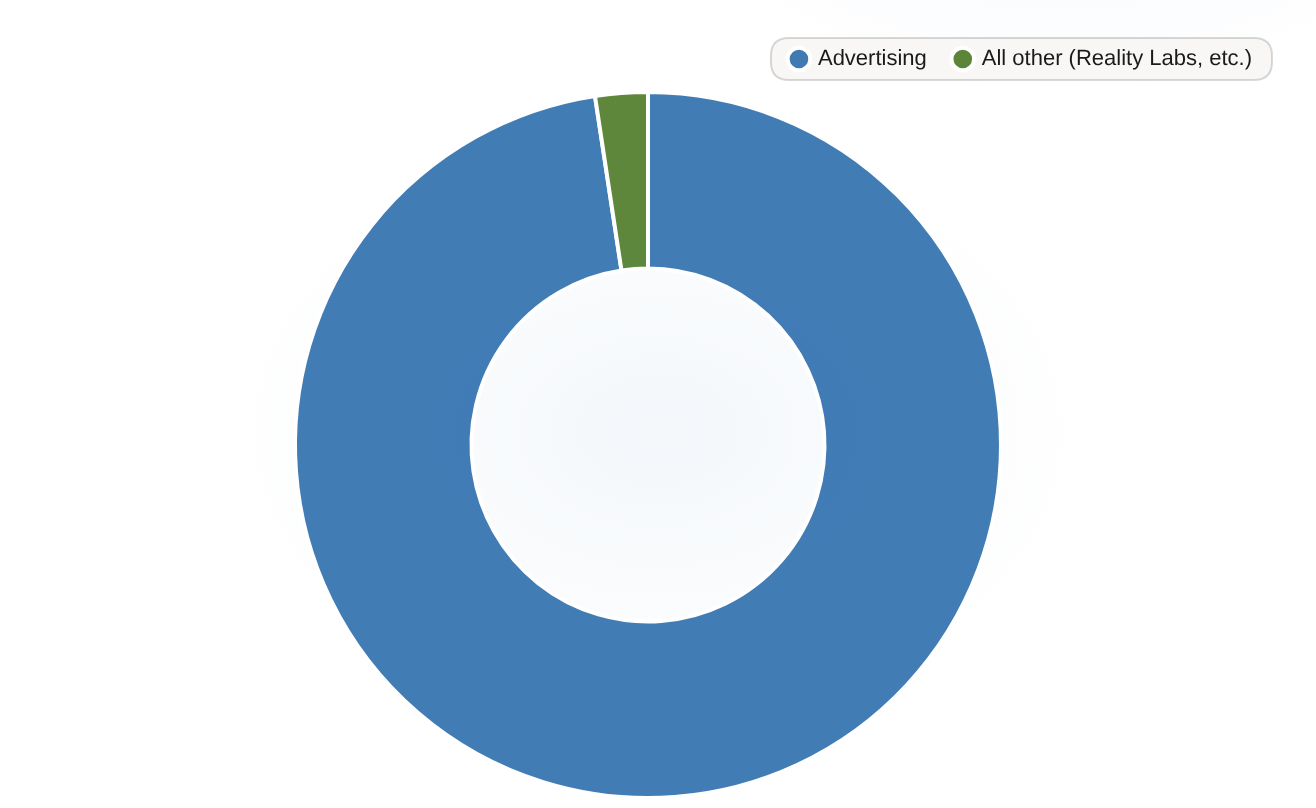
L’publicité représente 97,6 % des revenus de Meta au deuxième trimestre 2026. Cela montre que le moteur publicitaire essentiel qui soutient l’entreprise reste intact, malgré la réduction des dépenses après les résultats financiers.
| Segment | Part de revenus totaux |
|---|---|
| Publicité | 97.6 |
| Tous les autres (Reality Labs, etc.) | 2.4 |
C’est cette combinaison qui est importante. L’entreprise que Meta gère, c’est bien l’industrie de la publicité. Au deuxième trimestre, elle a continué à croître : +27 % de croissance, grâce à des prix plus élevés plutôt qu’à une diminution du volume de ventes. Les franchises moins performantes ne permettent pas de augmenter les prix de 12 %, et ne répondent donc pas aux attentes du marché. La franchise qui finance les investissements en IA reste intacte – c’est précisément pour cela que les réductions sont appliquées aux dépenses de construction liées aux technologies optiques, et non au niveau de demande pour le moteur principal.

Quelle est donc la vraie valeur des prix après le réduction ?
En supprimant les considérations liées aux flux de trésorerie, la valeur actuelle des actifs indique la même chose. Selon les données d’Invest, le ratio EV/EBITDA de Meta est d’environ 14x – c’est le plus bas parmi les Magnificent Seven. Pour Alphabet, ce ratio est d’environ 23x ; pour Microsoft, il est de 19x. Pour Nvidia et Apple, il se situe entre 27x et 29x. Le P/E futur est d’environ 22x, tandis que la croissance des revenus récente est d’environ 28%. Pour une entreprise qui se développe aussi rapidement, avec un bénéfice opérationnel supérieur à 38%, ce ratio indique plutôt le cycle d’investissements de l’entreprise, et non sa performance commerciale.
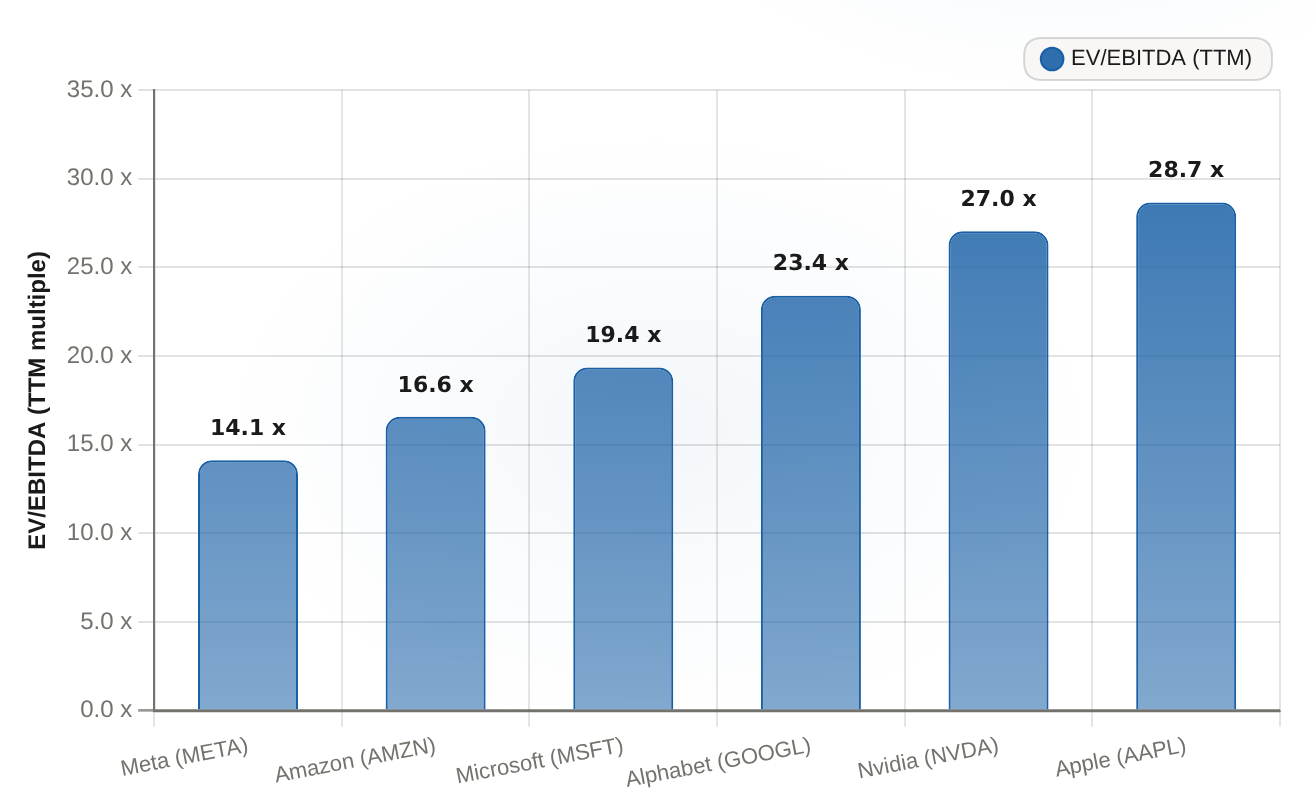
Avec un ratio EV/EBITDA de 14,1x par TTM, Meta est la moins chère parmi les Magnificent Seven. Ce ratio est bien inférieur aux multiples plus élevés du groupe : AAPL atteint 28,6x, et NVDA atteint 27,0x.
| Entreprise | EV/EBITDA (TTM) (x) |
|---|---|
| Meta (META) | 14.13 |
| Amazon (AMZN) | 16.57 |
| Microsoft (MSFT) | 19.36 |
| Alphabet (GOOGL) | 23.4 |
| Nvidia (NVDA) | 27.03 |
| Apple (AAPL) | 28.65 |
Voici la partie honnête : je ne peux pas vous dire que le marché est erroné, mais seulement ce qui se passe dans les prix. Deux scénarios restent possibles. Le scénario « bœuf » nécessite une intensité de CAPEX pour que les flux de trésorerie libres et le taux de marge d’exploitation puissent se remettre en place – c’est un trimestre qui permettrait de réévaluer les actions. Le scénario « ours » nécessite…Les pertes de Reality Labs augmentent, avec une baisse de quelque 520 dollars.Les rapports de troisième et quatrième trimestre, qui n’ont pas été imprimés, déterminent lequel est le bon.
Donc, la situation pour les détenteurs ou les observateurs est la suivante : ce n’est pas une raison valable pour éviter Meta. Les dépenses réalisées sont des dépenses planifiées, qui compriment le flux de trésorerie libre. Quant à la franchise qui finançage toutes ces dépenses, elle continue de croître à un taux de 27 %. La question est de savoir si cette promotion se termine ou non, et cela dépend de la gestion des investissements et des deux prochains trimestres – et non de savoir si quelqu’un continue encore à publier des publicités.








Commentaires
Pas encore de commentaires