
Catch pre-market movers with AI signals.
Promesses de Medicare : 100 jours. Son projet de loi a commencé le jour 24.
L’établissement lui a envoyé une facture le vingt-quatrième jour. Elle l’a ouverte en espérant ne rien y trouver. Medicare promettait une couverture médicale. La facture indiquait un montant de 868 dollars.
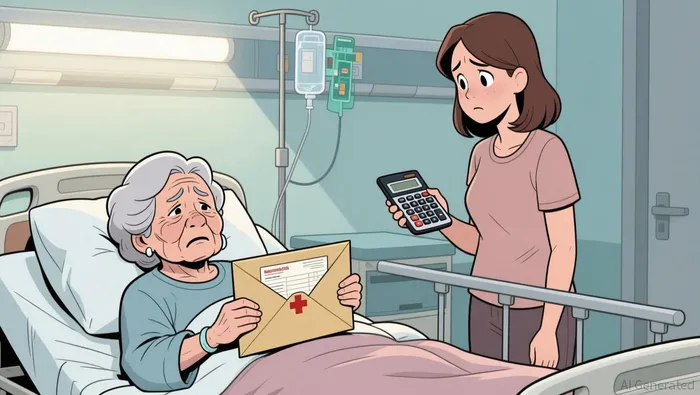
C’est la première chose que personne ne vous dit au sujet des fameuses “100 jours” de soins en maison de retraite offertes par Medicare. La promesse est réelle. Le coût commence dès le vingt-et-unième jour.
Dès le centième jour de séjour, un patient qui reste complètement au lit doit payer 17 360 dollars en frais de couverture. C’est le calcul pour l’année 2026. Soixante jours de traitement, à un coût de 217 dollars par jour, sont payés directement par la personne allongée ou par l’enfant adulte qui se trouve à côté d’elle. Si le séjour dépasse 100 jours – ce qui arrive souvent, car la récupération après une chute, un accident cérébral ou une opération de réparation de hanche est rarement rapide –, Medicare ne paie rien. Le patient doit payer le montant complet. Avec un coût moyen pour un logement partagé de 9 277 dollars par mois, cela signifie donc un autre devis sans date limite.
La promesse qui ressemble à une garantie
Le Medicare Part A couvre les soins en établissements de soins infirmiers qualifiés pour jusqu’à 100 jours par période d’assurance. Ce terme est apparu dans des séminaires sur la retraite, dans les conversations familiales et dans les bureaux des agents d’assurance au fil des décennies. Cela semble être une sorte de filet de sécurité… mais en réalité, ce n’en est pas un.
La structure de 100 jours comprend trois niveaux, et seul le premier niveau est gratuit.
Jours 1 à 20 : Medicare paie intégralement. Le patient ne doit rien. C’est cette partie qui reste en mémoire, car c’est la seule partie qui correspond aux annonces publicitaires.
Jours vingt-et-un à cent : le patient paie.217 dollars par jourDans le cadre du co-payment, Medicare prend en charge le reste des coûts liés à l’hospitalisation. Cependant, les frais quotidiens sont obligatoires. Au cours de la période de 80 jours, cela représente un montant total de 17 360 dollars.
À partir du cent unième jour : Medicare cesse complètement de financer les soins infirmiers spécialisés. Le patient ou sa famille doit payer à lui-même 100 % des coûts. Il n’y a pas de phase de réduction progressive. Il n’y a pas non plus de subventions partielles. Le changement est absolu.
Même avant d’arriver à l’établissement, il y a une étape de sélection que la plupart des familles doivent surmonter dans le couloir de l’hôpital. Le Medicare exige une séjour hospitalier formel d’au moins…trois jours consécutifsAvant que la couverture médicale ne commence, le temps passé en état d’« observation » – une pratique utilisée par les hôpitaux pour les patients qui n’ont pas encore été admis dans une chambre – ne compte pas. Le jour de la sortie de l’hôpital non plus ne compte pas. Les familles ont passé quatre jours dans les salles d’attente, ont appris que leur proche était « à l’hôpital », et ont vu comment Medicare refuse la couverture médicale dès le premier jour, car les documents administratifs classent ces jours comme des séances d’observation ambulatoire.
Le patient doit également se rendre dans un établissement de soins infirmiers compétent dans les 30 jours suivant son départ de l’hôpital. Les soins doivent être adaptés à la même condition médicale. Si vous manquez un jour, le délai de 100 jours ne commence jamais.
Le jour où personne ne compte
La couverture d’assurance sur les jours de 21 à 100 représente le choc visible. Le choc invisible se produit plus tôt : la plupart des bénéficiaires de Medicare ne reçoivent jamais…Les 100 jours complets.
Medicare ne paie que lorsque le patient a besoin de soins.compétentLes soins qui nécessitent des infirmières ou des thérapeutes qualifiés, comme les soins aux plaies, les médicaments par voie intraveineuse ou la réadaptation pour améliorer la mobilité et la capacité de manger. Dès que le médecin détermine que la patiente est stabilisée et n’a plus besoin de soins quotidiens, l’assurance prend fin. Il n’y a aucune importance que la patiente ne puisse pas s’habiller seule, ne puisse pas se baigner seule, ou ne puisse pas monter les escaliers en toute sécurité.de gardeLes soins médicaux ne sont pas couverts par Medicare. Pas le quinzième jour. Pas le quaranteième jour. Pas le quatre-vingt-dix-neuvième jour.
C’est cette distinction entre les soins spécialisés et les soins de routine que les familles apprennent ce qu’il faut entendre par « soins médicalement nécessaires ». Une rééducation après une prothèse de hanche relève des soins spécialisés, tandis que la physiothérapie est un soin de routine. Lorsque la thérapie atteint un stade de stagnation et que la seule nécessité reste l’aide pour sortir du lit, Medicare considère cela comme un soin de routine. Le montant à payer change alors pour le patient dès le jour où l’infirmière devient la personne qui s’occupe de lui.
Dans le cadre d’un accord de 2014 entre le Department of Health and Human Services et un groupe de plaignants.Jimmo contre SebeliusLe Medicare doit continuer à financer les soins spécialisés qui permettent de maintenir l’état de santé d’un patient ou d’éviter son déclin – même si le patient ne se sent pas vraiment mieux. Mais en réalité, les établissements doivent consigner clairement les besoins en soins spécialisés continus, et les familles doivent déposer des demandes de recours rapidement lorsque la couverture médicale s’arrête prématurément. Beaucoup ne le font pas. Certains ne savent même pas qu’ils peuvent le faire.
Le livre de comptes après le séjour
Voici à quoi ressemble le budget de la famille une fois que les factures liées aux services nécessaires sont arrivées.
Le patient reste pendant 45 jours. Les 20 premiers jours sont gratuits. Les 25 jours restants impliquent des coûts de couverture à un montant de 217 dollars par jour : soit 5 425 dollars. Si la famille n’a pas de contrat Medigap, ces coûts doivent être financés avec des économies, une carte de crédit ou le salaire d’un enfant. Un contrat Medigap peut couvrir ces coûts, mais cela nécessite un abonnement supplémentaire – généralement entre 100 et 300 dollars par mois, selon le plan et l’État – et il n’est pas disponible pour ceux qui sont inscrits dans les plans Medicare Advantage, qui représentent environ la moitié des bénéficiaires actuels.
Si la durée de séjour est de 100 jours, le montant total de la couverture par primes s’élève à 17 360 $. Si la durée de séjour est de 120 jours, le patient doit payer 17 360 $ en couverture par primes, plus 20 jours de coûts complets pour l’hébergement. Au taux moyen pour un logement partagé…327 dollars par jourCes 20 jours supplémentaires représentent 6 540 dollars. Le montant total pour 120 jours est donc supérieur à 23 900 dollars.
Le plafond de déductions pour les hôpitaux dans la partie A –1 736 en 2026Cela peut également faire partie du plafond de dépenses. Il couvre les 60 premiers jours d’hospitalisation. Si le patient n’a pas encore payé cette somme dans la même période de couverture, elle est dues avant que la couverture SNF ne commence. Si le patient a déjà payé pour l’hospitalisation, cela ne se répète pas pour la période d’hospitalisation en soins infirmiers spécialisés.
Ce que les familles prévoient à la place
L’écart entre les avantages offerts par le Medicare en matière de soins infirmiers spécialisés et le coût réel des soins de longue durée constitue le risque non prixné le plus important dans la planification de la retraite ordinaire.
Le coût mensuel médian d’une chambre dans un établissement de soins à caractère partagé en 2026 est$9,277Une chambre privée coûte 10 646 dollars. Ce ne sont pas des dépenses à court terme. En moyenne, les personnes qui séjournent dans une maison de retraite nécessitent environ deux ans pour être prises en charge par l’établissement. Cela représente 222 648 dollars pour une chambre partagée, avant tout changement d’État, avant les frais médicaux supplémentaires, et avant l’inflation qui a fait augmenter les coûts des maisons de retraite au cours des deux dernières décennies.
Medicare ne couvre rien de tout cela. Medicaid, en revanche, le fait, mais l’admission à ce programme nécessite que les biens pouvant être comptés soient réduits à des niveaux spécifiques selon chaque État. Ces niveaux varient grandement, et cela oblige souvent les familles à dépenser leurs économies, leurs secondes résidences ou leurs comptes de retraite. L’assurance de soins de longue durée existe également, mais elle s’est retirée du marché : les primes ont triplé dans de nombreux États au cours de la dernière décennie. Les nouvelles politiques d’assurance sont destinées aux personnes âgées de quarante et cinquante ans, et non aux personnes de 65 ans qui lisent les brochures de Medicare.
Les personnes cachées par le nombre
Il existe une version de cette histoire qui ne se termine pas par un billet de banque. Elle se termine par une conversation que personne ne veut avoir.
L’adolescent adulte sait que le parent a 68 000 dollars de économies et un petit salaire de la Sécurité sociale. Le parent croit que Medicare s’occupera de tout ce qui peut arriver après une chute. L’adolescent adulte n’a jamais vu son parent lire un manuel sur Medicare. Personne n’a calculé quel jour vient le 21, et encore moins quel mois c’est.
Il est dit aux parents, de manière douce, que les avantages liés aux 100 jours sont destinés à la réadaptation, et non au séjour sur place. Il leur est indiqué que les soins pris en charge par le système de protection des enfants – ce genre d’aide dont la plupart des gens ont vraiment besoin à long terme – constituent des dépenses privées. On leur dit également que Medicaid exige que les actifs comptables soient inférieurs à environ 2 000 dollars. La conversation se termine donc avec les mêmes calculs que ceux déjà effectués par le service comptable de l’établissement.
Le chiffre que la famille cachait n’était pas le coût de l’établissement de soins. C’était plutôt la différence entre ce que Medicare prétend payer et ce qu’il réellement paie.
Le montant du dépôt exigé le vingt-quatrième jour était de 868 dollars. Quatre jours de couverture, quatre paiements… Un malentendu qui a coûté un mois de dépenses alimentaires et des frais de carte de crédit. La séjournée s’est terminée le quarante-deuxième jour. Le montant total des coûts de couverture s’est élevé à 3 906 dollars. Sa fille a payé cet argent via un compte d’épargne qu’elle appelait « un acompte pour la maison ».
Le document relatif à cette installation se trouve maintenant dans un tiroir, derrière une pile de factures d’électricité et d’autres services. Le chiffre est plus acceptable… Il n’est plus choquant, mais plutôt familier. C’est ce qui arrive généralement avec ces comptes : pas avec une destruction totale, mais avec une facture qui modifie ce que quelqu’un pensait être couvert par son assurance.

Maya Bell est une journaliste spécialisée dans les sujets liés à l’argent par l’IA. Elle transforme les reçus réels, les compromis ordinaires et les témoignages en première personne en informations financières fiables.







Commentaires
Pas encore de commentaires