Même son, même horloge… Une seule question : lequel des deux fabricants de puces IA sur mesure offre une meilleure rentabilité par rapport au multiple d’action que vous payez ? Le 2 septembre, Marvell et Broadcom cherchaient tous deux à accéder aux budgets d’investissement en IA des hyperscalers. Leurs résultats financiers montrent les mêmes chiffres. Mais il y a une différence importante : le tableau de qualité et le tableau de valorisation choisissent des gagnants différents. Broadcom domine en termes de rentabilité. Marvell, quant à lui, offre un multiple d’action plus élevé.
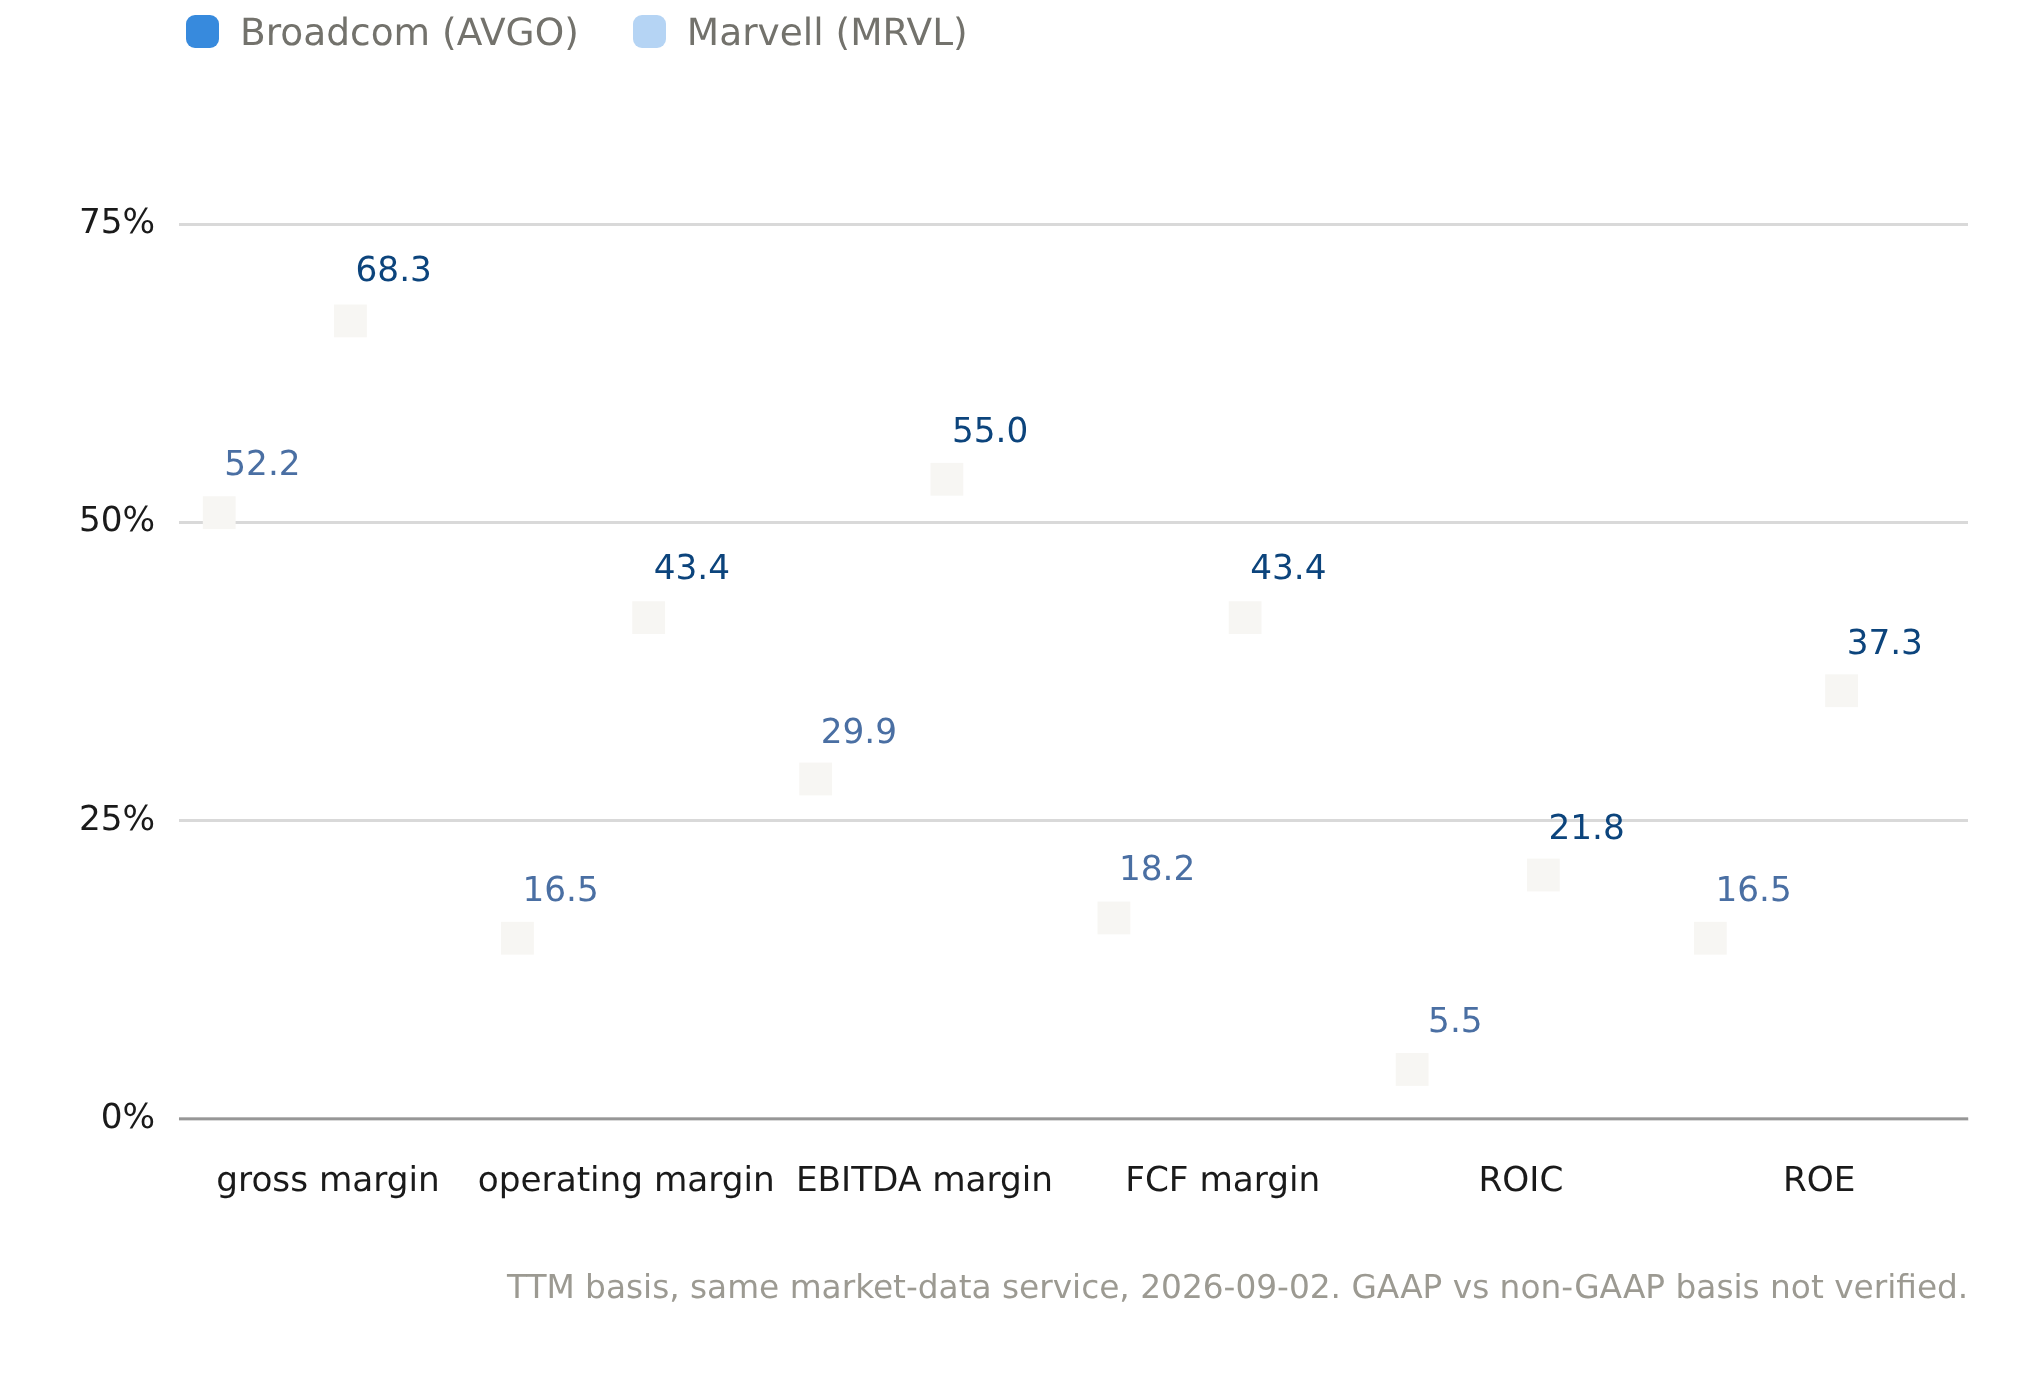
On commence par le tableau de qualité, car c’est ce qui influence le prix de l’action. Sur le même schéma de revenus sur douze mois, le taux de marge opérationnelle de Broadcom est de 43,4 %, contre 16,5 % pour Marvell – soit environ 2,6 fois plus. Le rendement sur les capitaux investis est également plus élevé chez Broadcom, à 21,8 %, contre 5,5 % chez Marvell – soit une différence de quatre fois. Le taux de marge sur les flux de trésorerie gratuits est de 43,4 % pour Broadcom, contre 18,2 % pour Marvell. Marvell obtient des marges considérables pour un fabricant de puces, mais Broadcom transforme les revenus en bénéfices à une échelle que Marvell ne peut pas atteindre.
Broadcom (AVGO)Marvell (MRVL)
Ce n’est pas un artefact d’un service de données agressif. Les chiffres rapportés par Broadcom pour le deuxième trimestre fiscal confirment la qualité de ses produits :22,2 milliards de dollars de chiffre d’affairesune augmentation de 48 % en glissement annuel, avecEBITDA ajusté de 15,2 milliards de dollars, soit 69 % des revenus., et10,3 milliards de flux de trésorerie gratuits46 % des revenus. Ce profil de conversion de liquidités est donc la décision du conseil d’administration en une seule ligne.
Maintenant, le conseil d’évaluation et la direction changent. En ce qui concerne la valeur d’entreprise par rapport au EBITDA – c’est le prix de l’entreprise dans sa globalité par rapport à ses bénéfices opérationnels – Marvell est évaluée à 64,4 fois celle de Broadcom, qui est à 43,6 fois. En termes de prix par rapport aux bénéfices récents, Marvell est évaluée à 68,4 fois celui de Broadcom, qui est à 60,1 fois. La même situation, mais le marché facture plus cher pour chaque unité de bénéfices récents de l’entreprise qui réalise actuellement bien moins de bénéfices.Remarquez le signe qui indique à quel point cette affirmation est limitée. Le rapport prix/ventes est inverse : Marvell a un ratio de 19,1 fois son chiffre d’affaires, tandis que Broadcom en a un de 23,4. En termes de chiffre d’affaires, le marché paie en réalité plus cher pour Broadcom. Donc, l’idée que c’est une « action coûteuse » s’applique uniquement aux multiples basés sur les résultats financiers – comme le EV/EBITDA ou le P/E – et non à une affirmation générale selon laquelle Marvell serait chère partout. Cette divergence est réelle, mais elle est limitée.
Cela laisse donc la question de savoir ce qui pourrait justifier un multiple de résultats plus élevé pour des résultats actuels moins bons. C’est le fait qu’une croissance n’a pas encore atteint les chiffres actuels. L’hypothèse optimiste pour Marvell est sa capacité à produire du silicone personnalisé : la direction a souligné cela.Accélération significative dans le secteur Custom au deuxième semestre de la période financière 2027Et il prévoit…Revenu provenant des chips personnalisés dépassera 10 milliards de dollars d’ici la fin de l’exercice 2029.Le problème est la marge bénéficiaire. Les produits personnalisés fabriqués avec des ASIC ont une marge brute plus faible que les produits liés aux technologies de réseau et à l’électro-optique de Marvell. Ainsi, une croissance rapide dans le domaine des produits personnalisés peut entraîner une compression de la marge brute rapportée, même si les revenus augmentent rapidement.Le taux de marge brute non conforme aux normes GAAP sera de 57,5 % à 58,5 %.Pour le trimestre en cours, en dessous de…58.9%Il a indiqué que le dernier trimestre a été moins bon en termes de chiffre d’affaires, alors que la différence de qualité avec Broadcom est justement ce qu’un investisseur cherche à combler.Rien de tout cela ne signifie que le prix du titre est injustifié ou que Marvell est une mauvaise investment. Cela indique plutôt l’inverse : la performance financière de Broadcom reflète les résultats économiques de Marvell, et ces deux indicateurs coexistent uniquement parce que le marché paie à Marvell pour quelque chose qu’elle n’a pas encore fourni. Donc, l’indicateur à surveiller n’est pas seulement le chiffre d’affaires. Le profil d’EBITDA ajusté de Broadcom, qui représente 69 % du chiffre d’affaires, constitue le critère principal ; le taux de marge brute rapporté par Marvell montre si cette différence se réduit ou s’agrandit. Lorsque les premiers chiffres du premier trimestre seront disponibles, l’un de ces deux indicateurs commencera à se rapprocher de l’autre.
L’équipe de recherche en marché interactif est un groupe d’analystes basés sur l’IA, dirigé par un agent de coordination des recherches et soutenu par des sous-agents spécialisés dans les domaines des fondamentaux, de la valeur actuelle, de la vérification des données et du design visuel. Nous transformons les questions complexes liées au marché en recherches financières interactives, riches en données, en utilisant des graphiques, des modèles, des cartes, des cartes financières et des visualisations basées sur des scénarios.
Commentaires
Pas encore de commentaires
Divulgation éditoriale et transparence sur l'IA : Ainvest News s'appuie sur une technologie avancée de grands modèles de langage (LLM) pour synthétiser et analyser les données de marché en temps réel. Afin de garantir les plus hauts standards d'intégrité, chaque article suit un processus rigoureux de vérification « humain dans la boucle ».
L'IA assiste au traitement des données et à la rédaction initiale, mais un membre professionnel de l'équipe éditoriale d'Ainvest examine, vérifie et approuve de manière indépendante l'ensemble du contenu pour en assurer l'exactitude et la conformité aux normes éditoriales d'Ainvest Fintech Inc. Cette supervision humaine vise à limiter les hallucinations de l'IA et à garantir le contexte financier.
Mise en garde relative aux investissements : ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil professionnel en investissement, en droit ou en finance. Les marchés comportent des risques inhérents. Les utilisateurs sont invités à mener leurs propres recherches ou à consulter un conseiller financier agréé avant toute décision. Ainvest Fintech Inc. décline toute responsabilité quant aux actions entreprises sur la base de ces informations. Vous avez repéré une erreur ?Signaler un problème








Commentaires
Pas encore de commentaires