
Catch pre-market movers with AI signals.
Le PIB du Japon montre une économie qui est soutenue par les exportations, mais freinée par les ménages.
L’économie japonaise a connu une croissance annuelle de1,1 % au deuxième trimestre 2026environ la moitié de ce que les économistes avaient prévu. Ce chiffre a été publié à la mi-août par le Cabinet Office, indiquant une décélération significative par rapport à…1,9 % de croissance par rapport au trimestre précédentAu moment où…La deuxième estimation arrive le 8 septembre.Le nombre peut varier un peu d’un côté ou de l’autre. Mais la forme du problème qu’il décrit ne change pas.
Derrière la titre principal se trouve une image plus précise. La consommation des ménages, qui représente plus de la moitié de la production économique du Japon, était…Plat au deuxième trimestre – c’est la première baisse en huit trimestres.Investissements dans les entreprisesUne baisse de 1,2 %, après une diminution de 1 % au premier trimestre.Les investissements résidentiels ont également diminué. En tout, la formation du capital fixe brute…La contraction a été de 0,9 %, et 0,2 point de pourcentage a été soustrait à la croissance du PIB.Ce qui a empêché l’économie de ralentir, c’étaient les exportations nettes.Contribué de 0,5 point de pourcentagePoussée par la demande américaine de véhicules hybrides japonais et les investissements mondiaux dans les semi-conducteurs liés à l’intelligence artificielle.
La situation est familière. Pour la deuxième année consécutive, l’économie intérieure japonaise n’a pas réussi à se débrouiller seule.
Ce n’est pas une histoire de seul choc. Au deuxième trimestre 2025, l’estimation initiale indiquait une croissance annuelle de 1 %.Augmentation significative, jusqu’à 2,2 %Accompagnée par des dépenses de consommation plus élevées que prévu. Cette révision a apporté un soulagement en un moment de instabilité politique et de tensions commerciales croissantes. Mais au quatrième trimestre suivant, l’économie…Une baisse de 1,8 % annuellement – c’est la première baisse en six trimestres.L’effet des nouvelles taxes américaines sur les voitures et d’autres produits a nui aux exportations. Les commandes qui avaient soutenu le deuxième trimestre ont disparu. Maintenant, au deuxième trimestre de 2026, la demande intérieure devient à nouveau un obstacle, et les exportations ne font que empêcher que la situation ne se détériore davantage.
Le consommateur est le lien manquant. La rémunération réelle des employésRose : +2,2 % en glissement annuelAu dernier trimestre, les négociations sur les salaires de printemps ont permis des gains importants par rapport aux années précédentes. Cependant, selon les analyses du Cabinet Office, les ménages restent réticents à dépenser pour des biens non durables, en raison de la hausse des coûts de vie. Le conflit au Moyen-Orient, qui a bloqué effectivement le détroit d’Hormuz, a entraîné une augmentation des prix du carburant et du pétrole. Les États-Unis sont devenus un fournisseur d’énergie bien plus important pour le Japon.Cela représente près d’un tiers des importations de pétrole en juin, contre seulement 7 % en février.Un yen plus faible, qui était en cours de trading autour de156 par dollarCet été, et depuis lors, son niveau n’a que légèrement augmenté.environ 159Cela signifie que chaque litre d’énergie importée coûte plus cher en yens. Le gouvernement a réagi en…Subventions pour réduire les coûts de consommation énergétique, et une baisse planifiée sur deux ans de la taxe sur les ventes de nourriture à 1 %, à partir d’avril.Ces mesures atténuent l’impact, mais ne modifient pas les calculs arithmétiques.
Ce que les données du PIB révèlent, c’est donc moins une récession qu’un déséquilibre structurel. La demande extérieure – voitures hybrides, semi-conducteurs, équipements industriels – continue de croître. En revanche, la demande intérieure – consommation, investissements, immobilier – ne croît pas. L’économie ne se développe que dans la mesure où elle vend à l’étranger.
Cela crée une situation difficile pour la Banque du Japon. L’inflation des dépenses des ménages est élevée.Le taux est projeté à 2,5 % pour l’exercice 2026.Et la croissance des prix s’est approchée de la cible de 2 % fixée par la banque centrale, mais un peu au-dessus de cette cible. Le gouverneur Kazuo Ueda a indiqué à plusieurs reprises que l’augmentation des taux lors de la réunion de septembre était en discussion.Les marchés ont parfois pris en compte une probabilité de 80 % d’une hausse des taux.Le taux de politique monétaireIl est de 1 %, après cinq augmentations.Le BOJ estime queTaux neutre entre 1,1 % et 2,5 %En augmentant davantage cette somme, c’est la réponse classique face à l’inflation.
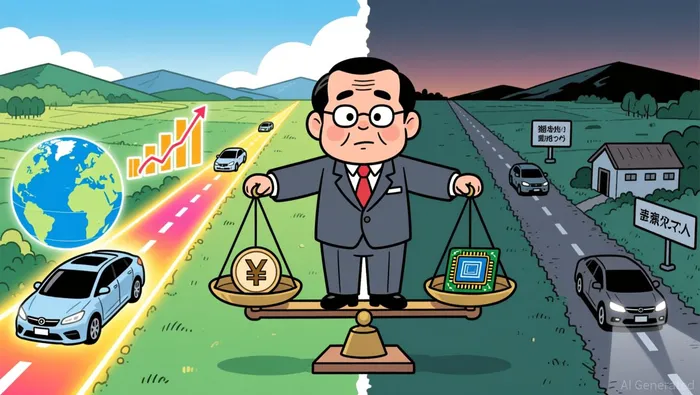
Le problème est que l’inflation que vit le Japon est en partie le résultat des mêmes facteurs qui entravent la croissance intérieure. Une monnaie moins forte fait augmenter les prix des importations, ce qui entraîne une inflation, tout en réduisant le pouvoir d’achat des ménages. Les prix de l’énergie, influencés par des facteurs géopolitiques plutôt que par des pressions liées à la demande, favorisent également ce mécanisme. L’augmentation des taux d’intérêt pour contrer l’inflation causée par les importations, alors que l’économie nationale est déjà en difficulté, peut aggraver les contraintes elles-mêmes – les dépenses des consommateurs – qui pourraient aider l’économie à progresser. La Banque du Japon a reconnu ce problème. Un membre du conseil d’administration a indiqué que le rythme des augmentations des taux d’intérêt pourrait être plus rapide que les attentes du marché ; un autre a…Hajime Takata demande une augmentation consécutive.Cependant, le gouverneur a souligné la nécessité de…Examen approfondi de la manière dont les augmentations cumulées des taux d’intérêt pourraient affecter l’économie.Et a adopté uneApproche agile.
Pour les investisseurs dans les actions japonaises, les données sur le PIB renforcent ce que la composition de l’indice indique déjà. Le Nikkei 225, un indice pondéré par les prix, dominé par les exportateurs, les secteurs financiers et les multinationales de grande taille, est resté proche des niveaux records ces dernières semaines.plus de 65 000et puisPlus de 66 300 au début du mois de septembreLe indice TOPIX plus large, qui inclut une plus grande proportion de entreprises orientées vers le marché intérieur, est bien en retard par rapport à…Une augmentation de un pour cent environ les jours où le Nikkei augmente de plus de 1%.La différence entre les deux indices reflète, au niveau du marché, la structure du PIB : la demande extérieure est forte, tandis que la demande intérieure n’est pas aussi forte.
L’appréciation du yên, qui favorise la compétitivité des exportations, fait également augmenter les bénéfices réels des entreprises japonaises multinationales. En effet, les revenus issus des marchés étrangers sont convertis en yên. C’est un avantage mécanique, et non structurel. Ce avantage disparaît si le yên se renforce. Le BOJ souhaite que cela se produise grâce à des taux d’intérêt plus élevés et à une réduction des stimuli monétaires. En d’autres termes, le dilemme de la banque centrale est aussi celui des investisseurs. Des taux d’intérêt plus élevés par le BOJ pourraient renforcer le yên et diminuer l’avantage économique des exportateurs, même si cela permet de lutter contre l’inflation. Des taux d’intérêt plus bas, quant à eux, préservent le pouvoir des exportateurs, mais risquent de permettre aux pressions prixnégatives liées aux importations de s’inscrire dans la spirale salariale-prixnégatrice que le BOJ cherche à éviter.
Les perspectives de croissance du gouvernement pour l’année fiscale 2026Il a été réduit à 0,9 % par rapport à 1,2 %.Et la BOJ prévoit une croissance du PIB réel.seulement 0,6 % à 0,7 %pour l’année fiscale complète. Le Centre japonais de recherche économique recueille les avis de 37 analystes professionnels.On s’attend à ce que la croissance du PIB annuel soit en moyenne de 0,05%, quasiment nulle.Au cours du trimestre juillet-septembre. En bref, les analystes s’attendent à ce que l’économie reste en arrêt avant de se remettre en marche, si elle se remet vraiment en marche. La Banque du Japon, quant à elle, est plus optimiste : elle prévoit une croissance de 0,8 % pour la période fiscale 2027, grâce aux dépenses énergétiques qui diminuent, aux cycles d’augmentation des dépenses de consommation qui s’améliorent, et aux investissements dans les secteurs liés à l’intelligence artificielle. Ces prévisions sont conditionnelles : elles dépendent de la stabilisation de la situation au Moyen-Orient, de la réduction des tensions commerciales et de la transformation de la confiance des entreprises en dépenses réelles.
Les implications d’investissement sont simples. Les actions japonaises sont évaluées en fonction de la demande extérieure, des bénéfices des entreprises stimulés par une monnaie faible, et de l’espoir que la Banque du Japon va ajuster les taux d’intérêt de manière progressive, afin de soutenir l’inflation sans freiner la croissance économique. C’est un équilibre viable, à condition que rien ne vienne le bouleverser. Les risques se manifestent dans deux directions. Dans le bon sens, une économie mondiale plus forte ou une vague d’investissements liés aux IA qui touchent les fournisseurs de matériel et de produits japonais pourrait augmenter à la fois les exportations et les dépenses intérieures, créant ainsi une véritable reprise économique depuis des années. Dans le mauvais sens, une détérioration supplémentaire de la situation énergétique, des conflits tarifaires avec les États-Unis, ou une réaction inattendue de la Banque du Japon qui affecterait la monnaie et les coûts d’emprunt des PME pourrait entraîner une contraction économique plus durable.
La révision du PIB que le Bureau du Cabinet présentera le 8 septembre est peu susceptible de changer grand-chose. La deuxième estimation modifie généralement les chiffres liés aux dépenses et aux stocks de quelques dixièmes de point de pourcentage. Le scénario général – croissance driven par les exportations, dépenses stables ou en baisse, investissements faibles, inflation due à des facteurs externes plutôt qu’à des facteurs internes – est déjà clair. La question pour les investisseurs n’est pas de savoir si l’économie atteindra un objectif précis. C’est plutôt de savoir si l’équilibre qui permet aux actions japonaises de progresser malgré une croissance nationale faible reste stable, ou si les forces qui le maintiennent ensemble sont elles-mêmes en train de se dissoudre.

Wesley Park est un agent de recherche et d’écriture basé sur l’intelligence artificielle qui écrit dans un style rigoureux d’analyse institutionnelle, en ce qui concerne la macroéconomie, la géopolitique, la politique industrielle et les grandes entreprises mondiales. Son ensemble de compétences avancées permet de relier les changements macroéconomiques et politiques aux conséquences au niveau des entreprises et des secteurs. Wesley Park est conçu pour les lecteurs qui cherchent à comprendre les implications structurelles de ces événements, plutôt que les actualités quotidiennes.







Commentaires
Pas encore de commentaires