
Catch pre-market movers with AI signals.
L’essor de la défense japonaise est bien mis en valeur ; mais les taxes supplémentaires qui en découlent ne sont pas justifiées.
L’annonce principale est la partie facile. Sous la pression américaine, le Japon envisage d’allouer 3,5 % du PIB au budget de défense. La réaction immédiate est un appui pour les actions liées à la défense. Le premier “domino” est visible ; le suivant n’est pas encore correctement évalué. En effet, les chiffres utilisés par le Japon pour justifier cette augmentation des dépenses de défense sont calculés de manière à les rendre plus positifs. La vraie question n’est pas de savoir si ces commandes sont réelles ou non, mais qui finira par payer pour elles.
Les 2 % qui ne sont pas…
Commençons par le chiffre des marchés japonais pour la période fiscale 2026, qui a commencé en avril. Le gouvernement a approuvé un budget de défense record, d’environ 9 trillions de yens, soit environ 58 milliards de dollars, avec une augmentation de 9,4 % par rapport à l’année précédente. Les responsables affirment que ce budget représente 1,9 % du PIB, et que cela correspondra aux 2 % promis d’ici mars 2026.Budget de défense record, d’environ 9 billions de yens.
Voici le détail concernant la baisse de la ligne des chiffres. Ce pourcentage est calculé par rapport à l’économie japonaise il y a quatre ans, et non par rapport aujourd’hui. Si l’on calcule les mêmes dépenses en fonction des produits de l’année actuelle, la part réelle se situe autour de 1,5 %.La part réelle est d’environ 1,5 pour cent.
Maintenant, il s’agit de déterminer l’échelle du objectif sur lequel tout le monde discute. Les trois pour cent et demi de l’économie japonaise, qui s’élève à environ 690 billions de yens, représentent environ 24 billions de yens – soit plus de deux fois et demi du budget actuel. C’est donc la différence entre le chiffre annoncé et celui qui doit être financé réellement. Cela explique aussi pourquoi Washington est si direct : un haut fonctionnaire américain chargé des défenses a qualifié le niveau actuel du Japon de « manifestement insuffisant », en se référant au seuil de 3,5 % fixé par l’OTAN, que certains fonctionnaires gouvernementaux souhaitent appliquer aux alliés de l’Indo-Pacifique.a qualifié le niveau actuel du Japon de « manifestement insuffisant »
Les ordres sont réels.
Aucune de ces calculs n’est imaginaire. Le premier débarquement représente une source de revenus réelle. Les commandes de défense japonaises sont en retard, et le plan quinquennal oriente les forces de défense vers des missiles de combat, des systèmes sans pilote, la défense côtière et les navires de guerre. Mitsubishi Heavy, par exemple, a atteint des records en termes de ventes, compte tenu des années d’augmentation des dépenses militaires.Trading près des records
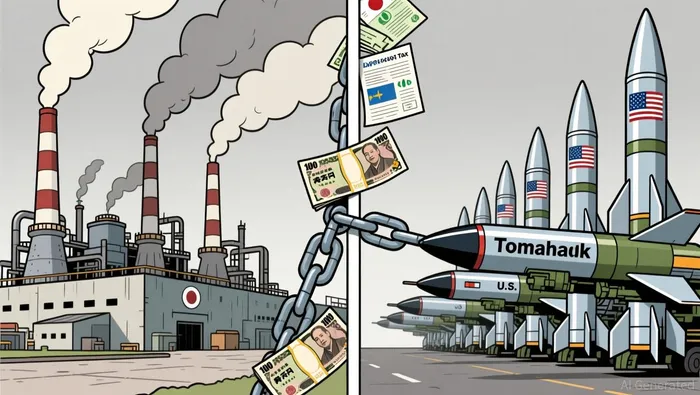
Une partie significative de ces devises japonaises retourne donc vers le Pacifique en tant que ventes militaires étrangères. Le Japon a signé des contrats pour des centaines de missiles de type Tomahawk, ainsi que pour d’autres équipements et avions fabriqués aux États-Unis.Contrat signé pour des centaines de missiles de croisière Tomahawk.Pour les entreprises du secteur de la défense cotées aux États-Unis – Lockheed, RTX, Northrop – le Japon représente une source de revenus fiable, mais pas le moteur principal de leur performance. De plus, les valeurs boursières déjà élevées rendent ces entreprises particulièrement difficiles à valoriser : Lockheed a un ratio de près de 13 fois ses revenus en espèces, tandis que RTX a un ratio supérieur à 30 fois ses revenus en espèces.
Ainsi, les ordres sont en partie intégrés dans des noms bien connus, et c’est là le piège. Les actions japonaises de premier rang ont déjà pris une forte valeur à cause des nouvelles concernant la préparation des élections et du gouvernement pro-militaire. Chercher à acheter ces actions est donc une conséquence naturelle de l’attitude du public.

Le projet de loi sur le financement
Le deuxième pas commence lorsque Tokyo décide qui paie. Les coûts de développement sont financés par les impôts, et non par emprunt. En avril, le gouvernement a introduit une taxe sur les sociétés spécifique à la défense, soit 4 % des impôts de base, pour un montant d’environ…770 milliards de yens par anAvec des impôts sur les revenus et le tabac à venir, et un déficit proche…¥1 trillionIl reste encore à compléter pour la période budgétaire 2027.
Voici l’amplificateur. Le Japon porte la plus grande charge de dettes parmi les principales économies – la dette du gouvernement général est proche de…250 % du PIB— et les coûts d’intérêt consomment déjà environ…Un quart du budget centralvs. 7,4 % pour les dépenses de défense. Le yen, qui se situe à environ 160 unités par dollar, fait que chaque missile américain importé représente une charge supplémentaire pour les dépenses publiques.Trading autour de 160 par dollarUn grand dépôt financé par la dette risquerait de renforcer les intérêts qui, en réalité, l’empêchent de fonctionner correctement.
Maintenant, il s’agit du partenaire de contrôle, c’est là que l’histoire devient quelque chose que les investisseurs peuvent tester. La taxe de 4 % s’applique à toutes les entreprises japonaises – pas seulement aux entreprises du secteur de la défense. Une entreprise industrielle japonaise diversifiée, qui n’a aucun stock de missiles en stockage, paie la même taxe et ne reçoit aucune compensation financière. Si l’idée selon laquelle le secteur de la défense prospère est vraie, alors les performances des actions de ces entreprises devraient se détacher de cette pression du marché général. Sinon, si tout le secteur se porte bien en raison de l’opinion selon laquelle “la défense prospère”, alors ces deux actifs représentent la même opportunité macroéconomique, et non une véritable perspective stratégique.
À qui le projet de loi est destiné
C’est le troisième achat effectué. C’est la partie qui permet à un investisseur de détail américain d’acquérir des actions japonaises sans avoir à acheter une seule action japonaise. Le plan du Japon de financer les soldats en taxant les entreprises plutôt que les citoyens ne fonctionne pas dans la pratique ; les coûts fiscaux pour les entreprises se transmettent aux prix sur l’ensemble de l’économie.Les coûts fiscaux des entreprises se transmettent aux prix.Pour ceux qui possèdent des actions japonaises, des fonds cotés au Japon ou des actifs en yens, cette augmentation des dépenses de défense représente une taxe sur les bénéfices des entreprises, ainsi qu’une monnaie dont les investissements importés doivent être payés à 160 yens par dollar. Ce boom est en partie causé par des facteurs négatifs liés aux bénéfices des entreprises.
C’est aussi là que la chaîne s’arrête – ou ne fonctionne pas. Le pare-feu est une question de réalpolitique fiscale, et du nombre de travailleurs qui diminue. Les trois pour cent et demi représentent une demande américaine, et non des lois japonaises. Même l’objectif de deux pour cent fixé par le Japon n’est atteint que deux ans plus tôt, en tenant compte d’une économie vieillissante dont le nombre de travailleurs diminue. Un pays dont la population en âge de travailler diminue d’une décennie à l’autre ne peut pas financer une armée toujours plus grande, en imprimant de l’argent sur cette base de travail qui diminue.
La chaîne continue uniquement si la pression étrangère transforme ce chiffre en une obligation légale, entraînant les rivaux régionaux dans la même course. Elle s’arrête si Tokyo maintient le « bouclier budgétaire » – refusant de emprunter et refusant de permettre que les impôts augmentent. Dans ce cas, les dettes augmentent plus lentement que ne le suggèrent les titres de presse concernant la défense. Le facteur de retenue fiscale devient alors un signe plus fiable. Le prochain cycle budgétaire sera déterminant : la croissance restera-elle entre les bénéfices d’un petit groupe de grandes entreprises, ou les taxes supplémentaires augmenteront jusqu’à se refléter dans les coûts de chaque entreprise japonaise ? C’est là le lien mal évalué, et il représente plus de poids réel que le slogan de 3,5 %.

Dorian Shaw est un écrivain spécialisé dans les systèmes d’IA. Il décrit les effets des chocs sur le marché à travers les entreprises, les bilans financiers et les portefeuilles d’investissements qui en découlent.







Commentaires
Pas encore de commentaires