
Je considère Intuit (INTU) comme une bonne opportunité d’achat avant son rapport financier du quatrième trimestre 2026, le 25 août. Il s’agit d’une qualité de titre à un multiple révisé, et il reste à voir comment l’action se comportera en pratique. La situation est inhabituelle : les prix de l’action ont été réajustés en fonction du sentiment lié à la disruption numérique, et non en raison d’une détérioration du modèle d’exploitation de l’entreprise. Intuit est en baisse de 45 % depuis le début de l’année, et ses prix sont environ 49 % en dessous de son plus haut niveau de 705,08 $ sur 52 semaines. Son cours se situe à environ 15 fois les bénéfices non réglementaires, même si l’entreprise a démontré des performances solides au troisième trimestre et a relevé ses prévisions pour l’ensemble de l’année. Le multiple actuel est donc réel : une reprise de 28,5 % au cours des 20 dernières séances a déjà compensé une partie de la sous-valuation de l’action. Le rapport financier du 25 août, accompagné des premières prévisions pour 2027, constitue donc un point de départ pour évaluer si ce multiple reste valable ou non.
Cette réduction de performance était un phénomène sentimental, et non une détérioration.
Toute cette histoire se situe dans le vide entre le graphique des actions et les états financiers. Au troisième trimestre fiscal, qui s’est terminé le 30 avril et a été publié le 20 mai, Intuit a enregistré…Revenu de 8,56 milliards de dollars, en hausse de 10,4 % par rapport à l’année précédente.Et l’EPS non GAAP est de 12,80 $, contre les 12,57 $ prévues par les analystes. La direction a ensuite augmenté les prévisions pour la période 2026 à environ 21,3–21,4 milliards de dollars de chiffre d’affaires, soit une croissance d’environ 13–14 %.Bénéfice net non conforme aux normes GAAP : 23,80–23,85 dollarsEnviron 18 % de croissance. Cette augmentation est importante, car l’accord précédent concernant des revenus d’environ 21,2 milliards de dollars et un EPS normalisé de 23,22 dollars était loin derrière. Ce n’était pas une coïncidence liée à la saison fiscale ; c’était une confirmation pour tout l’année.
Les actions ont été réévaluées, comme si le contraire était vrai. Le problème est un souci légitime, mais non résolu : les plateformes de taxation et d’assistance financière basées sur l’IA pourraient éroder la rentabilité des activités d’Intuit. De plus, il y a une incertitude quant aux coûts liés à l’utilisation de grands modèles linguistiques externes provenant d’Anthropic et d’OpenAI. Il s’agit d’une charge financière qui n’a pas encore été quantifiée. Voici donc ce que la vente de ces actions représente en termes de valeur, et les deux voies par lesquelles le rapport du 25 août pourrait résoudre ce problème.
Aucune de ces perturbations ne se manifeste dans les états financiers pour l’instant. Le taux de marge brute reste autour de 80 %. Le flux de trésorerie libre s’élève à 7,7 milliards de dollars sur une période courte. Le bilan est également basé sur des liquidités nettes. C’est la définition d’une action qui a chuté plus que l’entreprise qu’elle représente… C’est pourquoi il y a encore un écart entre le prix de l’action, qui est d’environ 362 $, et la valeur moyenne du marché, qui est près de 491 $.
Pourquoi l’impression d’août est la porte
Ce rapport est plus important que la plupart des autres rapports trimestriels, en raison de la structure du calendrier financier d’Intuit. Le chiffre clé GAAP pour le quatrième trimestre est le plus facile à interpréter de manière erronée. L’année fiscale d’Intuit se termine le 31 juillet. Le troisième trimestre, entre février et avril, c’est-à-dire la saison fiscale aux États-Unis, est le moment où les revenus sont générés : les revenus du troisième trimestre de cette année, soit 8,56 milliards de dollars, représentent environ 40 % des revenus annuels totaux. De plus, son EPS non GAAP s’élève à 12,80 dollars, ce qui est supérieur aux trois autres trimestres combinés. Le quatrième trimestre, de mai à juillet, est structurellement un trimestre avec un EPS faible.
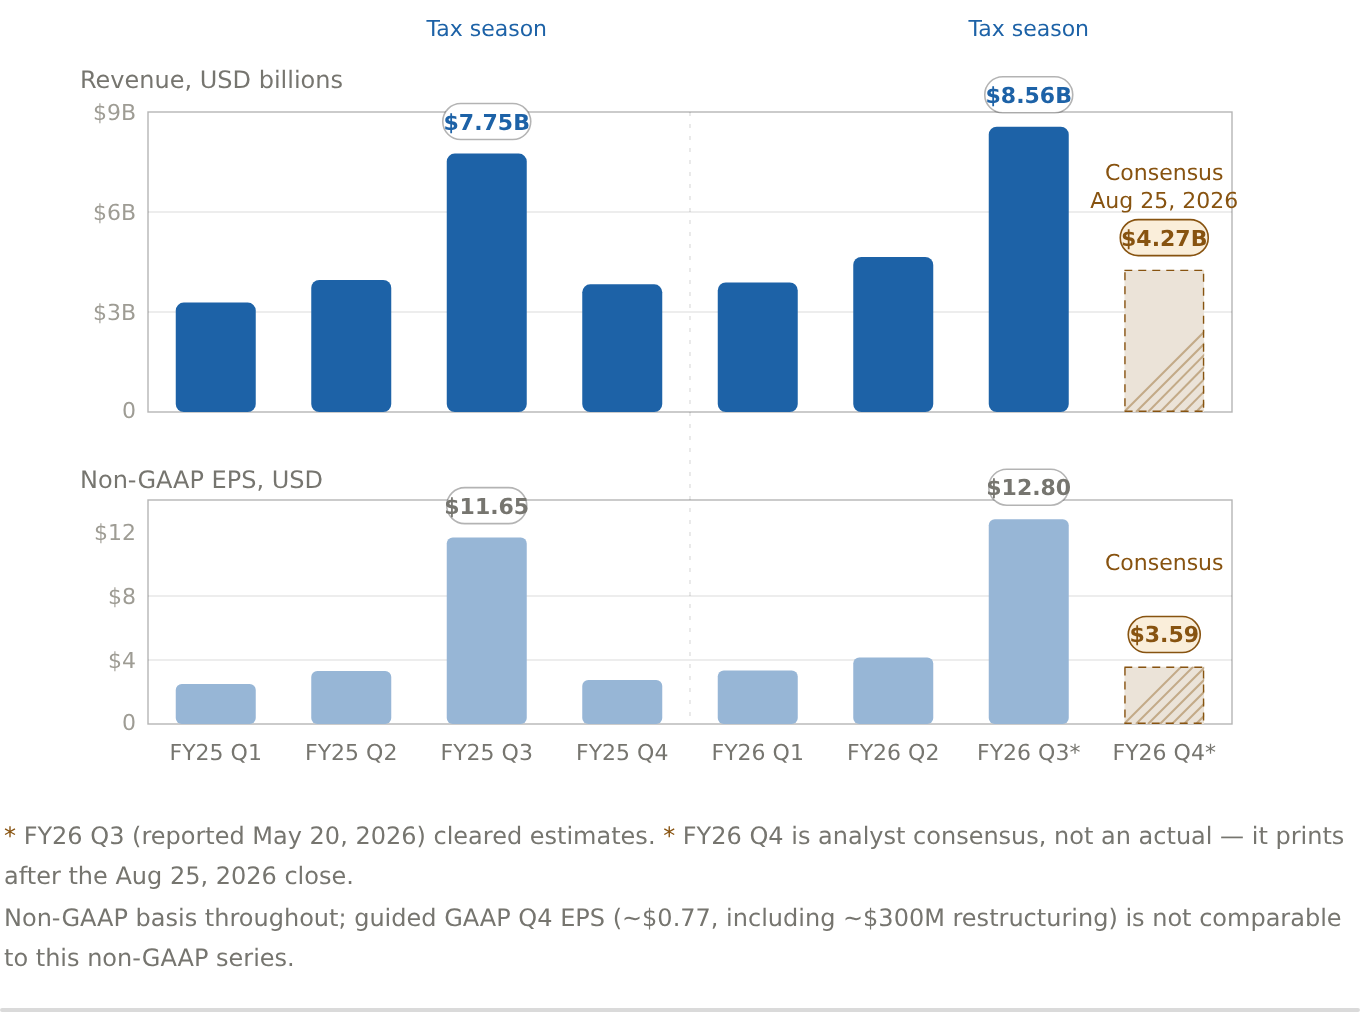
*Q3 FY26 (rapporté le 20 mai 2026) a dépassé les estimations.*Le Q4 de FY26 est un consensus des analystes, et non une donnée réelle – il est publié après la clôture du 25 août 2026.
Sur une base non GAAP ; le EPS conforme aux normes GAAP pour le quatrième trimestre (~$0,77, y compris ~$300M de réorganisations) n’est pas comparable à cette série de données non GAAP.
| Période | Revenus (USD B) | BPS non GAAP (USD) |
|---|---|---|
| FY25 Q1 | 3.283 | 2.5 |
| FY25 Q2 | 3.963 | 3.32 |
| T3 FY25 | 7.754 | 11.65 |
| FY25 Q4 | 3.831 | 2.75 |
| Q1 FY26 | 3.885 | 3.34 |
| FY26 Q2 | 4.651 | 4.15 |
| T3 FY26 (rapport déposé le 20 mai 2026) | 8.558 | 12.8 |
| Q4 FY26 (consensus) | 4.27 | 3.59 |
Le graphique ci-dessus représente l’ensemble des éléments clés : l’augmentation des revenus pendant la période fiscale, la base faible du quatrième trimestre, et l’évolution attendue pour le quatrième trimestre, qui devrait se situer autour du 25 août. Selon les prévisions consensus, les revenus s’élèveront à 4,27 milliards de dollars, avec une croissance annuelle de 11–12 %. Quant aux EPS selon les normes non GAAP, ils devraient se situer entre 3,56 et 3,62.Consensus de 3,59 $– Des directives qui limitent essentiellement l’estimation. C’est pourquoi le marché traitera le rapport concernant ces directives, et non le résultat du trimestre lui-même.
Cela soulève la question du piège. Les EPS conformes aux normes GAAP pour le trimestre sont de seulement 0,73 à 0,79 dollars, car environ 300 millions de coûts liés à la restructuration se répartissent sur le quatrième trimestre.Le consensus GAAP se situe autour de 0,77 $.Tout titre qui indique le chiffre conforme aux normes GAAP comme une défaillance est incorrect. En effet, les indicateurs sont évalués sur la performance opérationnelle non conforme aux normes GAAP, ainsi que sur les indicateurs prévisionnels qui seront utilisés à l’avenir, et non sur un petit élément budgétaire trimestriel lié à des réorganisations.
Les segments que le guide doit confirmer
Le véritable objectif de ce rapport est de confirmer la dynamique du secteur depuis le troisième trimestre financier. C’est sur cette base que les prévisions pour l’année suivante seront établies.
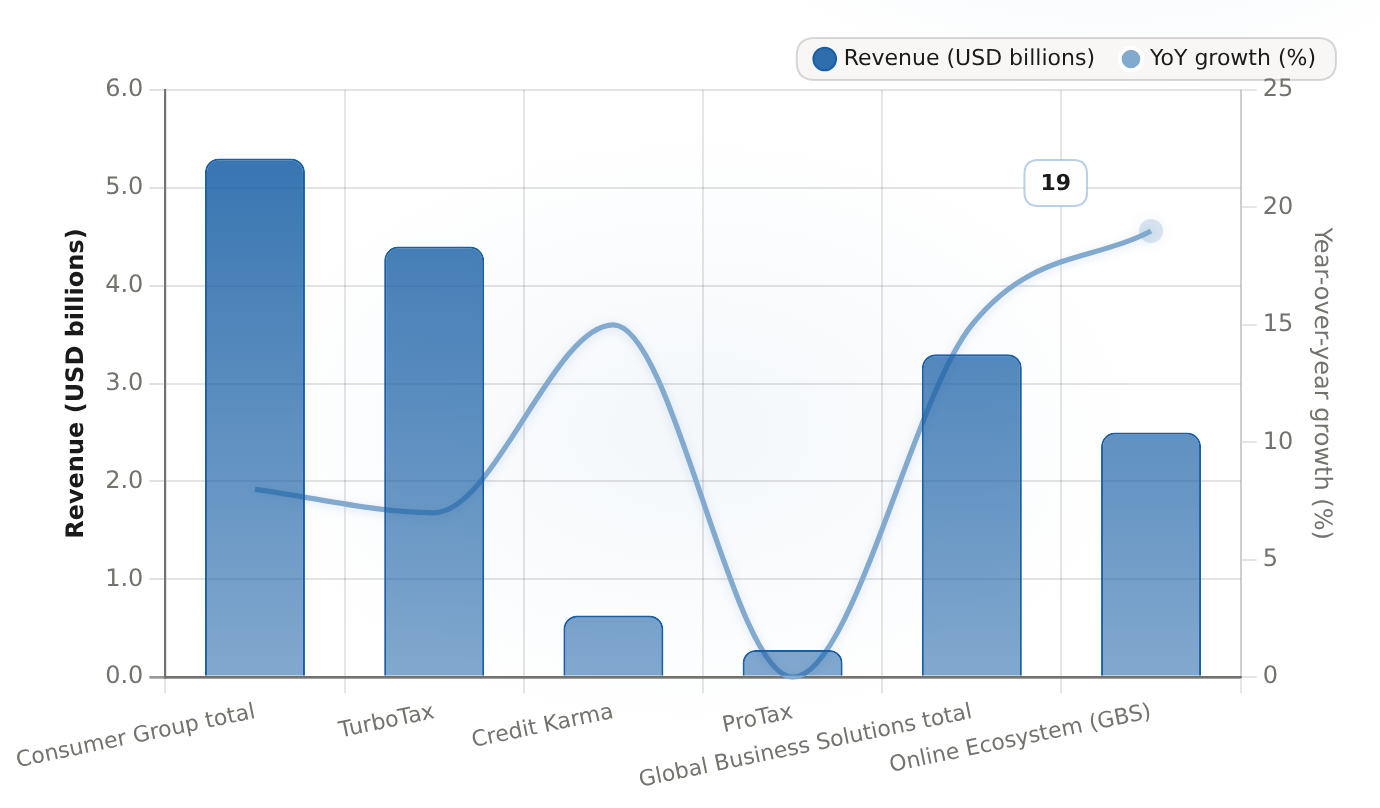
Les logiciels à coûts élevés représentent la majorité des revenus du troisième trimestre, mais leur croissance est la plus lente (TurboTax : +7 %). En revanche, les autres logiciels connaissent une croissance plus rapide : QuickBooks Online Ecosystem : +19 % et Credit Karma : +15 %.
| Segment | Revenus (milliards de USD) | Croissance annuelle (%) |
|---|---|---|
| Total du groupe de consommateurs | 5.3 | 8 |
| TurboTax | 4.4 | 7 |
| Credit Karma | 0.631 | 15 |
| ProTax | 0.278 | 0 |
| Total des solutions commerciales mondiales | 3.3 | 15 |
| Écosystème en ligne (GBS) | 2.5 | 19 |
TurboTax a généré 4,4 milliards de dollars au troisième trimestre fiscale – soit environ la moitié des revenus totaux – avec une augmentation de 7 %. Credit Karma a connu une croissance de 15 %, atteignant 631 millions de dollars. La direction de cette entreprise a permis à l’écosystème de crédits de connaître une croissance de 19 % pour l’ensemble de l’année. Global Business Solutions a également connu une croissance de 15 %, atteignant 3,3 milliards de dollars. QuickBooks Online Ecosystem a augmenté de 19 %, et QuickBooks Online Accounting de 22 % – c’est ce qui justifie le prix élevé de TurboTax par rapport aux autres logiciels à croissance plus lente. Quant à TurboTax Live, le service assisté que TurboTax propose, on s’attend à ce qu’il augmente de environ 36 % au cours de cette année fiscale, pour atteindre environ 2,8 milliards de dollars.
La lecture complète : Q4 est un point de départ, pas un point d’arrivée. Les chiffres liés à Q4 sont modestes ; donc, le rapport d’août représente en réalité un vote populaire pour déterminer si ces trois éléments continueront à fonctionner correctement et ce que l’entreprise s’engage à faire pour l’exercice 2027.
Évaluation : réinitialisée aux niveaux de 2022 ; il reste encore un prix supérieur à celui d’Adobe.
À 361,87 $, contre un EPS non GAAP pour la période fiscale 2026 se situant entre 23,80 et 23,85 $, Intuit se négocie à un ratio d’environ 15,2 fois les revenus futurs – et environ 13,7 fois par rapport au consensus pour la période fiscale 2027.$26.48 dans le résultat d’exploitation non conforme aux normes GAAPCe sont ceux-là.Multiples de niveau 2022Pour une entreprise qui connaît une croissance du P/E élevée, c’est la raison même pour laquelle le rapport risque/bénéfice semble favorable à l’avenir.
Vérifiez la base métrique : deux lentilles donnent des résultats très différents. Selon les données d’Ainvest, le ratio P/E anticipé d’Intuit est d’environ 25,6x – ce qui est bien plus élevé que les ~15x indiqués selon la base non-GAAP. La différence entre les critères GAAP et non-GAAP est particulièrement grande ici. C’est précisément pour cette raison que le petit chiffre d’affaires de Q4 calculé selon les critères GAAP ne constitue pas un signe significatif.
Cette baisse de valeur correspondait à une réinitialisation générale des performances d’un logiciel de grande taille, et non à une défaillance spécifique de Intuit. En comparaison avec Adobe, une autre plateforme exposée aux risques liés à l’IA, selon les données d’Ainvest, Intuit se vend à un P/E de 21,6x et un EV/EBITDA de 16,5x, contre 15,0x et 11,1x pour Adobe. Intuit conserve donc encore une prime de valeur, ce qui est cohérent avec son développement plus rapide sur le plan matériel. Mais cette prime est précisément ce que les prévisions pour la fin de l’année fiscale 2027 puniraient.
L’écart entre la cible de rue et la valeur réelle a diminué, mais persiste. En avril, la cible de rue s’élevait à environ 603 dollars ; en juin 2026,…La cible prévue pour la rue se situe autour de 491 $.Le prix de l’action est toujours d’environ 36 % supérieur à 361,87 dollars. Le score des analystes reste tendu en faveur des acheteurs : 21 acheteurs, 6 qui prévoient une performance meilleure, 6 qui restent neutres, et 1 vendeur. L’opportunité de marché, où l’objectif était de voir une augmentation de 84 % du prix de l’action depuis 267 dollars en juin, est désormais perdue ; le rebond a déjà récupéré une partie de cette opportunité.
Le bilan peut mettre du temps…
Si le multiple atteint 15x pendant un an, les propriétaires d’Intuit sont payés pour attendre. Selon les données d’Ainvest, l’entreprise possède environ 4,7 milliards de dollars en liquidités sur son bilan de liquidités nette. Elle a généré 7,7 milliards de dollars de flux de trésorerie gratuits au cours des dernières années, avec un taux de marge de flux de trésorerie de 37 %. De plus, elle a augmenté ses dividendes pendant 14 ans consécutifs, avec un ratio de distribution proche de 28 % et un rendement d’environ 1,3 %. Les flux de trésorerie stables sont ce qui distingue un investissement que l’investisseur peut tolérer d’une situation où l’investisseur ne peut pas profiter du potentiel d’une entreprise.

Quoi observer lorsque la quatrième trimestre arrive le 25 août
- Les prévisions pour la première fois pour l’année fiscale 2027 sont les suivantes : les revenus devraient atteindre environ 23,9 milliards de dollars, soit une augmentation d’environ 12,5 %. Les EPS non conformes aux normes GAAP devraient atteindre près de 26,48 dollars par action. Ce ratio de ~13,7x est confirmé par un scénario où la croissance des revenus reste faible, tandis que les EPS augmentent plus rapidement que les revenus.
- Le Q4 a réussi ou a échoué. Une valeur entre 3,56 et 3,62 contre une moyenne de 3,59 représente une situation tendue. Ne pas atteindre le dernier rang est un problème sérieux, et non simplement une erreur de calcul.
- Le développement de QuickBooks Online Accounting, la progression de Credit Karma vers un taux d’utilisation d’environ 19 % sur toute l’année, ainsi que l’adoption de TurboTax Live, sont les indicateurs clés qui détermineront les résultats pour la prochaine saison fiscale.
- Commentaires sur les marges et l’IA. Le cas positif exige des données visibles sur l’adoption d’assistants IA ; le cas négatif, en revanche, nécessite une clarté des coûts liés aux dépendances envers Anthropic et OpenAI.
Qu’est-ce qui pourrait bouleverser la thèse ?
La configuration échoue pour quatre raisons concrètes, chacune étant liée au rapport :
- Le EPS non GAAP ou déficitaire se situe en dehors de la fourchette souhaitée.
- Un plan fiscal faible pour l’année 2027, qui abandonne une croissance des revenus en dessous de dix pour cent.
- Ralentissement dans QuickBooks/SMB, ou un retard de paiement chez Credit Karma… Ce sont les facteurs qui justifient le prix supérieur de cette solution par rapport à Adobe.
- Disruption persistante due aux IA : le marché continue de réduire les prix des logiciels, même après une période de stabilité, car la peur est structurelle, et non liée aux chiffres trimestriels.
Les trois premiers sont des problèmes liés à l’exécution des obligations que l’entreprise peut résoudre et prouver au cours du prochain trimestre. Le quatrième est un problème structurel : l’idée selon laquelle ~15x ne représente pas encore un seuil raisonnable est incorrecte, car l’IA affecte réellement les aspects économiques liés aux taxes et au respect des réglementations. Aucun chiffre unique ne suffit pour résoudre ce problème ; il nécessite plusieurs années pour être résolu.
Points clés pour les investisseurs
Ma note est « Acheter », mais avec des conditions. La réduction de la note d’intuition est ramenée à un multiple correspondant au niveau de 2022 ; en même temps, les résultats financiers sont positifs, et le taux de marge brute se situe autour de 80 %. C’est cette asymétrie qui m’incite à prendre une décision rapidement, plutôt que d’attendre. Mais l’impact de cette réduction a affecté une partie du prix de vente. Les chiffres du quatrième trimestre selon les normes GAAP seront difficiles à interpréter pour les mauvaises raisons. Le plan pour l’année fiscale 2027 est donc incertain. Il faut donc contrôler la qualité des actions en fonction du multiple révisé, gérer sa position de manière à permettre une différence de revenus dans n’importe quelle direction. Et attendre le 25 août pour savoir si c’est vraiment un multiple de 15x, avec un catalyseur, ou si c’est juste un multiple qui revient à celui de 2022, car l’IA peut vraiment changer les règles de conformité. Les preuves indiquent que c’est le premier cas – à condition que les données publiées confirment cela.








Commentaires
Pas encore de commentaires