
CoreWeave vient de signer son deuxième client de haut niveau en quatre mois. C’est une preuve concrète que la demande pour les infrastructures IA est réelle. La structure de financement – avec des flux de trésorerie négatifs en raison du coût des investissements financés par la dette – est une question distincte. Ce accord ne résout rien à ce sujet. Verdict : agir avec prudence.
L’accord résout la question des exigences, mais pas celle du bilan.
Deux des plus grands acheteurs de logiciels informatiques au monde ont signé des contrats à long terme avec CoreWeave en l’espace d’environ quatre mois : Jane Street en avril, et Hudson River Trading cette semaine. C’est une société de trading quantitatif privée qui gère environ 10 % du volume de transactions boursières aux États-Unis.Revenu net de transactions en 2024 : près de 8 milliards de dollarsLes deux entreprises construisent leurs plateformes de recherche de nouvelle génération sur CoreWeave Cloud.
La réaction modérée de l’action vous indique la plupart des informations dont vous avez besoin. Les actions étaient échangées autour de 90 dollars lors de l’annonce, et le cours est resté stable au cours de la journée. Depuis cinq séances, l’action a chuté de plus de 15 %, mais elle a quand même augmenté d’environ 25 % depuis le début de l’année. Les investisseurs ont simplement ignoré cela, et je pense qu’ils l’ont fait pour une raison valable : la demande n’a jamais été le facteur débattu. En somme, cet accord valide les aspects positifs liés à CoreWeave : une qualité véritable des locataires, une durabilité réelle. Ce qui n’est pas résolu, c’est la question de la structure de capital de cette entreprise, qui a toujours préoccupé les investisseurs depuis son introduction en bourse. Mon verdict : agir avec prudence. C’est une preuve, mais ce n’est pas une confirmation totale.
Ce pour quoi Hudson River Trading s’est enregistré réellement
L’architecture est ce qui indique la nature de l’outil. HRT utiliserait sa plateforme de recherche quantitative de nouvelle génération sur des clusters.NVIDIA Vera Rubin NVL72 et HGX B200Les systèmes GPU sont connectés à leur propre environnement local via un réseau Ethernet Direct Connect Spectrum-X à faible latence. Les tâches exécutées sont liées au entraînement de modèles et au développement de modèles à grande échelle – c’est ce que fait une entreprise spécialisée dans la quantification des données – plutôt qu’à des opérations purement d’inférence. CoreWeave n’a pas indiqué de valeur financière ou de durée du contrat ; les rapports de presse financière décrivent…Un accord de plusieurs milliards de dollars, qui dure plusieurs années.CoreWeave considère cette victoire comme un progrès important dans le domaine des services financiers. Le directeur des revenus, Jon Jones, affirme que les services financiers représentent “l’un des domaines les plus exigeants pour l’intelligence artificielle”.
C’est la catégorie de locataires la plus durable que les services en nuage de GPU puissent accueillir. Ce jugement se fondera sur des critères techniques, et non sur des éléments de marketing. HRT construit sa plateforme de recherche – ses modèles, ses flux de travail, ses pipelines de données – sur l’équipement et les réseaux de CoreWeave. Une fois qu’une tâche critique et sensible à la latence est transférée sur une autre plateforme, les coûts de transition sont énormes. De plus, comme le calcul commence par l’entraînement des modèles, les revenus sont prévisibles, plutôt que dépendants du nombre d’utilisations. Les coûts de transition élevés, combinés à une consommation prévisible, constituent précisément les caractéristiques qui rendent les revenus liés aux contrats durables.
D’une histoire portant sur un seul client à un portefeuille de locataires
L’analyse initiale concernant CoreWeave était simple et équitable : lors de l’IPO, le document d’information financière indiquait que…Le plus grand client de l’entreprise représente 62 % des revenus de 2024.Il est passé de 35 % l’année précédente – une concentration qui a temporairement fait que CoreWeave ressemblait à un fournisseur de services pour les besoins de calcul d’OpenAI. Un cloud GPU destiné à un seul utilisateur est donc un service où les coûts de développement appartiennent à quelqu’un d’autre. La diversification réalisée depuis avril constitue en fait une preuve contraire de cela. Il vaut la peine de décrire cela en détail, car c’est justement ce point qui est important.
Jane Streetenviron 6 milliards de dollars ont été dépensés.En avril, l’entreprise a investi dans le calcul en nuage de l’IA et a acquis une participation échangée de 1 milliard de dollars, à un prix de 109 dollars par action.Meta dépense 21 milliards de dollars supplémentaires.Avec CoreWeave. Anthropic a signé un accord pluriannuel. De plus, au cours du deuxième trimestre, CoreWeave avait un stock de commandes de 104 milliards de dollars à ce jour 30 juin 2026. Cette somme ne comprend pas les engagements supplémentaires d’environ 25 milliards de dollars liés aux laboratoires d’IA, aux géants du cloud et aux entreprises au début du troisième trimestre.
Un point à clarifier : la part actuelle des revenus de OpenAI n’est attestée par rien que je puisse vérifier. Seule la figure de 62 % mentionnée dans le document S-1/A de l’IPO est disponible. L’hypothèse de diversification repose sur l’ampleur des nouveaux engagements et du stock de commandes en attente, et non sur un chiffre publié concernant la concentration des actifs actuels. J’attends avec intérêt que ce chiffre diminue ; c’est un signe de vigilance, mais pas encore un fait sur lequel je peux m’appuyer.
Les locataires de Quant et HFT exploitent précisément cette faiblesse. Jane Street et Hudson River Trading commencent toutes deux par un développement de modèles qui nécessite beaucoup de formation – des tâches critiques et bruyantes, qui sont transférées en cloud depuis l’infrastructure locale, et qui s’accroissent en taille à mesure que les ambitions du modèle augmentent. Ce ne sont pas des clients qui choisissent le prix au détriment de la qualité. Les deux plus grandes sociétés quantitatives au monde, qui se développent en quatre mois, génèrent en réalité des revenus fiables, et non seulement du bruit publicitaire.
Les revenus sont réels – et donc aussi le déplacement du bénéfice.
Sur les chiffres, la demande est présente sur chaque axe. CoreWeave a terminé l’année 2024 avec un chiffre d’affaires de 747 millions de dollars par trimestre, et a atteint 2,575 milliards de dollars au deuxième trimestre 2026. Cela représente une augmentation de 113 % par rapport à l’année précédente, et dépasse même les 2,56 milliards de dollars attendus par les analystes. Le chiffre d’affaires global de l’entreprise a également augmenté progressivement. Le facteur qui motive cette demande est simple :La demande en capacité de cloud IA conçue pour des fins spécifiques continue de dépasser l’offre disponible., par Futurum Research.
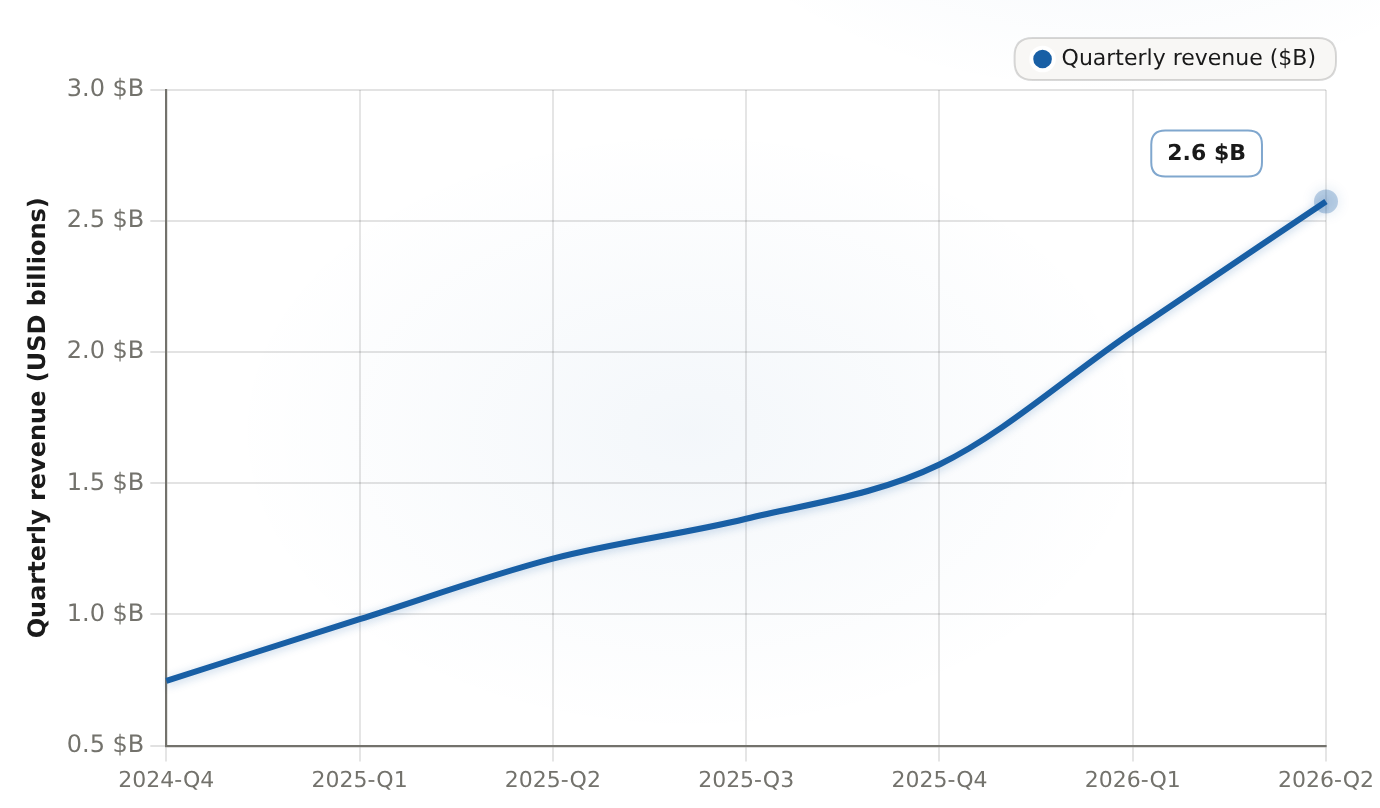
Les revenus ont presque triplé au cours de la période en question. Une accélération notable a été observée en 2026 : les revenus au deuxième trimestre de cette année étaient de 2,575 milliards de dollars, soit une augmentation de 113 % par rapport à l’année précédente.
| Période | Revenus trimestriels (en milliards de dollars) |
|---|---|
| 2024-Q4 | 0.747 |
| 2025-Q1 | 0.982 |
| 2025-Q2 | 1.213 |
| 2025-Q3 | 1.365 |
| 2025-Q4 | 1.572 |
| 2026-Q1 | 2.078 |
| 2026-Q2 | 2.575 |
La qualité de l’entreprise se détériore d’un niveau. Le BEBIDA ajusté – c’est-à-dire les bénéfices avant intérêts, impôts, dépréciation et amortissements, qui constituent une approximation des bénéfices réels – s’est élevé à 1,51 milliard de dollars au deuxième trimestre, avec un taux de marge de 59 %, contre 62 % l’année précédente. Le revenu opérationnel ajusté a représenté un taux de marge de 5 %, contre 16 %. Le trimestre a donc entraîné une perte nette de 626 millions de dollars. La courbe de revenus est bien réelle ; mais la pente de rentabilité indique le mauvais sens. Cette combinaison – un triplement des revenus tout en diminution des marges – est le signe d’une entreprise qui achète la croissance par des engagements en termes de taille.
La vue de devant conserve la même forme. CoreWeave a été relevé.Le chiffre d’affaires annuel pour l’année 2026 devrait être compris entre 12,4 et 13,2 milliards de dollars.Le chiffre d’affaires opérationnel est ajusté entre 960 millions et 1,15 milliard de dollars, tandis que les dépenses d’investissement s’élèvent à 35–39 milliards de dollars. Une remarque importante : ces prévisions proviennent d’un agrégateur secondaire, et non du texte officiel relatif aux résultats financiers. Par conséquent, je considère ces prévisions comme des indications directionnelles plutôt que comme des données confirmées. Mais cette direction – une augmentation de près de 150 % des revenus au deuxième année – montre à quel point les décisions stratégiques vont influencer les performances en milieu de 2026.

Dans quelle position CoreWeave se situe dans la hiérarchie des clouds d’IA
D’abord, la positionnement. Les hyperscalers – AWS d’Amazon, Azure de Microsoft, Google Cloud et OCI d’Oracle – vendent tous des services de calcul d’IA. Mais CoreWeave utilise un modèle structurellement différent : c’est une plateforme d’IA dédiée à un seul objectif, sans aucune fonctionnalité générale. De plus, CoreWeave dispose d’un accès direct au nouveau matériel informatique de NVIDIA. Oracle est le principal concurrent structurel de CoreWeave : il vend des GPU via OCI, de la même manière. Le ratio prix/ventes de CoreWeave est d’environ 6,1x, ce qui en fait un concurrent proche des hyperscalers. Selon l’analyse des concurrents de Ainvest, CoreWeave se négocie à un ratio de 6,5x pour les ventes récentes et à 21x pour le EV/EBITDA. Cela correspond à la valeur des entreprises divisée par le EBITDA ajusté, soit approximativement le prix que le marché demande pour chaque dollar de liquidités ou de bénéfices. Microsoft se situe à un ratio de 11x pour les ventes, Alphabet à 9,3x pour les ventes et 23x pour le EV/EBITDA.
La comparaison qui vous donne le meilleur indice est celle qui ne fonctionne pas vraiment : Nebius, l’autre entreprise spécialisée dans les GPU en ligne, est évaluée à environ 44 fois ses ventes, et à un ratio EV/EBITDA de 394 fois. Ce ratio est basé sur des EBITDA quasi nuls, plutôt que sur des données comparables fiables. Laissez cela de côté. Par rapport aux hyperscalers, le ratio de CoreWeave est de 21 fois, contre 17 fois pour Amazon et 18 fois pour Microsoft. Les hyperscalers utilisent des ratios aussi élevés, tout en générant des flux de trésorerie gratuits qui financent leurs investissements. CoreWeave utilise un ratio comparable, mais continue de dépenser de l’argent – c’est comme payer des coûts financiers stables avant même que l’entreprise ait atteint une situation stable.
Cependant, la structure de capital est une question que cet accord ne traite pas.
Voici le volant de rotation ; c’est là que celui-ci peut se briser. CoreWeave emprunte énormément : plus de 10 milliards de dollars en dettes non garanties et obligations convertibles au deuxième trimestre, ainsi qu’un prêt à long terme de 3,1 milliards de dollars, financé par des infrastructures HPC. Les dépenses d’investissement sont élevées : 6,4 milliards de dollars rien que pour le deuxième trimestre, 14,1 milliards de dollars pour la première moitié de l’année, et entre 35 et 39 milliards de dollars pour toute l’année. En ce qui concerne les dettes, selon les données d’Ainvest, le montant net de la dette est d’environ 29,5 milliards de dollars.La dette liée aux filtres de retrait est d’environ 33 milliards de dollars.CNBC a rapporté que le montant s’élève à 35 milliards de dollars sur le bilan. La portée varie selon la source d’information : certaines sources incluent les locations et autres obligations. Mais l’orientation générale reste la même.
L’actif compensatoire est celui-ci.104 milliards de montants dûs dans les commandes en attenteMais le terme « contracté » joue un rôle important. Le backlog représente des revenus engagés, et non des revenus reconnus ; la conversion dépend de la livraison des GPU, de la transmission d’énergie et des calendriers de construction. CoreWeave dispose d’environ 1,5 GW de puissance active, contre une capacité contractée d’environ 3,7 GW – il a donc signé un contrat pour fournir une capacité bien supérieure à celle qu’il peut actuellement utiliser. De plus, le flux de trésorerie net pour les douze derniers mois, c’est-à-dire l’argent que l’entreprise génère réellement après avoir maintenu les installations électriques et les centres de données en fonctionnement, est d’environ -13,6 milliards de dollars selon les données d’Ainvest.
Maintenant, associez les deux parties ensemble. Le volant de rotation fonctionne correctement tant que la trésorerie en excédent est convertie en revenus plus rapidement que les obligations financières ne sont remboursées. Il échoue si la conversion est retardée, si les locataires annulent leurs contrats ou modifient les contrats existants, ou si la concurrence sur les prix réduit les marges – et les marges se réduisent déjà, passant de 62 % à 59 % en termes d’EBITDA ajusté par an. Avec un flux de trésorerie libre négligé de près de -14 milliards de dollars, contre 35–39 milliards de dollars de dépenses d’investissement pour l’année fiscale 2026, le levier devient une contrainte plutôt qu’un facteur d’accélération. Les signaux de compétition apparaissent également : CNBC rapporte que SpaceX vend son excédent de capacité informatique, et Meta examine si elle doit lancer sa propre plateforme cloud. La demande actuelle n’est pas le problème. Le problème est de savoir si toute cette structure peut être convertie avant que le levier ne devienne une contrainte irrésistible.
Ce que je regarde, et ce qui brise la thèse
Signaux de surveillance concrets :
- Le rythme de la diversification.De nouveaux locataires à long terme continuent d’arriver ; la question est de savoir si la part actuelle d’OpenAI – sans validation, rappelons-le – va réellement diminuer.
- Durée du contrat et composition des GPU.Les réservations de Vera Rubin qui impliquent beaucoup de formation, comme celles de HRT, sont de type durable. En revanche, une tendance vers des inférences gérées qui varient en fonction de l’utilisation, entraîne des risques liés aux prix.
- Refinancement de la dette et délai de trésorerie.La société peut-elle continuer à financer une construction coûtant des milliards de dollars, sans avoir à faire face à des problèmes liés aux actions non détenues ou à des difficultés financières ?
- Direction des marges.Un autre quart avec un taux d’EBITDA ajusté inférieur ou égal à 59% transforme la situation en une situation structurelle plutôt qu’cyclique.
- Capacité en relation avec les contrats.Vérifions si l’écart entre les environ 3,7 GW contractés et les environ 1,5 GW actifs se réduira selon le calendrier prévu.
- Conversion du backlog.Si les 104 milliards de dollars se transforment en revenus reconnus selon le rythme promis.
La thèse s’effondre si l’un de ces facteurs se produit : une réconcentration des ressources sur un seul client ; une compression des marges due aux réductions ou à la concurrence tarifaire des hyperscalers ; l’impossibilité d’utiliser le levier financier lorsque les flux de trésorerie libres sont d’environ -14 milliards de dollars, contre 35–39 milliards de dollars de dépenses d’investissement annuelles ; une perturbation de l’offre de GPU liée au calendrier de Vera Rubin ; ou encore l’annulation et la réorganisation des engagements contractuels.
Où va le capital de là-haut
À long terme, ma vision reste la même : CoreWeave se situe sur le côté correct de la transition vers des cloud IA conçus spécialement pour cet objectif. Les clients les plus exigeants du monde sont en souscription avec CoreWeave, et cette collaboration valide largement la demande sur le marché. C’est ainsi que les choses se passent.
Mais le profil de retour est maintenant basé sur une exécution parfaite des projets financés par la dette. Le marché valore déjà cette perfection à un ratio EV/EBITDA de 21. La question n’est pas de savoir si CoreWeave reste importante. Il s’agit plutôt de savoir si la structure de capital permettra que le stock de travail de 104 milliards de dollars se transforme en actifs valables avant que l’endettement ne devienne un obstacle majeur. Aucun locataire, même un tel comme Hudson River Trading, ne peut répondre à cette question. Je ne voudrais pas ajouter quoi que ce soit à ma position concernant ces nouvelles. Je ne voudrais pas non plus ajouter quoi que ce soit avant que la dette nette ne continue de croître plus rapidement que les revenus ou que la ligne de marge ne cesse de baisser. C’est un titre qui mérite d’être possédé à une allocation plus faible, et dont il convient de réévaluer la valeur en fonction de la liste de surveillance mentionnée ci-dessus – pas un titre à poursuivre.








Commentaires
Pas encore de commentaires