
Cette semaine, le marché a fait de Marvell un sujet d’annonce. L’action…Une baisse d’environ 8 % a eu lieu lors d’une seule session le 18 août.Les actions ont augmenté de environ 6 % lorsque l’accord avec Google a été annoncé le 19 août. Un jour plus tard, les analystes de Stifel et William Blair ont également confirmé cette hausse. Mais ce mouvement de prix vise une question qui n’est pas pertinente. Cet accord résout la question principale : est-ce que Marvell doit vraiment faire partie du marché des produits en silicone personnalisés ? Il ne dit rien sur le prix… Et c’est bien le prix qui est important : le 20 août, les actions de Marvell étaient à environ 241,95 dollars. Cela signifie que Marvell possède les meilleures valeurs relatives par rapport au trio d’entreprises liées à l’intelligence artificielle et au silicone.
En bref, il ne s’agit plus de savoir si Marvell réussira à surmonter la transition vers le silicium traditionnel. Il s’agit plutôt de savoir si la progression financière entre 2027 et 2028 sera suffisamment rapide pour permettre au titre de bénéficier des revenus annoncés, afin de compenser les dépenses engagées pour obtenir ce résultat.
Qu’est-ce que le mandat de Google est vraiment ?
Commençons par les mécanismes, car c’est eux qui déterminent le cadre temporel. Marvell a accordé à Google un mandat pour acheter jusqu’à 12,18 milliards de dollars d’actions de cette société.58 970 907 actions à 206,58 $ chacune, avec des objectifs d’achat jusqu’à fin 2033.Un warrant est une option que Google a reçue pour acheter des actions à un prix fixe. Cela joue deux rôles : il s’agit d’une source de financement supplémentaire, et aussi d’un incitatif : plus Google achète de chips personnalisées, plus cette participation a de valeur. C’est un signe de l’ampleur de la relation entre les deux parties, mais pas un poste de revenu.
L’accord couvre les composants de silicium que Google qualifie d’éléments essentiels de l’écosystème TPU. Il s’agit de TPU, des unités de traitement de tenseurs, qui constituent la ligne d’accélérateurs d’IA interne de Google. Ces composants incluent des accélérateurs pour l’inférence d’IA, des contrôleurs de stockage, des contrôleurs d’interface réseau et des processeurs qui exécutent les modèles d’IA. Les analystes estiment que…Revenus cumulatifs potentiels d’environ 120 milliards de dollars jusqu’à l’année fiscale 2033.Et cela dépend du fait que Google atteigne ses objectifs d’achats année après année, au cours d’un cycle de conception et de qualification qui se déroule sur plusieurs années, et non sur des trimestres. Les revenus significatifs de Google concernent l’année 2028, et non celle en cours ou la prochaine.
C’est là un aspect structurel qui est sous-estimé. Google a passé une décennie à co-concevoir des composants en silicium sur mesure, presque exclusivement avec Broadcom. Cette collaboration s’est même étendue jusqu’en avril 2026. L’intégration de Marvell dans l’écosystème TPU brise cette exclusivité : il s’agit alors d’une entreprise qui cherche des solutions de silicium sur mesure, plutôt que d’une entreprise qui fait partie intégrante du plus grand programme d’accélérateurs internes, et qui n’est pas liée à Nvidia.
Le silicium personnalisé détruit les GPU utilisés par les commerçants.
Le fait que le cadre soit plus grand est important, car c’est la raison pour laquelle ces multiples existent. Le marché se déplace des GPU fournies par les fabricants vers du silicium personnalisé, conçu en collaboration avec des partenaires externes par les grands opérateurs informatiques, afin de réduire les coûts et l’énergie nécessaires. Google, Amazon et Microsoft exploitent tous ces programmes. Les cinq principaux fournisseurs de services cloud et d’IA aux États-Unis sont également engagés dans ce type de projet.Environ 660 à 690 milliards de dollars pour les investissements de construction en 2026.Presque doublé par rapport aux niveaux de 2025.
Dans ce domaine de dépenses, le marché des ASIC pour l’IA personnalisée est estimé à environ 43,8 milliards de dollars en 2026.On estime que le chiffre atteindra environ 308 milliards de dollars d’ici 2035.Avec un taux de croissance annuel composé de 24 %. Nvidia détient encore environ 70 % du marché des accélérateurs d’IA. Cette part devrait diminuer à mesure que les hyperscalers développent leurs propres circuits intégrés.
Le niveau de conception par lequel ces programmes passent est en réalité un duopole. Broadcom détient…Estimé à 70 % des designs de puces IA personnalisées.Avec environ 10,8 milliards de dollars de revenus liés à l’IA chaque trimestre, Marvell exploite une taille d’activité qui représente environ un huitième des revenus de produits à base de silicium personnalisés de Broadcom. C’est ce qui rend l’accord avec Google si important : il transforme Marvell en un second pilier fiable pour Broadcom. C’est pourquoi l’hypothèse concernant Google n’a pas besoin d’être défendue davantage. Au moins, les investisseurs de Wall Street ont compris la direction à suivre : Broadcom a chuté d’environ 5 % le même jour, et le marché a attribué cette chute à Marvell.
Le scorecard est réel, mais la rampe est une orientation.
Les fondements des appels sont réels. Marvell a rapportéRecettes fiscales record au premier trimestre 2027 : 2,418 milliards de dollarsUne hausse de 28 % année après année. Les revenus liés aux centres de données ont atteint 1,833 milliard de dollars, soit une augmentation de 27 % et de 76 % par rapport à l’année précédente. Le bénéfice par action non conforme aux normes GAAP s’est élevé à 0,80 $. Le PDG, Matt Murphy, a souligné que « les commandes liées à l’IA étaient exceptionnelles ». Le bilan pour le deuxième trimestre de l’exercice 2027 se situe à…Environ 2,7 milliards de dollars à mi-temps, soit une augmentation de 35 % par rapport à l’année précédente.Avec un bénéfice par action en dehors des critères GAAP de 0,93, la direction anticipe que les revenus augmenteront chaque trimestre jusqu’à fin 2027. Le prochain rapport sera publié le 27 août.
Maintenant, la partie qui doit être étiquetée avec soin. La direction a considérablement amélioré ses prévisions pour l’ensemble de l’année.environ 11,5 milliards de dollars pour la période budgétaire 2027Et une cible de près de 16,5 milliards de dollars pour la période 2028, contre 15 milliards précédemment, et on espère que le secteur des puces personnalisées va…surpasser 10 milliards d’euros en 2029Ces chiffres en dollars pour l’exercice financier sont fournis par des sources secondaires et n’ont pas été vérifiés avec les documents officiels. Il convient de les considérer comme des objectifs et des directives de l’entreprise, et non comme des résultats réels.
Revenu annuel de Marvell : chiffres réels pour l’exercice 2026, perspectives pour l’exercice 2027, objectif pour l’exercice 2028
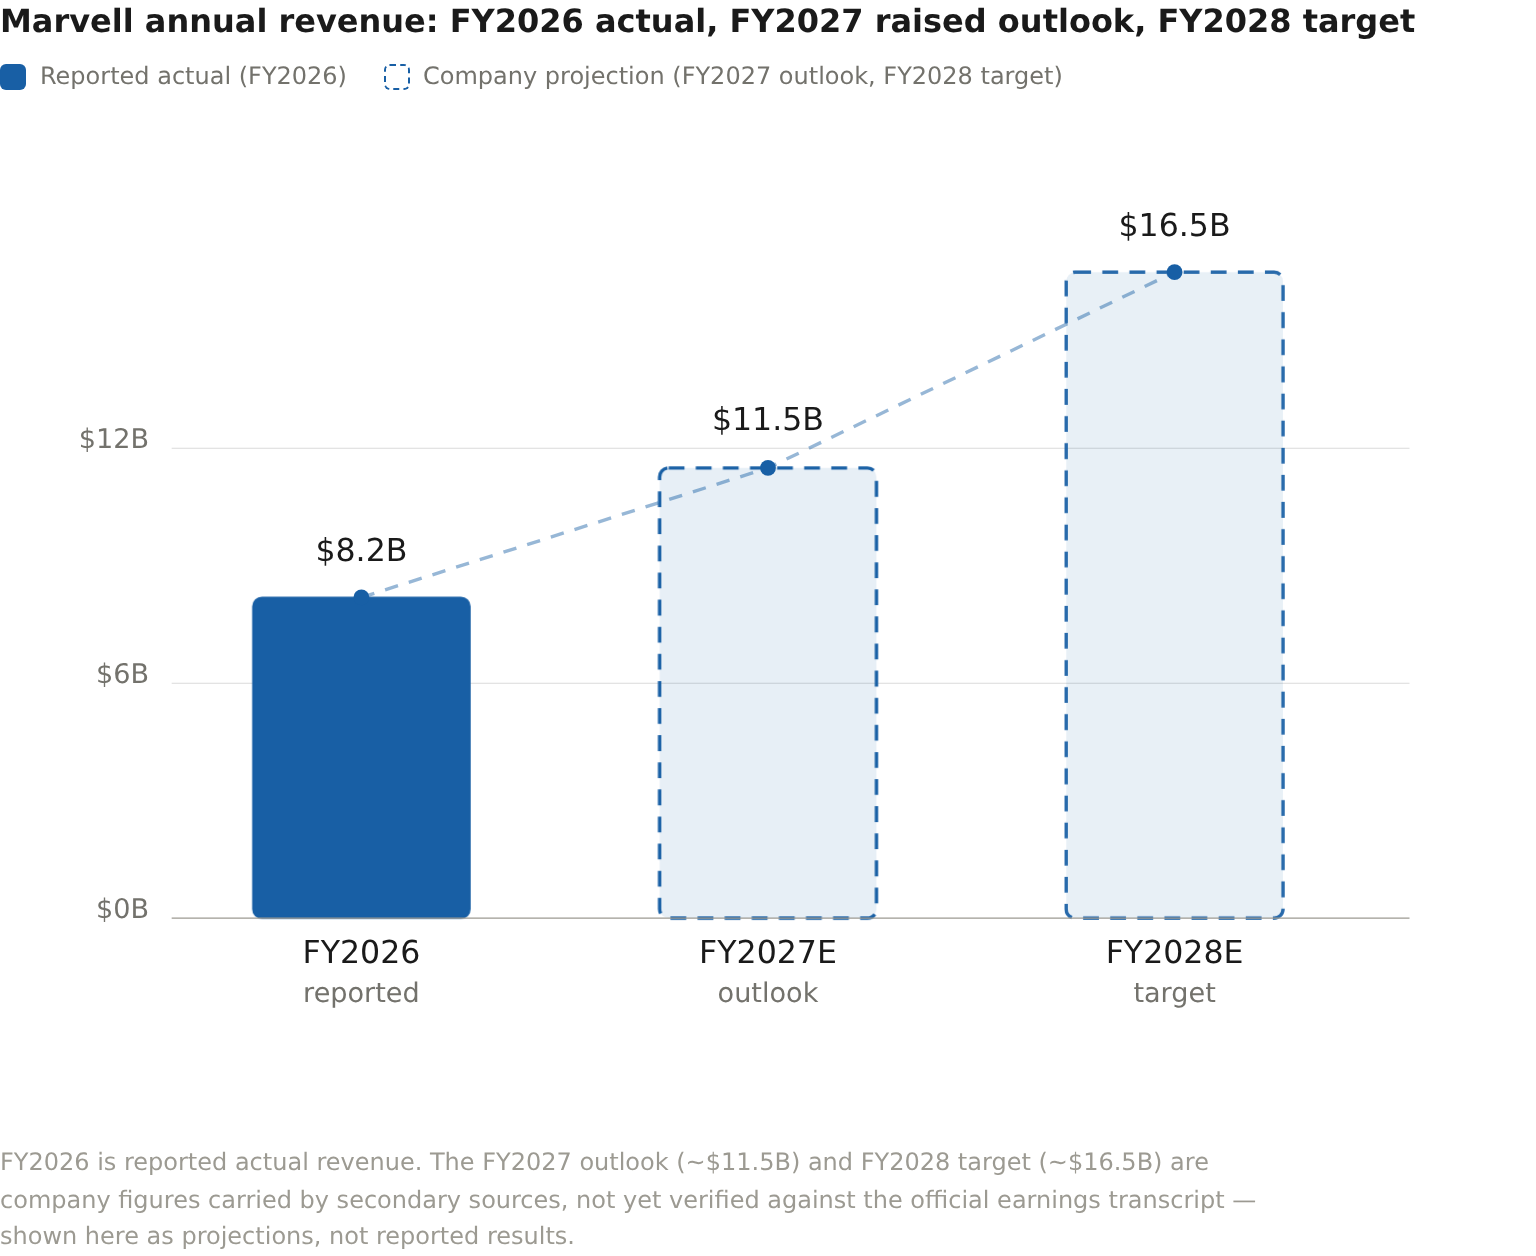
Les revenus réels pour l’exercice 2026 ont été rapportés. Les prévisions pour l’exercice 2027 (~11,5 milliards de dollars) et les objectifs pour l’exercice 2028 (~16,5 milliards de dollars) sont des chiffres fournis par des sources secondaires ; ils ne sont pas encore vérifiés en fonction des résultats officiels. Ils sont donc présentés ici comme des projections, et non comme des résultats réels.
| Exercice comptable | Revenus (USD B) | Statut |
|---|---|---|
| FY2026 | 8.195 | Données réelles rapportées |
| FY2027E | 11.5 | Point de vue plus positif (orientations de l’entreprise) |
| FY2028E | 16.5 | Cible (entreprise ; valorisée à environ 15 milliards de dollars) |
L’écart entre le chiffre rapporté pour le trimestre et les années prévues est en réalité l’objet de toute la discussion. La base réelle est déjà en train de croître :8,2 milliards de dollars de revenus pour l’année fiscale 2026En hausse de 42 % par an, et le graphique ci-dessus montre que la gestion de cette croissance indique une augmentation de près du double des revenus en deux ans, soutenue par…Plus de 20 sockets XPU et sockets XPU-attach multi-générations gagnent.Plusieurs XPUs sont déjà en production. Les XPUs, pour être précis, sont les accélérateurs personnalisés des hyperscalers. XPU-attach représente alors le matériel de silicium qui les entoure – stockage, réseau, interconnexion – et qui les connecte à ces accélérateurs. C’est la meilleure opportunité possible si cela se réalise… mais c’est aussi l’opportunité la plus risquée si cela ne se réalise pas.
Wall Street a confirmé cela, et le prix reflète déjà cela.
Les appels concernant cette action de cette semaine sont des confirmations, et non des améliorations. Tore Svanberg chez StifelRecommandation d’achat le 20 août, avec une cible de prix de 350 $.Environ 47,5 % de baisse par rapport à 237 dollars à la clôture précédente ; Sebastien Naji de William Blair a réitéré son avis « acheter », en soulignant que Marvell étendrait son rôle dans le secteur des TPU de Google jusqu’à 2033. La majorité des analystes estiment que l’action devrait être achetée, avec 23 recommandations d’achat et 5 recommandations de ne pas acheter, pour une cible moyenne de 274,04 dollars.

Je ne prends pas de décisions en fonction des objectifs de prix – ce sont des opinions, et ce tableau montre pourquoi. Le prix de 350 $ de Stifel est de 76 $ au-dessus du consensus de 274 $. De même, UBS…Elle a abaissé son objectif de prix à 300 dollars, contre 340 dollars le 17 août.Deux jours avant la signature du contrat. La situation actuelle indique que personne ne sait encore combien cette option vaut ; les cibles permettent de déterminer le prix, mais le prix lui-même est encore incertain.
| Ticker | Entreprise | TTM P/E | TTM P/S | EV/EBITDA |
|---|---|---|---|---|
| MRVL | Marvell | 84x | 24x | 80x |
| AVGO | Broadcom | 59x | 23x | 43x |
| NVDA | Nvidia | 33x | 21x | 31x |
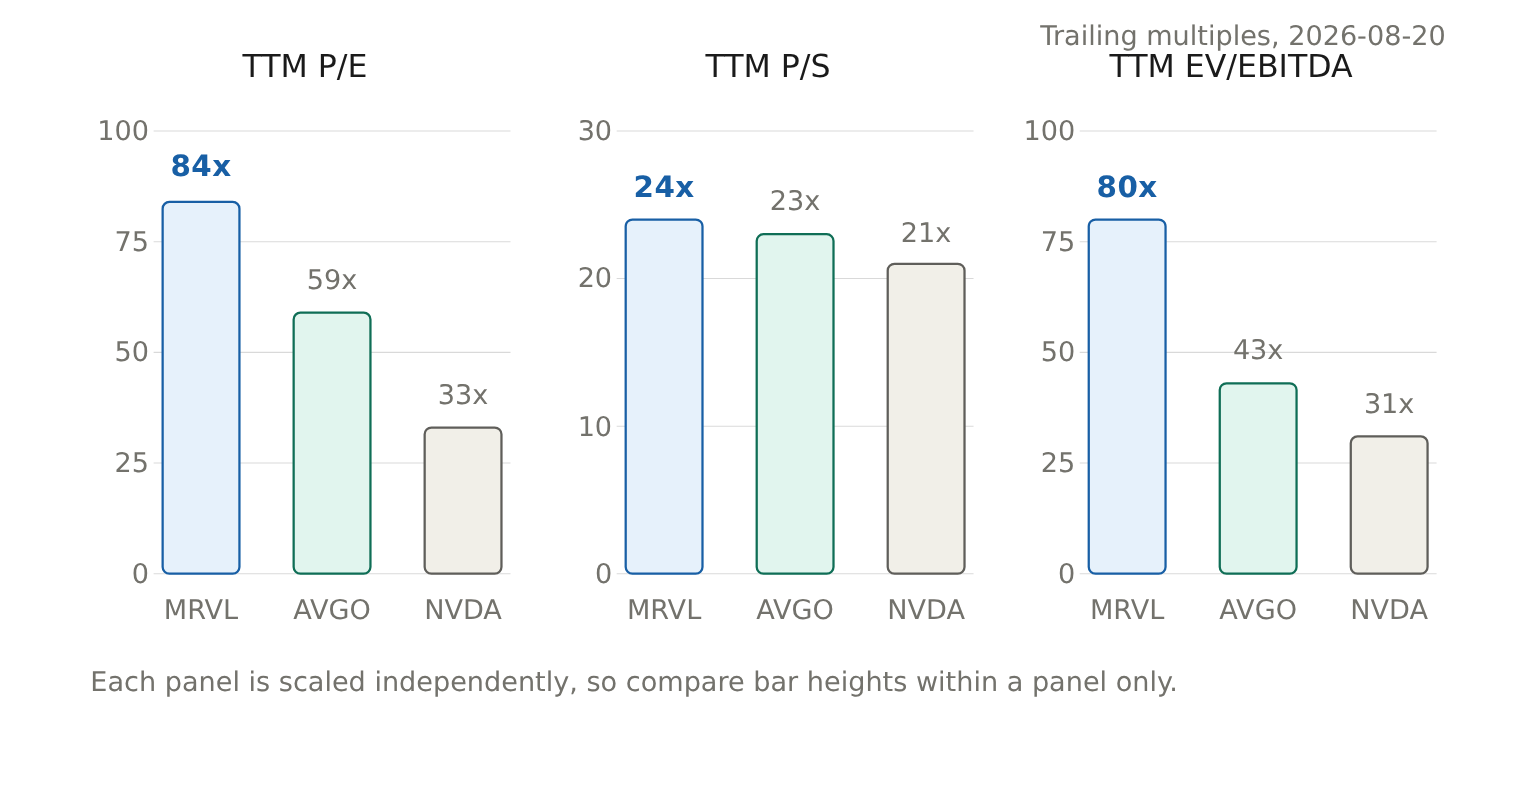
Selon l’estimation par rapport aux concurrents de Ainvest, Marvell est valorisée à environ 84 fois les bénéfices récents, à environ 24 fois les ventes récentes, et à près de 80 fois le ratio EV/EBITDA – c’est-à-dire la valeur d’entreprise par rapport au bénéfice en espèces lié aux activités opérationnelles. En comparaison, Broadcom est valorisée à environ 59 fois le P/E, à environ 43 fois le ratio EV/EBITDA, tandis que Nvidia est valorisée à environ 33 fois et 31 fois respectivement. C’est donc le groupe le plus riche en termes de valeurs récentes parmi ces trois entreprises. Du point de vue des analystes, une estimation typique…~49x calendrier 2026 et ~33x calendrier 2027 des bénéficesC’est la seule manière pour que tout ait sens. Le multiple suppose que les bénéfices se rattrapent aussi rapidement que les revenus générés par l’entreprise. Or, cette action a augmenté de 185 % depuis le début de l’année. Elle se trouve à environ 27 % en dessous de son niveau record de 329,88 $. De plus, elle a chuté de environ 8 % en une journée, juste avant l’accord. C’est le profil d’une position surchargée, avec un prix de rachat situé à la marge.
Cependant : le multiple n’est sûr que lorsque la rampe atterrit.
C’est là que la thèse et le marché se séparent. Tout ce que veulent les acheteurs se trouve à l’autre côté de l’exécution sur plusieurs années.
Les modes de défaillance sont spécifiques. Le programme de Google pourrait échouer : les composants en silicium personnalisés nécessitent des délais de fabrication de plusieurs années. De plus, les revenus liés aux matériaux ne seront disponibles vers 2028, ce qui signifie que Google devra gérer une grande partie des coûts et des bénéfices pendant cette période. Google pourrait choisir de se procurer du matériel auprès de Broadcom, comme c’est généralement le cas par le passé. Avec 70 % de parts de marché et des revenus trimestriels de 10,8 milliards de dollars liés à l’IA, Broadcom possède donc une grande flexibilité. Les hyperscalers pourraient également intégrer davantage de designs internes, ou les plans de développement de Nvidia pourrait être suffisamment efficaces pour retarder les projets. Si la progression prévue entre 2027 et 2028 ne se réalise pas, les multiples financiers les plus élevés de ces trois entreprises diminueront, sans aucun bénéfice à en tirer.
La tendance positive est tout aussi spécifique : les revenus liés à l’IA s’accroissent progressivement ; les succès dans le domaine des XPU et des sockets XPU-attach se transforment en revenus réels. La prochaine publication financière, ainsi que la conférence des investisseurs du 6 octobre, confirment donc que cette progression est réelle. Sur cette voie, le prix de vente diminue grâce à la croissance des bénéfices, plutôt que par une chute de prix. La prochaine publication financière constitue donc la première preuve de cela.
Le verdict est une question de timing, et l’attribution suit celui-ci.
La demande n’est pas le problème, et la thèse non plus. Je pense que la directive de Google remet en question le débat autour du duopole constitué par les produits en silicium personnalisés, en passant de « Broadcom ou rien » à « Broadcom et Marvell ». Or, Marvell se trouve du côté de la transition vers l’infrastructure d’IA. Cela est clair.
En réalité, l’offre d’achat a été évaluée au niveau du seuil de financement tout au long de l’année. Avec un prix d’environ 242 dollars, en tenant compte des multiples les plus élevés pour le trio AI-silicon, cela représente une hausse de 185 % sur la période actuelle. De plus, c’est le principal moteur de revenus à venir vers 2028. L’ajout de nouvelles capitaux ici signifie donc payer pour un processus qui existe uniquement en tant que objectifs et prévisions, plutôt que comme revenus réels. La question n’est pas de savoir si Marvell reste important ; elle est plutôt de savoir si ce prix d’entrée est toujours meilleur que celui du marché AI dans son ensemble. À mon avis, une nouvelle allocation à ce niveau revient à choisir l’issue avant d’avoir des preuves concrètes.
Mon cadre de référence est le temps d’exécution, et non la conviction. Je ne poursuivrais pas les actions à des multiples très élevés par rapport au groupe ; je attendrais la publication du rapport du 27 août et la journée des investisseurs du 6 octobre pour confirmer que l’augmentation des revenus sur la période fiscale est bien réelle, avant de décider de l’action à prendre. Les investisseurs devraient exiger les mêmes preuves, sachant que une action qui connaît une telle progression peut rapidement chuter lorsque cette progression ne se produit pas. Les conditions de rupture sont claires : les revenus liés à l’IA diminuent, le programme Google échoue ou devient dépendant de sources alternatives, ou l’augmentation des revenus entre 2027 et 2028 ne se réalise pas dans les chiffres… Dans l’un de ces cas, le multiple ne peut que diminuer. La durée du horizon temporel est plus importante que la cible de prix : le programme Google contribue aux revenus jusqu’en 2028, et ce prix représente déjà les revenus de cette année.








Commentaires
Pas encore de commentaires