
Il existe une manière évidente de interpréter les performances de Freeport-McMoRan (FCX). En effet, le cuivre est à un niveau record, donc les principaux producteurs de cuivre sont également à un niveau record. Tout celui qui possédait ces actions possédait donc aussi ces actifs. Le problème, c’est que les chiffres ne se comportent pas comme on pourrait s’y attendre en fonction du coefficient de beta des actifs. FCX a augmenté d’environ 49 % au cours de l’année écoulée, tandis que le prix du cuivre a augmenté d’environ 14 %. Au cours des cinq derniers jours, l’action a augmenté d’environ 14 %, tandis que le cuivre n’a fait que stagne. Une action ne peut pas dépasser son actif sous-jacent par un taux de croissance trois fois plus élevé en fonction du coefficient de beta. Cela se produit lorsque le marché achète quelque chose que le cuivre seul ne peut pas expliquer.
Ce que le marché achète a un nom, une localité et une date de livraison : Grasberg en Indonésie, et les bénéfices que cette mine devrait apporter en 2027. Le prix record représente un paiement anticipé pour cette croissance, sur un marché du cuivre déjà proche de ses records. Cette combinaison explique cette hausse des prix, et elle explique aussi pourquoi les détenteurs doivent prendre une décision différente de ceux qui achètent aujourd’hui.
Le témoin : un mineur du cuivre qui dépasse le cuivre de trois fois.
Selon les données d’Ainvest, Freeport a atteint un niveau record de près de 75,80 dollars le 21 août 2026. Le cours a atteint 77,33 dollars pendant la journée, soit une augmentation de 49,4 % en termes annuels, de 74,8 % sur douze mois, et de 14 % au cours des cinq derniers jours de trading. L’appréciation sur une période de 20 jours est d’environ 21 %. Le fonds CPER, qui suit les cours des produits dérivés du cuivre plutôt que les actions des entreprises minières, a augmenté de 14,3 % en termes annuels et de 43,4 % sur une année. Cependant, il est resté stable au cours des mêmes cinq jours.
Cette différence – où le prix du minéral augmente de plus de trois fois par an, tandis que le prix de l’étain reste stable – est le signe d’un réajustement de prix lié à une entreprise particulière, et non d’un réajustement des prix de la matière première elle-même. Le marché ne paie pas davantage pour le même cycle économique ; il accorde donc un prix plus élevé à un flux de revenus futurs qui n’a pas encore été généré. Et cela se produit très rapidement : la plupart des variations sur les 20 jours se sont produites au cours des cinq derniers sessions. Une hausse de prix due à des financements externes n’est que aussi sûre que les futurs revenus auxquels ces prix sont liés.
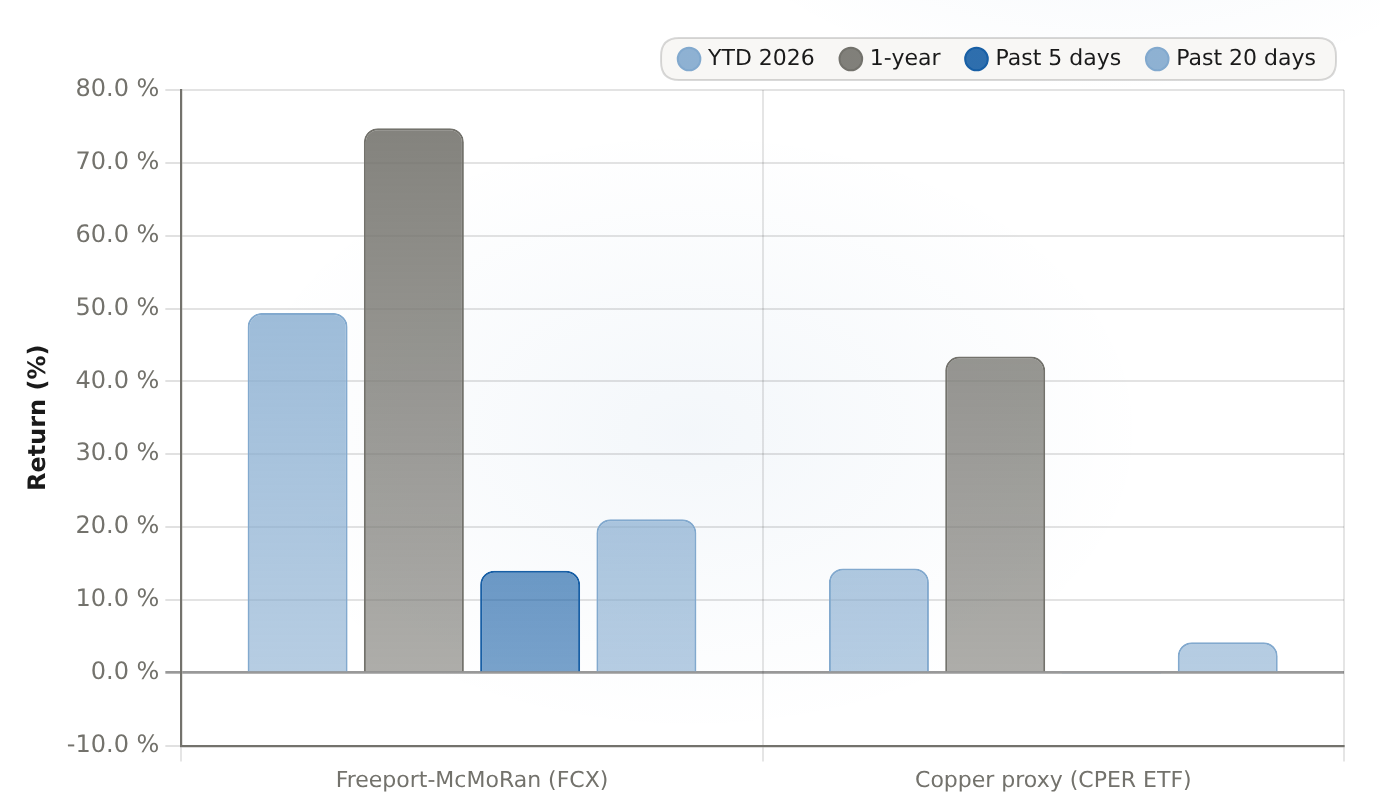
FCX a presque triplé le rendement de Copper en 2026. Il a augmenté d’environ 14 % au cours des cinq dernières séances, tandis que le proxy de Copper est resté pratiquement stable. La divergence sur 5 jours et sur 20 jours est la preuve indéniable que cette hausse est due à une réévaluation spécifique de l’entreprise, et non à des facteurs liés au marché du cuivre.
| Entité | YTD 2026 (%) | 1 an (%) | 5 jours passés (%) | Plus de 20 jours écoulés (%) |
|---|---|---|---|---|
| Freeport-McMoRan (FCX) | 49.4 | 74.76 | 14 | 21.09 |
| Proxy en cuivre (CPER ETF) | 14.32 | 43.4 | -0.13 | 4.2 |
2. Ce que le marché achète réellement : le couple Grasberg.
Le projet futur spécifique est l’opération de mine exploitationnée sous terre par Grasberg : une méthode d’extraction à haut volume et à faible coût, où le minerai est soumis à une pression suffisante pour qu’il s’effondre sous son propre poids. L’horloge indiquant le temps écoulé a été réinitialisée plusieurs fois. Une inondation en 2025 a perturbé les activités de cette mine. FreeportDeclare force majeure sur les fournitures contractuelles provenant de la mine Grasberg Block Cave.– Un avis juridique qui dispense une entreprise des obligations de livraison qu’elle ne peut remplir. Les capacités de production seraient donc inférieures à la capacité de 2026 ; en avril, la direction…La prévision pour le cuivre sur toute l’année a été réduite à 3,1 milliards de livres sterling.Les actions ont chuté de 12,6 % le jour où elles ont été cotées. Le poids en or est passé à 650 000 onces.
Cette déception, c’est en réalité ce qui a déclenché le mécanisme par lequel le marché paie actuellement les coûts associés. Les capacités de production de Grasberg ne seront pleinement exploitées qu’à la fin de l’année 2027. De plus, les ventes de cuivre et d’or augmenteront considérablement en 2027. Si on ajoute à cela une mine en voie de récupération, avec un prix du cuivre presque record, on obtient donc un niveau maximal de revenus. C’est l’année où les volumes de production et les prix augmentent ensemble. C’est pourquoi la deuxième moitié des années 2026 et 2027 est le moment clé pour observer une évolution positive.
Comme le marché commence à acheter en avance un résultat positif pour l’année 2027, les risques negatifs sont asymétriques. Le multiple forward est élevé, non pas parce que les bénéfices actuels sont suffisants, mais parce que la trajectoire de croissance des bénéfices est attendue. Le même mécanisme se produit dans l’autre sens : une dégradation de la performance de Grasberg ou d’un autre site dans la chaîne d’exploitation indonésienne entraîne un multiple qui inclut déjà le résultat positif. Il y a également une contrainte à court terme : la usine de Gresik de PT Smelting, qui produit environ 342 000 tonnes de cathodes par an, et dont 66 % appartient à Freeport Indonesia, est fermée depuis le 8 août en raison de dommages aux fours. La reprise de la production à Manyar doit être reportée jusqu’à la fin du mois d’août. Une reprise retardée est un genre de faillite qui cause plus de problèmes lorsque le multiple est de 37 à 48 fois les bénéfices, plutôt qu’à un multiple normal.
3. Le fond en cuivre est réel – et de nature à se stabiliser avec le temps.
Rien de tout cela ne fonctionne sans que le cuivre reste stable. Le prix du cuivre atteint des records pour des raisons structurelles, plutôt que d’ordre spéculatif. Au LME, le prix du cuivre à trois mois était d’environ 14 100 dollars par tonne à la mi-août.Atteignant près de 14 527 dollars par tonne à la fin du janvier 2026.— Le même métal n’a atteint que 12 000 dollars par tonne en décembre 2025. Sous ce prix se trouve une véritable contrainte : interdiction d’exporter les concentrés du Congo-DR, la production chilienne se situant autour de 5,5 millions de tonnes contre un objectif de 6 millions de tonnes, tarifs bas records pour le traitement des concentrés – les frais que les fonderies reçoivent pour le traitement des concentrés – et l’indicateur annuel de 2026 fixé à zéro, change…Les stocks ont été épuisés sur 42 jours consécutifs, jusqu’à atteindre environ 205 000 tonnes.Et un écart entre le prix du cash et celui des trois mois à cinq ans, un niveau record. Il s’agit d’une structure appelée « backwardation », où le prix immédiat des matières premières est supérieur au prix de livraison futur. C’est le signe classique de pénurie physique. Les analystes prévoient des déficits sur le marché jusqu’en 2027. L’IEA estime que…Un déficit de 30 % en approvisionnement d’ici 2035sur le pipeline annoncé.
Voici le contre-poids : le marché a déjà payé une grande partie de ce coût. BMI Research prévoit toujours un prix moyen pour l’année 2026 d’environ 13 500 dollars par tonne, ce qui est inférieur au prix actuel. Le cuivre ne doit pas chuter pour que FCX puisse réduire ses prix ; un retour vers cette moyenne, plutôt que vers des records nouveaux, permet de réduire le montant sur lequel repose le prix record.
4. Les chiffres rapportés sont solides – mais trop faibles par rapport au prix.
Les résultats du deuxième trimestre, rapportés le 23 juillet, étaient conformes aux indicateurs de l’entreprise elle-même : revenus de 7,03 milliards de dollars, bénéfice net de 984 millions de dollars, bénéfice par action de 0,74 dollar.710 millions de livres d’étain123 000 onces d’or et 25 millions de livres de molybdène. Je ne préfère pas décrire cela comme un « bon » ou un « mauvais » : les données divergent quant à ce que la communauté des analystes pensait réellement. Une source indique une prévision bien supérieure aux chiffres rapportés, tandis qu’une autre source prévoyait une valeur d’EPS ajustée proche de 0,60 $. La description honnête est donc les chiffres réels, sans aucune notation spéciale.
Le profil financier est vraiment bon, quel que soit le prix. Le passif net est modeste, à environ 5,3 milliards de dollars, contre environ 4,1 milliards de dollars en liquidités. Les flux de trésorerie opérationnels s’élèvent à environ 5,9 milliards de dollars, contre environ 4,0 milliards de dollars d’investissements de capital. Il reste donc environ 1,9 milliard de dollars de flux de trésorerie disponibles. Les dividendes ont été versés pendant sept années consécutives, avec un ratio de distribution de près de 31,5 % des bénéfices du trimestre dernier. De plus, l’entreprise…Acheté environ 55,4 millions d’actions pour environ 2,2 milliards de dollars.Depuis la fin de 2021. Les prévisions de la direction pour l’année 2029, soit 37,4 milliards de dollars de chiffre d’affaires et 6,4 milliards de dollars de bénéfice net, exigent une croissance annuelle du chiffre d’affaires de environ 12 % – c’est exactement ce que l’entreprise doit atteindre aujourd’hui.
C’est une entreprise spécialisée dans le métal, qui est solide et bien gérée. Je ne parierais pas contre cette entreprise. Cependant, la solidité n’équivaut pas à la valeur ; les deux concepts sont confondus à ce prix.
5. L’évaluation a laissé le reste du groupe en arrière.
Avec une valeur de marché d’environ 108,9 milliards de dollars, FCX est cotée à environ 37 fois les bénéfices récents – et à environ 48 fois les bénéfices futurs, c’est-à-dire en fonction des profits attendus pour les douze prochains mois. Ces chiffres indiquent bien le niveau de valorisation correspondant à une entreprise de type « plateforme de croissance », et non à une entreprise cyclique comme une mine. La comparaison avec les concurrents montre clairement cela : sur la base des bénéfices récents, BHP est cotée à environ 25 fois les bénéfices, avec un ratio EV/EBITDA de 7,5 fois. EV/EBITDA représente la valeur de l’entreprise par rapport aux bénéfices avant intérêts, impôts, dépréciation et amortissements. C’est un ratio neutre en ce qui concerne la structure de capital. Rio Tinto est cotée à environ 11 fois les bénéfices, avec un ratio EV/EBITDA de 6,9 fois. Teck est cotée à environ 19 fois les bénéfices. Seul Southern Copper présente un ratio EV/EBITDA encore plus élevé, autour de 18 fois. À 12,6 fois, Freeport est la société la plus riche du groupe – riche en termes de perspectives de croissance, mais pas en termes de revenus.
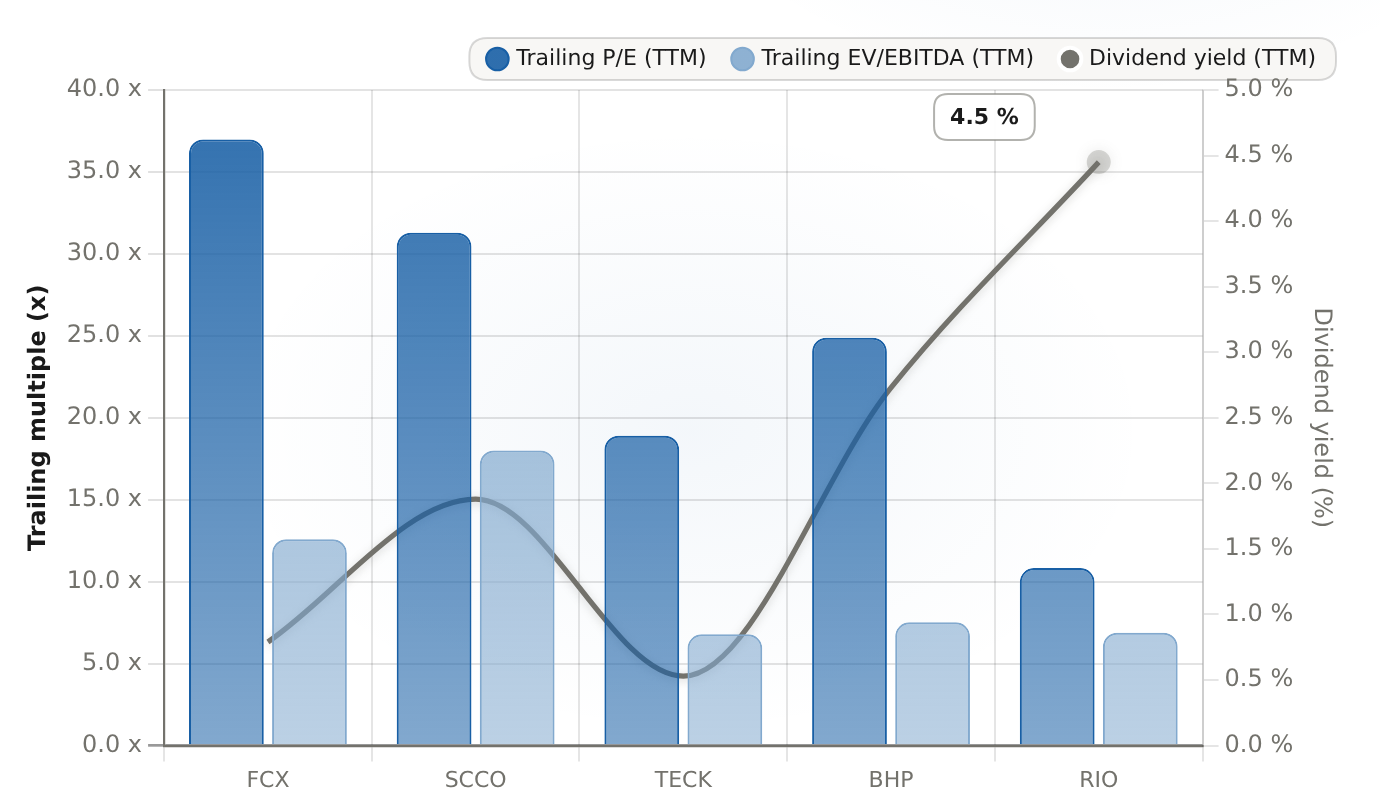
FCX représente le ratio P/E le plus élevé du groupe (~37x, contre ~10,8x pour Rio Tinto). En même temps, le prix de vente est seulement de ~0,8% – à peine un cinquième du taux de ~4,45% de Rio Tinto. Ainsi, le prix record reflète déjà les bénéfices réalisés en 2027.
| Ticker | P/E en retrait (TTM) (x) | EV/EBITDA en chute (TTM) (x) | Rendement des dividendes (TTM) (%) |
|---|---|---|---|
| FCX | 36.98 | 12.59 | 0.79 |
| SCCO | 31.29 | 18.01 | 1.88 |
| TECK | 18.91 | 6.79 | 0.53 |
| BHP | 24.89 | 7.52 | 2.73 |
| RIO | 10.83 | 6.89 | 4.45 |
Le livre de comptes des revenus est le plus faible au sein du groupe de concurrents. Le rendement des dividendes est d’environ 0,8 % sur une base récente, et à peine 0,4 % sur une base anticipée, à ce prix. Pour quelqu’un qui achète une entreprise minière en vue de ses revenus actuels, FCX, avec un rendement record, ne résout pas le problème de la même manière que le rendement de 4,45 % de Rio Tinto. Les sept années consécutives de paiement des dividendes sont réelles, mais sur la courbe du rendement du capital – c’est la relation entre le rendement des dividendes et la croissance des dividendes, qui détermine si la multiplication des dividendes est bénéfique pour vous – c’est un mauvais moment pour investir : la hausse des prix a réduit le rendement, plutôt que de faire augmenter celui-ci en période de baisse.
6. Le verdict : se renforcer ; l’argent nouveau est un risque à prendre en compte.
Les détenteurs de ces actions disposent d’une décision honnête devant eux. Je ne pense pas que “ne rien faire” soit la meilleure solution. Le prix record représente déjà une opportunité pour l’année 2027, mais cela dépend d’une exécution parfaite par Grasberg et du maintien des prix du cuivre stables. Une réduction de la position, sans être une sortie, transforme les gains obtenus grâce aux investissements multiples en pouvoir d’achat réel, tout en conservant une exposition significative au titre en question, qui reste encore une histoire intéressante. Maintenir toute la position à environ 48 fois les revenus futurs signifie accepter le risque de perte en cas d’exécution insatisfaisante ou de fléchissement des prix des matières premières, sans avoir à payer de frais supplémentaires, maintenant que l’appétit a déjà été satisfait.
Les nouveaux investisseurs méritent la même honnêteté dans le contraire. En réalité, il ne s’agit pas d’une entrée en valeur, ni d’une entrée en revenu. C’est plutôt une sorte de pari : vous payez aujourd’hui pour une quantité record de cuivre, plus un accès complet à Grasberg, et enfin, une exécution parfaite. Tous ces éléments sont conservés pendant un an et demi. Si c’est ce type d’exposition que vous souhaitez, c’est un pari légitime, mais limité. Il faut donc le considérer comme un pari, et non comme une propriété. Si ce que vous voulez vraiment, c’est une croissance des dividendes à un prix juste – l’engrenage qui permet à mon cadre de financement de fonctionner correctement – alors c’est le point opposé du cycle, et il faut commencer par cet engrenage.
7. La liste des horloges : les conditions qui permettent à la thèse de survivre ou qui la mettent en danger.
- Retour à la moyenne du cuivre : tout déplacement soutenu vers le niveau de 13 500 dollars par tonne en 2026 compense ce multiple.
- Inventaires LME et backwardation : après 42 jours consécutifs sans changement, une reconstruction signifierait que la pression s’amenuise.
- Le rythme de progression de Grasberg est de près de 65 % de la capacité d’ici la seconde moitié de 2026, et de pleine capacité à la fin de 2027.
- Les permis d’exportation en Indonésie sont renouvelés tous les six mois, en fonction des progrès de la production des métaux. De plus, les droits de fonctionnement après 2041 restent non résolus. Une prolongation a été convenue, mais des rapports indiquent que…Propriété économique réduite.
- La réparation du four de Gresik et le redémarrage de Manyar ont été planifiés pour fin août, après la fermeture du 8 août.
- Évaluation des ratios financiers : Avec le prochain rapport, probablement fin octobre, une erreur ou des informations insuffisantes concernant les multiples de 37 à 48 fois les bénéfices auront un impact beaucoup plus important que dans des conditions normales.
La conclusion honnête est que le risque est réel, et que le prix constitue le problème. Freeport est une entreprise de qualité supérieure, spécialisée dans les métaux essentiels, avec un bilan sain et une histoire de croissance authentique qui mérite un prix élevé par rapport aux autres mineurs diversifiés. Mais avec un dividende quasi nul, le marché a déjà fixé l’horizon pour l’année 2027. Je pense que le rapport risque/rendement favorise les investisseurs pour qui il est préférable de rester prudents, et pour les nouveaux investisseurs, c’est une opportunité stratégique, mais pas une proposition de valeur ou de revenu. Une meilleure opportunité viendra lorsque le marché devient suffisamment anxieux face à une dépréciation du cuivre ou à des difficultés liées à Grasberg, ce qui permettra de augmenter à nouveau le rendement. Ce moment arrivera. La discipline consiste à attendre ce moment, ou à maintenir une part minimale dans cette investissement, afin que ne soient pas endommagés les résultats du portefeuille.








Commentaires
Pas encore de commentaires