
Les actions les plus décisives du mardi peuvent être considérées comme un test de la qualité des résultats financiers. Les analyses ont été faites avant que la plupart d’entre nous aient terminé les communiqués de presse. Fabrinet a augmenté de environ 5 %, atteignant environ 598,58 dollars, car ses résultats pour le trimestre AI-Optique ont passé le test. Les revenus ont dépassé les attentes et les prévisions communes ; les prévisions pour le prochain trimestre restent solides. Flexsteel, quant à lui, a chuté d’environ 4 %, atteignant environ 70,86 dollars. Il affirmait avoir obtenu des bénéfices par action records selon les normes GAAP… Une contradiction évidente qui se résout dès que l’on comprend que les 9 millions de dollars de remboursements exceptionnels et les rachats d’actions se cachent derrière ce chiffre. Lorsqu’une action chute en raison de résultats records, le marché lit généralement les détails. Cette fois, il a fait ce qu’il fallait.
Fabrinet : le document qui a résisté
Fabrinet est le fabricant contractuel qui produit une part importante des transceilleurs optiques 800G utilisés dans l’industrie – ces modules transmettent les données au sein des clusters d’IA des hyperscalers. Par conséquent, le quatrième trimestre a toujours été un moment important pour ce secteur. Les revenus ont atteint 1,316 milliard de dollars, soit une augmentation de 45 % par rapport à l’année précédente, un chiffre record. Le bénéfice par action non ajusté s’est élevé à 4,10 dollars, soit un montant supérieur de 7,5 % par rapport aux 3,81 dollars attendus par les analystes.L’entreprise avait reçu un financement de 1,25 à 1,29 milliard de dollars.Les revenus se situent entre 3,72 et 3,87 dollars par action non conforme aux normes GAAP. C’est le cinquième trimestre consécutif où Fabrinet dépasse les attentes. Les prévisions pour le premier trimestre de l’exercice 2027 sont de 1,375 à 1,425 milliards de dollars en revenus, avec un EPS compris entre 4,10 et 4,25 dollars. Ce chiffre correspond approximativement à celui du trimestre précédent, que la direction a qualifié de « demande durable » en vue de l’exercice 2027.
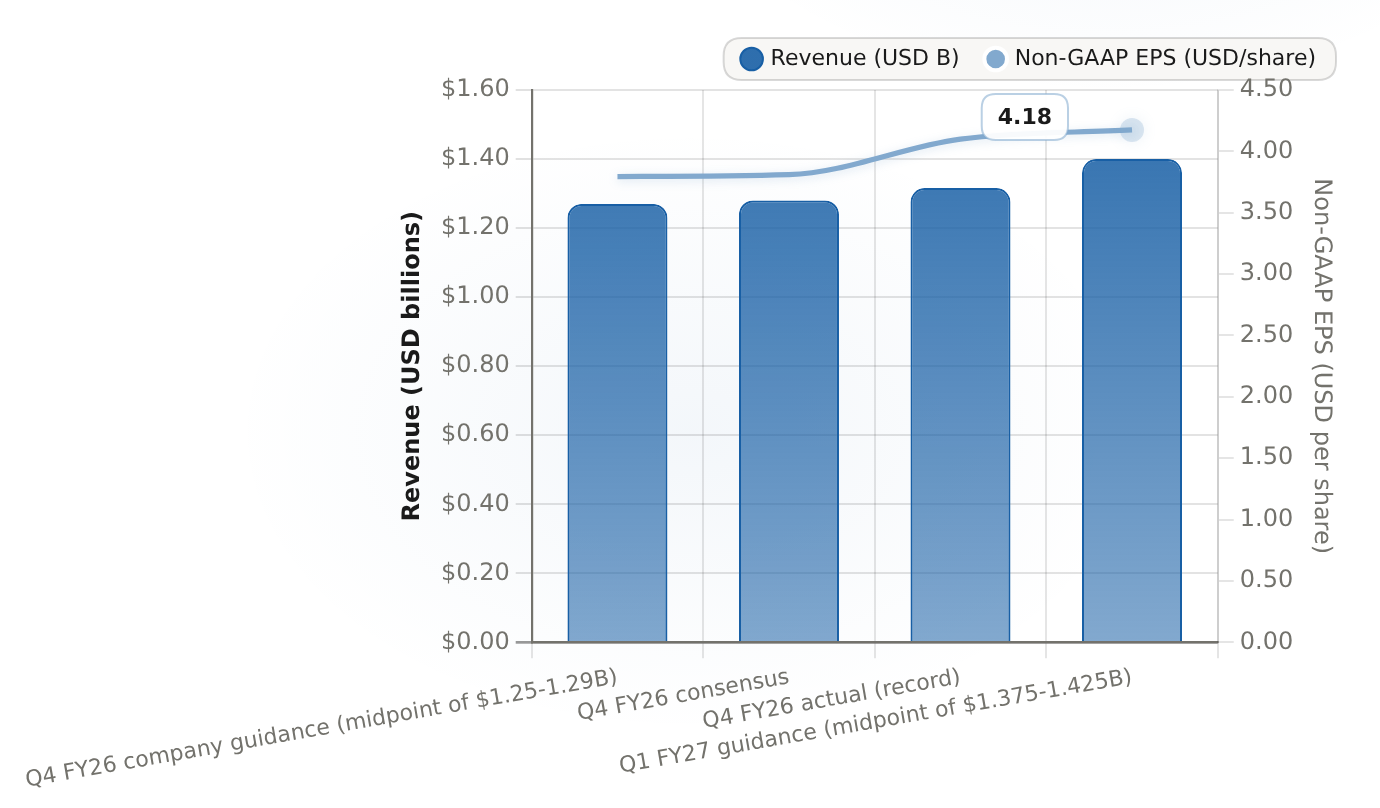
Les chiffres réels du quatrième trimestre de l’année fiscale 2026 de Fabrinet ont réussi à dépasser les prévisions de l’entreprise et le consensus concernant les revenus ainsi que les bénéfices par action. De plus, les prévisions pour le premier trimestre de l’année fiscale 2027 sont supérieures aux chiffres récents. Cela constitue une bonne indication pour les actions de l’entreprise.
| Scénario | Revenus (USD B) (B) | BPA non conforme aux normes GAAP (USD par action) |
|---|---|---|
| Prévisions de l’entreprise pour la période fiscale 2026 (intervalle de 1,25 à 1,29 milliard de dollars) | 1.27 | 3.795 |
| Consensus Q4 FY26 | 1.28 | 3.81 |
| Q4 FY26 réel (enregistrement) | 1.316 | 4.1 |
| Directives pour l’année fiscale 2027 Q1 (intervalle central : 1,375–1,425 milliards de dollars) | 1.4 | 4.175 |
Un peu de temps, plus un guide qui ne ralentit pas, c’est la recette qui permet aux impressions d’être lisibles plutôt que chaotiques. La question est combien cela coûte d’avoir une telle capacité de suivi… Et ici, Fabrinet investit activement dans cette démarche.La capacité, plutôt que les ordres, est maintenant le principe contraignant.L’entreprise se dirige vers la rampe de croissance. Les stocks ont atteint environ 1,02 milliard de dollars. Les actifs immobiliers, les installations et l’équipement ont presque doublé par rapport à l’année précédente. Les dépenses de capital ont dépassé les flux de trésorerie d’exploitation. Le flux de trésorerie libre trimestriel était négatif, soit -36,9 millions de dollars. Pour une entreprise dont les revenus annuels ont augmenté de 36 %, soit environ 4,6 milliards de dollars, c’est le prix à payer pour s’assurer une part dans le marché 800G avant que les hyperscalers ne prennent cette capacité ailleurs. C’est une réinvestissement, mais pas une survalorisation.
La couche de valuation est là où la situation devient vraiment obscure. Le multiple de cours à terme reste stable, autour de 51 fois les bénéfices, selon toutes les sources. Mais le ratio P/E à terme n’a pas trouvé de solution : les données du marché réels indiquent environ 64 fois les bénéfices.L’estimation mis à jour de MarketBeat place le chiffre en environ 46 fois.Considérer la valeur actuelle comme un seul chiffre serait une approximation inexacte – le consensus reste encore à se construire après le rapport. Donc, une approche honnête consiste en une plage de valeurs plus large, où la question fondamentale (à quel point on peut croire en les avantages liés aux 800G) joue un rôle important. Selon l’analyse technique d’Ainvest, le prix se trouve au-dessus des moyennes de 50 et 200 jours, avec un RSI proche de 63 : c’est un signe de dynamisme positif. C’est pourquoi il s’agit plutôt d’une situation où il faut attendre un meilleur moment pour entrer dans le marché, plutôt que de chercher à profiter de la hausse immédiate.

La lecture complète : Coherent et Ciena sont cotées à leur meilleur niveau.
Fabrinet est le principal fabricant de contrats dans l’industrie pour les optiques 800G. Les analystes lisent donc les descriptions des commandes et les termes liés à la mise en production des optiques 800G.Comme le bouc émissaire qui réinitialise les attentes de la demandeÀ travers le complexe optique – Lumentum, Coherent, Applied Optoelectronics, Ciena. Le résultat du mardi a été considéré comme une confirmation, et le groupe s’est déplacé.
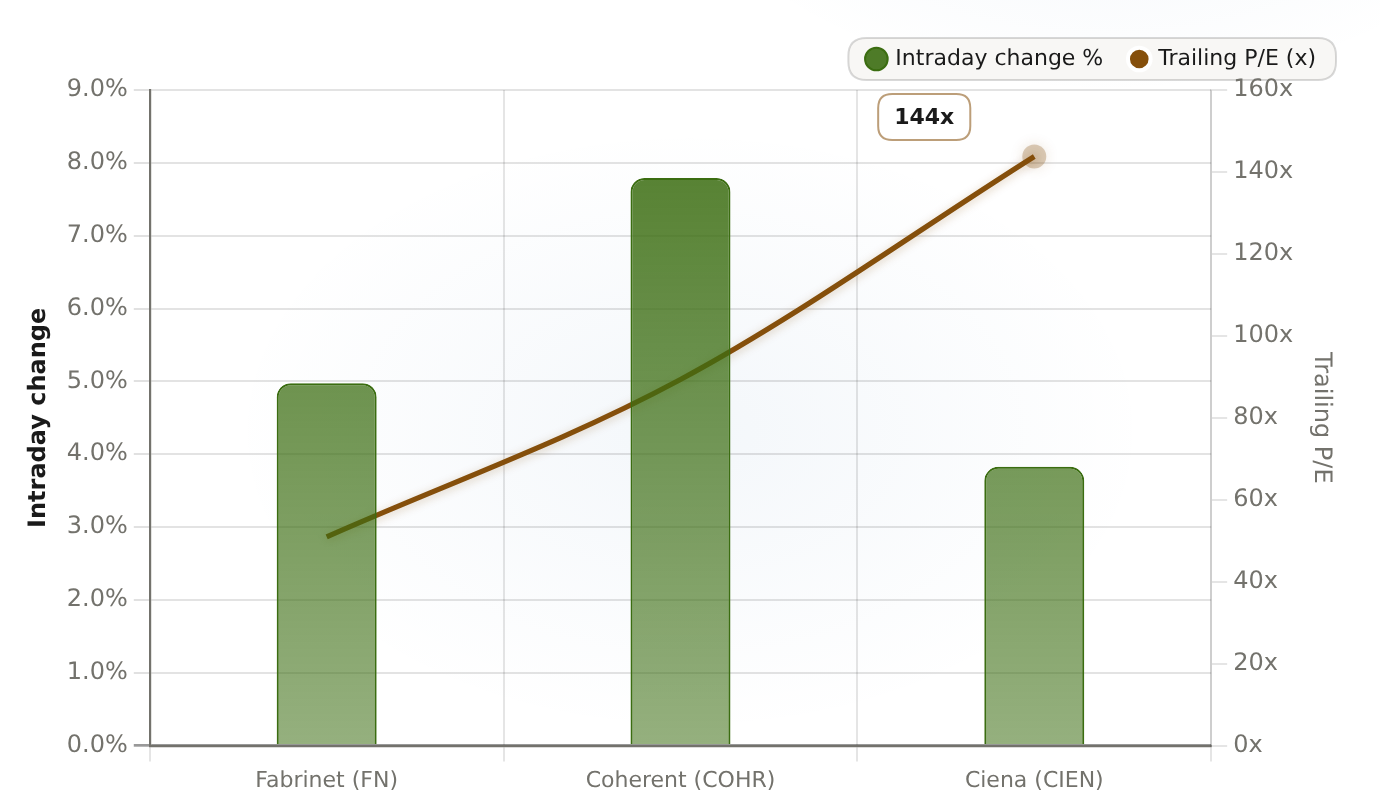
Les résultats de Tuesday ont été cohérents : ils ont progressé de +7,8 % par rapport à Fabrinet (+5,0 %) et Ciena (+3,8 %). Cependant, le ratio P/E élevé de cette société, entre 51x et 144x, indique qu’il n’y a pas de marge de manœuvre suffisante pour prendre en compte l’impact de l’intelligence artificielle dans les activités liées aux technologies optiques.
| Ticker | Variation intra-journée % | P/E en retrait (x) |
|---|---|---|
| Fabrinet (FN) | 4.974 | 50.95 |
| Coherent (COHR) | 7.792 | 89.34 |
| Ciena (CIEN) | 3.827 | 143.78 |
Selon les dernières données disponibles, Coherent a augmenté de 7,79 % pour atteindre 351,22 dollars, et Ciena a augmenté de 3,83 % pour atteindre 445,18 dollars – il s’agit des entreprises spécialisées dans les technologies optiques.Les acteurs principaux du marché d’avant ce début d’annéeIls continuent à profiter de cette tendance positive. Le problème est le coût de la confirmation : soit environ 89x et 144x par rapport aux bénéfices récents, contre environ 51x pour Fabrinet. Il s’agit donc d’un groupe dont les valeurs ont été réévaluées en raison d’une capacité de montée à 800G parfaite. Il y a peu de marge de sécurité dans cette fourchette de valeurs entre 51x et 144x. Ainsi, la même tendance positive qui a permis à COHR et CIEN de progresser aujourd’hui pourrait les faire chuter fortement en cas de mauvaise performance d’un des acteurs concernés. La dynamique est importante, mais ce n’est pas la valeur actuelle qui compte ; à ces multiples, un trimestre en décroissance peut inverser toute la situation.
Flexsteel : un « record » construit sur des remboursements.
Le résultat trimestriel de Flexsteel est la meilleure indication en termes de qualité des revenus sur le marché actuel. Le fabricant de meubles a publiéLes ventes nettes ont augmenté de seulement 0,7 % en glissement annuel, pour atteindre 115,4 millions de dollars.Comparé à 114,6 millions l’an dernier, le EPS dilué selon les normes GAAP a atteint un niveau record de 2,58 dollars, soit une augmentation de 36,5 %. Cependant, l’action est encore tombée d’environ 4 %, atteignant environ 70,86 dollars. Elle s’est clôturée juste au niveau de sa moyenne mobile sur 50 jours, qui est d’environ 70,87 dollars. Le RSI était proche de 40, selon les données d’Ainvest. Le marché n’est pas confus ; ce niveau record est artificiel.
Le plomberie : le résultat dépend de…Un remboursement de tarif IEEPA de 9,0 millions de dollars une seule fois.L’IEEPA, la loi sur les pouvoirs économiques d’urgence internationaux, est l’autorité qui impose ces obligations. Ces charges se reflètent dans le coût des produits vendus, ce qui augmente environ 780 points de base le marge brute conforme aux normes GAAP. Ce qui permet à cette marge de passer à 30,0 %, contre 23,9 % l’an dernier. De plus, les rachats de actions de 63,7 millions de dollars au cours de l’exercice 2026 ont réduit le nombre d’actions à 4,9 millions, contre 5,7 millions. Un remboursement intégré dans le coût des produits, ainsi qu’un dénominateur plus petit… C’est ainsi que l’on obtient des bénéfices par action record lorsqu’les revenus sont stables.
On retire les éléments ponctuels, et l’exploitation réelle se détériore. Le EPS ajusté a diminué de 5 % par rapport à l’année précédente, s’étant élevé à 1,33 dollar, ce qui est inférieur aux 1,52 dollar estimés par les analystes. Le taux de marge d’exploitation ajustée est également en baisse, passant de 9,0 % à 7,1 %. Cette baisse est due au facteur monétaire en pesos sur les actifs mexicains, ainsi qu’à la sortie du produit “homyles”. Le rapport confirme également que cette hausse ne persiste pas : les ventes nettes au premier trimestre 2027 se situent entre 111 et 115 millions de dollars, soit une croissance de 1-4 %. Le taux de marge d’exploitation conforme aux normes GAAP devrait être de 6,5-7,0 %, soit une baisse par rapport au taux de 14,2 % enquête en fin d’année. Flexsteel également…Le dividende a augmenté de 25 % en juin 2026.C’est une bonne gestion de capitaux… mais ce n’est pas une capacité de génération de bénéfices.
Les signaux de l’horloge sont simples. Je veux voir si le ratio de marge d’exploitation ajusté se stabilise au moins avant la date anniversaire du remboursement au quatrième trimestre de l’année fiscale 2027 – les trimestres sans remboursement constituent donc une épreuve réelle. Notez que le multiple P/E futur de ~18,8 correspond à une valeur basse : cela semble bas uniquement parce que ce multiple est calculé sur une base de bénéfices ajustés en dessous de la normale. Si la rentabilité ajustée continue de diminuer, ce multiple devient une pièce de valeur trompeuse. Traiter les 2,58 dollars de revenus GAAP actuels comme des revenus réels serait donc un faux signal à éviter.
Action : suivre Fabrinet, effacer Flexsteel, respecter les multiples.
Sur une période de plusieurs trimestres, la différence est claire. Fabrinet est l’acteur qui mérite d’être pris en compte – mais avec des conditions plutôt que de l’urgence. Les performances records, le guide “durable” et la capacité de développement valent cette position ; le nombre de transactions futures non résolues ne justifie pas une poursuite, donc l’entrée à moindre risque se fait sur une faiblesse ou sur une confirmation que la montée en capacité de 800G permet de transformer la capacité en revenus. La condition de échec de la thèse est une situation future où la visibilité des commandes grâce à l’IA ou les taux de montée en capacité de 800G s’atténuent – ce qui inverserait tout cela. C’est exactement pourquoi Coherent avec un ratio d’environ 89x et Ciena avec un ratio d’environ 144x sont prudents malgré la confirmation d’aujourd’hui.
Flexsteel est une situation de type “fade/wait” : il ne s’agit pas d’une opportunité de vente ou d’une stratégie de short selling. Aucun élément dans les rapports financiers ne indique que l’entreprise est en mauvais état – il s’agit simplement de dommages cycliques et monétaires normaux, et non d’un problème sérieux. Mais un chiffre artificiel ne constitue pas encore une justification pour prendre une position défensive : le prix actuel de l’action, qui représente environ 4 % de perte par rapport au prix initial, est correct, tant que l’activité réelle de l’entreprise montrera qu’elle peut maintenir ses marges. Cette évaluation devra être vérifiée au cours des deux prochaines trimestres. Ne vous laissez pas influencer par des chiffres qui ont été obtenus à l’aide de remboursements uniques ; les fondamentaux de l’entreprise ne justifient pas encore une telle position.








Commentaires
Pas encore de commentaires