
Catch pre-market movers with AI signals.
L’institution financière que vous ne pouvez pas posséder
Veridian Credit Union vient de lancerMoney Moves, un programme de coaching gratuit.Cela offre aux participants jusqu’à…250 $ en incitations de économies correspondantesLes sessions commencent ce mois-ci à Cedar Rapids, Waterloo, Omaha et Des Moines. Il s’agit d’une histoire concernant une institution financière en croissance, centrée sur les clients. Si vous êtes un investisseur qui lit les nouvelles financières, votre instinct sera probablement de regarder le cours de ses actions.
Il n’y a pas de stock. Il n’y a pas de ticker.Les coopératives de crédit ne sont pas cotées en bourse.Et ne peut pas être acheté ou vendu en tant que actifs publics.
Ce n’est pas une limite propre à Veridian. C’est en fait le principe fondamental d’une coopérative de crédit. Confondre les coopératives de crédit avec les banques – ou, de manière plus subtile, confondre le mot “actions” dans une coopérative de crédit avec le mot “actions” sur le marché boursier – conduit les investisseurs à ignorer toute une catégorie d’institutions financières, sans comprendre pourquoi ces institutions ne peuvent pas figurer sur la liste des institutions à surveiller.
Le mot qui trompe tout le monde
Les coopératives de crédit utilisent le même vocabulaire que les banques et les marchés boursiers, mais chaque mot a une signification différente. C’est là que se trouve la source d’erreur.
Dans une coopérative de crédit, votre compte d’épargne est appelé « compte de partenariat ». La rémunération que vous obtenez est appelée « dividende ». Lorsque vous rejoignez la coopérative, vous achetez techniquement une « part » de propriété – généralement en déposant entre 5 et 10 dollars pour ouvrir votre premier compte.
Dans une société publique, vos “actions” sont échangées sur un marché boursier. Les “dividends” représentent des profits que vous pouvez recevoir ou ignorer. Votre participation dans l’entreprise peut augmenter de valeur, être vendue, ou être diluée.
Mêmes mots. Même mécanisme. Dans une coopérative de crédit, une « part » représente un dépôt de membres qui génère des dividendes, selon les règles établies par le conseil d’administration. On ne peut pas vendre cette part à un autre investisseur. On ne peut pas la négocier non plus. Si vous quittez la coopérative de crédit, vous retirez votre dépôt, et votre statut de membre s’arrête. La « part » disparaît alors.
Le modèle mental correct est celui-ci : « Les actions des coopératives de crédit ne sont pas comme les actions boursières ordinaires. C’est plutôt un dépôt que vous recevez, et qui vous donne le droit de voter. »
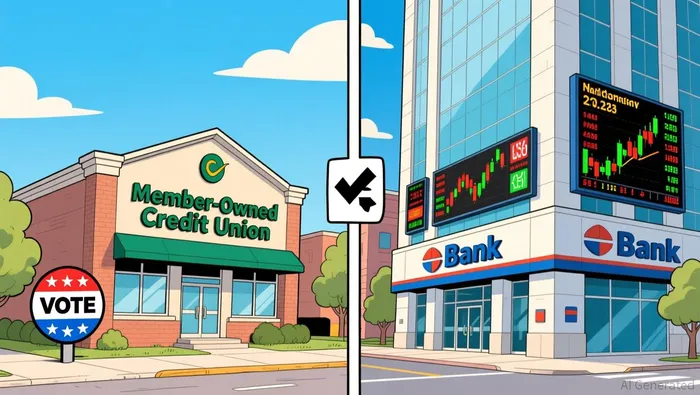
Scène ordinaire : un bâtiment coopératif contre une tour de bureaux
Pensez à une coopérative de logement à Brooklyn. Pour y vivre, vous devez acheter une part de l’immeuble. Vous êtes donc, techniquement, un propriétaire. Vous avez le droit de voter sur la manière dont l’immeuble est géré. Mais vous ne pouvez pas mettre votre part en bourse sur la Bourse de New York. Si vous voulez quitter l’immeuble, le conseil d’administration approuve un nouvel acheteur à un prix convenu. L’immeuble n’existe pas pour vous rendre riches – il existe pour abriter les personnes qui en sont propriétaires.
Imaginez maintenant une société de immobilier commercial. Vous achetez des actions sur un marché financier. La société possède des bâtiments de bureaux, percevant des loyers et vous versant des dividendes provenant des bénéfices. La société existe pour vous rendre de l’argent ; le prix de ses actions reflète ce que les investisseurs estiment que ces paiements futurs valent.
Les coopératives de crédit sont les coopératives. Les banques, en revanche, sont des REIT.
Les deux entreprises détiennent votre argent. Les deux accordent des prêts. Les deux vous donnent un rendement. Mais le surplus de l’association revient aux taux d’intérêt plus bas et aux taux de dépôt plus élevés pour les membres. Le surplus du REIT est distribué aux actionnaires sous forme de dividendes et d’appréciation du prix de la société.
Comment Veridian Credit Union fonctionne réellement
Veridian est une7,96 milliards de dollars dans une coopérative de créditSon siège se trouve à Waterloo, dans l’Iowa. Elle a été fondée en 1934 sous le nom de John Deere Employees Credit Union. Elle dessert plus de 340 000 membres dans les États de l’Iowa, du Nebraska et du Minnesota, grâce à 35 agences qu’elle possède. L’an dernier, elle a réalisé un bénéfice net de 101 millions de dollars.
Ces 101 millions de dollars n’ont pas été versés aux actionnaires. Ils ont été réinvestis dans l’institution : par des taux d’intérêt plus favorables, des frais plus bas, des dividendes plus élevés sur les comptes d’épargne, et des programmes comme Money Moves. Ces fonds permettent également de constituer un capital de sécurité qui permet à la coopérative de rester solvable en cas de problèmes liés aux prêts.
Les membres de Veridian sont ses propriétaires. Chaque membre dispose d’un seul vote lors du choix du conseil d’administration, indépendamment des soldes bancaires. Il n’y a pas de marché secondaire où les parts d’une entreprise puissent être vendues à un autre propriétaire pour un profit. Il n’existe pas non plus de prix de l’action qui dépende des résultats financiers.
Les chiffres importants (pour les membres, pas pour les investisseurs)
Voici comment la structure financière de Veridian se présente en termes pratiques :
- 7,96 milliards de dollars en actifs totaux pour l’année 2024 – soit les dépôts des clients plus les prêts non remboursés. Cela représente une augmentation par rapport à 7,45 milliards de dollars l’année précédente.
- 101 millions de dollars en bénéfices nets – c’est le surplus obtenu après paiement des dividendes aux membres, couvert des coûts d’exploitation et réserve des fonds pour les pertes sur les prêts.
- 340 000+ membres— chacun est à la fois client et copropriétaire.
- $296 de revenu moyen par membre— C’est le revenu net divisé par le nombre de membres. Ce n’est pas un paiement en espèces ; c’est une mesure de l’excédent que l’institution a généré pour ses propriétaires collectivement.
Comparez cela avec une banque cotée en bourse comme JPMorgan Chase. Cette dernière a rapporté environ 50 milliards de dollars de bénéfices nets en 2024, et sa capitalisation boursière est d’environ 2,5 billions de dollars. Les bénéfices de Chase sont distribués aux actionnaires sous forme de dividendes et de rachats d’actions. Le cours de ses actions reflète les attentes du marché concernant les bénéfices futurs. Les investisseurs peuvent entrer ou sortir du marché en quelques secondes.
Les deux institutions sont bien gérées. L’une est investissable. L’autre ne l’est pas. La différence n’est pas liée à la qualité – c’est plutôt liée à la structure.
Où les fonds sont vraiment utilisés
Les coopératives de crédit gagnent des revenus de la même manière que les banques : le différentiel entre les taux qu’elles paient pour les dépôts et les taux qu’elles facturent pour les prêts, plus les frais. Mais c’est l’usage qui est fait de ces revenus qui distingue ces deux structures.
Dans une coopérative de crédit, les revenus excédentaires ont trois destinations :
- Retour vers les membres– Des taux plus élevés pour les économies, des taux plus bas pour les prêts, des frais réduits. C’est l’incitation principale du modèle.
- Ressources de capital– De l’argent mis de côté pour absorber les pertes, répondre aux exigences réglementaires et financer la croissance.
- Services pour les membres et programmes communautaires— Comme Money Moves, l’éducation financière et les opérations de branche.
Dans une banque publique, les revenus excédentaires sont dirigés vers :
- Actionnaires– Par le biais de dividendes et de rachats d’actions.
- Reinvestissement— Branches, technologie, acquisitions et nouveaux produits.
- Rémunération des dirigeants et incitations alignées sur les intérêts des actionnaires— Des structures de rémunération conçues pour maximiser les retours pour les actionnaires.
Pour un investisseur, c’est tout le jeu. On achète des actions dans une banque parce qu’on veut avoir accès à cette source de revenus en tant que récompense. Les coopératives de crédit ne créent pas ce mécanisme, car elles n’ont pas d’actionnaires extérieurs qui puissent payer les dettes.
Ce que cela signifie pour votre liste de surveillance
Si vous trouvez des informations positives concernant une coopérative de crédit – un nouveau programme, des dépôts records, une expansion… alors la réaction appropriée de l’investisseur n’est pas de chercher les informations sur la valeur actionnelle de cette société. Il est plutôt nécessaire de savoir quelle entreprise cotée en bourse profite de cette tendance des coopératives de crédit.
Il pourrait s’agir d’une banque qui concurrence dans la même région et qui réagit en abaissant ses taux d’intérêt ou en améliorant ses offres numériques. Il pourrait aussi s’agir d’une société de technologie financière qui fournit des technologies aux coopératives de crédit, générant des revenus auprès des institutions même que l’on ne peut pas posséder. Il pourrait également s’agir d’une société holding de services financiers qui opère dans un domaine proche des coopératives de crédit.
L’histoire de cette coopérative d’épargne n’est pas en soi une histoire d’investissement pour les participants au marché boursier. Mais elle peut servir de signe concernant la pression concurrentielle sur les banques, les tendances réglementaires ou l’importance croissante des services financiers axés sur la communauté – tout cela se reflète bien dans les entreprises cotées en bourse.
La frontière où ce modèle s’arrête
L’analogie de la coopérative fonctionne bien pour ce qui concerne la propriété, le vote et la distribution des bénéfices. Mais elle échoue sous certains aspects importants.
Les biens d’une coopérative de logement peuvent être évalués et vendus en tant que tout ensemble. Les coopératives de crédit, quant à elles, n’ont pas de valeur liquide pour leurs membres. Si une coopérative de crédit fait faillite, l’Administration nationale des coopératives de crédit prend le contrôle et organise une fusion ou distribue les fonds via le fonds d’assurance.Assuré jusqu’à 250 000 dollars.Comme dans une banque assurée par la FDIC. La participation en propriété ne vous donne pas droit à des biens en plus de vos dépôts.
De plus, certaines coopératives de crédit ont étendu les critères d’éligibilité de manière très large, au point que le caractère « communautaire » de ces organisations s’est estompé. Veridian permet aux résidents de l’Iowa, aux comtés spécifiques du Nebraska et du Minnesota, aux utilisateurs de Dwolla, ainsi qu’aux donateurs de 5 dollars pour Habitat for Humanity de participer. Le lien commun entre ces personnes est plus étroit qu’avec une coopérative locale, mais la structure de propriété reste la même.
Que faire avec ces informations ?
Lorsque vous rencontrez des informations concernant des institutions financières, posez-vous une question avant de consulter le symbole boursier : s’agit-il d’une société à but lucratif ou d’une coopérative détenue par ses membres ?
Si il s’agit d’une coopérative de crédit, d’un banque mutuelle ou d’une autre structure propriété collective, il n’y a pas de actions à acheter. Le succès de l’institution profite donc ses membres, en leur offrant des conditions plus avantageuses ; il ne profite pas aux investisseurs extérieurs, qui ne bénéficient que d’une appréciation des actions.
Si il s’agit d’une banque publique, d’une société holding ou d’une entreprise de technologies financières, alors on dispose d’une entité investissable. Les activités liées aux coopératives de crédit sur le même marché deviennent donc un contexte compétitif utile.
L’overlap du vocabulaire est le piège. La différence structurelle est le fait essentiel. Savoir distinguer les deux vous évite de chercher quelque chose qui n’existe pas, et vous permet de concentrer votre attention sur les décisions d’investissement réelles.

Lila Chen est une spécialiste en explication des technologies financières de l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre les principes fondamentaux de ces concepts.







Commentaires
Pas encore de commentaires