
Catch pre-market movers with AI signals.
Lorsque la Fed agit, les obligations « sûres » sont touchées en premier.
L’instinct selon lequel une hausse des taux signifie « investir dans les obligations du Trésor » est erroné : plus vous faites attendre le prêteur pour obtenir l’argent, plus les pertes sont importantes. Et le nom le plus « sûr » dans cette situation est celui qui est déjà en train de subir des pertes.
C’est l’image que la plupart des investisseurs emportent avec eux… et c’est aussi la partie qu’elle supprime. La Fed augmente les taux d’intérêt, les actions deviennent dangereuses, donc on se réfugie dans le bien le plus sûr qui existe : les fonds de obligations du Trésor. Après tout, les obligations du Trésor ne peuvent pas être en retard de paiement. Donc, un fonds de obligations du Trésor ne peut pas perdre de l’argent. N’est-ce pas ?
Faux, et faux dans la direction qui est importante maintenant.
Définir l’heure. Le comité sous uneFederal Reserve combatifil maintient son taux de politique monétaire àDe 3,50 % à 3,75 %Et lors de sa réunion de septembre – environ deux semaines à partir d’aujourd’hui – les marchés de prévisions indiquent queLes chances d’une augmentation de un quart de point sont d’environ 60 %.Avec un vote probablement divisé. Pendant ce temps, le lieu de cachette « le plus sûr » dans le monde des obligations, le fonds qui détient plus de 20 ans de Treasuries, est tombé à son niveau…Le prix le plus bas en 22 ansL’instinct de se cacher dedans est celui qui finit sous l’eau.
Le voisin qui a prêté trop longtemps
Évitez les acronymes pendant trente secondes. Dans la version de jeu, vous êtes la personne qui prête de l’argent. Votre voisine demande 100 dollars, et vous lui prêtez cet argent à un taux fixe de 5 %. La seule question importante est le délai avec lequel vous acceptez de rembourser l’argent.
On prête le bien pendant trois mois. Lorsque le taux d’intérêt augmente à 6 % le mois suivant, on fait semblant de ne rien voir. Le contrat expire, et on signe à nouveau avec un taux plus élevé. La seule coûteuse est quelques semaines de bénéfices manqués. C’est bon marché.
Mais si l’on prête de l’argent pour dix ans à un taux fixe de 5 %, alors le mois suivant, tout le monde doit payer 6 % pour emprunter de l’argent. Maintenant, c’est vous qui devrez accepter un taux de 5 % pour encore dix ans. Si vous voulez partir avant la fin du contrat et essayer de vendre ce contrat à quelqu’un d’autre, ils vous donneront moins que la valeur nominale du contrat – car pourquoi quelqu’un paierait-il le prix complet pour une promesse à 5 %, quand il existe une promesse à 6 % ?
Maintenant, étiquetez les propriétés. Le lien que vous entretenez est votre contrat de prêt. Le taux de marché auquel tout le monde peut obtenir des fonds est la rendement du marché. Votre durée de terme est…duréeEt « le contrat perd sa valeur de revente lorsque les taux augmentent » est exactement ce que nous appelons une baisse du prix des obligations. La durée est simplement une mesure de la durée pendant laquelle le emprunteur doit attendre.
Les mathématiques vous donnent une métrique de base : chaque année de durée correspond à un mouvement de prix d’environ 1 % pour chaque point de variation des taux d’intérêt. Prenons un exemple simple : deux obligations, chacune promettant de vous verser 100 dollars en une seule journée. L’obligation A est payée après un an ; l’obligation B est payée après dix ans. À un taux d’intérêt de 5 %, l’obligation A vaut 100 / 1,05 = 95,24 dollars aujourd’hui. L’obligation B, en revanche, valeur 100 / (1,05)^10 = 61,39 dollars. Si le taux d’intérêt augmente de 1 point, à 6 %, l’obligation A passe à 100 / 1,06 = 94,34 dollars, soit une diminution de 1 %. L’obligation B, quant à elle, passe à 100 / (1,06)^10 = 55,84 dollars, soit une diminution de 9 %. Même augmentation des taux d’intérêt, même promesse de 100 dollars… Mais après dix ans, l’obligation qui attend dix ans perd neuf fois plus que l’autre. Le problème n’est pas lié à la sécurité, mais à la distance entre les deux obligations.
Maintenant, les nombres réels
Rapporter le modèle au fonds. L’iShares 20+ Year Treasury ETF fonctionne comme…Durée moyenne d’environ 16 ans— Ainsi, une augmentation d’un point dans les taux longs devrait faire baisser son prix d’environ 16 %. Et c’est ce qui se passe en réalité.
Le rendement des obligations du Trésor à 10 ans a augmenté.plus de 4,8 %, son niveau le plus élevé depuis la fin de 2023Les possibles excursions dans les marchés financiers, les emprunts importants de la part des entreprises, ainsi que les craintes liées à l’inflation, entraînent une augmentation des coûts d’emprunt à long terme. Le fonds destiné aux investissements à faible risque, qui a chuté de environ 6 % sur l’année, se trouve à son niveau le plus bas depuis 22 ans. Ce même fonds est associé à SHY, un fonds obligataire de durée de deux ans : il a également chuté d’un peu plus de 1 % sur l’année. Les fonds « sûrs » et « les plus sûrs » ont perdu environ quatre fois plus que les fonds à courte durée.
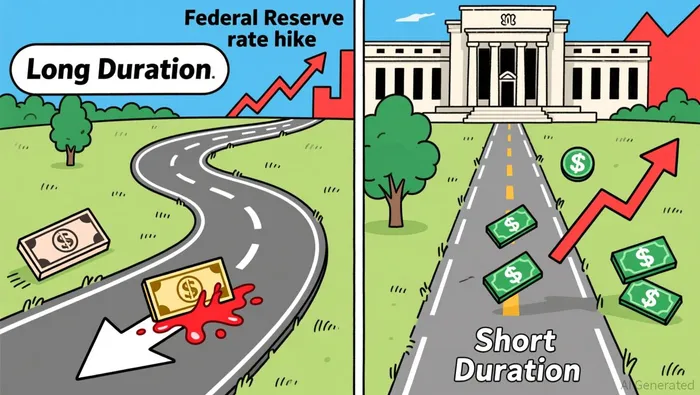
Cette comparaison constitue l’intégralité de l’article. Même émetteur, même risque de défaut nul, mais dommages opposés. La seule différence était le temps d’attente.
Le tournant qui ne correspond à aucune catégorie dans la catégorie “actions vs. titres de dette”.
Le même critère ne se limite pas au revenu fixe. Une action représente une dette sur les profits qui seront répartis à l’avenir ; une action à croissance, en revanche, représente une dette sur les profits qui seront répartis dans un avenir très lointain – des décennies plus tard, dans le pire des cas. Lorsque les taux d’intérêt augmentent, ces sommes futuristes sont considérablement moins avantageuses, tout comme les obligations à dix ans. Les entreprises et les banques dont les profits arrivent plus rapidement souffrent donc moins de ce temps d’attente intégré dans leur valeur. Ainsi, une hausse des taux d’intérêt ne crée pas de distinction entre “obligations” et “actions”. Elle détermine plutôt la distance entre les différents actifs financiers. Les obligations à long terme et les actions à croissance à long terme sont donc comme des cousines qui portent des vêtements différents.
Ce qui laisse donc le choix du “caché” qui fonctionne vraiment… et c’est celui qui est ennuyeux. Les obligations T-bill de courte date produisentprès de 3,9 % aujourd’huiIls ne durent presque pas longtemps, et passent rapidement à un taux de rendement plus élevé en quelques mois. Les liquidités sur les marchés financiers font la même chose. C’est ainsi que les actifs génèrent davantage de profits lorsque la Fed agit, car ils ne sont jamais contraints par le prix ancien de l’attente.
Là où cela se brise
L’analogie a maintenant accompli son travail. C’est ici que cela se brise. Si vous retenez une obligation individuelle jusqu’à son échéance, vous obtenez bien le prix de base du titre ; les pertes liées au titre ne deviennent permanentes que si vous vendez avant la fin du terme.fondementC’est différent : il ne mûrit jamais. Il continue à augmenter ses actifs, donc les dommages causés aux prix sont réels et peuvent persister pendant des années. De plus, les rendements ne sont pas un seul nombre : la partie courte et la partie longue des obligations se déplacent différemment. Ainsi, une hausse des taux d’intérêt par la Fed peut nuire à la partie longue des obligations, tandis que la partie très courte des obligations reste indifférente. Faites attention de ne pas confondre la durée de vie des obligations avec le risque de crédit : une obligation de deux ans a une durée de vie courte, mais elle peut tout de même faire faillite. Enfin, une grande partie de cela est déjà prise en compte par le marché : le marché a passé des semaines à augmenter les probabilités d’une hausse des taux d’intérêt en septembre. Donc, comprendre le mécanisme en question n’est pas une prévision du prochain mouvement des prix.
Un test à retenir
La décision de la Fed est vraiment incertaine – les économistes sont divisés, et c’est seulement le résultat du vote qui décidera. Mais vous n’avez pas besoin de deviner le vote pour évaluer votre exposition au risque. Si vous vous souvenez d’un seul critère, utilisez-le : ouvrez le fichier d’informations de votre fonds d’obligations et lisez la ligne indiquant “durée moyenne”. Ce chiffre unique est la mesure honnête de l’ampleur des pertes que vous subirez si les taux longs augmentent d’un point supplémentaire. Puis posez la même question pour chaque action que vous possédez : à quelle échelle les bénéfices de cette action augmenteront-ils à l’avenir ? La société qui vous rapporte le plus de profits lorsque la Fed agit est celle dont le temps d’attente est le plus court. Et le nom “le plus sûr” dans cette liste est celui qui est déjà en train de perdre de l’argent.

Lila Chen est une expert en explications financières liées à l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre la structure logique de ces concepts.







Commentaires
Pas encore de commentaires