
Catch pre-market movers with AI signals.
Les chances d’une hausse des taux d’intérêt par la Fed dépassent 90 % : ce que Warsh dit est crucial pour l’avenir.
Les contrats à taux d’intérêt ont augmenté la probabilité d’une hausse des taux de la Fed en septembre.Plus de 90 % avant la décision de mercredi.Une augmentation de un quart serait suffisante pour porter la fourchette cible à 3,75 %–4,00 %. Pour les investisseurs, la question importante est de savoir si il s’agit d’un ajustement des politiques monétaires ou du début d’une période de contrôle des taux d’intérêt.
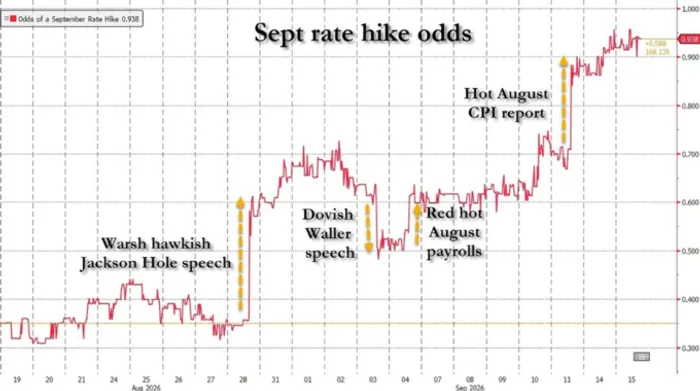
*Le tableau de sources indique les prix préétablis avant la réunion, jusqu’au 15 septembre. Il s’agit d’une donnée historique, et non d’une information en temps réel concernant les probabilités.*
Échanger le message
L’opportunité boursière n’est pas que la Fed abandonne soudainement le contrôle de l’inflation. C’est plutôt que Warsh annonce une hausse des taux d’intérêt comme prévu, tout en rendant les augmentations supplémentaires moins inévitables. Un signal de pause crédible pourrait soutenir les titres du Trésor et les actions sensibles aux taux d’intérêt, même alors que le taux d’intervention nocturne augmente.
Citi anticipe unCalibré, une augmentation potentiellement accommodanteGoldman Sachs prévoit également une hausse de un point d’un quart.sans signaler de resserrement supplémentaireAucune des deux positions ne garantit une réaction positive : une déclaration prudente suivie d’une conférence de presse agressive pourrait donner un message complètement différent.
JPMorganAnalyse de scénarios d’équitéOn prévoit une hausse de 0,25%-0,75% du S&P 500 si la Fed augmente les taux d’intérêt sans aucune indication préalable, par rapport à une baisse de 1%-2% en cas d’une communication très hawkiste. Il s’agit de scénarios conditionnés, et non de promesses de rendements. La différence réside dans le chemin attendu après cette réunion, plutôt que dans les 25 points basiques initiaux.
Ma interprétation est que pour qu’un commerce durable de reliquats soit possible, il faut une confirmation provenant des obligations. Si les taux à court terme diminuent, car les investisseurs retirent les gains obtenus suite aux hausses de taux ultérieures, les actions en croissance et autres entreprises sensibles aux taux de crédit pourraient bénéficier. Si, en revanche, les taux à long terme continuent d’augmenter, les coûts de financement et les valeurs des actions pourraient rester sous pression, malgré les indications encourageantes de Warsh.
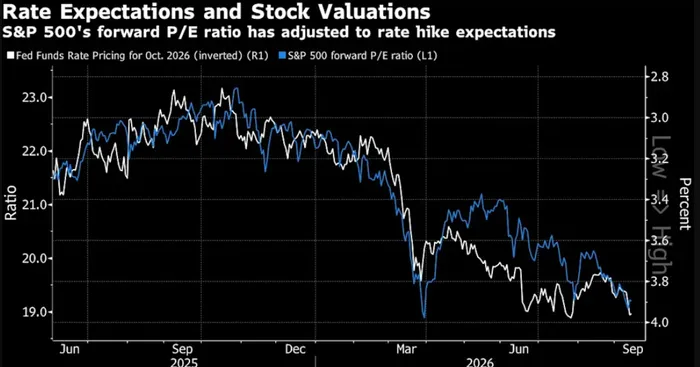
*La relation est historique, et non une preuve de causalité.*
L’inflation laisse de l’espace.
Les données sur l’inflation expliquent pourquoi la décision est difficile. AoûtLe CPI core a augmenté de 0,3 % mensuellement, mais de 2,4 % annuellement.Une tendance plus rapide au niveau mensuel encourage la prudence, tandis qu’un taux annuel plus faible complique les choses en ce qui concerne une politique de taux d’intérêt prolongée. Le CPI et l’indicateur PCE préféré de la Fed ne devraient pas être considérés comme équivalents.
L’argument de Goldman est que des facteurs temporaires, tels que les droits de douane et les effets liés à l’énergie, expliquent le dépassement de l’objectif d’inflation.Le rythme du PCE en période de base de juin-août est estimé à environ 2,5 % annuel.Des révisions méthodologiques prévues sont intégrées dans le résultat. Il s’agit d’une estimation analytique, et non d’un chiffre officiel déjà publié pour trois mois.
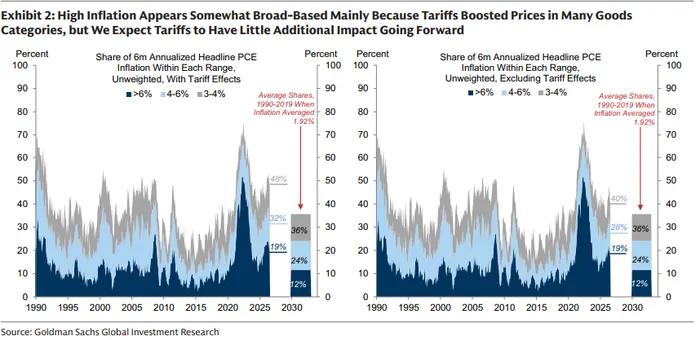
Les tableaux de répartition de Goldman comparent l’ampleur de l’inflation avec et sans les effets des tarifs estimés. Cette adaptation représente son analyse.
La logique économique est simple : des taux d’intérêt plus élevés peuvent réduire la demande, mais ils ne peuvent pas produire de pétrole ou annuler les tarifs douaniers. Goldman estime qu’il y a des contraintes d’offre limitées à l’échelle de l’économie, ce qui affaiblit l’argument selon lequel un surchauffement général nécessite des augmentations répétées des taux d’intérêt. Standard Chartered va même plus loin, affirmant que…Attendre serait préférable à une fermeture prématurée..
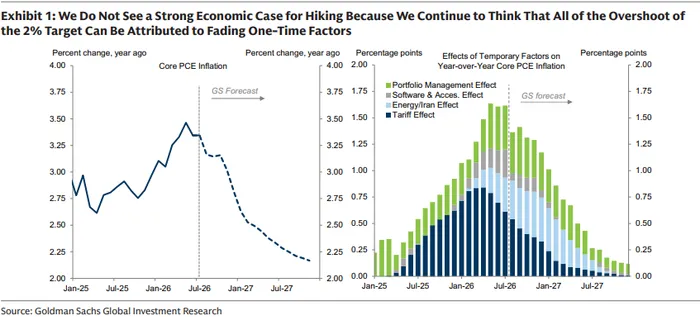
Charts de ligne originale et de colonne empilée. Le chemin pointillé et les contributions des facteurs projetés sont des prévisions de Goldman Sachs, et non des résultats réels.
C’est un cas qui exige de la patience, et non de la complaisance. Un choc économique persistant pourrait se propager aux autres prix ou attentes. L’argument pour arrêter les actions après septembre s’affaiblit si les pressions temporaires continuent de se manifester, ou si l’inflation sous-jacente cesse de diminuer.
Lisez les points.
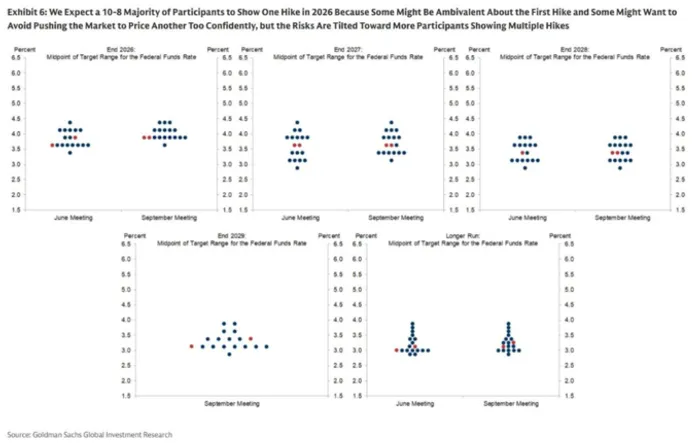
Les prévisions de septembre devraient indiquer si les autorités estiment qu’une seule hausse suffit. Goldman anticipe que la valeur médiane à la fin de l’année indiquera…Un augmentement en 2026Avec une part de voix très faible, de l’ordre de 10⁻⁸, concernant cet résultat. Cela décrit la distribution attendue des projections politiques, et non une élection de 10⁻⁸ pour décider de la décision du mercredi.
L’arithmétique est importante. Une augmentation de un quart point par rapport à la fourchette actuelle entraîne une moyenne d’achat à la fin de l’année de 3,875 %. Deux augmentations rapprochent cette moyenne à 4,125 %. Une prévision d’une augmentation unique est différente d’une prévision d’une augmentation supplémentaire après septembre ; une “augmentation prudente” ne signifie pas automatiquement que toutes les institutions anticipent la même taux de fin d’année.
L’explication de Warsh devient alors décisive. À Jackson Hole, il le dit clairement.Rejeté les recommandations de politique monétaire habituellesEt il a souligné la nécessité d’avoir des progrès convaincants en vue de la stabilité des prix. Les investisseurs devraient donc écouter comment il évalue les preuves disponibles, plutôt que de demander une promesse concernant la prochaine réunion.
Le fait de parler de l’attente de plusieurs rapports sur l’inflation suggère la nécessité de patience. L’accent répété sur le travail inachevé concernant l’inflation, sans aucune reconnaissance des tendances positives, pourrait renforcer les attentes en matière d’augmentations supplémentaires. Les projections actualisées concernant l’inflation, ainsi que toute opinion contraire de la part du gouverneur Christopher Waller, permettront de déterminer quelle interprétation est la plus crédible.
Le risque de crédibilité
Une période de stagnation surprise ne signifie pas automatiquement une tendance positive. Si les investisseurs la interprètent comme un refus de faire face à l’inflation, les taux d’intérêt à court terme pourraient baisser, tandis que les taux d’intérêt à long terme pourraient augmenter, car les investisseurs exigent plus de compensation pour l’inflation et l’incertitude politique. Cela entraînerait une pression accrue sur les taux d’intérêt, sans nécessairement améliorer les coûts d’emprunt pour les ménages et les entreprises.
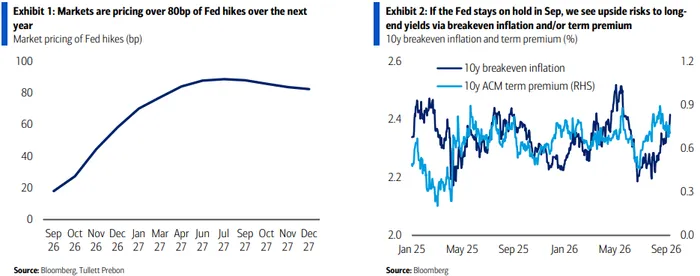
Le contre-exemple hawkish a également un soutien. Dans le14 septembre : sondage de Reuters37 sur les 70 personnes qui ont répondu à la question de suivi pensent qu’il y aura au moins une augmentation supplémentaire d’ici fin mars. Le mois de septembre ne doit pas être le moment décisif. La pression politique pour des taux plus bas rend une explication économique claire particulièrement importante, mais cela ne détermine pas la décision du comité.
Le test est ce que les marchés conservent après la conférence de presse : moins d’augmentations de taux à l’avenir, une compensation inflaisonniste limitée et une stabilisation des taux à long terme pourraient favoriser un rebond sur les marchés. En revanche, une plus grande rigidité des taux anticipée lors des réunions suivantes, ou une augmentation des taux à long terme malgré une prévision de taux bas, pourrait nuire à cela.La marche est largement couverte par le tarif prévu. Le chemin de politique que Warsh laisse derrière lui, non.

Analyst de recherche senior à Ainvest, a travaillé pendant deux ans chez Tiger Brokers. Plus de 10 ans d’expérience dans le trading des actions américaines, ainsi que 8 ans en matière de produits dérivés et de devises étrangères. Diplômé de l’Université du Pays de Galles du Sud.






