
Catch pre-market movers with AI signals.
La première dose qui n’est pas le vrai risque
La plupart des investisseurs lisent « première dose chez le patient dans une étude de phase I/II » et considèrent cela comme un risque clinique énorme : des années s’écouleront avant que quelque chose ne rappelle les revenus. Cela est partiellement vrai. Ce qu’il omet, c’est que la technologie de distribution fonctionne déjà. JCR Pharmaceutical a prouvé la plateforme J-Brain Cargo avec IZCARGO, un médicament de remplacement d’enzyme approuvé, qui génère actuellement…Revenus annuels d’environ 6,8 milliards de yens.La question pour le JR-446 n’est pas de savoir si le camion de livraison peut passer à travers le mur. C’est plutôt de savoir s’il est capable de transporter une charge utile différente.
Le camion est déjà en route.
Mets l’acronyme de côté pendant trente secondes.
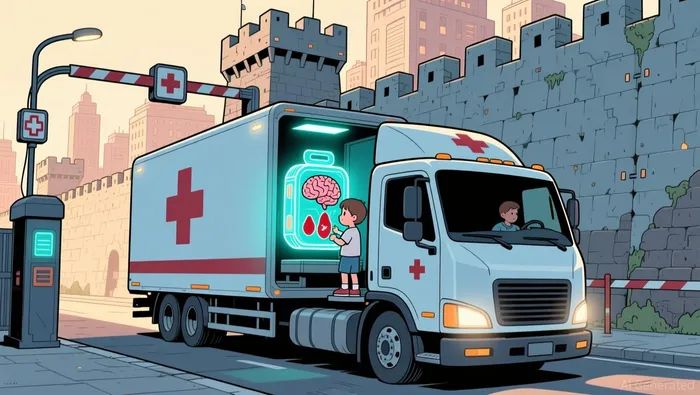
Imaginons une ville entourée d’un mur qui ne permet l’entrée que pour certains véhicules. Pendant des décennies, les entreprises pharmaceutiques qui cherchent à traiter les maladies cérébrales ont construit des véhicules qui peuvent passer par ces points de contrôle. JCR a créé un tel véhicule, qui peut effectivement passer. Ils l’appellent J-Brain Cargo.
Cette technologie combine une enzyme thérapeutique avec un fragment d’anticorps qui se lie au récepteur de transferrine. Ce récepteur transporte naturellement les substances nécessaires à travers la barrière hémato-encéphalique, grâce à un processus appelé transcytose. L’enzyme se faufile alors à travers la paroi cérébrale, puis s’occupe de nettoyer les métabolites toxiques présents dans le tissu cérébral.
IZCARGO (pabinafusp alfa) est le premier médicament à utiliser cette plateforme. Il contient une enzyme appelée iduronate-2-sulfatase, utilisée pour traiter la maladie de MPS II, également connue sous le nom de syndrome de Hunter. Le Japon l’a approuvé en mars 2021 via un processus de validation accéléré. Les Émirats arabes unis l’ont également approuvé.En juillet 2026C’est la première fois que l’entreprise quitte le Japon. Au cours de l’exercice fiscal 2026 (les douze mois s’étant écoulés jusqu’au 31 mars 2026), IZCARGO a généré des revenus de 6 766 millions de yens, soit une augmentation de 18 % par rapport à l’année précédente.
JR-446 est leMême plateforme, différents enzymesIl produit l’alpha-N-acétylglucosaminidase pour traiter le MPS IIIB, l’un des quatre sous-types de la maladie de Sanfilippo. Environ500 à 1 000 patients dans le monde entierIl n’existe actuellement aucun traitement approuvé pour toute forme de syndrome Sanfilippo. La biologie est similaire à celle du syndrome de Hunter : l’absence d’une enzyme lysozome entraîne l’accumulation de déchets toxiques dans le cerveau. La logique de traitement consiste donc à remplacer cette enzyme manquante afin de permettre son passage à travers la barrière hémato-encéphalique.
OnLe 11 septembre 2026, JCR et Medipal Holdings ont annoncé la première dose pour patients.Dans le essai mondial Phase I/II, enregistré sous le nom de…NCT07640984Douze enfants de moins de six ans seront inscrits.Dans les différents sites aux États-Unis, au Royaume-Uni et en Allemagne.L’essai est de type « ouvert », ce qui signifie qu’il n’y a pas de groupe de contrôle avec du placebo. À ce stade, l’objectif est de garantir la sécurité, d’étudier les phénomènes pharmacocinétiques, ainsi que de détecter précocement si l’enzyme atteint le système nerveux central.
La question clinique est plus précise que la plupart des projets de biotechnologie en phase initiale : cet autre enzyme fonctionne-t-il lorsque le camion le transporte ? Le camion, lui, ne fonctionne pas.
Maintenant, étiqueter les propriétés.
Les chiffres liés aux entreprises
JCR Pharmaceutical est une petite entreprise pharmaceutique spécialisée. Ses revenus consolidés pour l’exercice 2026 se sont élevés à 40,3 milliards de yens, répartis approximativement comme suit :
- Growject(Hormone de croissance) : 17,9 milliards de yens, inchangé par rapport à l’année précédente
- IZCARGO6,8 milliards de YEN, soit une augmentation de 18 %.
- Épôtine et darbepoïne(Médicaments pour l’anémie) : 4,7 milliards de yens au total, en baisse.
- Temcell et agalsidase betaEnzymes rares : 5,3 milliards de yens combinés
- Revenus liés aux contrats et aux licences8,5 milliards de yens, soit une augmentation de 2,5 %
L’entreprise est retournée à une rentabilité opérationnelle.En 2026, les revenus s’élevaient à 555 millions de yuans sur une base de 40,3 milliards de yuans.Après avoir enregistré une perte opérationnelle de 6,2 milliards de yens l’an dernier, les prévisions pour l’exercice 2027 indiquent des revenus de 45,7 milliards de yens et une profitabilité opérationnelle de 1,1 milliard de yens. Cependant, les dépenses de recherche et développement augmentent à 16,8 milliards de yens. JCR investit davantage dans la recherche, car les projets de recherche progressent.
Le JR-446 est l’un des plusieurs projets J-Brain Cargo qui sont actuellement en phase de développement clinique, aux côtés du JR-471 (fucosidose) et du JR-479 (GM2 gangliosidose). JCR dirige le développement de ces projets et détient les droits commerciaux en Japon pour tous eux.Medipal HoldingsmaintientDroits exclusifs au niveau mondial pour commercialiser JR-446 en dehors du Japon.C’est le même modèle de licence : JCR produit les produits, et Medipal les distribue en dehors du Japon.
Medipal n’est pas une entreprise de biotechnologie. C’est un distributeur pharmaceutique en gros.Environ 25 milliards de dollars en chiffre d’affaires sur les douze derniers mois.– L’une des plus grandes sociétés de distribution pharmaceutique du Japon. JR-446 représente une option stratégique dans un secteur d’activité très dynamique et générant de gros revenus. JCR reçoit un paiement initial, ainsi que des royalties futures provenant de Medipal ; Medipal prend en charge les coûts de développement et de commercialisation en dehors du Japon, en échange de droits exclusifs. Les modalités de paiement exactes n’ont pas été divulguées, ce qui est habituel dans les contrats de licence au Japon.
Voici la version simple du calcul des revenus :
Cas de base : JR-446 obtient l’approbation et peut traiter une partie significative des patients atteints de 500 à 1 000 MPS IIIB.
IZCARGO a généré 6,8 milliards de yens de revenus en année fiscale 2026. MPS II (Hunter) dispose d’un nombre plus élevé de patients que MPS IIIB. Si JR-446 atteint même une partie de la population de MPS IIIB à des prix comparables, le montant des revenus mondiaux pourrait varier entre 1 et 5 milliards de yens par an. JCR conserve la part du Japon, tandis que Medipal prend la part internationale. Même de manière conservatrice, JCR pourrait réaliser entre 1 et 2 milliards de yens de revenus annuels supplémentaires – soit environ 2,5 % à 5 % de ses revenus actuels.
Cas défavorable : l’enzyme ne montre pas d’efficacité, de sécurité ou de durabilité.
JCR perd des dépenses liées au développement, bien que une partie de ces dépenses soit déjà couverte par le paiement anticipé de Medipal. La plateforme principale est toujours validée par IZCARGO, donc les activités existantes ne s’effondrent pas. Le cours de l’action pourrait diminuer si le marché prenait en compte la possibilité d’une flexibilité de la plateforme. Mais le processus de réduction des risques fondamentaux – ouvrir la voie à l’utilisation du camion dans des contextes réels – a déjà eu lieu avec l’approbation d’IZCARGO et après quatre ans de ventes réelles.
Lorsque l’analogie se brise
L’analogie du camion a maintenant rempli son rôle. C’est là que cela se brise.
Les enzymes ne sont pas des ensembles interchangeables.La N-acétylglucosaminidase présente des caractéristiques de taille, de charge électrique et de stabilité différentes de celles de l’iduronate-2-sulfatase. Une protéine fusionnée qui fonctionne bien pour un enzyme peut, en revanche, se décomposer plus rapidement, se agréguer ou déclencher des réponses immunitaires inattendues avec un autre enzyme. J-Brain Cargo est donc une plateforme, mais pas une garantie.
Les populations de patients sont cliniquement distinctes.Les patients atteints de MPS IIIB subissent une dégradation neurologique sévère, incluant la perte de la capacité à parler, les troubles du sommeil et le déclin des comportements. L’étude concerne uniquement des enfants de moins de six ans ayant une maladie non atténuée, qui répondent aux critères cognitifs requis. Une étude ouverte comptant 12 patients ne permet pas d’établir l’efficacité du traitement ; elle peut seulement déterminer les aspects de sécurité, les propriétés pharmacocinétiques et les signaux précoces liés au traitement. Des preuves cliniques significatives nécessitent des études plus larges et contrôlées.
L’exposition de Medipal est asymétrique.En tant que entreprise dont les revenus s’élèvent à environ 25 milliards de dollars, même une approbation réussie du JR-446 pourrait faire augmenter ses actions d’un petit pourcentage. En revanche, JCR pourrait voir le JR-446 représenter 5-10 % de ses revenus si il atteint le marché. Le même actif représente donc une opportunité importante pour Medipal, mais aussi un levier de croissance significatif pour JCR.
De petites populations signifient des marchés totaux plus petits.Même si JR-446 fonctionne parfaitement, le nombre de patients pouvant être traité par cette technologie est inférieur à 1 000 dans le monde entier. Le prix du médicament pour les enfants orphelins aide, mais le seuil de revenus est clairement défini. Il s’agit donc d’une histoire sur une croissance significative pour une petite entreprise, et non d’un projet très prometteur.
Le Test qui compte
JCR Pharmaceutical a une valeur boursière d’environ 63 milliards de yens. Son bénéfice par action est de 17,87 yens, et son ratio P/E est d’environ 29x. Le marché évalue cette petite entreprise pharmaceutique spécialisée qui possède un médicament éprouvé pour les maladies rares, ainsi qu’une série de produits potentiels à développer.
Medipal se vend à un P/E de 14x par rapport aux prix historiques, avec66 ¥ par action pour les dividendes annuelsLe JR-446 représente une petite opportunité stratégique au sein d’un acteur de distribution de grande taille, avec un faible rythme de croissance. Un investisseur qui choisit le JR-446 via Medipal bénéficie d’une diversification des risques et d’une rentabilité via les dividendes, tout en attendant un facteur déclencheur qui ne pourrait probablement pas influencer l’évolution générale de l’entreprise.
La première dose du patient aujourd’hui constitue le premier pas concret vers la réponse à la question posée par cette plateforme. L’essai mondial de phase I/II permettra de obtenir des données pharmacodynamiques – c’est-à-dire des informations sur le fait que l’enzyme atteint effectivement le tissu cérébral – dans les 12 à 18 mois à venir.
Si vous vous souvenez d’un seul test, utilisez celui-ci : lorsque l’étude indique sa première donnée pharmacodynamique, vérifiez si JR-446 produit une activité enzymatique mesurable dans le liquide céphalo-rachidien des patients inclus dans l’étude. Cette seule donnée vous indique si J-Brain Cargo peut s’appliquer à d’autres enzymes que la première, et si la plateforme possède une grande flexibilité ou s’agit plutôt d’un système de livraison à base d’une seule camionnette.
Il est évident que il s’agit d’une expérience en phase de test sur une plateforme – et non d’une première utilisation sans aucun préalable. Cela change le profil de risque. Mais cela ne l’élimine pas complètement. Le mécanisme de livraison est moins risqué. La biologie, elle, doit toujours être prête à livrer son produit.

Lila Chen est une expert en explication des technologies financières dédiée à l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre les principes fondamentaux de ces concepts.







Commentaires
Pas encore de commentaires