
Catch pre-market movers with AI signals.
Un mouvement à l’abri des accidents qui vous coûte la possibilité de se remettre de vos blessures.
C’est l’image que la plupart des investisseurs emportent avec eux… et c’est la partie qu’elle supprime.
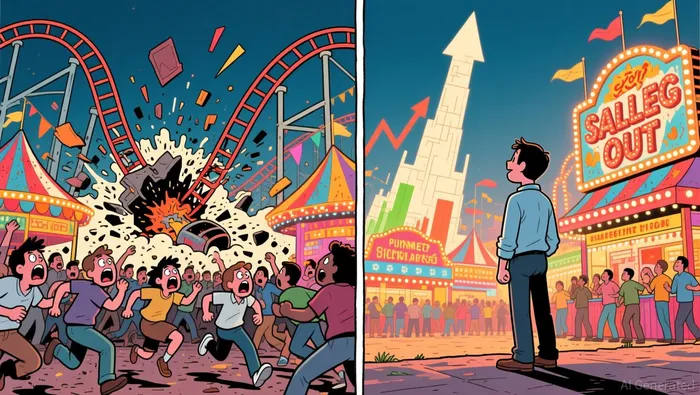
L’image représente une crise sur le marché boursier : vous devrez changer de place pour trouver quelque chose de plus sûr. Le marché boursier est détruit, mais ensuite, quand les choses se calment, vous pouvez tranquillement revenir à votre position initiale. Cette image apparaît dans tous les titres d’article trompeurs qui promettent “un seul geste qui vous protège à chaque fois”. De l’argent, de l’or, des obligations… Le titre change, mais l’histoire reste la même.
La partie qu’il supprime :Les bateaux les plus rapides quittent le port pendant la tempête, et non après elle.Au cours des 30 dernières années,76 % des meilleurs jours de performance du S&P 500 se sont produits pendant une période de marché baissier, ou dans les deux premiers mois suivant la reprise économique.On ne peut pas éviter l’accident, et en même temps capturer le rebond… Car les jours sont les mêmes dans le calendrier. Les meilleures opportunités de récupération se trouvent donc dans la fenêtre que vous essayez de fuir.
Dans la version de jeu, il y a seulement trois personnes et un billet.
Vous êtes à un carnaval. Le billet pour la montagne roulante coûte 50 dollars. Vous en achetez un.
À mi-chemin de la journée, tout le monde commence à crier au problème de fonctionnement du produit. Les billets deviennent à 25 dollars l’unité. Vous vendez vos billets… Vous vous sentez génial. Vous avez réussi à protéger votre argent avant que les choses ne se détériorent davantage.
Une heure plus tard, l’opérateur confirme que le trajet est sans problème. Les prix des billets remontent à 48 dollars… Puis, avec le doublement de la foule, les prix atteignent 60 dollars. La plus grande variation des prix en une seule journée s’est produite dans la même après-midi où il y a eu le pire chiffre d’affaires.
Vous avez vendu le billet à 25 $. Il vous faudrait donc acheter le billet à nouveau avant 48 $, pour atteindre un équilibre financier. Mais il est probable que vous ne le fassiez pas, car ce montant de 48 $ ne semble pas être un point de sécurité… C’est plutôt comme si le marché continuait de déraper. Vous attendez. Le prix du billet monte à 70 $. Puis à 90 $. Vous achetez le billet à nouveau à 80 $. Votre perte totale est de 10 $, pour un billet qui valait 60 $ il y a quelques heures.
Le problème n’était pas que vous aviez peur. C’était plutôt que l’évacuation et le retour sur le marché se produisaient en même temps, et le prix de votre retour sur le marché était certainement plus mauvais que celui de votre évacuation. En effet, vous achetez à un prix inférieur, car beaucoup d’autres personnes ont déjà acheté avant vous.
Maintenant, étiquetez les propriétés.
- Le billetLe S&P 500, ou tout indice de marché de grande envergure.
- $50= Le prix avant la crise
- $25= Le point bas du marché baissier (une baisse de 50 % est extrême ; la plupart des marchés baissiers voient leur valeur chuter entre 20 et 34 %)
- Le rebond de 48 dollarsC’est le premier jour de rassemblement massif ; historiquement, ce jour arrive quelques jours après la plus forte baisse des prix.
- $80 retour= Achat à reprise après que la reprise a déjà accompli son travail le plus difficile
Ce carnaval correspond exactement à ce que Hartford Funds a documenté pour les années 1996–2025 :9 des 10 meilleurs jours de trading depuis 1995 se sont déroulés pendant une récession.. Sept des meilleurs jours des deux dernières décennies se sont déroulés dans les deux semaines qui ont suivi les pires jours.Les jours que vous désirez le plus, c’est ceux que vous évitez.
Les mathématiques de ne pas participer
Voyons des chiffres réels. Le S&P 500 a généré une performance d’environ 10 % par an au cours des 30 dernières années, en valeur nominale. Cela semble stable. Maintenant, soustrayons le coût de ne pas profiter des meilleurs jours :
Manquer les 10 meilleurs jours de ces 30 ans…Votre retour est divisé par deux.Manque les 30 meilleurs jours…Votre retour diminue de 84 %.
Ce ne sont pas 30 jours répartis sur des décennies. Ils se concentrent plutôt sur des périodes de quelques semaines. L’éclatement financier de 2008 a atteint son point le plus bas en mars ; les meilleurs moments de reprise ont eu lieu en mars, avril et mai. L’éclatement financier de 2020 a également atteint son point le plus bas en mars ; les meilleurs moments de reprise se sont produits dans ce même mois. Si vous avez vendu en février et que vous avez gardé l’argent liquide « jusqu’à ce que la situation s’améliore », vous avez manqué toute la période de reprise.
Et le gold ?
L’or est le radeau de sauvetage le plus populaire dans l’écosystème des titres de presse. Et il a une raison valable pour cela :Pendant les 10 mois les plus difficiles pour le S&P 500 depuis 2015, l’or a toujours surpassé les actions à chaque fois.. En mars 2020, le SPY a chuté de 12,5 %.. L’or a chuté de seulement 0,2 %.
Mais l’article de tête concernant l’or raconte une moitié de l’histoire.
Le gold a d’abord chuté lors de la crise de 2008 et de la crise de 2020, car les institutions ont liquidé tout ce qu’elles possédaient – y compris le gold – afin de gagner de l’argent.Il ne sait pas quand un accident va se produire ; il ne réagit que après que les autres éléments ont déjà commencé à se briser.
Plus important encore, l’or s’effondre de lui-même.En 2013, l’or a perdu 30 % en un seul an – tandis que le S&P 500 a gagné 30 %.. Au printemps 1980, le prix de l’or a chuté de plus de 40 % par rapport à son niveau maximal.. Après son période légendaire de 2008 à 2012, l’or a perdu 40 % de sa valeur dans les années qui ont suivi..
L’or ne rapporte rien non plus. Pas de bénéfices, pas de dividendes, pas de flux de trésorerie. Il ne produit rien. Vous pariez sur le fait que quelqu’un d’autre paiera plus pour cette matière première demain qu’aujourd’hui. Dans les années calmes – les années qui durent le plus longtemps – votre or n’a aucune valeur.
Cette analogie a maintenant rempli son rôle. C’est ici qu’elle se brise.
Le billet de carnaval est possédé par un seul propriétaire à la fois, et son prix est indiqué sur une liste. Le marché réel ne fonctionne pas de manière aussi simple :
- On ne peut pas racheter à un seul prix.Il n’y a pas de “jour de retour”. La guérison est une série de jours, certains meilleurs, d’autres moins. Et les meilleurs jours, c’est ceux que l’on rate par définition.
- La diversification est utile.Un portefeuille composé de obligations, de peu de or et d’actions internationales sera moins affecté de 100 % par une crise. Le problème est de croire que la diversification est quelque chose que l’on fait pendant une crise, plutôt que quelque chose que l’on met en place avant cette crise.
- L’argent liquide n’est pas la même chose que la sécurité.En 2022, lorsque l’inflation a atteint des niveaux records depuis 40 ans, l’argent a perdu sa valeur d’achat. En revanche, l’or et certains actions ont retrouvé leur valeur. La sécurité dépend de ce qui est en déclin : les actions en période de récession, les obligations en cas de choc inflationniste, ou encore l’argent en cas de crise monétaire.
- Le temps est plus important que ce que l’analogie laisse penser.La période moyenne d’une « bourse en baisse » dure 12 mois.. Le marché boursier normal dure plus de cinq fois plus longtemps, avec une augmentation moyenne de 265 %.Le coût de ne pas participer n’est pas un jour manqué… c’est des mois de pertes qui ne pourront jamais être compensés.
Rapporter le modèle au portefeuille.
La question n’est pas : « Comment éviter le prochain accident ? » Cette question n’a aucune réponse.Chaque période de marché à basse, enregistrée depuis 1929, s’est suivie par une hausse du marché cinq ans plus tard. Les rendements annuels moyens pendant ces cinq années étaient supérieurs à 18%.. La première année après les cinq plus grandes baissements de marché depuis 1929 a eu une rentabilité moyenne de 70,9 %.Le rôle du marché est de causer des dommages temporairement, mais de récompenser pendant longtemps.
Ce que vous pouvez contrôler, c’est la configuration avant l’effondrement, et non la réaction pendant celui-ci. Si posséder 100 % d’actions signifie que vous vendrez en panique en cas de baisse des prix, alors vous ne devriez pas posséder 100 % d’actions. La bonne allocation est celle qui vous permet de survivre à une baisse de 30 %, sans avoir besoin de vendre. Cela pourrait être 80/20, 90/10, 70/30. Il pourrait y avoir aussi de l’or ou des obligations dans cette allocation. Les chiffres exacts dépendent de votre période de temps et de votre capacité à gérer les émotions. Mais l’allocation est déterminée avec calme, et non par peur.
Si vous vous souvenez d’un seul test, utilisez celui-ci :Avant qu’un accident ne se produise, pouvez-vous prévoir quel sera la valeur de votre portefeuille si les actions baissent de 30 % ? Et vous ne vendez rien pour l’instant.Si la réponse est oui, vous avez déjà fait ce qui peut vraiment vous protéger. Tout le reste – choisir le bon moment pour sortir, passer à l’argent liquide, chercher de l’or après que les nouvelles soient sorties – n’est qu’un gaspillage d’argent qui vous coûte cher.
La pire action dans une crise n’est pas de garder des actions en stock. C’est l’investisseur qui vend au bas de la bourse, qui reste avec de l’argent liquide pendant que le marché double de valeur, puis qui revend à un prix plus élevé, car “on dirait que la situation s’améliore”. Les annonces promettent un salut… Mais on ne mentionne jamais que ce “salut” est fragile, et que tout le monde se retrouve en train de nager vers la mer.

Lila Chen est une expert en explications financières liées à l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre la structure logique de ces concepts.







Commentaires
Pas encore de commentaires