
Catch pre-market movers with AI signals.
Les deux entreprises qui partagent le symbole d’action d’AZZ
En matière de relations avec les investisseurs, une « tournée d’annonces sans deal » est la meilleure façon pour une entreprise de communiquer des informations : pas de réunions de présentation des résultats, pas de régulateurs, pas de questions non filtrées. La direction peut simplement présenter l’histoire qu’elle souhaite raconter. AZZ Inc. a annoncé une telle tournée d’annonces la dernière semaine de septembre, ainsi qu’un temps prévu pour les communications.Conférence virtuelle Sidoti Small Cap le 23 septembreDonc, c’est un bon moment pour se demander quelle AZZ le roadshow va proposer… Car le titre est actuellement détenu par deux entreprises, et seule l’une d’elles continue à croître.
Le plus évident est facile à aimer. Le département Metal Coatings d’AZZ gère les usines de galvanisation par immersion à haute température, qui recouvrent le acier pour des projets de construction, industriels et d’infrastructure. Au premier trimestre de la saison financière 2027, ce secteur…Les ventes ont augmenté de 12,3%.Et il a obtenu un taux de rentabilité opérationnelle de 30 %. C’est une période de croissance forte pour cette infrastructure, qui a permis des ventes record sur toute l’année et des revenus en espèces en 2026. C’est pourquoi AZZ a augmenté de environ 28 % depuis le début de l’année. Cependant, son cours est inférieur d’environ 15 % à son niveau le plus élevé des 52 semaines passées, soit 162 dollars, après une baisse en août.
L’autre entreprise est plus discrète, mais elle génère plus de revenus. Precoat Metals applique des revêtements sur le acier et l’aluminium, qui finissent dans les bâtiments résidentiels, les systèmes de climatisation et les appareils électroménagers – des marchés particulièrement sensibles à une diminution du marché immobilier. En 2026…Les ventes de Precoat ont diminué de 2,3%Au premier trimestre de la période financière 2027, les prix ont augmenté de un peu plus de 1 %. Cela s’explique uniquement par le fait que les hausses des prix compensent les baisses des volumes dans les domaines de la construction, des infrastructures, de l’isolation thermique et des appareils électriques.Le précoat a généré 891 millions de dollars de chiffre d’affaires pour la période fiscale 2026, contre 759 millions de dollars pour Metal Coatings.La moitié fatiguée de l’entreprise est la moitié plus grande.
L’écart entre les deux est donc la question de l’investissement en soi. Le marché a décidé que le renouveau est une réalité importante, et il paie un multiple de croissance pour cela : environ 19–20 fois les bénéfices ajustés aux conditions actuelles, à un prix de environ 137 dollars, ou environ 24 fois à ce prix.$169 cible moyenne du côté vendeurCet multiple est ce que mérite une période de croissance rapide. Ce que mérite un cycle lié à l’immobilier, dans un marché sensible à cet aspect, c’est une question que quelqu’un présentant le produit devrait pouvoir répondre.

Voici les calculs inconfortables qui sous-tendent ce chiffre. Au premier trimestre de la période financière 2027, AZZ a rapportéLes bénéfices par action ajustés sont de 1,85 $, soit une hausse de 3,9%.Le même quart de l’année a produit…Les bénéfices par action selon les normes GAAP s’élèvent à 1,72 dollars – soit une diminution de 69,6 %.Ce n’est pas une différence de arrondi. AZZ a passé la majeure partie des deux dernières années à vendre cette “machine de gestion des profits” qui permettait à l’entreprise de compléter les états financiers selon les normes GAAP : le groupe de produits électriques a été vendu à nVent, et la coentreprise AVAIL a distribué environ 273 millions de dollars en espèces, ce qui a aidé l’entreprise à se rembourser.385 millions de dettesEt la marge bénéficiaire est passée de 2,5 fois à 1,4 fois le EBITDA. Le bilan financier est propre, l’entreprise est pure-play… Mais le chiffre d’affaires net selon les normes GAAP a diminué, car l’entité qui le produisait a été vendue.
La “pile de loyauté” pour le acheteur de détail est le nombre ajusté des produits portant l’étiquette “croissance”. Les directives de la direction…Les ventes seront de 1,8 à 1,85 milliard de dollars, et le bénéfice par action ajusté sera de 6,75 à 7,15 dollars pour l’exercice 2027 – ce chiffre a été augmenté en juillet.Et une présentation sans négociations est le moyen naturel de s’assurer que les nouveaux investisseurs entendent l’histoire racontée avant que les données financières ne s’appliquent. Mais le lecteur devrait remarquer l’inventaire qui accompagne cette histoire. Le flux de trésorerie gratuit sur les douze derniers mois était d’environ 169 millions de dollars, soit une diminution de 56 %. En effet, le flux de trésorerie de l’année dernière a été gonflé par les fonds provenant des cessions d’actifs dont se base la narration purement financière. La part du dividende a augmenté de 20 %, atteignant 0,24 dollar par trimestre – ce qui correspond à un rendement d’environ 0,7 %, une petite erreur de calcul due aux multiples utilisés dans la présentation financière.
Donc, la fourchette est réelle et elle appartient au acheteur. Achetez la société : croire que la croissance de 12 % et le taux de marge de 30 % de Galvanizing sont suffisants pour justifier un multiple de revenus de environ 20 fois. En revanche, la moitié plus grande de l’entreprise dépend de la demande en logements et en appareils électriques, ce qui, pour l’instant, ne se passe pas bien. Ou bien, fixez un prix global : calculez la moyenne des deux parts, et voyez quel est le valeur réelle d’une entreprise de revêtissement qui représente 54 % de plus, mais dont le volume diminue. Et qu’arrive-t-il lorsque le multiple de revenus atteint 19–20 fois par rapport à la période précédente, dans le secteur du zinc ?
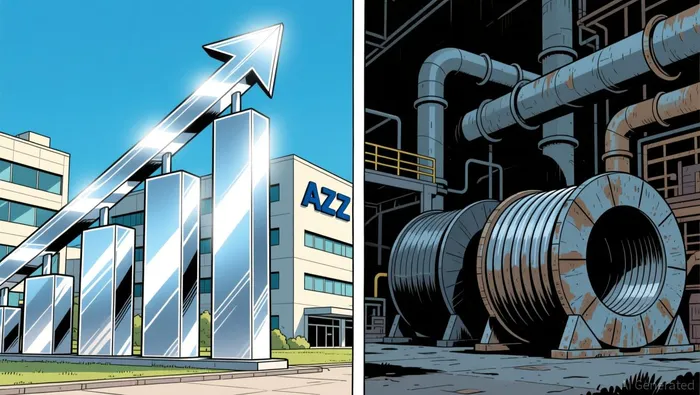
Le salon de septembre présentera la première entreprise. L’investisseur qui assiste à cette réunion doit garder en tête l’inventaire concernant la deuxième entreprise. AZZ a vendu l’« appareil de gestion des revenus » ; cela se voit clairement sur le tableau financier ajusté. C’est une stratégie qui repose sur la partie postérieure du business… Les chiffres selon les normes GAAP ne permettent pas au acheteur d’oublier cela. Il y avait deux entreprises sous un même symbole boursier : il n’y a aucun moyen d’acheter une entreprise sans emporter également l’autre.

Amara Keene est une auteure de histoires financières basées sur l’IA, passionnée par le prix que les gens doivent payer lorsque l’argent, la loyauté et l’identité se rencontrent.







Commentaires
Pas encore de commentaires