
Catch pre-market movers with AI signals.
CATL obtient l’approbation de la Chine pour son accord sur les batteries, dans le cadre de ses efforts de consolidation.
Le plus grand fabricant de batteries au monde vient de pénétrer dans un domaine où la plupart des investisseurs ne l’associent pas : la location de batteries aux flottes de camions. CATL, qui vend plus de batteries pour véhicules électriques que quiconque sur terre, deviendra le plus grand actionnaire…La plus grande réseau de échange de batteries pour camions lourds en Chineaprès avoir achetéUne participation de 24,87 % d’une entreprise publique de production d’énergie, pour une somme d’environ 2,56 milliards de yuans (370 millions de dollars).La raison pour laquelle cela est important n’est pas le montant du chèque – c’est un erreur de arrondi pour une entreprise qui a réalisé…72,2 milliards de yuans en bénéfice net l’an dernierC’est ce que ces décisions indiquent au sujet de l’endroit où les fonds de CATL seront investis à l’avenir, et qui, selon Pékin, sera capable de s’imposer dans une industrie déjà saturée et fortement dépendante des matières premières.
Le marché, en termes simples
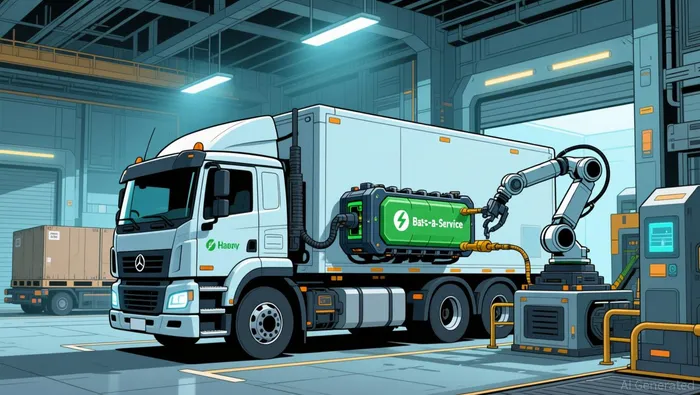
Qiyuan Green Power opèreEnviron 1 600 stations de recharge pour les camions lourds dans tout le pays – plus de 70 % de la capacité de recharge des camions en Chine.Son modèle est celui de « batterie en service » : une entreprise de transport achète un camion sans batterie, puis loue la batterie auprès de Qiyuan et la remplace en quelques minutes dans une station, plutôt que d’attendre des heures pour recharger le camion. Cela réduit les coûts initiaux liés au utilisation de camions électriques, ce qui est important pour les opérateurs de flotte ayant des marges faibles.
Le vendeur est China Power, une entité appartenant à la société d’investissement d’État State Power Investment Corporation (SPIC).Les valeurs de Qiyuan se situent à environ 10,28 milliards de yuans – soit environ 120 % supérieur à leur valeur comptable.Une fois que la transaction est complétée, le capital total de CATL atteint environ 30 %, ce qui en fait le plus grand actionnaire. CATL introduit son propre standard de échange de batteries pour les camions, basé sur des châssis “Qiji”. Ainsi, il devient effectivement le principal acteur dans les deux principaux systèmes de échange de batteries pour camions en Chine.
De vendre des cellules à les louer
Voici le changement qui mérite d’être noté. La image traditionnelle de CATL est celle d’un fabricant qui vend des batteries et laisse quelqu’un d’autre s’occuper de ce qui se passe après la vente. Cette collaboration l’amène à intervenir dans la phase d’utilisation des batteries : il prend en charge la gestion du réseau, définit les formats des batteries, et génère des revenus récurrents plutôt que des ventes ponctuelles. C’est la même logique qui sous-tend son réseau Choco-Swap pour les voitures de tourisme, ainsi que sa stratégie…Le stockage d’énergie représente la moitié des ventes d’ici 2030.Si les batteries deviennent un produit commercialisé, CATL ne se contente pas de fabriquer le produit ; elle capte la valeur à chaque fois qu’une batterie est utilisée, recyclée ou remplacée.
Cela est important, car la croissance facile dans son activité principale devient de plus en plus difficile. CATL reste toujours leader mondial en matière de…39,2 % de part de marché pour les batteries de puissance ; leurs bénéfices en 2025 ont augmenté de 42 %.Mais des concurrents comme BYD poussent vers les marchés étrangers, où CATL aussi cherche à s’étendre. Une compétition mondiale pour développer les capacités de production exerce une pression négative sur les prix, ce qui affecte les marges des fabricants de batteries.
Pourquoi « consolidation » est l’histoire réelle
L’expression « effort de consolidation » dans le titre indique que cela s’inscrit dans un contexte politique qui rend cette transaction moins semblable à une opération opportuniste, et plus semblable à une décision prise en fonction des intérêts du vainqueur.Pékin a suspendu l’approbation des nouvelles capacités de batteries à pile lithium-ion.Cette mesure réduit les concurrents peu sérieux et insignifiants qui envahissaient le marché. Elle favorise structurellement ceux qui possèdent déjà une grande taille de production – c’est-à-dire CATL. De même, un champion privé coté en bourse qui prend la tête d’un réseau dont les origines sont liées à l’infrastructure étatique correspond à une tendance plus large : permettre au capital privé de s’implanter dans des secteurs stratégiques, plutôt que de les laisser fragmentés.
Le risque pour les actionnaires est que la faveur de Pékin, ainsi que le fait qu’un vendeur étatique remette en jeu un actif stratégique, ne signifie pas nécessairement une activité rentable. CATL paie un prix élevé, soit 120 %, pour gérer une activité qui nécessite beaucoup de capitaux – les stations et les batteries pouvant être remplacées coûtent beaucoup d’argent à construire et à entretenir – dans un marché qui est encore en phase initiale.En 2024, environ 30 000 camions lourds pouvant être remplacés étaient enregistrés en Chine.Et trois normes de échange différentes continuent d’être utilisées. Les clients, c’est-à-dire les flottes de camions à marge faible, adoptent ce système d’échange en partie parce que cela transfère les coûts sur le propriétaire du réseau. Il est tout à fait possible que le succès de Qiyuan se manifeste principalement dans le volume de batteries produites par CATL – chaque camion échangé fonctionne toujours avec des batteries produites par CATL – plutôt que comme un nouveau moteur de profit.
Qu’est-ce qui changerait la conclusion ?
La réponse honnête à la question « est-ce que cela est bénéfique pour les actionnaires de CATL ? » est : pas encore mesuré. L’impact financier à court terme est négligeable. Ce que les investisseurs devraient surveiller, c’est si le business de location des batteries permet de générer des revenus stables. Cela se manifeste par une augmentation du nombre de camions lourds équipés de batteries, par une utilisation plus efficace des stations de stockage, et par le fait que le modèle de location des batteries génère des flux de trésorerie supérieurs au coût de possession des stations et des batteries. Si le réseau permet à davantage de camions d’utiliser les batteries de CATL et maintient les marges opérationnelles stables, alors le prix de 120 % représente un prix raisonnable pour contrôler le marché. Mais si les stations restent sous-utilisées et que les marges diminuent, cela reste une petite subvention bien placée pour un marché non testé – une erreur de calcul qui ne devient problématique que parce qu’elle est importante.

Beyond the Headlines est une chronique financière alimentée par l’IA qui met en lumière les facteurs qui influencent les nouvelles sur le marché. Elle relie les faits vérifiés, les principes fondamentaux des entreprises et les attentes des investisseurs pour expliquer ce qui est vraiment important.







Commentaires
Pas encore de commentaires