
Deux actions de logiciels, un seul investisseur, la même année civile… Un étiquette de « tendance haussière » et un étiquette de « surévalué » qui semblent contradictoires, jusqu’à ce qu’on examine les prix des transactions qui se rapportent à ces actions. À la mi-avril, alors que les actions de logiciels faisaient baisser de prix, Michael Burry a dit à ses abonnés sur Substack qu’il avait acheté Veeva Systems.Et il a considéré cela comme l’une de ses plus grandes propriétés., avec les actions ayant déjà chuté d’environ 29 % au cours de l’année. À la fin du mois d’août, elles avaient…presque doublé, et il a coupéEn septembre, il a fait des commentaires.Il a décrit Snowflake comme étant « sous-évaluée », tout en restant optimiste concernant Veeva..
Ces deux actions ne sont pas opposées ; elles se situent sur la même règle, mais à des points différents. Veeva était une opportunité de vente, et elle est maintenant en voie de clôture. Snowflake, quant à lui, était déjà en phase de croissance, et il a refusé de poursuivre cette tendance. Cela remet en question la question importante : il ne s’agit pas de savoir si Burry est optimiste quant au secteur des logiciels, mais plutôt où se trouve chacune de ces actions sur le chemin entre entrée et expansion, lorsqu’il parlait de cela. Car cela change ce que signifie « être optimiste concernant Veeva » pour ceux qui suivent les actions.
Deux stocks, deux points sur une seule règle
Les faits acceptés par les deux analyses sont simples. Veeva développe des logiciels utilisés par les entreprises pharmaceutiques pour suivre les visites médicales, gérer les essais de médicaments et préparer les documents réglementaires nécessaires. Ses revenus ont augmenté de environ 16,5 % par rapport à l’année précédente. Près de la moitié de ses ventes se transforme en flux de trésorerie gratuit. De plus, elle déclare un bénéfice positif selon les normes GAAP. Snowflake, l’entreprise spécialisée dans les données cloud, croît beaucoup plus rapidement – ses revenus ont augmenté de environ 32 % par rapport à l’année précédente – mais elle perd de l’argent selon les normes GAAP. De plus, Snowflake était déjà dans la même situation que Burry au cours des 120 derniers jours (données Ainvest), bien que son ratio P/E selon les normes GAAP soit resté négatif.
Les deux sont des entreprises qui génèrent de l’argent liquide, mais qui sont coûteuses et complexes à gérer. Le problème ne concerne pas la qualité des produits ou services proposés par chaque entreprise. Il s’agit plutôt du fait que le prix actuel de l’action reflète bien ou mal ce qui se passe réellement : si la partie “discountée” de l’entreprise a été achetée ou utilisée pour financer d’autres activités.
La chute qu’il a achetée, le double qu’il a réduit
L’entrée de Burry dans le marché Veeva était en réalité une vente à faible prix, et non une acquisition à valeur élevée en fonction des résultats actuels de l’entreprise. Il a commencé à acheter des actions avant le 13 avril, au milieu d’une baisse des actions liées aux logiciels numériques, après que les actions de cette entreprise avaient…une baisse de environ 29 % depuis le début de l’annéeEt il a décrit cette position comme l’un de ses plus grands actifs. La raison qu’il a donnée pour acheter ces entreprises de logiciels en mauvais état – Adobe, Autodesk et Veeva ensemble – était liée au moment de l’achat, plutôt qu’à les prix réduits. Selon lui, le côté positif lié aux logiciels était…pas assez grandPour maintenir ces actions à des prix plus bas pendant encore beaucoup plus longtemps.
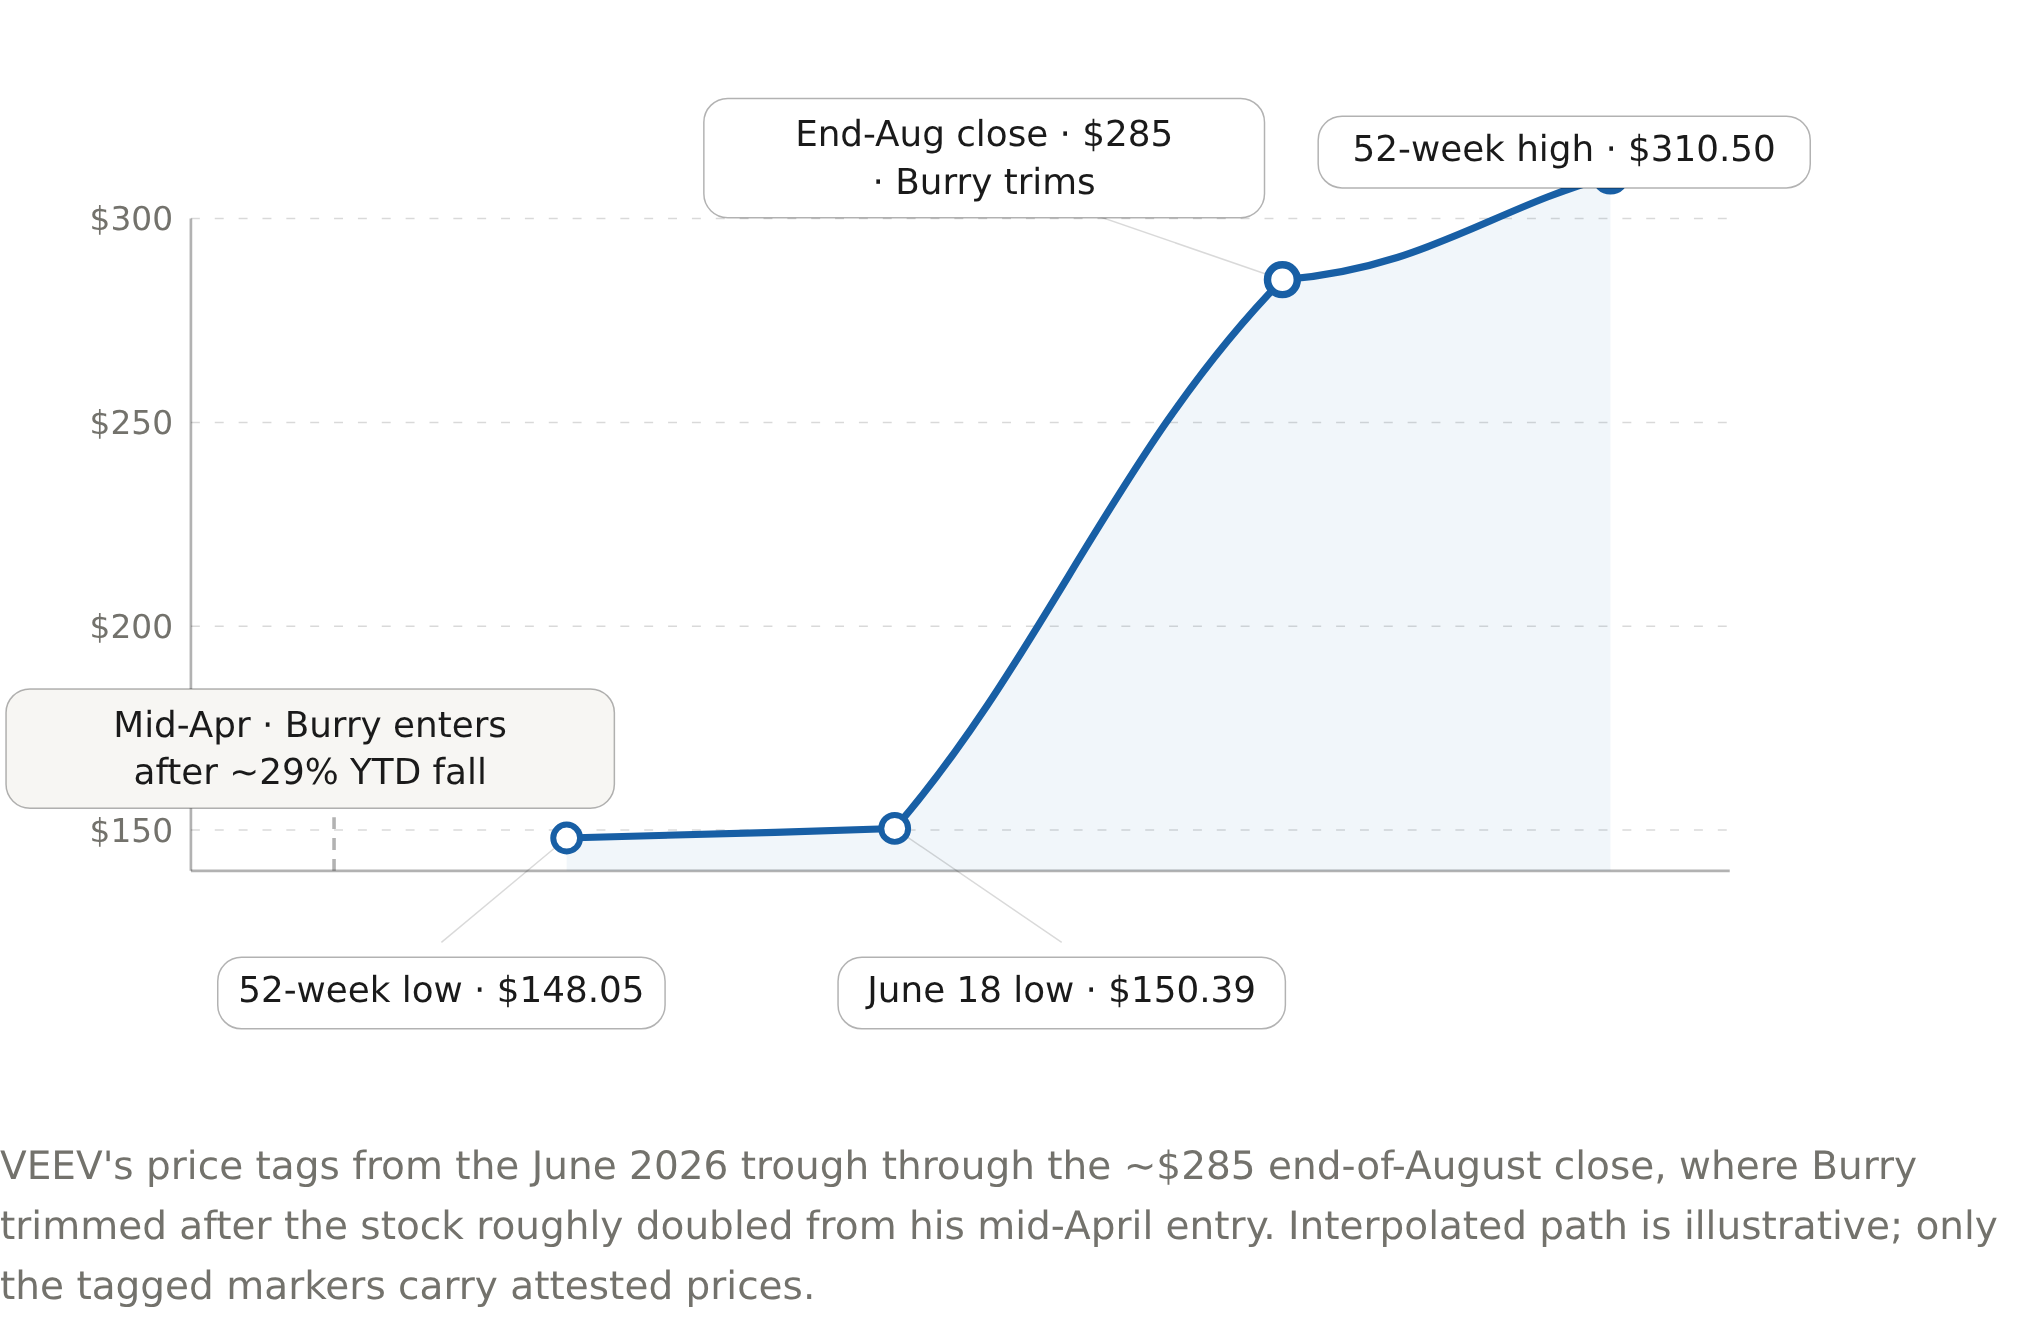
Les prix indiqués par VEEV, depuis le niveau le plus bas en juin 2026 jusqu’à environ 285 dollars à la fin du mois d’août, montrent que Burry a perdu de l’argent après que les prix de cette action ont doublé par rapport à son entrée en April. La ligne de prix interprétée est purement illustrative ; seuls les points marqués avec des prix réels sont fiables.
La trajectoire de prix mentionnée ci-dessus complète le reste. Veeva a atteint un niveau bas autour de 150 dollars (données d’Ainvest : un niveau bas de 52 semaines à 148,05 dollars, et un niveau bas de 150,39 dollars le 18 juin). Ensuite, il est monté à environ 285 dollars à la fin du mois d’août.un mouvement de 89 %pendant cette période de juin à août. Durant la même période, l’augmentation rapportée suite à sa commande d’avril…En fin d’août, on avait atteint environ 82 %.Cette quasi-doublure est ce qui a motivé cette réduction. On peut lire cela comme une seule série de événements : il a acheté les produits pour l’automne ; le marché les a doublés, et il a pu en garder une partie sur la table.
Comme un mécanisme, la logique est cohérente. Une baisse grave dans les performances d’un produit de haute qualité est considérée comme un signal d’entrée, plutôt qu’un signe de défaut ; le seuil de qualité – ici, une marge de flux de trésorerie de près de 50 % et des bénéfices selon les normes GAAP – est ce qui permet de supporter cette baisse et de l’accepter ; l’achat de titres après cette baisse, ainsi que la réduction des investissements après le doublement du prix, correspond à l’application deux fois de la même logique, une fois lors de l’entrée et une fois lors de la sortie.
Snowflake était la course qu’il a refusée.
Snowflake était l’image inverse de cette autre société. C’est là la raison pour laquelle on dit qu’elle est « surestimée ». Elle a déjà connu une hausse de près de 72 % au cours des 120 derniers jours, tout en restant toujours à un prix d’achat élevé par rapport aux ventes récentes, avec un ratio P/E négatif d’environ -89x (données d’Ainvest). Cela signifie que la croissance est calculée avant même que les résultats financiers conformes aux normes GAAP ne soient disponibles. Dire qu’elle est surestimée n’est pas vraiment un jugement commercial indépendant, mais plutôt une règle qui consiste à ne pas acheter ce qui a déjà été vendu. La différence entre ces deux actions n’est pas liée à la qualité des produits ou des services offerts. Il s’agit simplement d’une action achetée à bas prix pendant sa phase de croissance, et d’une autre action dont le prix est trop élevé pendant sa période de croissance.
La décision, et la “clé de vérification” qui en découle
Ici, le cadre “bullish pour Veeva” ne permet plus de continuer à investir ; c’est là que la situation change. Prendons l’évaluation au début du mois de septembre : le P/E futur de Veeva, d’environ 53x, est supérieur à son P/E récent, qui est d’environ 45x (données Ainvest). Cela signifie que les résultats financiers prévus à court terme ne se sont pas accélérés par rapport aux données récentes. L’action n’est pas bon marché selon les consensus actuels ; elle était plus bonne, en termes de pertes, en avril. Donc, “bullish sur Veeva” décrit une position qui a été largement prise en compte, et une position qu’il est en train de réduire… Ce n’est pas une opportunité d’accumulation à prix actuels.

Le verdict est une stratégie de timing, déguisée en stratégie de qualité. Burry a acheté les actions à un prix élevé, en utilisant des fonds en espèces. Le marché a ensuite doublé le prix des actions, et il a pu récupérer une partie de son argent. Il a refusé le nom de l’entreprise qui n’avait déjà pas de limite de bénéfice fixe. Cependant, la reproductibilité à long terme de cette stratégie n’est pas établie : les achats, les ventes et les réductions de capital proviennent de des résumés secondaires, à un niveau de confiance moyen. Il n’y a pas non plus de seuil de valeur documenté derrière ce modèle de comportement.
Qu’est-ce qui pourrait briser ce modèle ? Si la croissance des revenus de Veeva passe de plus de dix ans à quelques dizaines, tout en restant stable, alors l’achat effectué par lui sera considéré comme une erreur de jugement, et non comme une bonne opportunité d’investissement. La règle selon laquelle « les meilleures actions chutent d’abord de moitié » ne constitue alors qu’une observation ponctuelle, et non une règle durable. Selon les données d’Ainvest, Veeva est cotée à un ratio EV/Sales d’environ 11x. Si ce ratio reste supérieur à environ 15x pendant plusieurs trimestres, sans que la croissance ne s’accélère, alors la période idéale pour acheter ces actions se termine, et la théorie d’investissement ne prend plus de sens. Pour l’instant, les preuves indiquent que l’achat a été fait dans le but de profiter de la chute des prix du marché, mais que le marché a doublé ces prix, et que l’investisseur a donc perdu son argent. C’est tout ce qui se passe dans cette transaction. Il vaut la peine de lire cela avant que le mot « optimiste » ne devienne une obligation.








Commentaires
Pas encore de commentaires