
Pendant la majeure partie de l’année, le jeu des évaluations était simple : Broadcom offrait un multiple de valorisation élevé, et la question était de savoir si les investisseurs payaient trop cher pour la croissance liée à l’IA. À un certain moment, cette situation a changé. Les actions de Broadcom se négocient autour de 369 $, soit environ 25 % en dessous de leur plus haut niveau historique de juin 2026, qui était d’environ 495 $. Le multiple futur a également diminué, passant de environ 44x au milieu du mois de janvier à environ 32x pour cette année fiscale. Plus important encore, il ne s’agit pas d’une situation où la valeur boursière chute brusquement – Wall Street a plutôt augmenté les résultats financiers même pendant cette baisse. Une situation défavorable basée sur un multiple de 40x+ est donc contraire à une valeur boursière qui n’existe plus.
La question importante à considérer dans le rapport du 2 septembre, après clôture des transactions, n’est pas de savoir si Broadcom est « trop chère » en général. Il s’agit plutôt de savoir si 32x correspond aux objectifs de croissance des semi-conducteurs liés aux technologies d’IA que la direction espère atteindre, avec une augmentation de plus de 200 %. De plus, il faut voir comment les résultats de l’année prochaine influenceront les projections pour l’année suivante.
Si on revient à la valeur réduite, on obtient un marché qui a déjà fait son travail. À la mi-janvier, une note sur le thème du taureau indiquait que le premium était d’environ…44x bénéfices à l’avanceÀ la fin d’avril, l’évaluation de Broadcom par rapport à Nvidia était à peu près…31x bénéfices futurs– Des recherches ont été menées sur différentes bases de calcul des années fiscale, mais elles indiquent la même direction. En même temps, le stock a diminué.Haut de tous les temps en juin 2026, près de 495 $.vers le prix actuel, tandis que les estimations en dessous de celui-ci augmentaient. Le consensus demandait uneAugmentation de 67 % des bénéfices de Broadcom au cours du exercice 2026, pour atteindre 11,36 dollars par action.Et d’ici août, le consensus concernant l’année budgétaire suivante avait atteint environ…$19.55Le prix a diminué d’environ un quart, et le dénominateur est plus grand. C’est donc une réévaluation, pas une perte de précision dans les estimations.
Ne vous fiez pas à une seule ligne de l’information affichée sur les écrans de données pour comprendre la situation. Les données du marché affichées sur certaines pages d’informations financières indiquent que le ratio P/E de Broadcom est d’environ 90 fois (selon les données d’Ainvest). C’est un chiffre qui ne peut être comparé à aucun autre, et qui contredit tous les ratios utilisés dans le domaine des investissements. La manière honnête de comprendre cette action est de effectuer cette division. À l’heure actuelle, avec un prix de 368,79 $, la division par 11,36 $ pour l’année fiscale 2026 donne environ 32 fois ; si on divise par 19,55 $ pour l’année fiscale 2027, on obtient environ 19 fois. La différence entre ces deux chiffres représente tout l’intérêt d’investir dans cette action : le marché est rémunéré uniquement pour que les investisseurs croient aux prévisions pour l’année suivante.
Tout cela ne rend pas Broadcom bon marché en soi. Le prix de vente dépend du critère utilisé pour évaluer la valeur de l’entreprise. Selon les données du marché Ainvest, en fonction des résultats financiers conformes aux normes GAAP, et en fonction de la valeur d’entreprise par rapport à l’EBITDA – deux mesures d’évaluation qui tiennent compte des profits et du passif de l’année dernière – Broadcom est toujours beaucoup plus chère que Nvidia : environ 60 fois plus cher, contre environ 27 fois selon les normes GAAP, et environ 43 fois contre environ 26 fois selon la méthode EV/EBITDA. Ce prix élevé ne se manifeste que sur la base non GAAP, qui est la méthode utilisée dans les tableaux de valeurs. Donc, il n’y a pas de raison de dire que Broadcom est bon marché. C’est plutôt que ~32 fois est un prix qui représente une prime de environ 6 à 8 tours par rapport à Nvidia, en échange d’une augmentation plus importante de la croissance liée à l’IA.

Sous ces multiples, il existe une rampe fondamentale qui n’est plus hypothétique. Les bénéfices par action hors critères GAAP ont varié entre 1,58 et 2,44 dollars au cours des cinq derniers trimestres financiers, tandis que les revenus totaux ont augmenté de 15,0 milliards de dollars à 22,2 milliards de dollars – c’est le chiffre d’affaires du deuxième trimestre financier.48%En glissement annuel. Au cours de ce trimestre, les revenus liés aux semi-conducteurs dédiés à l’IA ont plus que doublé.10,8 milliards de dollarsEt la gestion a suivi la même ligne.La croissance a dépassé 200 % par rapport à l’année précédente, pour atteindre 16 milliards de dollars.au troisième trimestre.
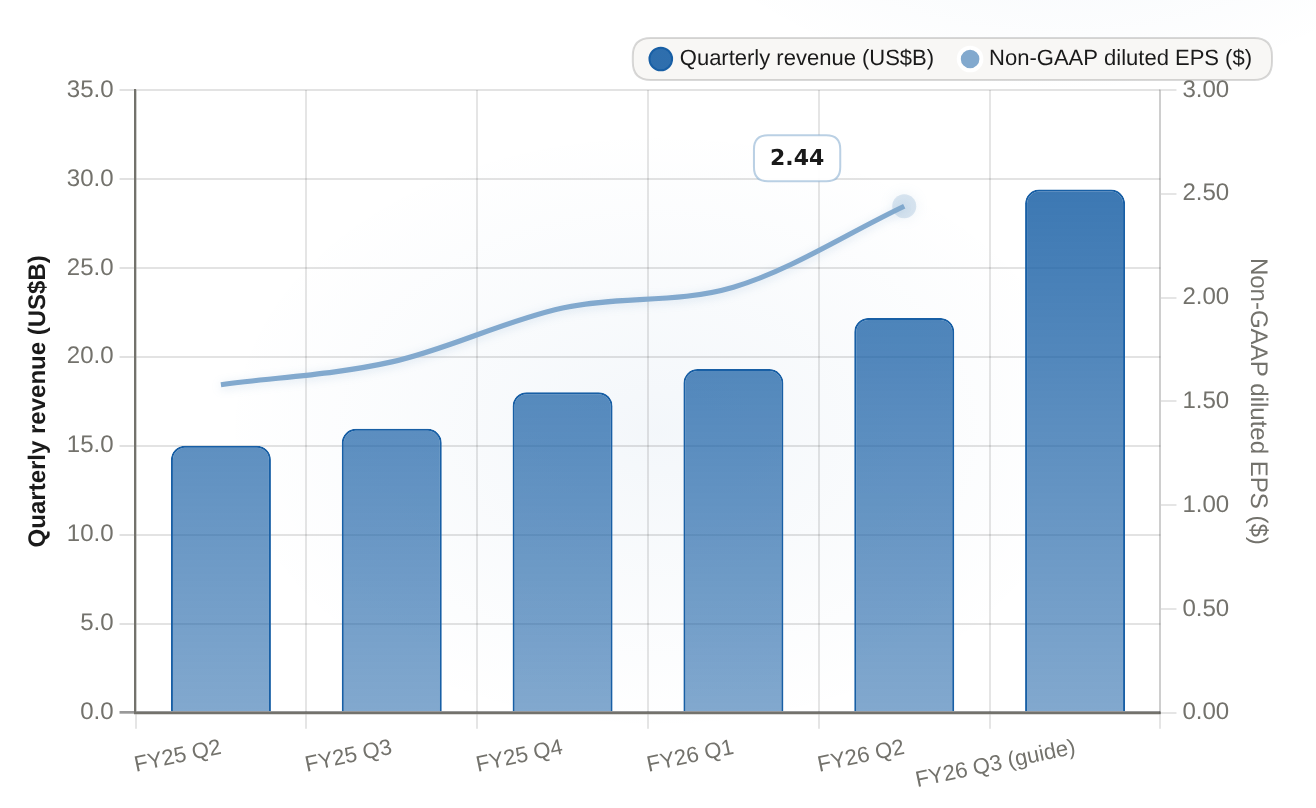
Les revenus augmentent de 15,0 milliards de dollars à 22,2 milliards de dollars au cours des cinq trimestres réels. Les prévisions se portent à 29,4 milliards de dollars pour le troisième trimestre de l’exercice 2026. De plus, le bénéfice par action dilué non conforme augmente de 1,58 dollar à 2,44 dollar.
| Période | Revenus trimestriels (en dollars américains) | EPS dilué non conforme aux normes GAAP ($) |
|---|---|---|
| FY25 Q2 | 15.004 | 1.58 |
| T2 2025, troisième trimestre | 15.952 | 1.69 |
| FY25 Q4 | 18.015 | 1.95 |
| Q1 FY26 | 19.311 | 2.05 |
| FY26 Q2 | 22.187 | 2.44 |
| T3 FY26 (guide) | 29.4 | N/A |
Comparez ce rythme guidé avec le trimestre récent de Nvidia, où les revenus totaux ont augmenté.106%En termes de croissance année après année. Pour être plus précis, le modèle de croissance de Broadcom correspond à une seule entité, tandis que celui de Nvidia correspond à l’ensemble de l’entreprise. Mais en termes de comparaison, Broadcom offre une croissance plus rapide. C’est là la raison pour laquelle il est possible de payer un prix supérieur à celui de Nvidia, qui est d’environ 24 fois le multiple de croissance annuelle. Tant que cette différence de rythme de croissance reste aussi grande, ce premium est justifié.
Le problème, c’est que le multiple ne dispose pas de beaucoup d’espace pour s’étendre davantage, car il est déjà réinitialisé. À environ 19x selon les prévisions pour l’exercice 2027, le marché a besoin d’une augmentation du prix de 11,36 à 19,55 dollars – soit une croissance du bénéfice par action de près de 72 % en un an – pour pouvoir se dérouler comme prévu. Cela dépend du objectif de revenus liés à l’IA sur plusieurs années (les sources ne sont pas d’accord sur la question de savoir si le chiffre de “plus de 100 milliards de dollars” s’applique à l’exercice 2026 ou 2027). Il faut aussi que les revenus liés au logiciel restent stables. Les calculs basés sur le prix actuel s’appuient sur une base de bénéfices pour l’exercice 2026 : si le multiple augmente vers 40x, alors le prix reste à environ 454 dollars, soit une augmentation de 23 % ; si le multiple diminue vers 25x, alors le prix reste à environ 284 dollars, soit une diminution de 23 %. Si les bénéfices de l’année prochaine sont inférieurs aux attentes, il doit y avoir une solution : soit maintenir le multiple et faire baisser le prix, soit accepter un multiple plus faible. Tout dépend donc de ce qui sera indiqué dans le rapport du 2 septembre concernant les prévisions pour l’exercice 2027.
C’est pourquoi le rapport de performance n’est pas vraiment un test de performance trimestriel. La direction a déjà orienté les revenus du troisième trimestre vers…29,4 milliardsPlus de 28,5 milliards de dollars, ce qui était le consensus avant la publication du rapport – mais le marché a changé depuis des mois. Donc, les chiffres publiés pour le trimestre ne sont pas très surprenants. La réaction en juin est un exemple à retenir. Broadcom a dépassé les prévisions concernant le EPS ajusté, avec 2,44 dollars, contre les 2,40 dollars attendus.environ 15 %Le jour de trading suivant, car l’objectif annuel en matière d’IA n’a pas été augmenté. Le marché anticipait des améliorations, et non des confirmations. Les termes utilisés lors des appels d’information concernant les résultats financiers – que l’objectif pluriannuel en matière d’IA soit augmenté ou non, et comment la cadence pour 2027 affecte le consensus de 19,55 dollars – sont en réalité les éléments clés qui influencent les actions.
La demande qui sous-tend cette estimation est pour l’instant financée. Les quatre plus grands opérateurs de services cloud – Amazon, Alphabet, Microsoft et Meta – ont investi 166 milliards de dollars en investissements directs au cours du trimestre de juin, soit une augmentation de 87 % par rapport à l’année précédente. C’est le volume d’ordres sur le marché concernant les produits liés à l’IA, et c’est la raison pour laquelle la tendance peut continuer à s’améliorer. Le signal qui indique que la situation actuelle est altérée est clair et précis : si les prévisions de Broadcom indiquent que le bénéfice par action pour l’exercice 2027 s’éloignera du consensus, alors le multiple de valorisation passera de 32x à 32x moins cher, car les prévisions sont plus mauvaises. Il faut observer le rapport sur l’AI pour le trimestre de fin d’année, plutôt que le rapport pour le trimestre de mars. Le multiple a déjà fait son travail ; il reste à voir comment le bénéfice par action se comportera dans les années à venir.








Commentaires
Pas encore de commentaires