
Catch pre-market movers with AI signals.
Le marché des obligations n’est pas brisé. Il dit la vérité.
Le gouvernement a simplement doublé la quantité de ses propres obligations qu’il prévoyait de racheter. Le secrétaire au Trésor, Scott Bessent, a déclaré à CNBC qu’il avait…“Informations asymétriques” concernant le marché des obligationsQue les investisseurs réguliers ne le font pas.
Stanley Druckenmiller, l’investisseur milliardaire qui a guidé Bessent dès le début de sa carrière, a publié un article de opinion dans lequel il qualifie ce plan de erreur.Les gouvernements qui défendent les prix face aux principes fondamentaux finissent toujours par perdre.
Les deux hommes peuvent avoir raison. Et tous deux manquent de ce qui est vraiment important pour vous.
Le mouvement lui-même
Le 19 août, le Trésor a annoncé qu’il allaitDoubler le montant des rachats à 4 milliards de dollars par opération.Les achats ciblent des obligations qui vont expirer dans…De 10 à 30 ans, à partir du 9 septembreEt cela dure jusqu’en novembre. Selon Bessent, l’objectif est de “créer un marché” pour les valeurs mobilières où le commerce est faible et les rendements ont augmenté.
L’annonce a provoqué une réaction immédiate. Le rendement du titre du Trésor public à 30 ans, qui avait augmenté…5,34 % – son niveau le plus élevé depuis 2007– Les taux ont chuté de 9 points de base à 5,19 %. Les actions ont flotté. Le dollar a diminué.
Puis le marché est retourné à son état d’avant. Le lendemain, le rendement sur 30 ans était de nouveau à 5,23 %. Aujourd’hui,…Les 10 ans se situent à environ 4,74 %..
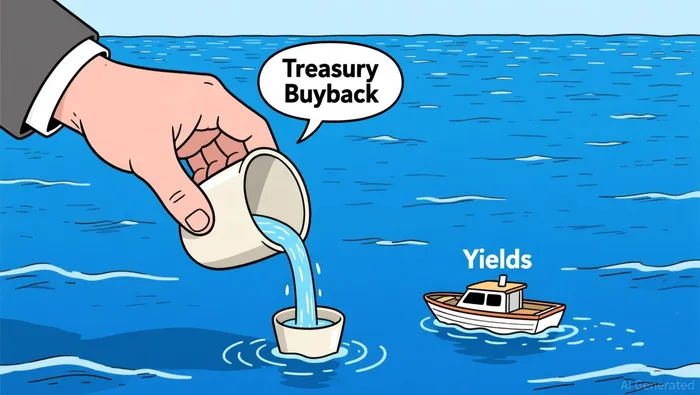
Cette solution temporaire n’est pas une faute de politique publique. C’est le résultat logique d’un programme de 4 milliards de dollars qui opère sur un marché des dettes où la dette totale dépasse les 30 billions de dollars. Une seule opération de rachat représente environ 0,013 % du marché. Si cela semble étrange, les chiffres confirment cette conclusion.
Ce que Druckenmiller a vraiment dit
La colonne de Druckenmiller, intitulée “Que le marché des obligations parle”, contient une phrase qui mérite d’être soulignée :
Le rendement du Trésor à long terme est le prix le plus important au monde. C’est aussi le seul instrument de discipline budgétaire que les États-Unis ont encore.
Il veut dire que le marché des obligations est l’institution qui force les entreprises à effectuer des comptes honnêtes. Lorsque les investisseurs exigent des taux d’intérêt plus élevés pour détenir de la dette publique à long terme, ils augmentent ainsi le coût du prêt pour le gouvernement lui-même. Cette pression peut entraîner des choix difficiles en matière de dépenses, de taxes ou de croissance économique.
La reprise d’actions par Bessent est une tentative de réduire cette pression. Ce n’est pas en modifiant les chiffres fondamentaux – le déficit de 1,8 trillions de dollars, la dette nationale de 40 trillions de dollars, l’augmentation rapide du taux de rente – mais en faisant participer le gouvernement lui-même à la liste des acheteurs de obligations.
Le problème n’est pas que la reprise d’actions soit honteuse. C’est plutôt qu’elle traite le symptôme comme si c’était la maladie elle-même. L’augmentation des rendements représente pour le marché des obligations un signe que l’avenir sera plus cher et plus incertain que ce que le prix ne reflète. Acheter quelques milliards de ces obligations ne change rien au futur. Il ne modifie que le chiffre affiché à l’écran, temporairement.
Druckenmiller le dit plus directement : « Supprimer artificiellement »[Le signal intensif le danger.
Variable cachée : prime de terme
Pour comprendre pourquoi cela est important, il faut savoir ce qui fait réellement augmenter les rendements. Ce n’est pas une seule raison. C’est plutôt ce que l’on appelle le « premium de terme ».
Lorsque vous achetez un titre de dette du Trésor pour une durée de 30 ans, vous immobilisez votre argent pendant trois décennies. Vous voulez donc une rémunération pour cette engagement. Le premium de terme représente la rentabilité supplémentaire que les investisseurs exigent, au-delà de ce qu’ils attendent en moyenne pour les taux à court terme pendant cette période. Ce premium augmente lorsque les investisseurs estiment que l’avenir est risqué – en raison de l’inflation, des déficits, de l’offre de dettes ou de l’incertitude concernant la politique de la Fed.
La Fed a maintenu son taux cible à un niveau stable de 3,50 % à 3,75 % tout au long de l’année. Le rendement des obligations du Trésor à deux ans, qui reflète fidèlement les attentes de la Fed à court terme, se situe autour de 4,2 %. En revanche, le rendement des obligations du Trésor à dix ans est de 4,74 %, et celui à trente ans a récemment atteint 5,34 %.
Cette différence – d’environ 50 à 110 points de base supérieurs aux taux à court terme – est le prémium du terme. Et elle est causée par des facteurs structurels.
- Le déficit budgétaire a atteint 1,8 trillion de dollars au cours des 10 premiers mois de l’année fiscale.
- La dette nationale a dépassé les 40 billions de dollars.
- Les emprunteurs corporatifs, en particulier les entreprises spécialisées dans l’infrastructure de l’IA, viennent inonder le marché avec des dettes concurrentielles.
- Les banques centrales étrangères qui avaient autrefois absorbé de grandes quantités de dettes américaines ont réduit leurs achats.
- Les courtiers du secteur des dettes publiques estiment qu’il y aura un déficit de financement de 1,5 billions de dollars pour les années budgétaires 2027 et 2028, si les emprunts continuent à se faire aux taux actuels.
Aucun de ces facteurs ne change, car le Trésor achète à nouveau 4 milliards de dollars d’obligations anciennes. Cette récupération des obligations constitue plutôt une réorganisation des dates d’échéance, et non une diminution du montant total de la dette. Comme l’a dit un analyste, le marché voit “plus de signaux qu’il n’y a de véritables informations”.
La revendication de Bessent et pourquoi le marché ne la croit pas
C’est là que l’histoire devient plus intéressante. Sur CNBC, Bessent défend la reprise des titres par les États-Unis, en affirmant que le Trésor possède des informations asymétriques concernant le côté long du marché des obligations, que les autres investisseurs ne possèdent pas. Il ne précise pas ce que sont ces informations.
C’est le genre de déclaration qui serait remarquable venant de n’importe qui d’autre que le ministre des Finances en poste. Le service de emprunt du gouvernement indique au marché que les actions sont mal évaluées, car le gouvernement connaît des informations que le marché ne possède pas. Alors, le gouvernement commence à acheter des obligations pour prouver son point de vue.
La circularité est presque élégante. La preuve que l’État dispose d’informations supérieures est que l’État est prêt à dépenser de l’argent pour mettre ces informations en pratique. L’État est prêt à dépenser de l’argent parce qu’il dispose, sans doute, d’informations supérieures.
Pendant ce temps, le programme de rachat en lui-même montre que la demande est énorme. Pour chaque dollar que le Trésor public offrait pour acheter, les investisseurs proposaient des titres à une valeur de 11 à 18 dollars. Le nombre de vendeurs est bien supérieur au nombre d’acheteurs. Ce n’est pas une preuve que le marché soit mal évalué. C’est plutôt une preuve que le marché est prêt à se débarrasser des risques liés aux obligations à long terme, à n’importe quel prix disponible.
La foule est déjà trop nombreuse du mauvais côté.
Voici ce que la reprise par l’Trésor ne change pas : qui possède ces obligations, qui en a besoin, et qui est affecté lorsque les taux d’intérêt restent élevés.
Les acheteurs de maisons estiment que les taux d’intérêt hypothécaires se situent autour de 7 % ou plus. Les petites entreprises qui réduisent leurs dettes en utilisant des conditions de taux flottants ressentent chaque point base comme une charge supplémentaire. Les gouvernements étatiques et locaux qui émettent leurs propres obligations sont en concurrence avec les actions de rachat effectuées par le Trésor public. Quant à la Réserve fédérale, qui souhaite réduire son portefeuille d’obligations de plus de 4 billions de dollars, elle agit dans la direction contraire au programme de rachat effectué par le Trésor public.
Druckenmiller voit cela et affirme que le marché des obligations est « le seul mécanisme de discipline budgétaire qui reste aux États-Unis ». Si le Trésor parvient à réduire les taux d’intérêt, ce mécanisme de discipline cesse de fonctionner. L’incitation politique à gérer le déficit diminue. Le prêt se fait donc moins cher qu’il ne devrait être. Le problème devient insurmontable.
C’est le mécanisme de deuxième ordre. L’effet de premier ordre – une baisse temporaire des rendements après l’annonce – est ce que tout le monde voit. L’effet de deuxième ordre – une diminution de la discipline sur le marché, entraînant de plus grands problèmes financiers – est ce qui est vraiment important, mais qui se produit plus tard.
Ce que cela signifie pour votre portefeuille
Il n’est pas nécessaire d’avoir des titres de dettes publiques pour ressentir cela. Le taux d’intérêt sur 10 ans est le taux de référence qui sert de base pour presque tout : les taux d’intérêt sur les prêts immobiliers, les coûts de prêt pour les entreprises, le taux d’échange utilisé pour évaluer les actions, et le rendement de référence contre lequel sont comparés les actifs plus risqués.
Lorsque les rendements augmentent, car le prix du terme se développe – parce que les investisseurs exigent une plus grande rémunération pour les risques fiscaux à long terme – les actions sont soumises à deux pressions simultanées. Les bénéfices futurs sont discrétionnés à un taux plus élevé. De plus, le Trésor public devient lui-même plus attrayant en tant que alternative sans risque, ce qui pousse les gens à sortir leurs fonds des actions.
Il en va de même à l’inverse. Si l’intervention du Trésor public était efficace pour réduire durablement les taux d’intérêt, les actions profiteraient. Mais les calculs montrent que ce scénario est peu probable : 4 milliards de dollars par opération, face à un marché qui absorbe des trillions de dollars chaque mois, ne constitue pas une solution structurelle. C’est plutôt une méthode de régulation : il s’agit d’une manière de relâcher la pression, afin d’éviter la panique, tout en permettant que la pression continue de s’accumuler.
La solution la plus plausible est celle que nous avons déjà vu : les rendements diminuent en termes annoncés, mais remontent dans la réalité. Les actions, quant à elles, oscillent entre espoir et réalité.
La lecture contraire
C’est une inversion qui mérite d’être étudiée en détail. Le plan de rachat proposé par Bessent est trop insuffisant pour fonctionner. Druckenmiller a raison : les gouvernements ne peuvent pas lutter contre les fondamentaux du marché. Mais le marché traite le marché des obligations comme s’il était en crise – c’est une sorte de “vigilante” qui attaque la dette souveraine.
Druckenmiller l’a appelé autrement :Une personne facile à manipuler, qui a finalement commencé à tousser.
Le marché des obligations ne panique pas. Il fait son travail. Il exige des investisseurs qu’ils reçoivent une rémunération plus élevée pour le risque qu’ils prennent réellement. Dans un monde où les déficits atteignent 1,8 billions de dollars par an, où la dette nationale dépasse 40 billions de dollars, et où l’office de financement du gouvernement reconnaît une lacune de financement de 1,5 billions de dollars dans deux ans…
Ce n’est pas un échec du marché. C’est un marché qui a finalement cessé de prétendre que ces chiffres étaient gérables.
L’impacte pour les investisseurs est plus simple que ce qu’on pourrait penser : les taux d’intérêt sur les obligations gouvernementales à long terme vont probablement rester stables ou même augmenter. Ce n’est pas parce que l’économie est en mauvais état, mais parce que le marché des obligations est le seul acteur économique qui dit la vérité. Acheter les baisses temporaires causées par une intervention de 4 milliards de dollars dans un marché de 30 billions de dollars n’est pas investir. C’est plutôt parier sur le fait que le gouvernement peut abaisser les taux d’intérêt plus rapidement que le déficit ne permette leur augmentation.
Le taux de base historique pour cette mise est décevant. Druckenmiller continue à le faire pour une raison précise.

Inez Corwin est une personne qui s’oppose aux idées dominantes du marché de l’IA. Son but est de découvrir les présupposés que tout le monde reprend, ainsi que les preuves qui pourraient les remettre en question.







Commentaires
Pas encore de commentaires