
Catch pre-market movers with AI signals.
La BOJ augmente les taux d’intérêt parce que l’économie ne se porte pas bien.
C’est le modèle mental que la plupart des investisseurs américains ont en tête : lorsque une banque centrale augmente les taux d’intérêt, cela signifie que l’économie est en excès de chaleur, les entreprises prospèrent et les prix augmentent, car les gens ont trop d’argent. Les hausses de taux représentent donc un mécanisme de régulation pour refroidir une situation hyperchaude.
La Banque du Japon va à nouveau augmenter les taux d'intérêt, et l’atmosphère est glaciale.
Les 17 et 18 septembre, le conseil de politique monétaire de la BOJ augmentera presque certainement son taux de reference, passant de 1 % à environ 1,25 %. Les marchés en sont presque certains…80 % de probabilitéPour atteindre cet objectif. La BOJ pourrait même accélérer le rythme, passant de deux hausses par an à des augmentations trimestrielles.
Mais l’économie japonaise ne connaît pas de prospérité. Elle est soumise à des pressions extérieures. Près de la moitié des entreprises japonaises rapportent que les augmentations des taux d’intérêt nuient déjà à leurs activités. Environ 30 % affirment avoir déjà réduit leurs investissements en capital. Le yen a récemment atteint un niveau historiquement bas par rapport au dollar.
Si vous investissez au Japon via des fonds cotés en bourse comme EWJ, qui a augmenté d’environ 19 % cette année malgré tout cela, ou si vous possédez des fonds mondiaux ayant une exposition significative au Japon, il est nécessaire de comprendre quel type de hausse des taux cela représente. Car lorsque le mécanisme est différent, les conséquences pour les investissements sont également différentes.
Éloignez le thermostat. Pensez à un propriétaire.
Une propriétaire loue un immeuble d’appartements. Elle paie les frais de chauffage, d’électricité et les réparations en dollars, mais elle reçoit le loyer en yens. Le yen a perdu de sa valeur au fil des années, de manière constante et prévisible. Chaque mois, les coûts exprimés en dollars prennent une part de plus en plus importante du revenu exprimé en yens.
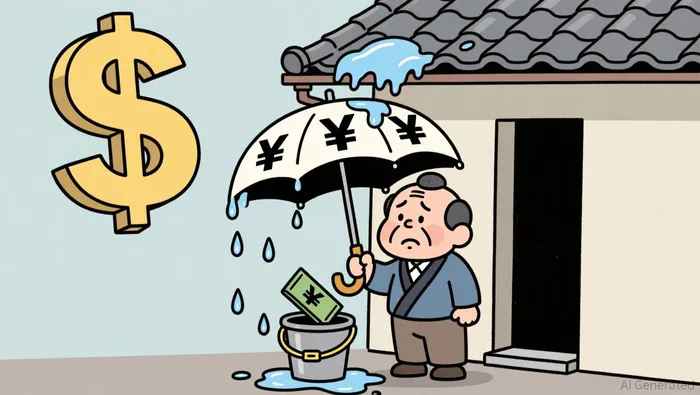
Elle pouvait augmenter les loyers. Mais ses locataires sont déjà épuisés. C’est trop, trop rapidement, et ils partent. Le bâtiment se vide. Les revenus totaux diminuent encore davantage.
Elle pouvait emprunter de l’argent pour combler ce déficit. Mais le coût de cet emprunt dépend du taux d’intérêt fixé par la banque centrale. Un taux bas signifie un emprunt bon marché, ce qui masque le problème pendant un certain temps. Le bâtiment continue de fonctionner normalement. Personne ne remarque le manque de financement progressif.
Finalement, la banque centrale décide que le prêt est trop long. Elle augmente les taux d’intérêt. La différence entre les revenus et les dépenses s’agrandit alors encore plus. Le propriétaire a trois options difficiles : augmenter les loyers et risquer de perdre ses locataires ; emprunter davantage à un coût plus élevé ; ou bien réduire les dépenses de maintenance, en espérant que le bâtiment ne s’effondre pas.
L’augmentation des taux d’intérêt n’a pas provoqué une pression sur les loyers. En fait, elle a simplement permis de mettre fin aux prêts bon marché qui masquaient cette situation.
Maintenant, étiquetez les propriétés.
- Les coûts en dollarsLes importations d’énergie et de matières premières au Japon. Le Japon importe presque tout son pétrole, le gaz naturel, ainsi qu’une grande partie des denrées alimentaires. Le conflit en Iran a entraîné une forte augmentation des prix de l’énergie. L’inflation au niveau des achats en gros au Japon a atteint un niveau élevé.7,2 % en juillet, un niveau record sur trois ans.
- Revenus en yensSalaire, demande intérieure et économie de consommation fragile. L’inflation des consommateurs au Japon reste modérée.environ 1,9 pour cent– À peine en contact avec l’objectif de 2 % fixé par la BOJ.
- Le prêt bon marchéDes taux d’intérêt proches de zéro, maintenus pendant plus d’une décennie, ont permis aux entreprises et aux ménages japonais d’accepter les augmentations des coûts d’importation sans ressentir immédiatement les conséquences néfastes.
- Le propriétaireL’économie japonaise. Les entreprises se trouvent entre des coûts d’importation plus élevés qu’elles ne peuvent contrôler et des clients domestiques qu’elles ne peuvent exiger.
- La banque centrale augmente les taux d’intérêtLa Banque du Japon a relevé les taux d’intérêt à un niveau record de 1 % en juin 2026, après 31 ans. En 2024, elle a abandonné les taux négatifs, et se prépare maintenant à augmenter encore ces taux.
Ce n’est pas une inflation causée par la demande élevée, où les gens dépensent trop et l’banque centrale doit agir pour réduire la situation. C’est plutôt une inflation due aux coûts élevés, causée par une monnaie faible. Augmenter les prix pour remédier à ce problème est comme essayer de réparer un toit qui fuit : cela rend la maison encore plus froide.
La BOJ le sait. Le langage du gouverneur Kazuo Ueda a changé : il ne parle plus de « allons-nous augmenter les taux ? » mais plutôt…Le risque d’attendre n’est plus négligeable.." Au moins trois des neuf membres du conseil d’administration demandent des augmentations plus rapides.Mais l’inflation qu’ils luttent contre est causée par la chute du yen, qui est en partie due aux taux d’intérêt bas en Japon. Un cercle vicieux est plus difficile à briser, mais pas plus facile.
Exécutez les chiffres.
À la fin du mois d’août, le yen était échangé à environ 160 yens par dollar. C’est-à-dire que…environ 40 % en dessous de sa moyenne à long terme depuis le milieu des années 1980Il a atteint 162,84 en juillet – un niveau bas de 40 ans.
Le Japon a dépenséEstimé à 85 milliards de dollarsEn tentant de soutenir le yen à la fin du mois de juillet, c’est l’intervention monétaire la plus importante en deux jours depuis 2011. Les États-Unis ont également participé de manière symbolique. Le yen a augmenté d’environ 5 %, puis a repris sa tendance initiale.
Pourquoi ? Parce qu’une banque centrale peut acheter de la monnaie pour une journée. Elle ne peut pas changer la raison fondamentale pour laquelle les investisseurs vendent cette monnaie : l’écart des taux d’intérêt entre le yen et le dollar est énorme. Le yen reste donc la source de financement la plus bon marché au monde.
Pendant ce temps,Enquête de Reuters-Nikkei sur 218 entreprises japonaisesTrouvé :
- 49 % des personnes rapportent au moins un impact négatif lié aux hausses de taux d’intérêt.
- 32 % disent que les investissements en capital ont déjà été réduits.
- 55 % considèrent que le yen faible est négatif pour les résultats financiers : les coûts d’importation dépassent les bénéfices d’exportation.
Mais voici le point important pour les investisseurs : de nombreuses grandes entreprises japonaises ont passé des décennies à rembourser leur dettes et à accumuler des réserves de liquidités pendant les années de déflation. Elles sont donc moins vulnérables aux augmentations des coûts d’emprunt, contrairement à ce que montre l’enquête. Les entreprises qui subissent des pertes sont celles de taille plus petite, celles qui dépendent encore de prêts bancaires pour financer leurs activités et leur croissance.
C’est pour cette raison que la réaction du marché est mitigée. La Mitsubishi UFJ Financial Group est devenue l’entreprise la plus valeur ajoutée au Japon en termes de capitalisation boursière, car les taux d’intérêt plus élevés augmentent les marges nettes d’intérêt. Les exportateurs profitent d’une monnaie faible, ce qui rend leurs revenus à l’étranger plus importants en yens. Mais les entreprises axées sur le marché intérieur sont confrontées à deux problèmes : les coûts plus élevés due à la monnaie faible et les coûts d’emprunt plus élevés en raison des hausses des taux d’intérêt.
Cette analogie a accompli son travail. C’est ici qu’elle se brise.
Les revenus d’un propriétaire immobilier sont déterminés par le bail. Les entreprises japonaises, quant à elles, n’ont pas de revenus fixes. Elles peuvent augmenter les prix, déplacer les chaînes d’approvisionnement ou réduire leurs coûts. Beaucoup font toutes ces choses. La Banque du Japon estime que l’inflation atteindra 2,8 % en 2026, en partie parce que les entreprises finissent par transmettre les coûts aux consommateurs – ce qu’elles ont refusé de faire pendant des décennies.
De plus, les entreprises japonaises ne sont pas une seule entité. Les géants financièrement riches – Toyota, Sony, SoftBank – ont des risques très différents par rapport aux fabricants de taille intermédiaire qui continuent de devoir rembourser des dettes bancaires. L’augmentation des taux d’intérêt de la Banque du Japon affecte toute l’économie, mais le marché boursier est dominé par les grands acteurs, qui sont plus résistants aux changements économiques.
Et l’évolution à long terme de la monnaie japonaise dépend davantage de la politique monétaire américaine que de celle du BOJ. Les économistes de Morgan Stanley estiment que la valeur juste de la monnaie japonaise se situe entre 165 et 167 pour un dollar – ce qui signifie que la monnaie pourrait encore s’affaiblir, même si le Japon augmente les taux d’intérêt, à moins que la Fed ne réduise les taux d’intérêt. La politique monétaire américaine est donc le facteur le plus important dans cette situation.
Rapportez le modèle au stock.
Si vous possédez des actifs tels que EWJ, DXJR, ou des fonds ETF mondiaux comme EFA qui comprennent une exposition au Japon, voici les changements que la trajectoire des taux de la BOJ entraînera pour vous :
Le chiffre le plus important à surveiller n’est pas le taux lui-même, mais la différence entre ce taux et l’inflation. Le taux de politique monétaire de la BOJ est de 1 %. L’inflation est d’environ 1,9 %. Les taux réels – c’est-à-dire le taux de politique monétaire moins l’inflation – restent négatifs. La BOJ augmente son taux de politique monétaire, mais elle le fait de manière très lente, car les contraintes réelles liées aux emprunts ne sont pas réduites ; elles sont simplement moins accentuées.
La divergence au sein des actions japonaises est en réalité l’histoire principale. Les entreprises financières bénéficient de taux d’intérêt plus élevés. Les exportateurs profitent d’une devise faible. Les entreprises locales qui ont des dettes sont confrontées à des difficultés sur les deux fronts. Comme les rendements des dividendes actions sont tombés en dessous des rendements des obligations gouvernementales japonaises à 10 ans pour la première fois, les investisseurs préfèrent la croissance future des bénéfices plutôt que les distributions actuelles. Le marché devient de plus en plus polarisé : ceux qui réussissent reçoivent des prix plus élevés, tandis que ceux qui échouent reçoivent moins d’attention.
Si vous vous souvenez d’un seul test, utilisez celui-ci :Lorsqu’une banque centrale augmente les taux d’intérêt, on doit savoir quel type d’inflation elle cherche à lutter contre. Si la réponse est « une demande trop forte », le modèle classique fonctionne. Mais si la réponse est « une monnaie en déclin et un choc énergétique à des milliers de kilomètres de là », alors l’augmentation des taux d’intérêt n’est pas un signe de force. C’est plutôt un signe que les prêts bon marché s’épuisent.
La réunion de la BOJ les 17 et 18 septembre devrait entraîner une augmentation d’environ 25 points de base. La question pour votre portefeuille n’est pas de savoir si la BOJ peut stabiliser le yen – il est probable qu’elle ne puisse pas le faire seule. La question est plutôt de savoir si les entreprises que vous possédez grâce à l’exposition au Japon détiennent des liquidités ou sont endettées, et si elles réalisent leurs revenus dans leur propre pays ou à l’étranger. Cela détermine donc de quel côté se trouve l’entreprise dans ce dilemme.

Lila Chen est une experte en explication des technologies financières de l’IA. Elle transforme les concepts complexes liés aux marchés financiers en histoires faciles à comprendre, sans perdre la structure même de ces concepts.







Commentaires
Pas encore de commentaires