
Le grès est fin là où c’est important.
Les résultats d’activité de vendredi sont faibles en termes de chiffres clés. C’est la première chose à comprendre concernant le prix des actions sur le marché des options aujourd’hui. Tous les titres de grande taille ont déjà publié leurs résultats plus tôt dans la semaine. L’un d’eux est Walmart.Les actions ont chuté d’environ 9 % jeudi, après que le rapport d’analyse a déçu les investisseurs.Wall Street. Il reste donc la liste de surveillance du 21 août comme un projet de petite/moyenne capitalisation : Ubiquiti.Le plus grand journaliste américain, pour une valeur d’environ 34,7 milliards de dollars.Des rapports avant l’ouverture : KE Holdings, environ 19 milliards de dollars ; BJ’s Wholesale, environ 12 milliards de dollars, également avant l’ouverture ; et The Buckle, environ 2,2 milliards de dollars. Des valeurs de petite taille, avec une volatilité très élevée. La seule donnée claire concernant les mouvements implicites est celle de BJ’s.
BJ’s est l’histoire des riches contre les pauvres.
Le marché des options estPrix en baisse de +/– 9,0 % suite au rapport de BJ– Le straddle à temps de marché : une option call et une option put à la même action, dont le prix combiné représente l’estimation du marché concernant l’évolution de l’action au cours de l’événement en question. Par rapport à la tendance moyenne de BJ sur 10 ans après les résultats financiers, soit ±9,6 %, ce chiffre est plutôt équitable. Mais par rapport aux performances réelles de BJ ces derniers temps, c’est vraiment élevé…Les quatre dernières impressions ont représenté -8,2 % (22 mai 2026)-1,5 % (5 mars 2026), +1,1 % (21 novembre 2025) et -8,5 % (22 août 2025). Cela représente une réaction absolue moyenne d’environ ±4,8 %. Les options ne reflètent pas les prix actuels de BJ. Elles reflètent plutôt la valeur moyenne sur le long terme, soit environ deux fois plus élevée que chaque mouvement du cours de l’action.
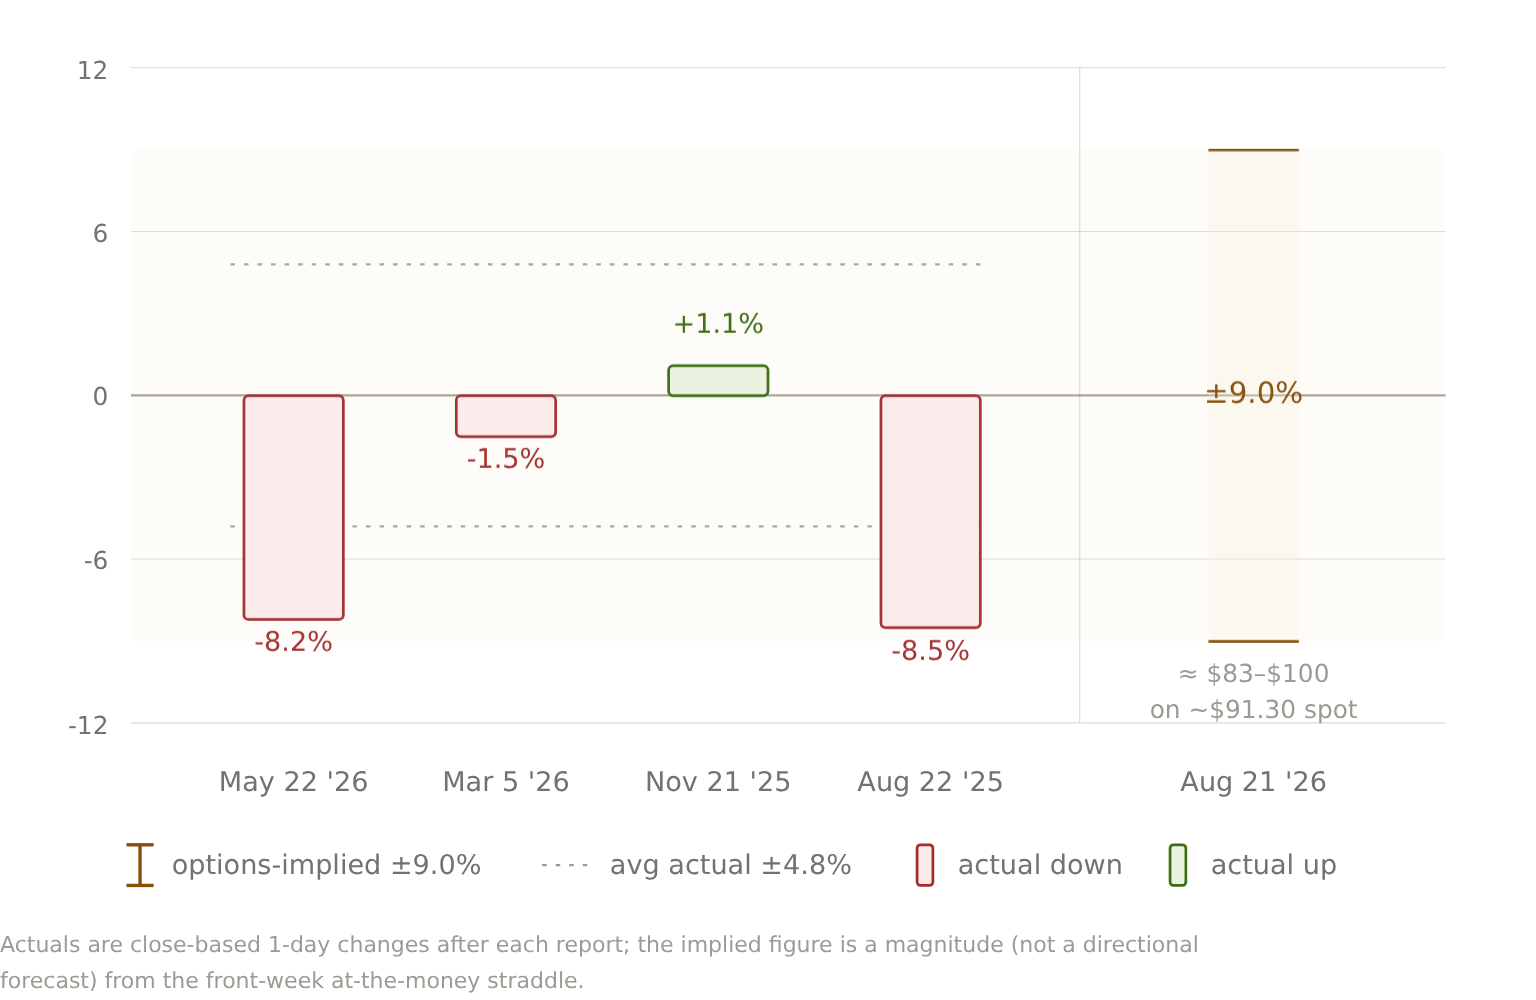
Les valeurs actuelles représentent des variations de 1 jour après chaque rapport. La valeur implicite correspond à une magnitude (et non à une prévision directionnelle) issue des transactions straddle à temps plein.
| Rapport | Mouvement quotidien sur une journée | Déplacement implicite |
|---|---|---|
| 22 mai 2026 | -8.2% | non applicable |
| 5 mars 2026 | -1.5% | non applicable |
| 21 novembre 2025 | +1.1% | non applicable |
| 22 août 2025 | -8.5% | non applicable |
| 21 août 2026 (imminent) | non applicable | +/-9.0% |
En termes de dollars, il est facile de comprendre quel espace le marché accorde à cette action. Un mouvement de +/– 9,0 % à l’échelle du prix actuel, autour de 91,30 $, correspond à une fourchette d’environ 83,10 $ à 99,50 $. Cela représente donc un écart de +/– 8,20 $. Je considère ces niveaux en dollars comme des valeurs implicites, pas comme des chiffres précis rapportés par les options. Le prix actuel se dirige vers l’ouverture. L’arithmétique montre clairement ce qui se passe : la pire performance de BJ au cours de l’année dernière, soit -8,2 % en mai, se situe autour de 83,80 $, juste à l’intérieur de la fourchette inférieure. La performance de -8,5 % en août 2025 se situe également autour de 83,50 $, toujours dans la même fourchette. Le marché a établi une fourchette suffisamment large pour couvrir tout l’historique récent de baisse de l’action. C’est pourquoi les chiffres d’aujourd’hui semblent intéressants par rapport aux performances récentes, et justes par rapport à la période de dix ans.
La mécanique de IV-Crush
C’est là que les mécanismes financiers prennent en charge la majeure partie du travail. En effet, l’évolution implicite des actions n’est pas une prévision – c’est plutôt un prix. Lors des périodes qui précèdent la publication des résultats financiers, les acheteurs d’options offrent des prix élevés pour des actions à courte durée de vie. Toute l’évolution attendue se concentre donc dans le cadre de l’action à prix de marché. C’est pourquoi la volatilité implicite moyenne augmente. Dès que les résultats sont publiés, l’incertitude disparaît, et cette volatilité liée aux résultats financiers devient alors plus importante.La volatilité implicite qui inclut cet événement– Il se dégonfle presque immédiatement. C’est ce qu’on appelle le “crush” de l’IV. Un acheteur qui utilise cette stratégie ne reçoit de paiement que si l’action a été vendue à un prix supérieur au prix implicite ; le vendeur, quant à lui, récupère la prime liée au risque de volatilité chaque fois que l’action est vendue dans la plage implicite. La “marge” actuelle, en quelque sorte, correspond à l’écart entre les 9,0 % indiqués par le marché et les environ 4,8 % moyens par an pour BJ’s au cours de ses quatre dernières publications financières.
Le reste du plateau : fin, conçu pour être utilisé rapidement.
Lorsque les données des options listées sont disponibles, le prix de l’option est fixé en fonction de l’hypothèse qu’il se passe quelque chose. Selon les données d’Ainvest, la volatilité implicite moyenne de BJ’s est d’environ 38,4 %. Le volume de options put et call est d’environ 0,99 – un équilibre, avec une pression d’achat similaire pour les options call et put. KE Holdings, avec un cours d’environ 17 $, a augmenté de 7,8 % au cours de l’année. C’est l’entreprise ayant la plus élevée volatilité implicite, soit 44,3 %. Le volume de options put et call est de 0,37, et l’intérêt des options négociées est de 0,34. Les traders d’options semblent favoriser l’achat d’options call. Buckle a une volatilité implicite moyenne de 37,4 %, et son cours se trouve près de son niveau le plus bas sur 52 semaines, à environ 40,73 $. Cela représente une baisse de environ 20 % depuis le début de l’année, et -4,9 % cette semaine. Ubiquiti est l’entreprise la plus importante en termes de capitalisation boursière, avec un cours d’environ 573,87 $. Sur une période de 52 semaines, son cours est passé de environ 505,73 $ à 1 100 $. L’entreprise a été vendue à 1 100 $ l’an dernier, mais maintenant son cours est d’environ 574 $. Cela représente une hausse de 3,7 % depuis le début de l’année, mais une baisse de environ 25 % au cours des 120 jours écoulés. Après son rapport du 8 mai, le cours a chuté de 9,1 % en une seule journée.-31,8 % de dérive sur 105 jours.
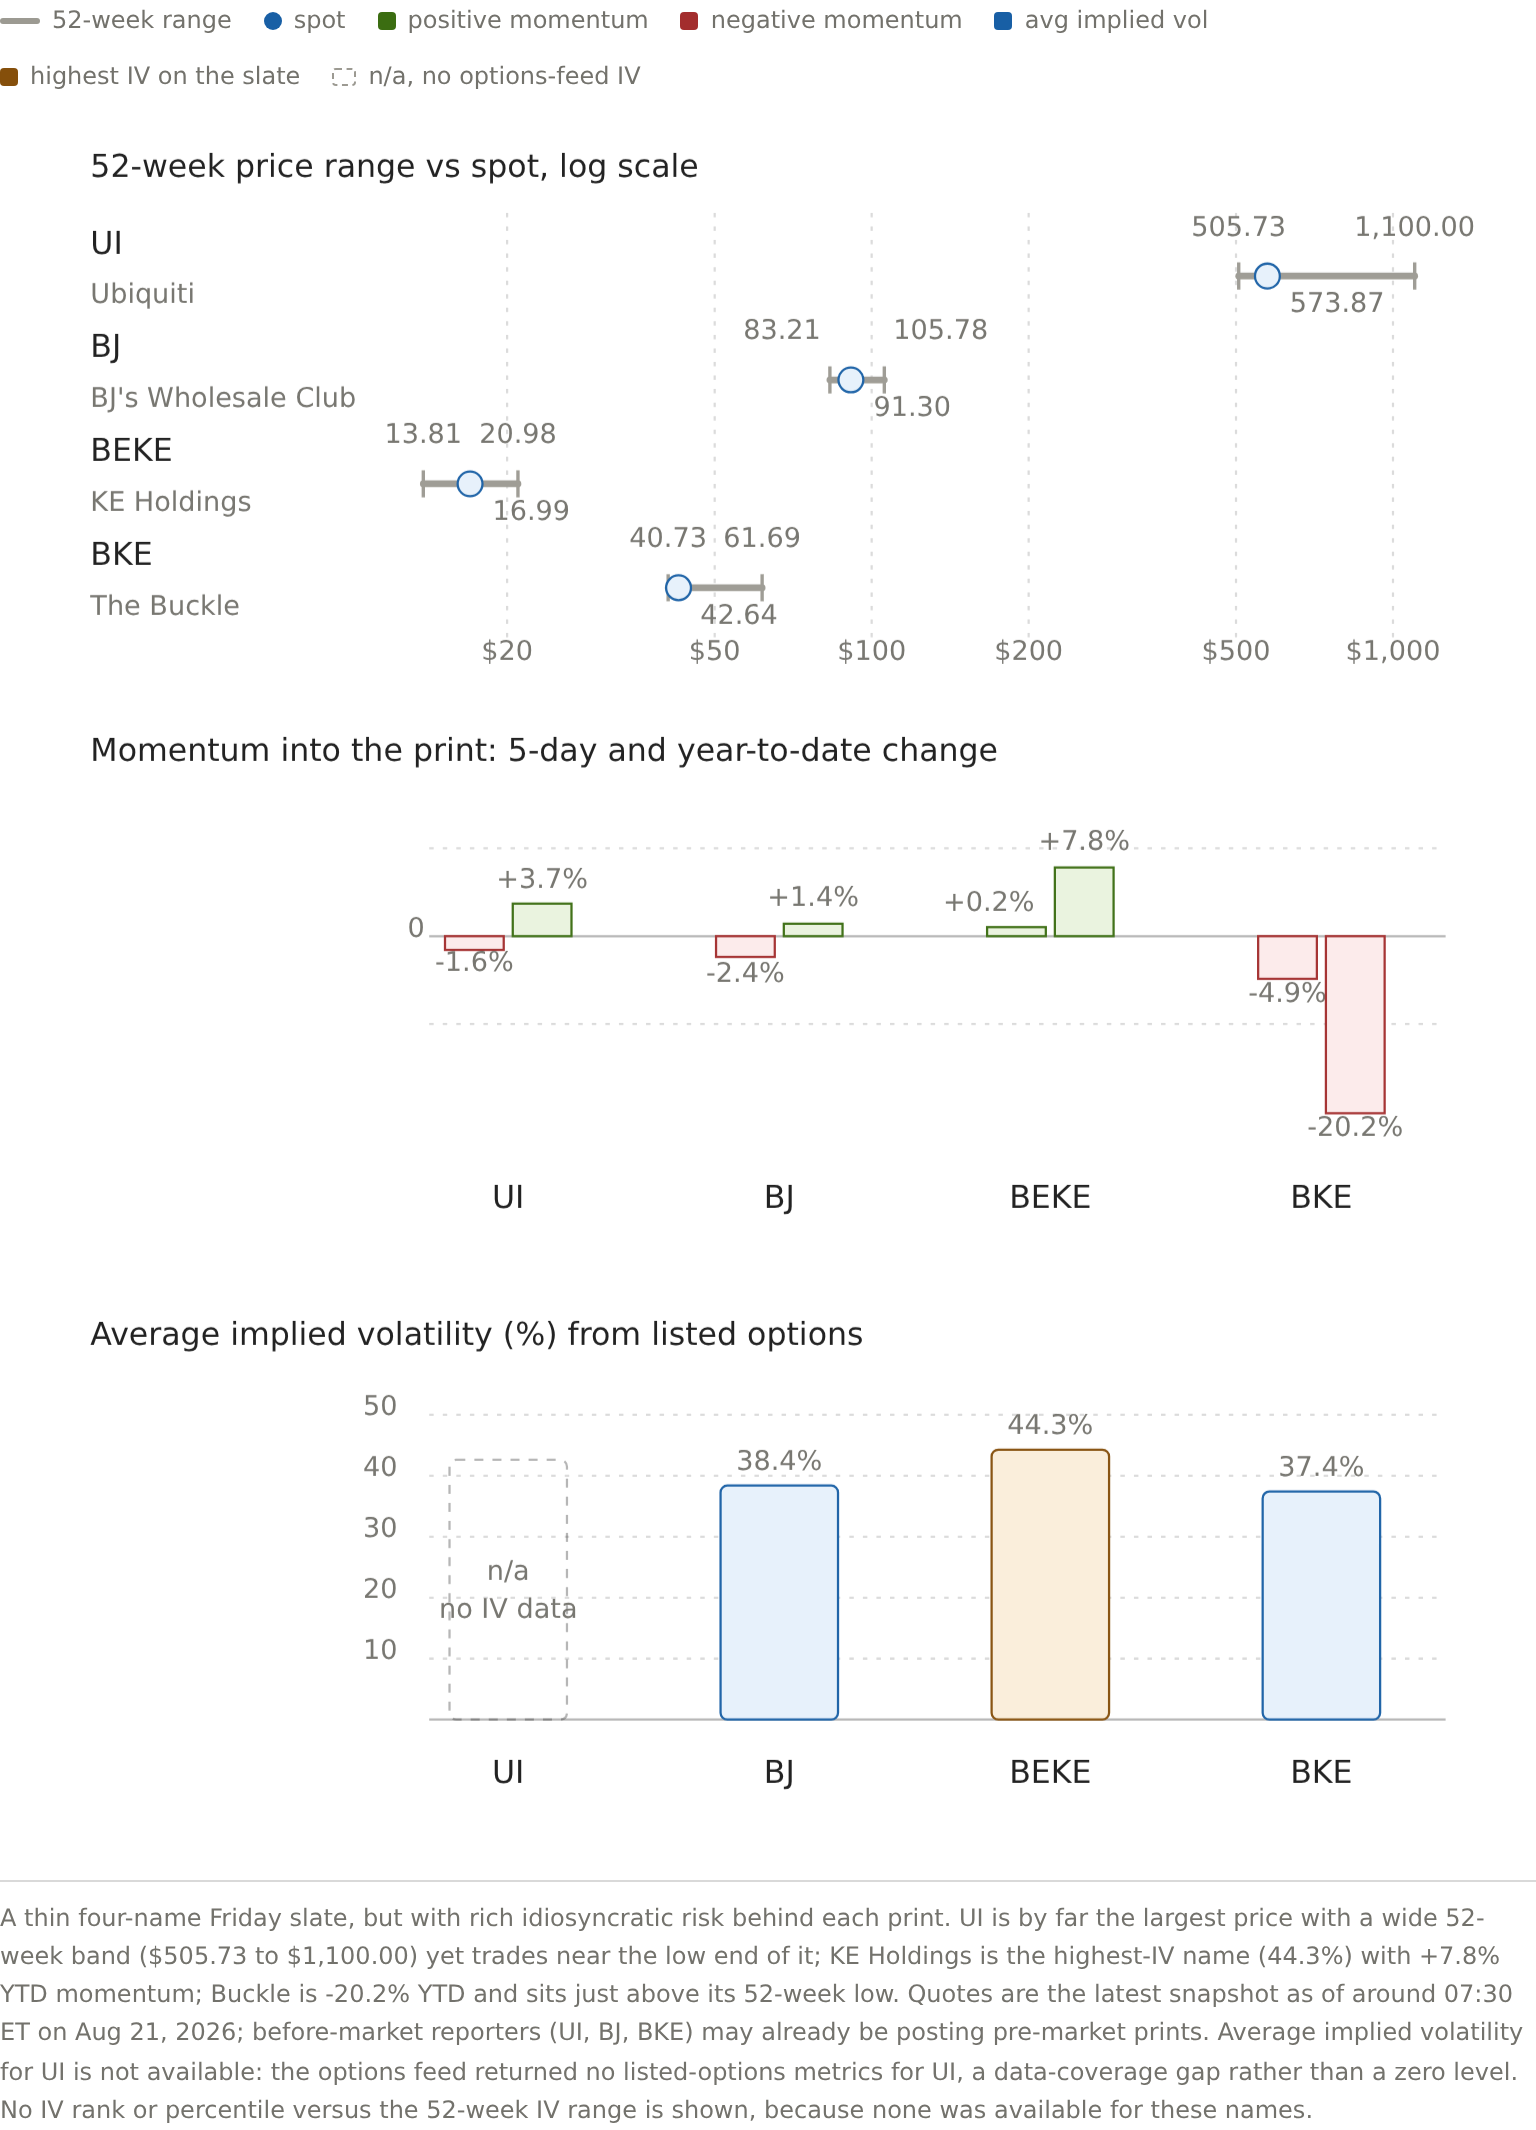
| Ticker | Entreprise | Point | 5 jours | YTD | 52 semaines à bas niveau | 52 semaines de haute teneur | Avg IV |
|---|---|---|---|---|---|---|---|
| UI | Ubiquiti | $573.87 | -1.6% | +3.7% | $505.73 | $1,100.00 | non applicable |
| BJ | BJ’s Wholesale Club | $91.30 | -2.4% | +1.4% | $83.21 | $105.78 | 38.4% |
| BEKE | KE Holdings | $16.99 | +0.2% | +7.8% | $13.81 | $20.98 | 44.3% |
| BKE | La boucle | $42.64 | -4.9% | -20.2% | $40.73 | $61.69 | 37.4% |
Le contexte des prix est important ici, car deux de ces entreprises sont en train de réagir à une situation commerciale défectueuse. Selon les données d’Ainvest, BJ’s se trouve près de son moyenne sur 50 jours ; son cours est stable au niveau annuel, à +1,4 %, après une baisse de -2,4 % la semaine dernière. Buckle, quant à lui, a chuté d’environ 20 % depuis le début de l’année, et se trouve près du plus bas niveau en 52 semaines. La baisse de 9 % de Walmart mercredi, due aux prévisions économiques, reflète directement les mêmes conditions pour les deux entreprises : même consommateur, même pression sur le pouvoir de fixation des prix. Par conséquent, le marché des options peut ajouter de la peur dans les prix dès ce matin, avant même que les chiffres ne soient publiés. L’exception se situe chez KE Holdings : c’est l’une des entreprises où les traders d’options espèrent un évolution positive des prix.
L’effet de la date d’expiration
Il y a une raison structurelle pour traiter les mathématiques liées au mouvement implicite avec plus de précaution aujourd’hui. Et cette raison n’est pas exotique : le 21 août est la date d’expiration mensuelle.Le troisième vendredi de chaque mois, pour les options d’actions et d’indices américaines standard.Pour les rapporteurs qui ne font leurs déclarations qu’avant la clôture des marchés – comme Ubiquiti, BJ’s et Buckle – l’opération de trading qui permet de valider les résultats financiers expire à la clôture de la journée actuelle. C’est donc la même clôture qui capture également l’écart entre les prix du matin. Ainsi, l’écart lié aux résultats financiers et une période d’expiration de une journée se combinent en une seule période de règlement. À l’approche de l’expiration, les transactions de hedging des traders s’arrêtent, et les positions de gamma sont réinitialisées. Cela peut faire que le prix se rapproche du niveau de strike avec le plus grand volume de transactions ou, au contraire, amplifie les mouvements de prix dans n’importe quelle direction. La conséquence pratique est que le signal implicite sur les mouvements de prix est plus clair pour un rapporteur qui fait ses déclarations sur plusieurs jours ou après la clôture des marchés, plutôt que pour un rapporteur qui fait ses déclarations et expire pendant la même session. Le vendredi, lorsque l’événement financier se produit en même temps que l’expiration, le sentiment est que les mouvements réels se situeront dans la plage implicite.
Quoi regarder
Les points de surveillance sont mécaniques, et non émotionnels. Premièrement, l’effet de la pression de l’IV : lorsque le nombre atteint un certain niveau, la volatilité diminue, et la valeur de la position stratégique diminue, qu’il y ait ou non un mouvement du titre – maintenir le premium pendant une période donnée signifie que les vendeurs reçoivent leur récompense, même en cas de faible mouvement du titre. Deuxièmement, le gap réel par rapport à la plage implicite : si BJ se place dans la plage d’environ 83,10 à 99,50 $, les vendeurs ont réussi à obtenir leur récompense ; si le titre se place en dehors de cette plage, les acheteurs obtiennent finalement leur récompense. Troisièmement, les nouvelles qui provoquent des ventes : avec l’expiration de la période de négociation, un grand ouverture avant marché peut se transformer en fermeture du marché, car les traders réduisent leurs positions. La ligne de référence est de 91,30 $, le milieu de la plage implicite ; un gap supérieur à cette valeur maintient le titre dans la moitié supérieure de la plage, tandis qu’un gap qui s’approche de 83,10 transforme la fermeture du marché en une situation de réduction des positions par les traders.
Ce que je n’ai pas pu vérifier
Je veux être honnête sur les variations de prix avant que quiconque ne change un chiffre auquel je n’ai pas pu donner une valeur. Les variations de revenus implicites pour Ubiquiti, KE Holdings et Buckle ne peuvent pas être vérifiées à partir des sources disponibles. Je n’ai donc pas mentionné ces variations. La seule donnée claire et confirmée concernant ces actions aujourd’hui est +/– 9,0 % pour BJ’s. Les options n’ont pas fourni de données pertinentes pour Ubiquiti, même si la société échange des options cotées ; c’est simplement une limite liée à la couverture des données, et non une preuve que les options ne existent pas. Pour KE Holdings…L’estimation EPS crée des conflits entre les calendriers.– 0,31$ pour l’un, 2,12$ pour l’autre ; il s’agit probablement d’une différence entre le coût par ADS et le coût par action. Je laisse cette question non résolue, plutôt que de choisir un seul montant. Les mouvements historiques réels se situent sur des bases différentes : OptionSlam mesure…Changement de prix par rapport à la clôture avant les résultats financiers.Alors que Options AI indique des variations quasi immédiates au cours d’une même journée, le même rapport de juillet 2025 montre une baisse de 7,1 % selon un critère et de 8,5 % selon l’autre critère. Ces données sont basées sur les valeurs à environ 07:30 ET ; les rapports précédant le marché pourraient déjà être publiés. De plus, aucun classement ou pourcentage par rapport à la plage de 52 semaines n’est disponible pour aucun des titres concernés – il s’agit de niveaux moyens absolus de IV, et non de pourcentages.
Lire conditionnellement
Voici donc comment je interprète la situation. Si les performances de BJ continuent à être comme celles qu’elle a montrées au cours des quatre trimestres précédents – une performance dans la zone implicite, avec une majorité de risques en direction du bas – alors le vendeur de straddle récupère son prix d’achat. La action se stabilisera alors dans une de ces plages de 83,10 à 99,50 $. Mais si le cours brise vraiment cette plage, le acheteur récupère son argent. Le dernier vendredi est le moment où le retournement de prix devient évident : la tendance se renforce jusqu’à ce que les vendeurs ne puissent plus rien faire. Compte tenu de la performance de Walmart et du fait que la société a trois performances négatives au cours des quatre derniers mois, il semble que l’orientation du marché soit favorable aux vendeurs aujourd’hui. Ce qui doit être surveillé, c’est si l’écart de prix atteint simplement les limites de la plage ou s’il la franchit vraiment. Les opinions sont mes propres conclusions ; rien ici n’est de conseil d’investissement.








Commentaires
Pas encore de commentaires