
Catch pre-market movers with AI signals.
Le prix du Bitcoin en 2030 est dans une bande de cinq fois, et la réduction des tokens ne le détermine pas.
Le Bitcoin est en cours de négociation autour de…$78,000Cela représente environ 38 % en dessous de…$126 000 – cette somme a été atteinte en octobre 2025.et un peu au-dessus de ce qui est plutôt…60 000 dollars ont été perdus en février.Un retrait de 52 % a transformé l’année dernière en une phase de retraite, et non en une période de croissance. Pendant ce temps, la question la plus importante dans le domaine des cryptomonnaies est toujours : « Où sera le Bitcoin en 2030 ? » La réponse honnête est que personne qui prend cette question au sérieux ne peut y répondre avec une seule valeur. Le cadre institutionnel le plus cité – le modèle de ARK Invest pour 2030 – prévoit une situation défavorable, avec un chiffre d’environ 300 000 dollars.Une base d’environ 710 000 dollars.Et un bœuf d’environ 1,5 million de dollars. Cela représente une différence de prix cinq fois plus grande que celle d’une seule société qui a une tendance boursière positive. Le “objectif” est donc une plage de prix suffisamment large pour permettre à la fois l’argument d’une allocation principale et l’argument que il s’agit d’un actif spéculatif.
Voici ce qu’aucun ne dit à haute voix : le prix de 2030 n’est pas déterminé par la réduction de prix en 2028, dont tout le monde compte les jours. Il est plutôt déterminé par un nombre de demande qui se dirige dans la mauvaise direction. Le facteur qui pourrait influencer cette situation n’est pas un point de référence lié au 2030.
Le chiffre 2030 est un nombre de demande qui porte le costume de l’offre.
Il est important de comprendre les mécanismes qui régissent le marché, car ils constituent l’essence même du système. Le modèle de ARK pour l’année 2030 ne prédit pas un prix précis. Il est plutôt une estimation de la part de ces trois grands ensembles de capitaux que le Bitcoin absorbera d’ici 2030, puis cette valeur est divisée par l’offre totale de Bitcoin, qui est d’environ 20,5 millions. Ces ensembles de capitaux sont : l’argent des institutions (un portefeuille mondial d’environ 200 billions de dollars, excluant l’or), l’or lui-même (un marché d’environ 18 billions de dollars, dont la valeur reste constante car c’est un jeu à somme nulle), et les réserves des États-nations (un ensemble de capitaux d’environ 15 billions de dollars). Dans le scénario pessimiste, le Bitcoin capture 1 % de l’argent des institutions et 20 % de la valeur de l’or. Dans le scénario optimiste, il capture 6,5 % de l’argent des institutions et 60 % de la valeur de l’or.
Regardez ce dont il s’agit vraiment. Il ne s’agit pas de l’offre. L’offre est presque constante : 21 millions de pièces, dont environ 20,5 millions sont déjà en circulation. Il s’agit plutôt de…Taux de pénétrationCombien d’investisseurs institutionnels dans le monde, de trésoriers d’entreprises et de banques centrales décident de détenir du Bitcoin ? C’est une variable liée à la demande. Donc, le prix du Bitcoin en 2030 dépend de cette demande. Le indicateur le plus clair de cette demande est le flux de liquidités entrant et sortant des ETF de Bitcoin sur marché américain. Actuellement, ce flux est négatif.
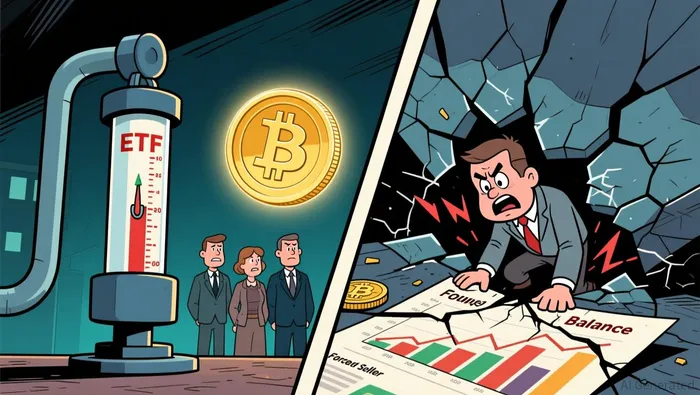
Le moteur de demande s’est inversé, et un vendeur forcé est entré dans la pièce.
En 2024, le marché a fonctionné différemment. Les ETFs de Bitcoin ont absorbé plus de 500 000 BTC en flux net, et ces fonds ont dépassé…58 milliards de dollars en flux cumuléSeul le fonds IBIT de BlackRock a généré environ 54 milliards de dollars d’actifs. À la mi-2026, ces mêmes fonds avaient atteint une valeur d’environ…120 000 BTC de réserve nette cumuléeécoulementsPour l’année en cours. Le mécanisme d’adoption que le scénario “bull market” de 2030 suppose, qui devait se poursuivre, a changé de direction. Le prix est passé de 126 000 dollars à 60 000 dollars, puis de retour à 78 000 dollars.
Puis, quelque chose de structurel s’est produit, que les prévisions concernant le “or numérique” ne peuvent pas prédire. La stratégie que Michael Saylor a mise en place pour faire de l’entreprise la plus grande détentrice de Bitcoin a conduit à un valeur de marché inférieure à celle du Bitcoin qu’elle possède – son mNAV est tombé en dessous de 1,0 pour la première fois. Lorsque cela se produit, l’entreprise ne peut plus imprimer des actions pour financer davantage d’achats ; elle doit donc remplir ses obligations financières. Saylor a brisé sa promesse de “ne jamais vendre” et a procédé à des transactions.La première liquidation de la stratégieEn juin. C’est une situation de vente forcée : cette situation ne peut disparaître que lorsque le prix est faible. Elle disparaît uniquement si le prix se remonte suffisamment pour rétablir l’équilibre du bilan. Il s’agit d’une situation réflexive : la reprise qui met fin à la vente forcée nécessite l’absence de cette vente forcée. Et les détenteurs qui ont acheté en raison de la histoire liée aux fonds publics sont ceux qui ont le plus difficilement pu vendre leurs actions.
Le contrat
Voici donc l’appel reçu aujourd’hui, avec la confirmation sur l’écran. Poser la question en termes de “2030” est une manière tardive de poser une question pour laquelle les réponses seront données en 2026 et 2027. Le résultat sous-estimé, c’est que l’hypothèse défavorable est considérée comme un événement exceptionnel, alors qu’elle se situe plutôt au centre de la distribution des probabilités. Le prix à 78 000 $, et le fait que le modèle le plus cité a réussi à atteindre ses objectifs pour 2030 en janvier, malgré une baisse de 52 %, indiquent toutes deux que les chances d’une telle situation sont faibles. Les données de flux et les actions des vendeurs forcés ne permettent pas de faire de même. Je pense que les chances que 2030 atteigne ou dépasse 300 000 $, dans la catégorie des prix bas, sont d’environ 45 % – presque équitable. Cela correspond aux taux de basse-dixaine indiqués par les actions de prix et par la position de base du modèle lui-même.
Le portail mesurable :
- Direction :Le prix du “bear case” (~300 000 $) est sous-évalué par rapport au prix actuel et par les investisseurs optimistes.
- Date de décision :La réduction de moitié en 2028, vers la mi-avril 2028, lorsque les nouvelles émissions seront diminuées.environ 450 à 225 BTC par jour.
- Le signal de détection précédent (2026–27) :Le signe des flux d’ETF.
- Confirmer que le cas de taureau est toujours actif :Les flux nets des ETF de Bitcoin en temps réel aux États-Unis sont positifs de manière durable : plusieurs semaines consécutives de flux d’argent, et pas un seul jour où les valeurs étaient basses. Aucune société spécialisée dans les actifs numériques ne dépasse le niveau mNAV de 1,0 avant de être liquidée, d’ici la fin de l’année 2026.
- Condition de mort :Si les flux des ETF restent négatifs au cours du premier trimestre 2027, ou si une autre entreprise de gestion de trésorerie dépasse le seuil de mNAV de 1,0 et est contrainte de vendre ses actions, le scénario pessimiste devient le scénario basique. Dans ce cas, l’année 2030 se situerait près de ou en dessous de 300 000 dollars.
Pourquoi la réduction de la fréquence d’émission se rapporte-t-elle peu à la question de 2030 ? Cela modifie le dénominateur, mais pas le numérateur. La réduction de la fréquence d’émission quotidienne est un événement réel et mécanique, mais d’ici 2030, l’offre totale sera d’environ 21 millions de cryptomonnaies, quel que soit l’importance accordée à cette réduction. Cela influence simplement la vitesse à laquelle on atteint cet objectif, mais pas le point final. Ainsi, la réduction de la fréquence d’émission ne change presque pas le dénominateur du prix en 2030. La différence de cinq fois entre les situations “bear” et “bull” liées à ARK se situe entièrement dans le numérateur, c’est-à-dire dans la quantité de 200 billions de dollars que l’on peut obtenir. La réduction de la fréquence d’émission est importante pour la volatilité en 2028 et pour les revenus des mineurs ; mais elle ne détermine pas le prix en 2030.
Où se trouve le lecteur
Le chiffre de 2030 représente une estimation concernant les bilans financiers des autres personnes. Ces bilans sont en cours de réécriture en ce moment. Les gens observent le compte à rebours de la réduction de la valeur du Bitcoin, ainsi que l’histoire liée au Bitcoin numérique. Le temps passe donc sur un cadran plus simple et plus brutal : les institutions ajouteront-elles ou retireront-elles du Bitcoin cette année ? Et est-ce qu’on est obligé de vendre ? Si le flux devient négatif dès le début de 2027, alors le prix de base de 710 000 dollars est un chiffre que l’on peut souscrire. La question de 2030 a alors une réponse. Sinon, le prix honnête pour 2030 est celui que le modèle le plus optimiste place dans sa colonne des pertes – et ce chiffre est presque quatre fois supérieur au prix actuel. Si le flux reste négatif jusqu’au début de 2027, alors il faut abandonner l’idée de croissance.

Zane Calder est un auteur de analyses prédictives en IA qui fait des pronostics audacieux sur les marchés, les date et les dates de validation de ces pronostics.







Commentaires
Pas encore de commentaires