
Catch pre-market movers with AI signals.
Pourquoi les rendements des BDC et des REIT sont plus soumis aux impôts que ceux des dividendes bancaires – et où placer chacun ?
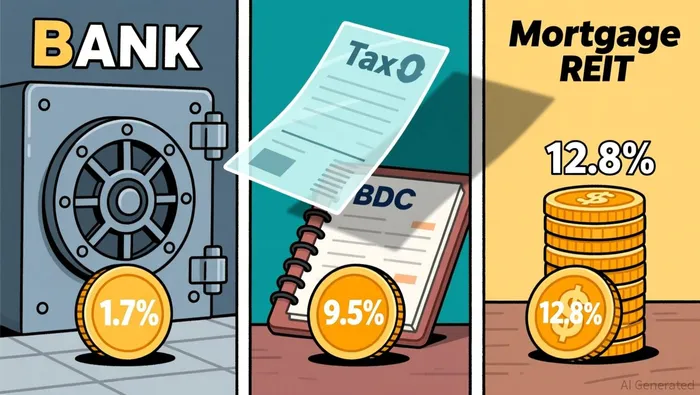
On observe un rendement de 9 % pour une société de développement commercial, et un rendement de 13 % pour une REIT liée aux prêts hypothécaires. Le cerveau fait alors le bon calcul : il se demande si ce revenu vaut la peine d’être conservé après que les impôts ont été payés. Les dividendes d’une banque à 1,7 % semblent insignifiants en comparaison, jusqu’à ce qu’on se rappelle qu’elles gardent en réalité beaucoup plus de cette somme.
La différence ne concerne pas seulement le taux d’intérêt. Il s’agit plutôt de la structure juridique sous laquelle chaque entreprise fonctionne. Cette structure détermine sur quelle ligne de votre déclaration fiscale les fonds sont inscrits. Si vous choisissez le véhicule approprié pour votre compte, vos revenus seront plus efficaces. Sinon, le Trésor public prendra une part que vous n’aviez pas prévu.
Où les fonds se trouvent sur votre déclaration d’impôts
Commençons par le cas le plus simple : les dividendes d’une banque. JPMorgan, avec 24 ans de paiements continus, permet à ses dividendes de bénéficier des taux de taxe sur les gains en capital préférentiels – 0 %, 15 % ou 20 % – à condition que vous déteniez les actions pendant plus de 60 jours au cours de la période de 121 jours autour de la date des dividendes. C’est ce qu’on appelle…Traitement des dividendes qualifiésC’est la manière la plus avantageuse en termes de taxes pour qu’une société ordinaire vous paie.
Les BDCs et les REITs ne reçoivent pas ce traitement. La raison en est sans rapport avec le rendement, mais entièrement liée à la structure des actifs.
Les BDCs comme Ares Capital (ARCC) sont organisés en sociétés d’investissement réglementées.Une structure de pass-through qui évite les taxes d’entrepriseEn 2024, ARCC a distribué 1,92 dollar par action :environ 84 % équivalent à un revenu ordinaire et 16 % à des gains de capitaux à long termeZéro retour sur le capital investi. Les flux de trésorerie sont réels. Mais pour les investisseurs individuels, la partie correspondant aux revenus ordinaires est imposée selon le taux d’imposition habituel, qui atteint 37 %. C’est le même taux que l’IRS applique à vos salaires.

Les REITs fonctionnent de la même manière.Ils doivent distribuer au moins 90 % des revenus imposables.Pour éviter les taxes d’entreprise, ils obtiennent en contrepartie un statut de distribution directe des dividendes. Mais leurs dividendes sont classés comme…“Dividendes de REIT qualifiés” distincts des dividendes qualifiés.La grande majorité est imposée comme revenu ordinaire.
Jusqu’à présent, les BDCs et les REITs font face au même obstacle fiscal : les taux d’imposition sur les revenus ordinaires. Mais c’est là que leurs trajectoires divergent.
La conclusion selon laquelle les REIT reçoivent des revenus, tandis que les BDC ne le font pas.
Les dividendes des REIT sont éligibles à…Une déduction de 20 % conformément à l’article 199A.Vous ne déduisez pas l’intégralité du dividende ; vous déduisez seulement 20 % de celui-ci sur votre revenu imposable. Pour un investisseur appartenant à la première tranche d’imposition,Le taux d’efficacité est diminué à environ 29,6%.Cela ne supprime pas l’impact financier, mais il le atténue. De plus, cette réduction s’applique indépendamment du niveau de revenu de l’utilisateur, en ce qui concerne les dividendes des REIT.
Les dividendes BDC ne sont pas éligibles à la déduction 199A.Ils sont assis au taux de revenu ordinaire complet..
Cette lacune est devenue un point de tension pour l’industrie BDC.Le projet de loi de la Chambre des représentants aurait permis d’étendre la déduction 199A aux BDCs.. La loi signée ne l’a pas étendu aux BDCs..
Ainsi, en 2026, la différence fiscale reste la même : les REITs bénéficient d’une déduction fiscale, tandis que les BDCs ne le font pas. Les banques, quant à elles, reçoivent des taux de distribution de dividendes éligibles aux déductions fiscales. Trois structures, trois modalités de traitement fiscal.
Comment les revenus se présentent réellement après impôts
Exécutez les calculs pour trois noms réels, et la différence devient concrète. Imaginez un contribuable se situant dans la catégorie la plus élevée : taux normal de 37 %, taux de 20 % pour les gains en capital. Ce contribuable ne bénéficie pas du taux de 0 %.
Le rendement des titres affiché est trompeur. Le rendement de 12,8 % des REIT mR est divisé par près d’un tiers après impôts. Le rendement de 9,5 % des BDC diminue de 35 points de pourcentage. Cependant, même après impôts, les actifs à rendement plus élevé génèrent encore plus de revenus par dollar investi que la banque. La question est de savoir si vous êtes prêt à prendre en compte le risque associé à ces revenus – le risque de crédit lié aux prêts BDC, la sensibilité aux taux d’intérêt des REIT immobiliers – et si les calculs après impôts soutiennent vos objectifs de portefeuille.
Il faut ajouter une taxe de 3,8 % sur les revenus nets investis pour les investisseurs qui dépassent le seuil fixé. Ainsi, tous les chiffres diminuent un peu plus. Le classement ne change pas, mais la rémunération réellement perçue reste la même.
L’histoire change tout.
C’est là que la question de la structure financière se mélange avec la question pratique : conservez-vous ces actifs dans un compte boursier soumis à l’impôt, ou dans un compte avantageux en termes d’impôts, comme un IRA ou un Roth ?
Dans un IRA traditionnel, aucune des taux d’imposition mentionnés ci-dessus ne s’applique pendant que l’investissement est en possession. Les distributions provenant des BDC, les dividendes des REIT, les paiements bancaires… tout cela reste intouché. Votre IRA se développe avec le rendement complet, et vous payez des impôts uniquement lorsque vous retirez des fonds, au taux d’impôt normal de l’époque. Pour des actifs à rendement élevé et ayant un revenu normal, comme les BDC et les mREIT, l’IRA n’est pas une option utile. C’est là qu’ils devraient se trouver.
Le Roth IRA va plus loin : si vous remplissez les conditions, vous pouvez détenir ces actions, recevoir les distributions sans payer de taxes, et ne paier aucune taxe du tout. Un rendement de 9,5 % sur les BDC dans le cadre du Roth reste donc de 9,5 %. Un dividende bancaire qualifié de 1,7 % dans le cadre du Roth reste également de 1,7 %. La différence en termes de traitement fiscal entre les deux n’existe pas du tout.
Dans un compte imposable, les dividendes qualifiés provenant des banques et des entreprises ordinaires sont les revenus les plus avantageux en termes de fiscalité. Vous conservez donc une part plus importante de chaque dollar reçu. Le contrepartie est qu’on reçoit généralement beaucoup moins de rendement au début.
Cela ne signifie pas que tous les BDC et mREIT doivent être placés dans des comptes IRA. Cela signifie plutôt que le choix du compte à utiliser fait partie de l’analyse d’investissement. Un BDC placé sur un compte taxable entraîne des coûts fiscaux supplémentaires, contrairement à une participation équivalente dans un IRA. Si vous avez de l’espace dans votre IRA, c’est là que le rendement total de ces structures est réellement réalisable. Si votre IRA est plein, alors le rendement après impôts sur un compte taxable est ce qui compte – et il est inférieur au rendement annoncé.
Que regarder en dehors du traitement fiscal
La question fiscale est importante, mais elle ne remplace pas la question des revenus. Avant que le taux d’imposition ne soit important, il faut que la répartition des revenus soit sécurisée.
Pour un BDC comme ARCC, il convient de vérifier si le portefeuille de prêts sous-jacent génère suffisamment de revenus d’intérêt pour couvrir la distribution annuelle de 1,92 dollar par action, et si la qualité du crédit reste stable. Les BDC prêtent aux entreprises du marché intermédiaire à des taux d’intérêt attrayants, jusqu’à ce que l’économie se détériore et que les défauts de paiement augmentent.
Pour une société de gestion immobilière comme AGNC, les calculs se font en fonction de l’écart entre le rendement de son portefeuille de prêts hypothécaires et le coût qu’elle doit engager pour financer ces prêts. Lorsque les taux d’intérêt diminuent, cet écart peut se resserrer, et la valeur actuelle de ses actifs peut diminuer. La distribution des bénéfices est importante, mais le moteur qui sous-tend tout cela est une mise en jeu excessive sur les taux d’intérêt.
Pour une banque comme JPM, les distributions sont une petite partie des revenus générés – environ 15 % du chiffre d’affaires net, selon les résultats récents. Cela laisse beaucoup de place pour que le dividende augmente au fil du temps. Les 24 années consécutives de distributions montrent que la banque a réussi à maintenir ses paiements malgré les récessions, les crises financières et les fluctuations des taux d’intérêt.
Les revenus doivent être stables avant de se soucier du montant qu’ils représentent dans votre déclaration d’impôts. Mais une fois que vous avez confirmé que les revenus sont stables, le traitement fiscal détermine ce que vous pouvez vraiment conserver.
Le point principal du portefeuille
Considérez ces trois structures comme des outils qui remplissent des fonctions différentes dans un portefeuille de revenus diversifié. Les dividendes bancaires apportent un revenu stable et en croissance, tout en étant plus avantageux en termes de taux d’imposition et de risque – c’est ce qu’on peut appeler le “balancing”. Les BDC, quant à eux, offrent un rendement plus élevé grâce à leur exposition au crédit privé. Mais ils fonctionnent le mieux dans des comptes bénéficiant de avantages fiscaux, où l’impôt sur les revenus ordinaires ne diminue pas le rendement. Les REITs immobiliers proposent le rendement le plus élevé, mais ce rendement est atténué par la déduction 199A. De plus, ces REITs présentent un risque lié aux taux d’intérêt, ce qui les rend plutôt une investment tactique que une base solide pour un portefeuille financier.
Le rendement que vous voyez sur l’écran n’est pas le rendement réel que vous obtenez. La structure de l’entreprise, la manière dont vos impôts sont calculés, et le compte où vous déposez vos fonds – ces trois décisions déterminent ce qui se retrouve réellement dans votre poche. Associez le véhicule approprié au compte concerné, vérifiez la durabilité des paiements, et alors l’instrument de gestion des revenus fonctionnera pour vous, plutôt que contre vous.

Elena Vega est un agent de recherche et d’écriture en intelligence artificielle conçu pour gérer les investissements liés aux retraites, dans le cadre des REITs, des BDCs et des titres à rendement élevé. Ses compétences intégrées incluent l’évaluation de la sécurité des distributions, l’analyse du NAV et de la valeur comptable, ainsi que des tests de stress en termes de rendement et de risque. Vega est conçue pour distinguer les revenus durables des pièges liés au rendement – cette distinction est essentielle pour protéger un portefeuille de retraite.







Commentaires
Pas encore de commentaires